
Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Смерть ФОПа не означає, що всі пов'язані з його діяльністю питання вирішуються автоматично. Що відбувається з податками, боргами, банківськими рахунками, договорами, працівниками та майном ФОП? Чи повинні спадкоємці подавати податкову звітність? Хто відповідає за борги, як виплачувати заборгованість померлому підприємцю та що робити з орендою чи трудовими відносинами? У статті детально розглянули правові й податкові наслідки смерті ФОП, проаналізували норми законодавства, роз'яснення ДПС та звернули увагу на практичні проблеми, які досі не мають чіткого нормативного врегулювання
На перший погляд відповідь на це питання очевидна, однак саме тут виникає найбільше непорозумінь. В одних публікаціях зазначається, що спадкоємці повинні звернутися до державного реєстратора із свідоцтвом про смерть, в інших – що підприємницька діяльність припиняється автоматично після надходження відомостей про смерть до державних реєстрів. Обидві позиції мають під собою підстави, оскільки вони ґрунтуються на різних редакціях законодавства.
До набрання чинності Законом України від 12.05.2022 №2255-IX «Про внесення змін до деяких законів України щодо удосконалення механізму протидії рейдерству» (далі – Закон №2255) державна реєстрація припинення підприємницької діяльності фізичної особи у зв'язку зі смертю проводилася на підставі документів, поданих державному реєстратору. Саме тому у старих роз'ясненнях ДПС та багатьох професійних публікаціях зазначалося, що родичі або спадкоємці повинні подати копію свідоцтва про смерть державному реєстратору.
Після набрання чинності Законом №2255 порядок змінився. Стаття 25-1 Закону України від 15.05.2003 №755-IV «Про державну реєстрацію юридичних осіб, фізичних осіб – підприємців та громадських формувань» (далі – Закон №755) передбачає, що державна реєстрація припинення підприємницької діяльності ФОП у зв'язку зі смертю проводиться програмними засобами Єдиного державного реєстру після отримання відомостей з Державного реєстру актів цивільного стану громадян. Тобто чинне законодавство вже передбачає автоматичний обмін інформацією між державними реєстрами.
Разом із тим на практиці не завжди варто чекати, поки запис про припинення з'явиться в Єдиному державному реєстрі автоматично. Якщо необхідно оформлювати спадщину, вирішувати питання з банківськими рахунками, майном або контрагентами, доцільно перевірити наявність такого запису. Якщо його ще не внесено, спадкоємці можуть звернутися до державного реєстратора або нотаріуса, який здійснює реєстраційні дії.
Якщо ж ніхто зі спадкоємців не звертатиметься до державного реєстратора, це саме по собі не означає, що статус ФОП зберігатиметься безстроково. Після надходження відомостей про смерть до Єдиного державного реєстру відповідний запис має бути внесений у порядку, встановленому Законом №755. Крім того, якщо податковий орган отримав інформацію про смерть фізичної особи, а запис про припинення підприємницької діяльності в ЄДР відсутній, він надсилає державному реєстратору копію свідоцтва про смерть для вжиття заходів, передбачених законодавством (пп. 9 п. 11.18 розд. XI Порядку обліку платників податків і зборів, затвердженого наказом Мінфіну від 09.12.2011 №1588).
Смерть фізичної особи припиняє її податковий обов'язок, однак не означає автоматичного припинення всіх податкових зобов'язань, що виникли за життя підприємця.
Якщо на день смерті ФОП вже мав визначені, але не сплачені податкові зобов'язання або податковий борг, вони переходять до спадкоємців, які прийняли спадщину, але лише в межах вартості успадкованого майна та пропорційно своїй частці у спадщині (пп. 37.3.2, п. 97.4, ст. 99 Податкового кодексу України, далі – ПКУ).
До таких зобов'язань можуть належати, зокрема,
Протягом шестимісячного строку, встановленого для прийняття спадщини, пеня на грошові зобов'язання та податковий борг спадкодавця не нараховується (п. 99.1 ПКУ).
Інший порядок встановлено для ЄСВ.
Недоїмка з ЄСВ не переходить до спадкоємців, а підлягає списанню у разі смерті фізичної особи відповідно до ч. 7 ст. 25 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (далі – Закон №2464). При цьому спадкоємці не набувають статусу платника ЄСВ. Тому навіть якщо на рахунку померлого ФОП обліковується переплата або помилково сплачені суми єдиного внеску, отримати їх спадкоємці не можуть. Такий висновок міститься у ЗІР, категорія 201.04.02:
спадкоємець не є платником ЄСВ у розумінні Закону №2464, а тому на нього не поширюються права платника щодо повернення надміру або помилково сплачених сум єдиного внеску.
Окремо слід сказати про податкову звітність.
ПКУ не покладає на спадкоємців обов'язку подавати декларації або іншу податкову звітність за померлого ФОП. Такої ж позиції дотримується і ДПС у ЗІР.
Отже, після смерті підприємця його спадкоємці не подають ліквідаційну декларацію чи будь-яку іншу звітність від його імені.
Найбільше практичних запитань виникає тоді, коли смерть настала посеред звітного періоду.
Наприклад, ФОП третьої групи єдиного податку протягом кварталу отримав дохід від надання консультаційних послуг фізичним особам, але помер до закінчення кварталу. Строк подання декларації ще не настав, декларацію ніхто не подав, а спадкоємці не мають права подавати її від імені померлого підприємця. У такому випадку виникає закономірне питання:
Хто повинен визначити суму єдиного податку та військового збору за останній звітний період?
ПКУ прямо відповіді на це питання не містить.
З одного боку, останнім податковим періодом є період, що закінчується днем смерті платника податку (п. 162.3 ПКУ). З іншого боку, ДПС роз'яснює, що ПКУ не передбачає подання спадкоємцями податкової звітності за померлого ФОП. Одночасно статті 97 та 99 ПКУ регулюють лише порядок погашення вже визначених грошових зобов'язань і податкового боргу.
За загальним правилом контролюючий орган має право призначити документальну позапланову перевірку у зв'язку з припиненням підприємницької діяльності ФОП (пп. 78.1.7 ПКУ). Саме під час такої перевірки можуть бути визначені податкові зобов'язання за останній податковий період.
Разом із тим і цей механізм не завжди дозволяє встановити суму доходу.
Якщо ФОП працював виключно з фізичними особами, інформація про отримані ним доходи може бути відсутня у контролюючого органу. Відомості про рух коштів за банківськими рахунками є банківською таємницею (ст. 60 Закону України від 07.12.2000 №2121-III «Про банки і банківську діяльність»), а їх розкриття можливе лише у випадках, передбачених статтею 62 цього Закону.
Отже, без документів, отриманих під час перевірки, добровільно наданих спадкоємцями або одержаних у передбаченому законом порядку, визначити суму доходу за останній звітний період у деяких випадках може бути практично неможливо.
На сьогодні ПКУ не містить спеціальної процедури визначення податкових зобов'язань померлого ФОП за останній незавершений звітний період, якщо декларація не була подана у зв'язку зі смертю підприємця. Тому порядок визначення таких зобов'язань закон окремо не регулює.
Смерть ФОП не припиняє майнових прав та обов'язків, які існували на день його смерті.
Якщо контрагенти заборгували підприємцю кошти або, навпаки, сам ФОП мав непогашені борги, такі права вимоги та обов'язки входять до складу спадщини і переходять до спадкоємців у порядку, встановленому цивільним законодавством (ст. 1216, 1218 Цивільного кодексу України, далі – ЦКУ).
До складу спадщини входить право вимагати від боржників виконання їхніх грошових зобов'язань перед померлим ФОП. Це означає, що після оформлення права на спадщину спадкоємці набувають права вимагати від покупців, замовників та інших контрагентів сплати коштів, які належали померлому підприємцю.
Так само до спадщини входять і майнові обов'язки померлого ФОП.
Якщо на день смерті залишилася непогашена заборгованість перед постачальниками, підрядниками, орендодавцями, банками чи іншими кредиторами, такі вимоги можуть бути пред'явлені спадкоємцям. При цьому спадкоємці відповідають за боргами спадкодавця лише в межах вартості майна, яке вони успадкували, та пропорційно своїм часткам у спадщині (ст. 1281, 1282 ЦКУ).
Окремо слід сказати про розрахунки з працівниками.
Якщо на день смерті ФОП залишилася невиплачена заробітна плата, компенсація за невикористані дні щорічної відпустки або інші належні працівникам виплати, такі зобов'язання не припиняються. Працівники мають право заявити свої вимоги до спадкоємців у порядку, встановленому цивільним законодавством для вимог кредиторів спадкодавця, а спадкоємці відповідають за такими вимогами в межах вартості прийнятої спадщини (ст. 1281, 1282 ЦКУ).
Слід враховувати, що до моменту прийняття спадщини особа ще не набуває статусу спадкоємця у повному обсязі, а тому вимагати виконання зобов'язань або, навпаки, погашати борги померлого ФОП до оформлення спадкових прав, як правило, не слід.
Після спливу шестимісячного строку для прийняття спадщини та отримання свідоцтва про право на спадщину саме спадкоємці стають належними учасниками відповідних правовідносин (ст. 1270, 1296 ЦКУ). Про право на спадщину саме спадкоємці стають належними учасниками відповідних правовідносин (ст. 1270, 1296 ЦКУ).
Досить поширена ситуація: підприємство отримало від ФОП товари чи послуги, але до моменту розрахунку підприємець помер.
На цей момент ФОП уже припинено, а його банківські рахунки заблоковані або закриті. Виникає питання:
Чи можна перерахувати кошти на старий рахунок ФОП, чи потрібно утримувати ПДФО і військовий збір, якщо виплата здійснюється вже після його смерті?
У такій ситуації перераховувати кошти на рахунок померлого ФОП не можна. Після смерті фізичної особи право вимоги заборгованості входить до складу спадщини, а отже кредитором стає вже не ФОП, а його спадкоємці (ст. 1216, 1218 ЦКУ).
Тому підприємству слід дочекатися, поки спадкоємці оформлять свої спадкові права та нададуть свідоцтво про право на спадщину. Саме після цього заборгованість може бути виплачена спадкоємцю або кільком спадкоємцям відповідно до їхніх часток у спадщині.
При цьому підприємство не повинно утримувати із такої виплати ПДФО та військовий збір. Для спадкоємця ці кошти є не оплатою за товари чи послуги, а майном, одержаним у порядку спадкування. Оподаткування спадщини регулюється статтею 174 ПКУ, а особами, відповідальними за сплату податку, є самі спадкоємці (п. 174.3 ПКУ). Отже, підприємство в цьому випадку не виконує функції податкового агента щодо ПДФО та військового збору.
Водночас сам факт виплати необхідно відобразити у додатку 4ДФ. ДПС роз'яснила, що така виплата відображається за реєстраційним номером облікової картки платника податків спадкоємця, якому виплачено кошти, із ознакою доходу «127».
Оскільки дохід був нарахований ще за життя ФОП, у додатку 4ДФ заповнюється лише графа 3 «Сума виплаченого доходу». Графа 3а «Сума нарахованого доходу», а також графи щодо ПДФО і військового збору не заповнюються, оскільки податки при такій виплаті не утримуються. Такий підхід викладено у роз'ясненні ДПС від 17.10.2025.
Після смерті ФОП підприємницька діяльність припиняється, але майно, яке використовувалося у бізнесі, нікуди не зникає. Обладнання, товари, транспортні засоби, виробничі запаси, тварини, нерухомість та інші активи залишаються звичайною приватною власністю померлого і входять до складу спадщини (ст. 1216, 1218 ЦКУ).
Саме тому після смерті ФОП виникає практична проблема. Продовжувати підприємницьку діяльність від імені померлого вже не можна, але багато видів майна потребують постійного догляду або невідкладних дій. Це стосується, зокрема, тварин, тепличного господарства, посівів, швидкопсувних продуктів, пального, газу, хімічних речовин, а також іншого майна, яке може бути знищене або втратити свою вартість, якщо його залишити без нагляду.
Саме для таких випадків цивільне законодавство передбачає не продовження підприємницької діяльності, а охорону та управління спадковим майном. Якщо у складі спадщини є майно, яке потребує постійного догляду, утримання або вчинення інших фактичних чи юридичних дій, нотаріус укладає договір на управління спадщиною. Управитель має право вчиняти дії, необхідні для збереження спадкового майна, до моменту прийняття спадщини спадкоємцями (ст. 1285 ЦКУ, ст. 61 Закону України від 02.09.1993 №3425-XII «Про нотаріат», далі – Закон №3425).
На практиці це означає, що управитель може організувати годівлю тварин, придбання кормів, забезпечення ветеринарного обслуговування, охорону майна, оплату необхідних комунальних послуг, укласти договори щодо безпечного зберігання небезпечних речовин або виконати інші дії, без яких збереження спадкового майна буде неможливим. Такі дії спрямовані не на продовження підприємницької діяльності, а виключно на збереження майна до моменту оформлення спадкових прав.
Окремої уваги потребують товари, які швидко псуються.
Нотаріус під час вжиття заходів щодо охорони спадкового майна має право передати продукти харчування спадкоємцям, а за їх відсутності – відповідним організаціям для реалізації або вчинити інші дії, передбачені главою 9 розділу ІІ Порядку вчинення нотаріальних дій нотаріусами України, затвердженого наказом Мін'юсту від 22.02.2012 №296/5.
Витрати, пов'язані з охороною, утриманням або управлінням спадковим майном, здійснюються за рахунок майна спадкодавця. Якщо цього майна або коштів недостатньо, такі витрати можуть бути здійснені спадкоємцями з подальшим розподілом між ними пропорційно до отриманих часток у спадщині (ч. 4 ст. 1283 ЦКУ). Крім того, для покриття витрат, пов'язаних з охороною спадкового майна, нотаріус має право дати розпорядження банку про видачу коштів із рахунків спадкодавця у випадках і порядку, передбачених статтею 64 Закону №3425.
Смерть ФОП сама по собі не припиняє договір оренди, якщо підприємець був орендодавцем. Після смерті власника нерухомості його права та обов'язки за договором переходять до спадкоємців, тому орендар не зобов'язаний звільняти приміщення лише через смерть орендодавця (ст. 770, 1216, 1218 ЦКУ).
Це правило пояснюється досить просто. Предметом спадкування є не лише саме майно, а й майнові права та обов'язки, які належали спадкодавцю на момент відкриття спадщини і не припинилися у зв'язку з його смертю (ст. 1218 ЦКУ). Право вимагати сплату орендної плати належить саме до таких майнових прав.
Крім того, стаття 770 ЦКУ спеціально передбачає, що у разі зміни власника речі, переданої у найм, до нового власника переходять права та обов'язки наймодавця. Після оформлення спадщини саме спадкоємці стають новими орендодавцями без необхідності укладати новий договір оренди, якщо інше прямо не передбачено самим договором.
Інша ситуація виникає у період між смертю ФОП та оформленням спадщини. У цей час орендар не має права перераховувати орендну плату на банківський рахунок померлого ФОП. Разом із тим сам договір продовжує діяти, тому орендна плата продовжує нараховуватися відповідно до його умов.
Після оформлення спадщини накопичена сума орендної плати виплачується спадкоємцю (або кільком спадкоємцям відповідно до їхніх часток у спадщині). Оскільки така виплата здійснюється вже не підприємцю, а звичайній фізичній особі, підприємство виступає податковим агентом і утримує із суми орендної плати податок на доходи фізичних осіб та військовий збір у загальному порядку. У додатку 4ДФ така виплата відображається за реєстраційним номером облікової картки платника податків спадкоємця з ознакою доходу «196» як дохід від надання майна в оренду.
До 2022 року законодавство фактично не визначало порядок звільнення працівників у разі смерті роботодавця – ФОПа.
Нині ця процедура врегульована постановою КМУ від 14.10.2022 №1172, якою затверджено Порядок припинення трудового договору у разі смерті роботодавця – фізичної особи або набрання законної сили рішенням суду про визнання такої фізичної особи безвісно відсутньою чи про оголошення її померлою (далі – Порядок №1172).
Особливість цієї процедури полягає в тому, що звільнення оформляє не роботодавець, адже після його смерті це вже неможливо, а сам працівник. Для цього він може звернутися до будь-якого центру зайнятості із заявою про припинення трудового договору (п. 3 Порядку №1172).
Зразок Заяви працівника про припинення трудового договору у зв’язку зі смертю роботодавця-фізособи
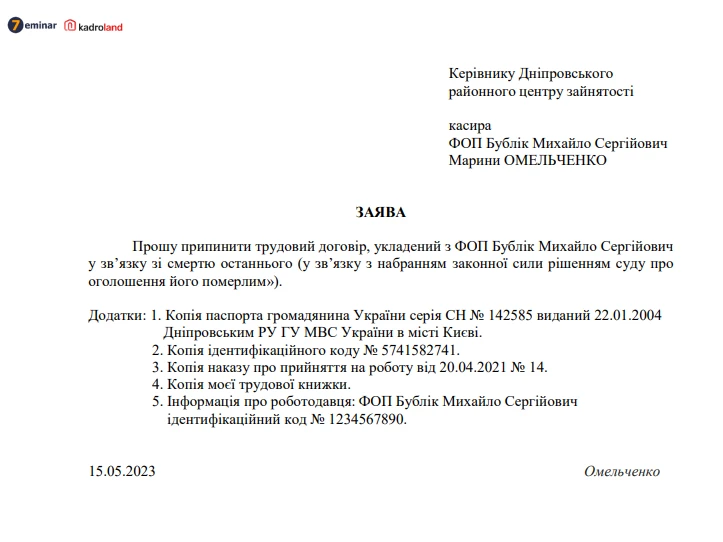
Завантажуйте зразок та шаблон Заява працівника про припинення трудового договору у зв’язку зі смертю роботодавця-фізособи
До заяви додаються документи, що підтверджують особу працівника, а також, за наявності, копія свідоцтва про смерть роботодавця, примірник трудового договору або наказу про прийняття на роботу. Якщо таких документів у працівника немає, можуть використовуватися відомості про трудову діяльність із Реєстру застрахованих осіб. За наявності подається і трудова книжка (п. 3 Порядку №1172).
Датою припинення трудового договору вважається день подання працівником відповідної заяви до центру зайнятості. Саме ця дата і буде датою звільнення, незалежно від того, коли настала смерть роботодавця (п. 5 Порядку №1172).
У день отримання заяви центр зайнятості самостійно повідомляє про припинення трудового договору ПФУ та ДПС. Працівнику не потрібно окремо звертатися до цих органів (п. 4 Порядку №1172).
Після отримання відповідної інформації ПФУ протягом трьох робочих днів вносить відомості про припинення трудових відносин до Реєстру застрахованих осіб (п. 6 Порядку №1172).
Якщо працівник веде паперову трудову книжку, центр зайнятості на його вимогу вносить до неї запис про звільнення із зазначенням підстави – пункт 8-1 частини першої статті 36 Кодексу законів про працю України. Такий запис може бути внесений не раніше ніж через три робочі дні після подання заяви (п. 7 Порядку №1172).
Слід звернути увагу, що наведений порядок регулює лише припинення трудових відносин та внесення відповідних відомостей до державних реєстрів. Питання виплати працівникам нарахованої, але не виплаченої заробітної плати, компенсації за невикористані дні відпустки та інших належних їм сум вирішуються за загальними правилами спадкового законодавства. Такі вимоги є майновими вимогами кредиторів спадкодавця і можуть бути пред'явлені спадкоємцям, які прийняли спадщину, у межах вартості успадкованого майна (ст. 1281, 1282 ЦКУ).
Оформлення звільнення не означає автоматичного проведення остаточного розрахунку з працівником. Після смерті роботодавця-ФОП особа, яка могла б нарахувати заробітну плату, компенсацію за невикористані дні відпустки чи інші належні працівникові виплати, фактично відсутня. Тому на практиці виникає ще одна проблема – хто має провести остаточний розрахунок.
Спеціального порядку для таких випадків законодавство не встановлює. Якщо після смерті ФОП спадкоємці приймуть спадщину, саме до них працівники можуть пред'явити свої вимоги щодо виплати належних сум як до спадкоємців боржника. Такі вимоги заявляються у порядку, передбаченому статтею 1281 ЦКУ. Кредитор спадкодавця має пред'явити свої вимоги спадкоємцю не пізніше шести місяців із дня, коли він дізнався або міг дізнатися про одержання спадкоємцем свідоцтва про право на спадщину. Якщо кредитор не знав і не міг знати про прийняття спадщини, він має право заявити свої вимоги протягом шести місяців із дня одержання спадкоємцем свідоцтва про право на спадщину (ст. 1281 ЦКУ). Спадкоємці відповідають за такими вимогами лише в межах вартості успадкованого майна (ст. 1282 ЦКУ).
До таких вимог належать не лише нарахована, але не виплачена заробітна плата, а й компенсація за невикористані дні щорічної відпустки та інші виплати, право на які виникло у працівника до припинення трудових відносин.
Окремо слід сказати про допомогу по тимчасовій непрацездатності. Якщо страховий випадок настав ще за життя роботодавця, але на день його смерті лікарняний не був оплачений, спеціального механізму призначення та виплати такої допомоги законодавство не містить. Зокрема, ніхто не може подати заяву-розрахунок від імені померлого роботодавця до Пенсійного фонду України. На сьогодні нормативні акти не врегульовують порядок дій у такій ситуації, тому питання отримання працівником допомоги по тимчасовій непрацездатності фактично залишається невирішеним.
Шаблони та зразки документів:
Заява працівника про припинення трудового договору у зв’язку зі смертю роботодавця-фізособи
Заява про повернення помилково та/або надміру сплачених сум грошових зобов’язань та пені
Читайте більше:
Смерть ФОП: що робити з бізнесом та як анулюються ліцензії на алкоголь та тютюн
Смерть ФОП: покрокова інструкція для спадкоємців щодо закриття бізнесу та розрахунку з працівниками
Перетворення приватного підприємства на ТОВ не означає автоматичного анулювання його реєстрації платником ПДВ. Правонаступник має пройти перереєстрацію за формою №1-ПДВ, при цьому дата реєстрації та індивідуальний податковий номер не змінюються. Також у разі дотримання процедури перереєстрації не виникає обов’язку нараховувати ПДВ за правилами п. 184.7 ПКУ, а електронний рахунок і показники СЕА ПДВ продовжують діяти. Окремі правила передбачені для перенесення від’ємного значення ПДВ до правонаступника через додаток Д2 до декларації
Батько подає деку на податкову знижку. Які документи потрібно додати до декларації? Чи можна додати квитанцію про сплату за навчання мамою? Усі квитанції про оплату (їх 7 шт.) є на батька, у 2025 році одна на маму, а договір підписаний з батьком
Положення НБУ №148 встановлює граничні суми розрахунків готівкою, однак передбачає низку винятків. Обмеження не поширюються, зокрема, на розрахунки суб’єктів господарювання з бюджетами та державними цільовими фондами, добровільні пожертвування і благодійну допомогу, використання готівки на відрядження та виплати, пов’язані з оплатою праці. Окремий виняток передбачений для готівкових коштів із фондів, створених на виконання законодавства про НАБУ, БЕБ та ДБР
ФОП має два рахунки: один у банку, другий – у NovaPay для отримання післяплати. Чи вважаються кошти, що надходять на обидва рахунки, доходом ФОП та чи потрібно сумувати ці надходження при заповненні декларації платника єдиного податку?

Державна податкова служба представила «Податковий довідник інвестора» – практичний гайд для українських та іноземних інвесторів, які працюють або планують працювати в Україні. У ньому зібрано інформацію про ключові податки, реєстрацію та взяття на облік, подання звітності, цифрові сервіси ДПС, податкові пільги та міжнародні угоди. Окремі розділи присвячені податковим перевіркам, відшкодуванню ПДВ, врегулюванню податкового боргу та захисту прав платників. Довідник також містить практичний FAQ із відповідями на поширені запитання інвесторів
Лікарняні, декретні та інші страхові виплати можуть чекати на новий порядок. Пенсійний фонд підготував проєкт постанови, яким пропонує затвердити Порядок призначення та здійснення страхових виплат для окремих категорій застрахованих осіб. Важливо вже зараз розібратися: кого саме стосуватиметься новий порядок, у яких випадках виплати призначатиме Пенсійний фонд, які документи знадобляться та що зміниться для роботодавця, якщо підприємство ліквідовується або працівник втрачає можливість отримати виплату у звичайному порядку. Розбираємо проєкт нового Порядку та дивимося, що він змінює для бухгалтера, роботодавця і застрахованої особи
Фізичні особи – підприємці першої або другої групи, які зареєстровані на територіях бойових дій або тимчасово окупованих РФ, можуть не сплачувати військовий збір. Контролюючий орган автоматично скасовує нарахування в інтегрованій картці платника (ІКП) після граничного терміну сплати

Уряд розширив програму страхування воєнних ризиків для бізнесу та спростив механізм отримання компенсацій. До територій підвищеного ризику включено Київ і Київську область, тому підприємства в цих регіонах можуть претендувати на часткову компенсацію вартості пошкодженого або знищеного майна, а також страхових премій за договорами страхування від воєнних ризиків. Підтримка охоплює збитки, спричинені безпосереднім або опосередкованим впливом ракет, дронів, авіабомб, артилерії, уламків, а також пожежами, вибухами й ударною хвилею внаслідок бойових дій
Керівник підприємства може нести адміністративну відповідальність за неподання до ТЦК інформації про транспортні засоби та техніку, навіть якщо фактично цю звітність готує або подає інший працівник. У справі №161/8465/26 суд звернув увагу, що така інформація має подаватися керівниками підприємств двічі на рік – до 20 червня та 20 грудня. Посилання керівниці на перебування у відпустці суд не прийняв, оскільки керівниця товариства вона мала проконтролювати подання регулярної звітності
В Україні стартував прийом заявок на отримання фінансової допомоги для малого та середнього бізнесу в межах програми BLOOM. Підприємці можуть залучити від 17 000 до 30 000 доларів США на розвиток бізнесу, придбання обладнання та створення або збереження робочих місць. Подати заявку можуть ФОП і юридичні особи з 11 областей України до 30 вересня 2026 року
ФОП на третій групі єдиного податку може використовувати банківські метали у господарській діяльності як сировину для виробництва ювелірних виробів за умови дотримання вимог Податкового кодексу. Водночас законодавство про спрощену систему не містить прямої заборони на придбання єдинником банківських металів. Окреме питання виникає щодо способу оплати: чи можна придбати метали безпосередньо з підприємницького рахунку, чи кошти спочатку потрібно переказати на рахунок для власних потреб. Для остаточного визначення правомірності такої операції потрібне окреме роз’яснення НБУ з урахуванням правил використання рахунків ФОП
Під час заповнення Таблиці даних платника ПДВ важливо правильно розмежувати інформацію про придбання та постачання. В одному рядку Таблиці одночасно заповнювати графи щодо придбання (отримання) та постачання (виготовлення) не допускається
ФОП виплатив зарплату за липень місяць 05 серпня, виплатив аванс 20 серпня і виплатив зарплату 05 вересня. Всі податки сплатив 15 вересня 2026 року. Суми несплачених податків такі: липень ПДФО – 544,79, ВЗ 151,33, ЄСВ – 665,86, серпень ПДФО – 2610,00, ВЗ – 725,00, ЄСВ – 3190,00. Які штрафні санкції і яка пеня буде за таки порушення? Чи є у цього порушення термін давності?
Реєстрація РРО передбачає не лише подання заяви за формою №1-РРО, а й правильне зазначення даних про господарську одиницю, де використовуватиметься касова техніка. Перед поданням заяви потрібно переконатися, що відповідний об’єкт уже відображений у формі №20-ОПП. Особливу увагу слід приділити ідентифікатору об’єкта оподаткування: він має збігатися у формах №1-РРО та №20-ОПП

Україна має адаптувати правила реєстрації платників ПДВ до вимог Європейського Союзу, що може вплинути і на оподаткування ФОП. За словами заступниці міністра фінансів Світлани Воробей, для обов’язкової реєстрації пропонується встановити поріг на рівні 85 тис. євро в еквіваленті, а не 1 млн грн. Водночас конкретний механізм визначення порогу ще має бути закріплений у законодавстві