


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ТОВ. Звільняємо працівника з інвалідністю з 14.04.2026 Нараховано на день звільнення 9503,35 грн. ПДФО – 1710,60, ВЗ – 475,17 грн. На руки (чиста зарплата) – 7317,58. ЄСВ (8,41%) – 799,23. Підкажіть, будь ласка, як, враховуючи ці дані, заповнити Довідку-розрахунок в податкову (для банку), щоб пропустили платіж, з урахуванням того що ЄСВ не 22%
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Заповнюйте довідку-розрахунок за алгоритмом:
У рядку 1 «Заробітна плата, зазначена в платіжній інструкції або грошовому чеку» зазначається сума заробітної плати, що вказана у платіжній інструкції, тобто чиста сума заробітної плати після вирахування податків – 7317,58 грн.
У рядку 1.1 «Заробітна плата, що перевищує максимальну величину, з якої справляється єдиний внесок» зазначається сума перевищення максимальної величини фактичних витрат на оплату праці найманих працівників (у 2026 році – 172940,00 грн), яка зменшена на суму відрахувань податків та інших обов’язкових платежів. (на 23%, тобто на розмір ПДФО та військового збору).
У рядку 1.2 «Заробітна плата працюючих інвалідів» зазначається сума заробітної плати осіб з інвалідністю зменшена на суму відрахувань податків та інших обов’язкових платежів – 7317,58 грн.
У рядку 2 «22% х (р. 1 – р. 1.1 – р. 1.2)» здійснюється розрахунок 22% від різниці рядків 1, 1.1 та 1.2. При формуванні довідки-розрахунку в електронній формі розрахунок зазначеного рядка здійснюється автоматично на підставі даних, заповнених в рядках 1, 1.1 та 1.2.
У рядку 3 «8,41% х р. 1.2» здійснюється розрахунок 8,41% від суми, зазначеної у рядку 1.2. В електронній формі заповнюється автоматично – 615,41 грн.
У рядку 4 «Переплата єдиного внеску» відображається сума переплати ЄСВ, тобто за мінусом авансових платежів, здійснених до дня отримання коштів в установах надавача платіжних послуг за поточний звітний період та у поточному звітному періоді. Тобто відображається фактична сума переплати за даними бухобліку.
У рядку 5 «Сума єдиного внеску, яка зазначається в платіжній інструкції та підлягає перерахуванню (р. 2 + р. 3 – р. 4)» здійснюється розрахунок суми ЄСВ, що підлягає перерахуванню. При формуванні довідки-розрахунку в електронній формі розрахунок зазначеного рядка здійснюється автоматично на підставі даних рядків 2, 3 та 4, з можливістю внесення змін платником ЄСВ, у разі незгоди з автоматичним розрахунком 615,41 грн.
У першому полі «Інформація для надавача платіжних послуг» відображається заробітна плата, зазначена у платіжній інструкції - 7317,58 грн.
У другому полі зазначається дата, номер і сума платіжної інструкції на сплату ЄСВ, яка не може бути менша за суму показника у рядку 5. Поле заповнюється наступним чином: 14.04.2026, номер платіжної інструкції, 799,23.
Поле «Інформація для надавача платіжних послуг» є обов’язковим для заповнення платником ЄСВ. Незаповнення зазначеного поля є підставою для відмови у погодженні довідки-розрахунку контролюючим органом.
В шапці довідки обов'язково має бути номер рахунку, з якого проводиться виплата, і найменування надавача платіжних послуг (банку).
При заповненні довідки скористайтесь роз’ясненням ДПС з прикладами заповнення довідки-розрахунку.
Читайте більше:
Довідка-розрахунок нарахування та сплати ЄСВ
Алгоритм складання довідки-розрахунку для підтвердження зниженої ставки ЄСВ
ЄСВ у 2026 році: платники, ставки, порядок сплати та розрахунку
Довідка-розрахунок ЄСВ для банку
Розрахунок роботодавцем єдиного внеску працівнику, який працює неповний робочий день
ФОП прийняв 01 жовтня працівника. Так як військовий облік не веде, ВОД не вимагав. Працівник вже працює і немає паперового ВОД, а Резерв+ не завантажує, тому мабуть у розшуку. Які дії ФОПА? Якщо без ВОД працівник, які штрафи чи наслідки саме ФОПУ будуть?
Верховна Рада прийняла в першому читанні законопроєкт, який пропонує суттєво обмежити можливості судів отримувати певну категорію банківської інформації. Але чи стосується це звичайного бізнесу та ФОП? Розбираємо, що насправді передбачає документ і чого від нього не слід очікувати
Державна податкова служба України надала індивідуальну податкову консультацію щодо визначення бази оподаткування ПДВ під час реалізації власноруч вирощеної сільськогосподарської продукції за ціною, нижчою за її собівартість. Приводом для роз’яснення стало звернення агропідприємства, яке через погодні умови та низьку якість урожаю минулого року опинилося у ситуації, коли ринкова ціна реалізації продукції виявилася нижчою за її собівартість
Із 1 липня 2025 року ПФУ офіційно здійснює виплату 39 видів державних соціальних допомог, серед яких – фінансування відпускних для працівників, постраждалих від аварії на ЧАЕС. Щоб отримати кошти з бюджету на такі виплати у 2027 році, підприємствам потрібно вчасно поновити реєстрацію в ПФУ та подати комплект документів до 30 жовтня

Якщо при накладенні КЕП на електронний документ у програмі «ІІТ Користувач ЦСК-1» виникає помилка «Відсутня позначка часу», користувач може самостійно змінити налаштування програми. ДПС пояснила, як увімкнути отримання позначки часу та обрати актуальний сертифікат TSP-сервера
12 жовтня 2026 року Верховна Рада прийняла в другому читанні та в цілому Закон №10147 про безпеку та охорону здоров’я працівників на роботі. Реформа передбачає перехід від формального виконання вимог охорони праці до системного управління професійними ризиками. Що зміниться для роботодавців, кадровиків і фахівців з охорони праці? Розбираємо ключові новації, що перевірити вже зараз і чому не варто поспішати переписувати всі внутрішні документи до набрання Законом чинності
Федерація роботодавців України закликала уряд призупинити ухвалення проєкту постанови, який передбачає посилення правил бронювання військовозобов’язаних. У ФРУ попереджають, що скорочення лімітів бронювання для окремих підприємств ОПК і комунальної сфери, а також можливий перегляд статусу критично важливих підприємств можуть призвести до дефіциту кадрів і зупинення виробництв. Натомість Федерація пропонує зосередитися на боротьбі з незадекларованою працею та провести консультації з бізнесом перед запровадженням нових правил. Водночас СУП повідомила, що звернеться до профільного міністерства, щоб з’ясувати, чи дійсно готуються відповідні зміни та що саме вони передбачатимуть
Державна податкова служба України надала індивідуальну податкову консультацію щодо права юридичних осіб – платників єдиного податку 3 групи (за ставкою 5 %, без ПДВ) укладати договори про спонсорство, розміщувати інформацію про спонсора та отримувати за це грошові кошти
Українські експортери мають дотримуватися граничних строків розрахунків із нерезидентами, установлених НБУ. Загальний строк становить 180 календарних днів, але для окремих товарів діють спеціальні строки – від 120 до 270 днів залежно від коду УКТ ЗЕД і дати здійснення операції. За прострочення валютних розрахунків передбачено пеню в розмірі 0,3% суми заборгованості за кожен день, але не більше суми боргу. Розглянемо, як визначити граничний строк розрахунків, коли банк завершує валютний нагляд і яка відповідальність загрожує за порушення
Верховна Рада прийняла в першому читанні законопроєкт №16037-д, який має спростити адміністрування ПДВ. Документ пропонує автоматичне заповнення податкової звітності та накладних на основі даних ДПС, а також дозволяє ФОП – платникам ПДВ самостійно обирати місячний або квартальний звітний період. Крім того, планують підвищити з 100 тис. грн до 1 млн грн поріг від’ємного значення ПДВ або бюджетного відшкодування, що може стати підставою для позапланової документальної перевірки
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком
Евакуація має завершуватися не виїздом із небезпечної території, а фактичним поселенням людини в безпечному місці. Мінрозвитку презентувало проєкт змін до постанови КМУ №841, який передбачає попереднє резервування житла, підбір місця проживання з урахуванням потреб родини та можливість отримати допомогу навіть без документів. Також потреби евакуйованих планують оцінювати протягом першої доби в транзитному центрі, щоб уникнути повторних процедур
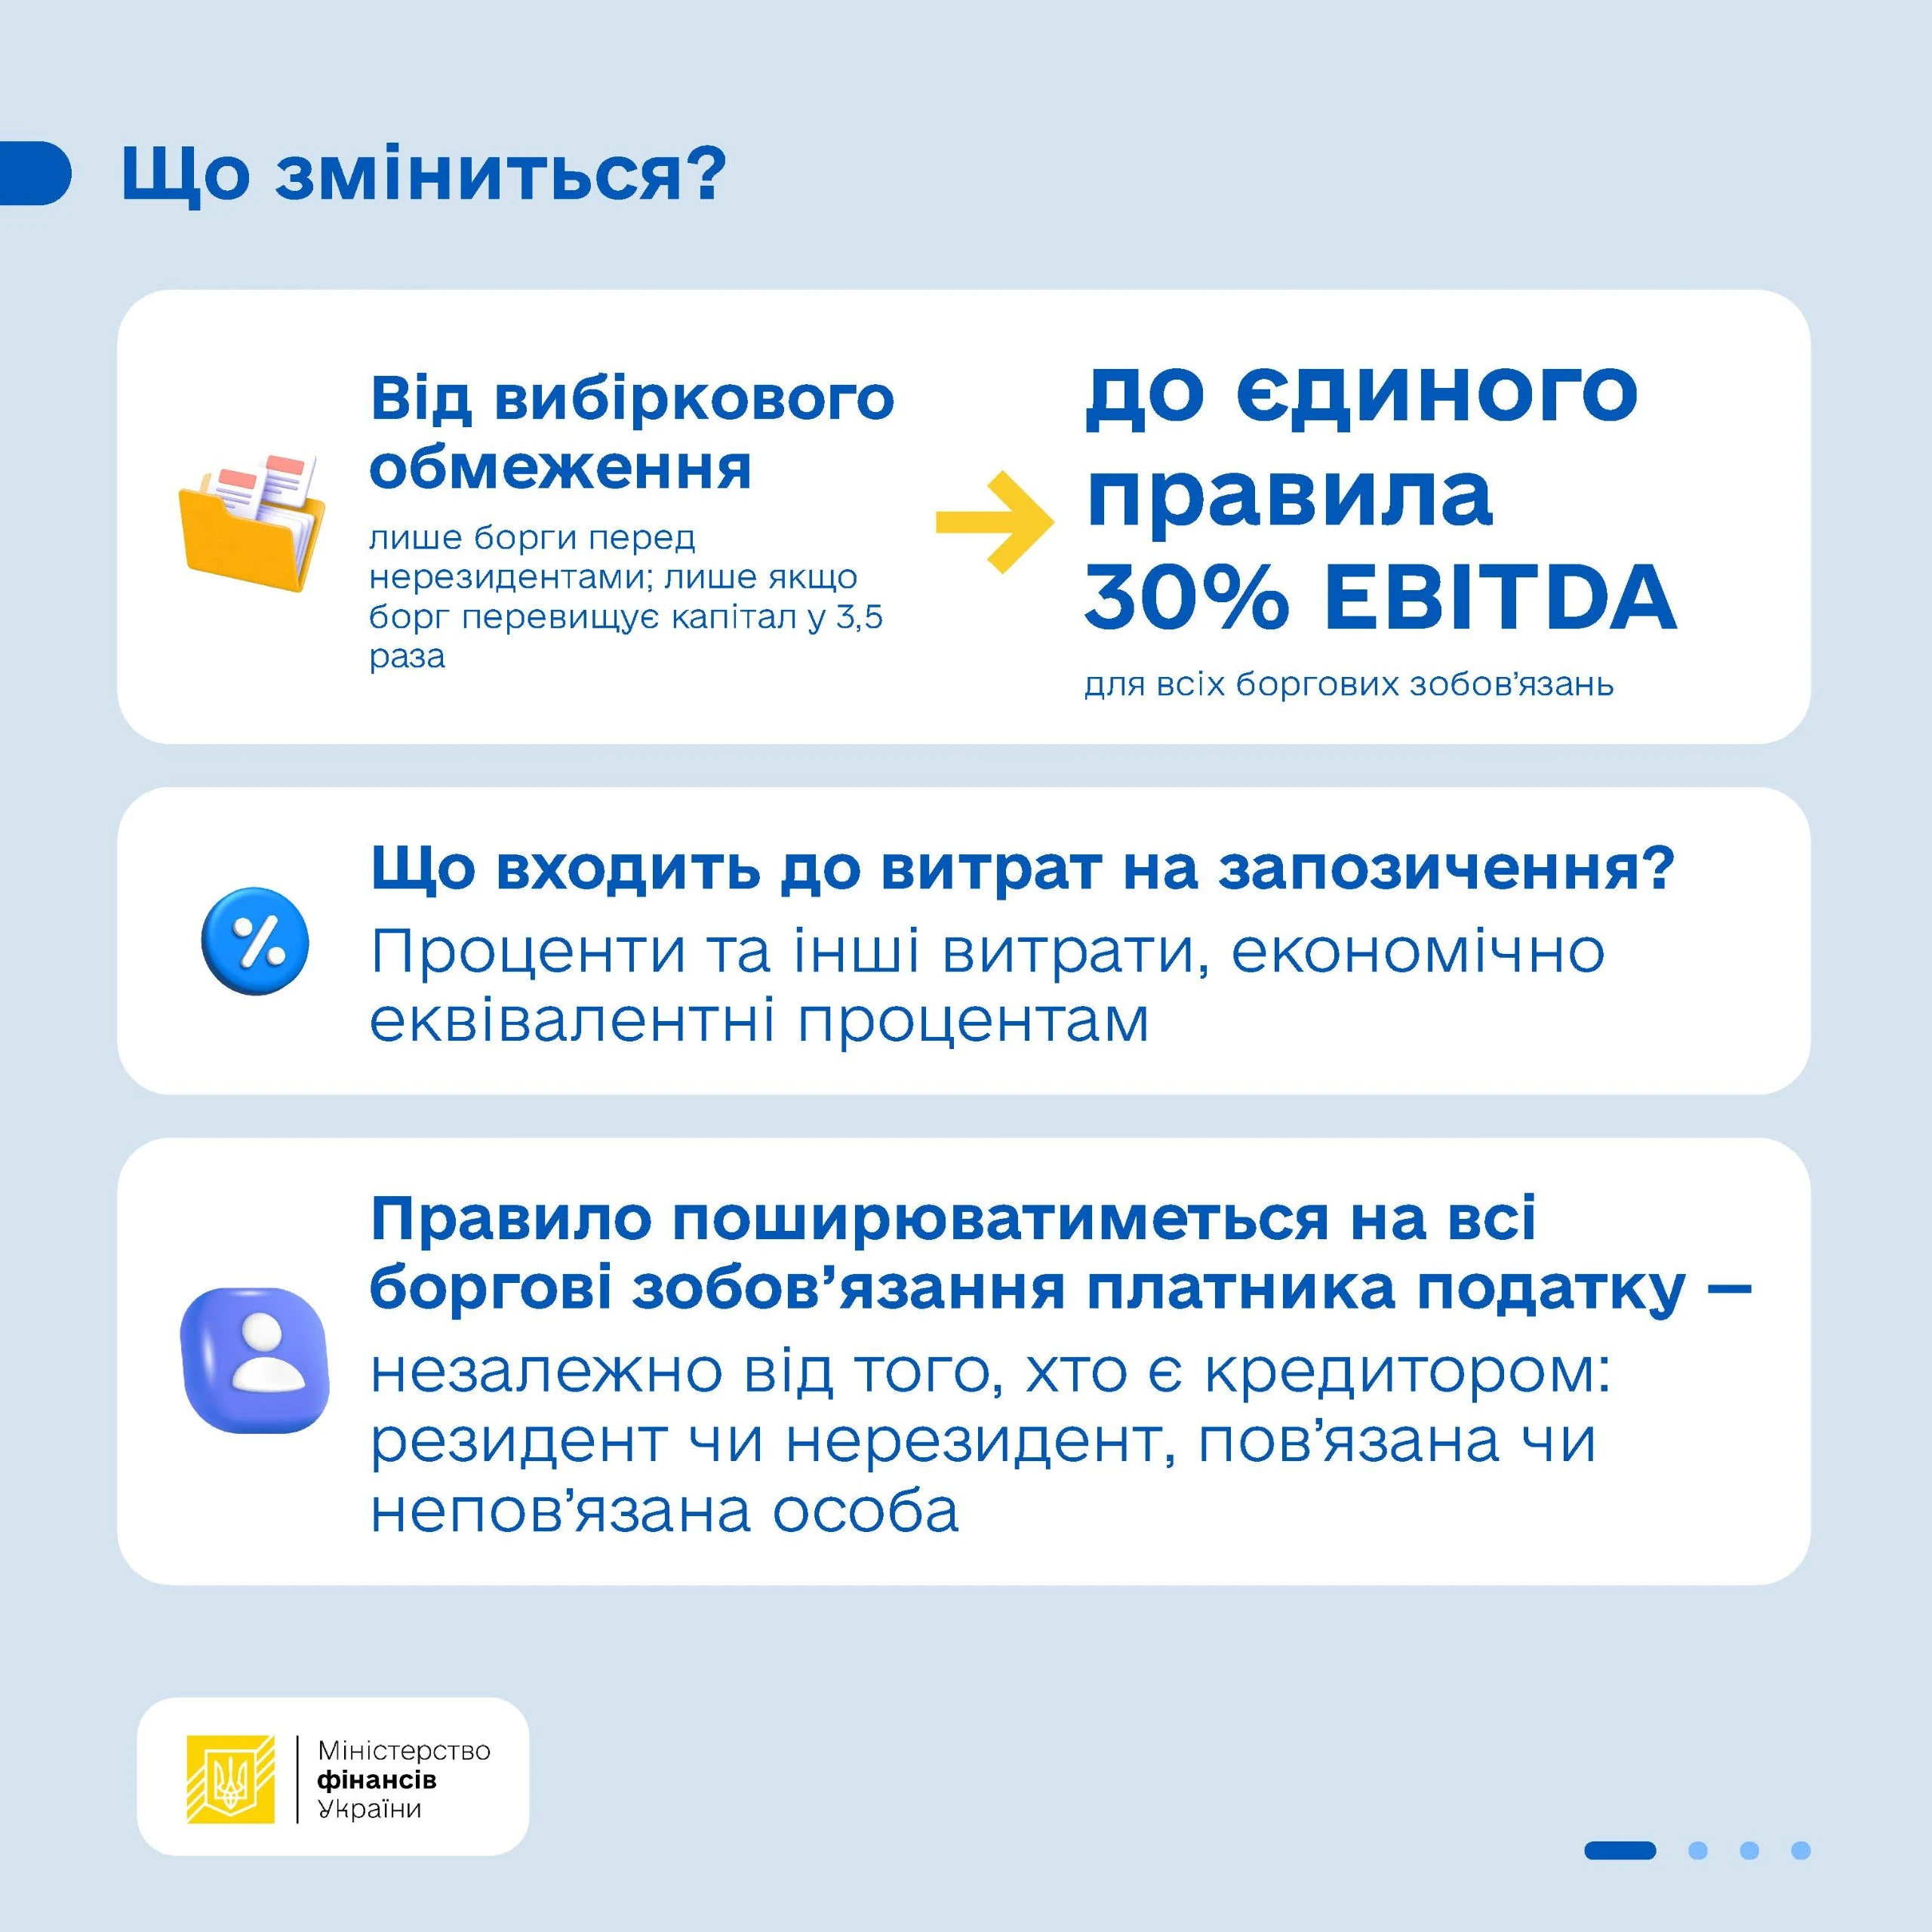
Верховна Рада прийняла за основу законопроєкт №16036 про нові правила обмеження витрат на запозичення відповідно до стандартів ЄС. Документ пропонує поширити обмеження на всі боргові зобов’язання незалежно від того, хто є кредитором, зберігши ліміт у 30% EBITDA. Водночас передбачено винятки, порогові суми та можливість перенесення неврахованих витрат на майбутні періоди. Нові правила планують застосовувати з 1 січня 2028 року
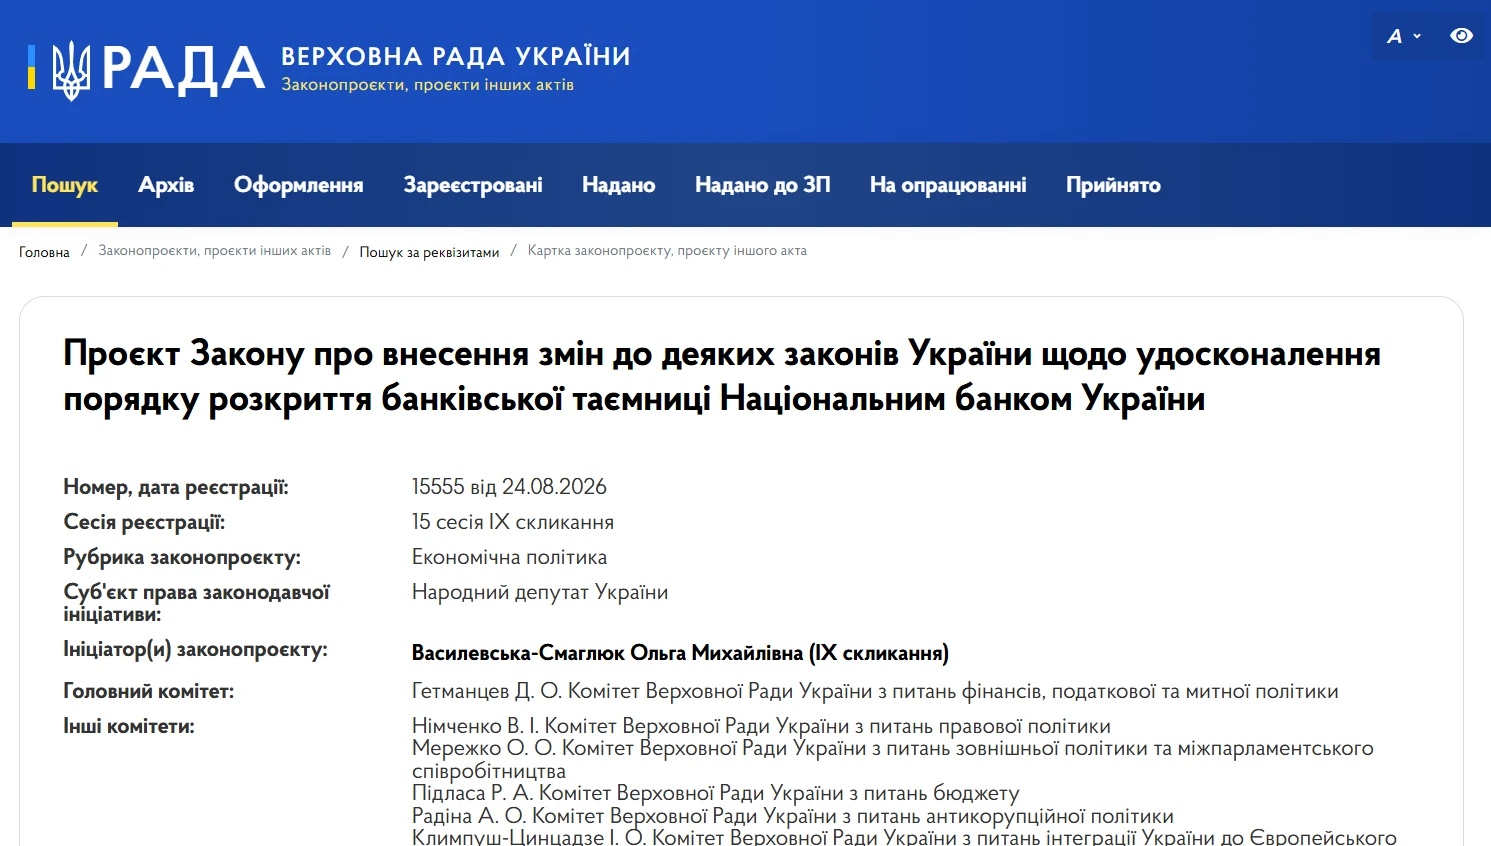
Верховна Рада 13 жовтня 2026 року прийняла в першому читанні законопроєкт №15555 про вдосконалення порядку розкриття банківської таємниці НБУ. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
У Верховній Раді зареєстрували законопроєкт №16139, який стосується повноважень Національної поліції під час заходів оповіщення військовозобов’язаних. Автор документа пропонує змінити норму про можливість адміністративного затримання та доставлення громадян до ТЦК та СП, а також передбачити, що поліція може, а не зобов’язана брати участь у таких заходах
Електронну простежуваність обігу алкогольних напоїв, тютюнових виробів та рідин для електронних сигарет можуть запровадити пізніше. Відповідний законопроєкт передбачає перенесення дати повноцінного запуску Електронної системи з 1 листопада 2026 року на 1 липня 2027 року. 10.09.2026 Комітет рекомендував ВРУ перенести терміни запровадження еАкцизу на 1 липня 2027 року і прийняти цей законопроєкт одразу і в цілому. Таким чином, 13.10.2026 року депутати проголосували «за», то документ одразу направився на підпис Президенту

Юридична особа – платник єдиного податку третьої групи не звільняється від сплати земельного податку лише через факт будівництва на земельній ділянці. Пільга застосовується після введення об’єкта в експлуатацію та його використання у господарській діяльності
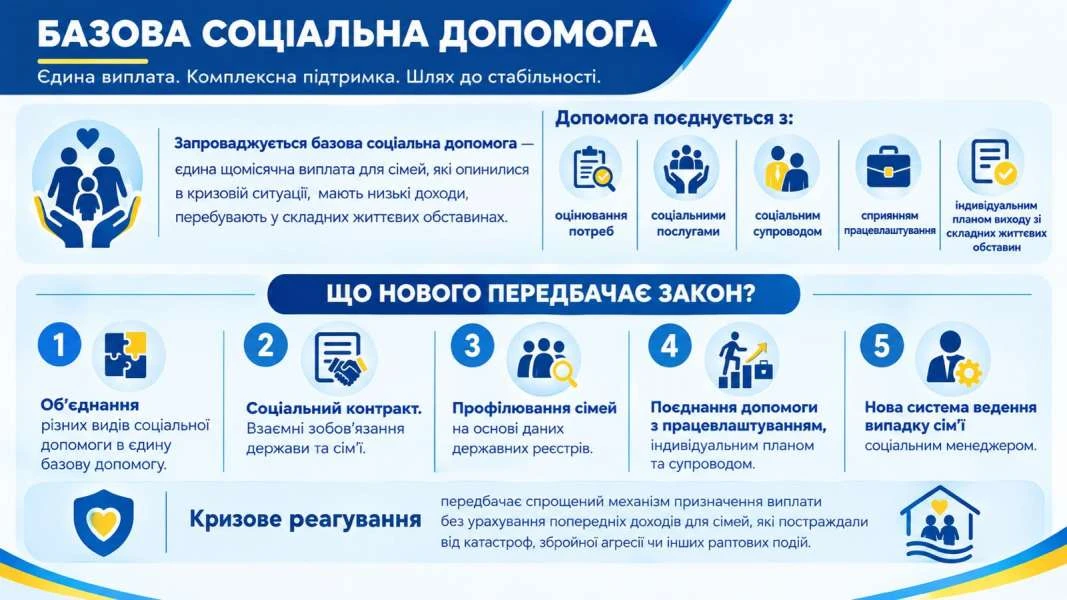
ВРУ прийняла законопроєкт №15094, який передбачає суттєву трансформацію системи соціальної підтримки у ІІ читанні. Замість кількох видів допомоги планують запровадити єдину базову соціальну допомогу, орієнтовану на найуразливіші категорії населення. Документ також визначає нові підходи до розрахунку виплат, строків їх призначення та умов отримання. Нова модель запрацює вже з 2028 року
Правила залежать від періоду роботи: до 1 січня 2004 року стаж підтверджують документами, а після цієї дати – за даними реєстру застрахованих осіб. Розглянемо, кому можуть зарахувати подвійний стаж і як до страхового стажу враховують відпустку для догляду за дитиною до трьох років