


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
ФОП можуть виправляти помилки у звітності двома способами – шляхом подання нової звітної або уточнюючої декларації. Вибір механізму залежить від того, чи сплив граничний строк подання звітності за відповідний період. Правильний спосіб виправлення дозволяє уникнути штрафів та зайвих проблем із податковою. Адвокати команди Богдана Янківа пояснюють, коли і як правильно виправляти помилки у декларації
Два типи виправлення помилок у звітності
Податкове законодавство передбачає два різні механізми виправлення помилок у поданій звітності фізичних осіб-підприємців:
Вибір між цими двома варіантами залежить виключно від одного критерію – чи закінчився граничний строк подання звітності за відповідний період.
Нова звітна декларація подається до закінчення граничного строку подання звітності. Це означає, що якщо підприємець виявив помилку в декларації, яку подав 20 січня, а граничний строк подання декларації – 9 лютого для 3 групи або 2 березня для 1 – 2 групи, він може подавати нові звітні декларації скільки завгодно разів до настання відповідного граничного строку.
Уточнююча декларація подається після закінчення граничного строку подання звітності. Якщо підприємець 3 групи виявив помилку 15 лютого, тобто після 9 лютого – граничного строку подання декларації за четвертий квартал, він вже не може подати нову звітну декларацію і повинен подавати саме уточнюючу декларацію з дотриманням особливих правил її заповнення.
Коли використовувати нову звітну декларацію
Якщо підприємець виявив, що помилково не зняв галочку про пільгу по ЄСВ, неправильно вказав дохід, забув відобразити якийсь період діяльності або допустив будь-яку іншу помилку, він просто готує нову декларацію з правильними даними та подає її замість попередньої до закінчення граничного строку.
Нову звітну декларацію можна подавати декілька разів протягом звітного періоду. Якщо підприємець подав декларацію 15 січня, виявив помилку та подав нову звітну 20 січня, потім знову виявив іншу помилку та подав ще одну нову звітну 1 лютого – це абсолютно нормально і дозволено законодавством. Податкова служба після закінчення звітного періоду візьме до уваги останню подану декларацію.
Як заповнювати нову звітну декларацію
Заповнення нової звітної декларації максимально просте і не відрізняється від заповнення звичайної звітної декларації. Єдина відмінність – при формуванні декларації в електронному кабінеті або в програмі для звітності потрібно поставити галочку, що це є нова звітна декларація.
Після вибору опції «нова звітна декларація» підприємець просто заповнює всі розділи декларації так, як вони мають виглядати правильно, з урахуванням виправлень. Не потрібно вказувати, що саме виправляється, не потрібно показувати різниці між старою та новою версією – просто заповнюється декларація з правильними даними від початку до кінця.
Наприклад, якщо підприємець у попередній декларації випадково не зняв галочку про пільгу по ЄСВ і в 21 рядку показав нарахування ЄСВ, хоча мав показати нулі, в новій звітній декларації він просто знімає цю галочку, заповнює 21 рядок нулями та подає виправлену декларацію.
Податкова автоматично прийме нову версію та проігнорує попередню після закінчення звітного періоду.
Коли подається уточнююча декларація
Уточнююча декларація подається виключно після закінчення граничного строку подання звітності за відповідний період. Якщо підприємець третьої групи виявив помилку 15 лютого, коли граничний строк 9 лютого вже минув, йому доведеться подавати уточнюючу декларацію.
Те саме стосується підприємців 1 – 2 груп, які виявили помилку після 2 березня.
Це означає, що якщо підприємець помітив помилку в нарахуванні податків та самостійно подав уточнюючу декларацію зі сплатою донарахованих сум, штрафи та пеня йому не нараховуються. Проте це правило діє лише для самостійно виявлених помилок.
Якщо помилку виявила податкова служба під час перевірки або камеральної звірки, підприємцю будуть нараховані штрафи згідно з Податковим кодексом України навіть за несвоєчасне виправлення.
Особливості заповнення уточнюючої декларації
На відміну від нової звітної декларації, уточнююча декларація має складніші правила заповнення. По-перше, при формуванні декларації в електронному кабінеті або програмі для звітності обов’язково потрібно вибрати тип документа «Уточнюючий» ще до того, як формується сама декларація.
Далі, в уточнюючій декларації обов’язково вказується період, який уточнюється. Наприклад, якщо виправляються дані за другий квартал 2025 року, в декларації має бути чітко вказано, що це уточнення за півріччя 2025 року (оскільки звітність ФОП третьої групи подається наростаючим підсумком).
Також, всі розділи основної декларації заповнюються повністю з урахуванням виправлень, так само як при поданні нової звітної декларації.
Заповнення шостого розділу уточнюючої декларації
Шостий розділ уточнюючої декларації є ключовим для правильного відображення виправлень. У цьому розділі підприємець має показати попередню суму податкових зобов’язань (ту, що була в помилковій декларації), нову суму податкових зобов’язань (виправлену) та різницю між ними.
Заповнюються наступні рядки: рядок з попередньою сумою єдиного податку, рядок з новою сумою єдиного податку, рядок з різницею (збільшення або зменшення). Те саме робиться для військового збору. Система автоматично розраховує, чи збільшується податкове зобов’язання підприємця, чи зменшується після виправлення помилки.
Це показує податковій службі, що основна декларація не має виправлень, але виправлення є в додатках. Якщо виправляється лише інформація в Додатку про ЄСВ, підприємець все одно подає повну декларацію (всі розділи основного звіту) плюс виправлений Додаток про ЄСВ.
У шостому розділі вказуються нулі за всіма рядками, що означає відсутність змін в основних податкових зобов’язаннях.
Штрафи за несвоєчасну сплату податків та виправлення
Як уже зазначалося, з 2023 року підприємці, які самостійно виявляють помилки та подають уточнюючі декларації, не підлягають штрафним санкціям, якщо виправлення відбувається до початку податкової перевірки або до того, як помилку виявила податкова служба під час камеральної звірки.
Джерело: Команда адвокатів Богдана Янківа
Неподання звітності через блекаут: алгоритм захисту без штрафів
Декларація платника єдиного податку – ФОП 1 групи: порядок заповнення
Декларація платника єдиного податку – юридичної особи 3 групи: інструкція
Декларація платника єдиного податку – ФОП 3 групи: інструкція
Декларація платника єдиного податку – ФОП 2 групи: інструкція
Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
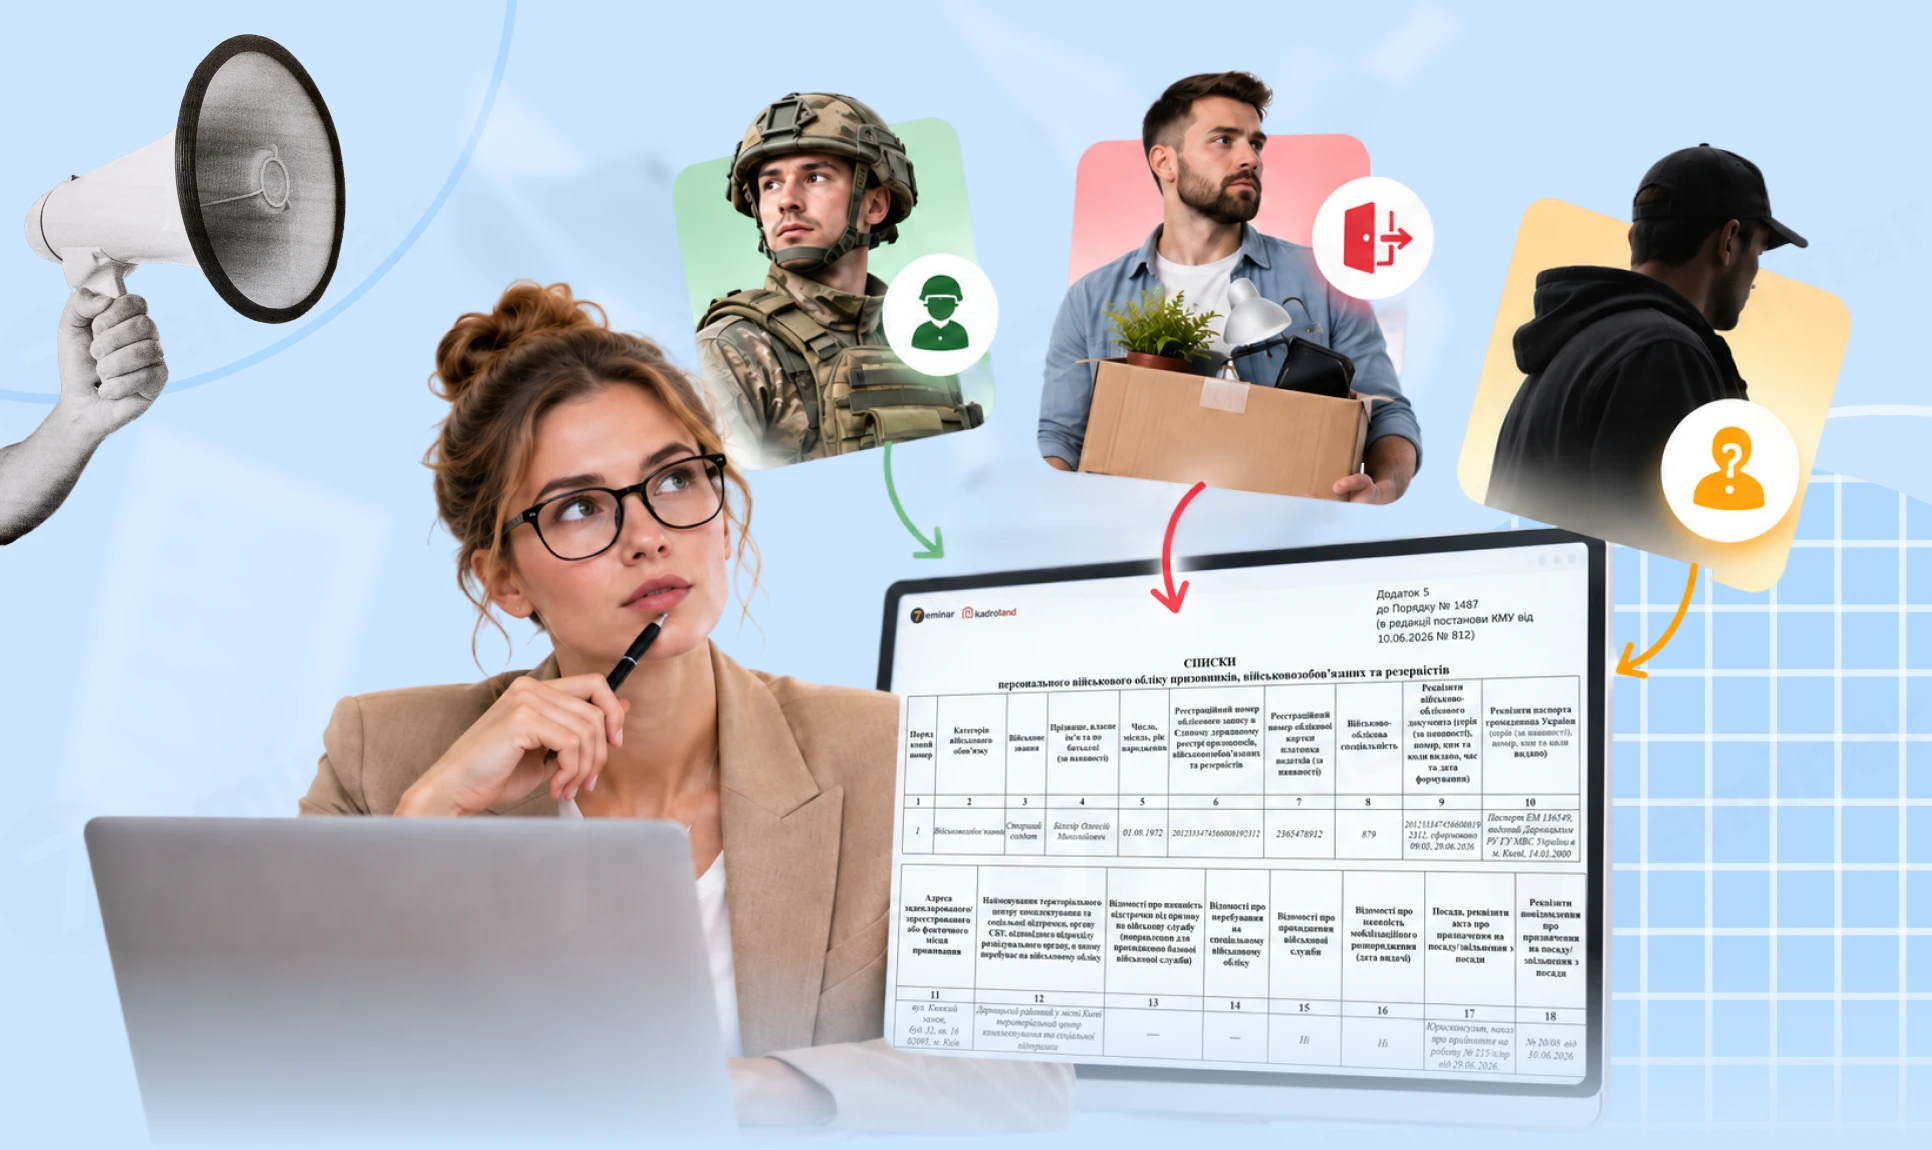
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі
Тимчасова консервація основних засобів не позбавляє підприємство права на застосування прискореної амортизації, передбаченої п. 43¹ підрозд. 4 розд. ХХ ПКУ. Водночас на період невикористання законсервованих ОЗ у господарській діяльності нарахування прискореної податкової амортизації призупиняється
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 14 жовтня портал досі не працює коректно, проте окремі користувачі можуть вже авторизуватись у послузі, але та недоступна, водночас фахівці Діявказують, що послуги відновлено. Якщо виникають труднощі з послугами варто почекати і спробувати заново
Суму компенсації обчислюйте як добуток нарахованої, але не виплаченої зарплати за відповідний місяць (після утримання податку на доходи та військового збору) і приросту індексу споживчих цін
Верховний Суд оприлюднив огляд актуальної судової практики Касаційного адміністративного суду за серпень 2026 року. У ньому зібрано правові позиції щодо військового обліку та рішень ВЛК, розрахунку штрафів за несвоєчасну реєстрацію податкових накладних, обліку господарських витрат, повідомлення про об’єкти оподаткування та інших публічно-правових спорів
Якщо продавець отримав аванс від першого покупця, склав і зареєстрував ПН, а згодом сторони уклали тристоронню угоду про заміну покупця без повернення коштів, підстав для коригування попередньої ПН та складання нової на суму авансу немає
Юридичні особи – платники єдиного податку 4 групи мають право здійснювати бартерні операції та взаємозалік без обмежень з боку Податкового кодексу України. Бартер передбачає розрахунки у негрошовій формі в межах одного договору, де кожна сторона одночасно є продавцем і покупцем
З 13 жовтня 2026 року діють оновлені правила підтвердження стажу для призначення пенсії, затверджені постановою КМУ від 07.10.2026 № 1246. Якщо трудової книжки немає, записи відсутні або документи втрачені, стаж можна підтверджувати за даними електронних реєстрів, документами про роботу й зарплату, а у передбачених випадках – показаннями щонайменше двох свідків. Пояснюємо, що варто перевірити та підготувати працівникам, які зіткнулися з проблемами підтвердження стажу
ВС пояснив, що право на частку у статутному капіталі ТОВ входить до складу спадщини з часу її відкриття, тоді як корпоративні права виникають у спадкоємця після вступу до товариства. Водночас спадкоємець може оскаржувати рішення загальних зборів, ухвалені до його вступу, якщо вони порушують його охоронюваний законом інтерес