


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Податківці повідомили, що операції з цінними паперами та відчуження корпоративних прав не належать до експортно-імпортних операцій товарів. Відповідно, такі операції не підлягають валютному нагляду щодо дотримання граничних строків розрахунків, установлених НБУ
ГУ ДПС у Київській області інформує: згідно з п. 1 ст. 13 Закону України від 21.06.2018 №2473-VІІІ «Про валюту і валютні операції» НБУ має право встановлювати граничні строки розрахунків за операціями з експорту та імпорту товарів.
Відповідно до ст. 1 Закону України від 16.04.1991 №959-ХІІ «Про зовнішньоекономічну діяльність», експорт (експорт товарів) – продаж товарів українськими суб’єктами ЗЕД іноземним суб’єктам господарської діяльності (у тому числі з оплатою в негрошовій формі) з вивезенням або без вивезення цих товарів через митний кордон України, включаючи реекспорт товарів. При цьому, термін реекспорт (реекспорт товарів) означає продаж іноземним суб’єктам господарської діяльності та вивезення за межі України товарів, що були раніше імпортовані на територію України.
Імпорт (імпорт товарів) – купівля (у тому числі з оплатою в негрошовій формі) українськими суб’єктами зовнішньоекономічної діяльності в іноземних суб’єктів господарської діяльності товарів з ввезенням або без ввезення цих товарів на територію України, включаючи купівлю товарів, призначених для власного споживання установами та організаціями України, розташованими за її межами.
Пунктом 4 розд. І Положення про здійснення операцій із валютними цінностями, затвердженого постановою Правління НБУ від 02.01.2019 №2 «Про затвердження Положення про здійснення операцій із валютними цінностями» (далі – Положення №2) визначено валютні операції, що належать до поточних валютних операцій, та операцій, пов’язаних із рухом капіталу (п. 5 розд. І Положення №2).
При цьому, до поточних торговельних операцій належать операції, зазначені у пп.1. п 4 розд. І цього Положення, а саме:
Джерело: ДПС
Читайте більше:
ПДВ при поштовому експорті товарів: важливі нюанси
ДПС нагадує про правила валютного контролю у ЗЕД
ЗЕД-контракти через DocuSign: юридична сила, позиція ДПС та судова практика
Митні правила для онлайн-покупок у 2026 році та поріг у 150 євро: що варто знати
Штраф по валютному контролю в Україні – чи можна перевиставити нерезиденту, який невчасно оплатив
Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
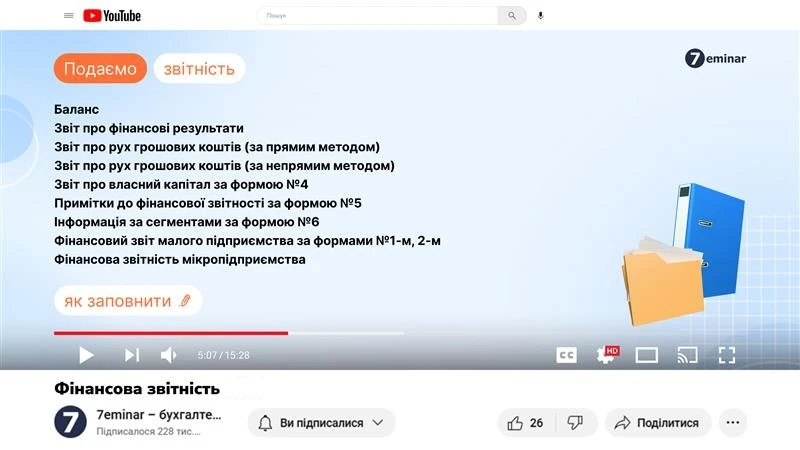
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
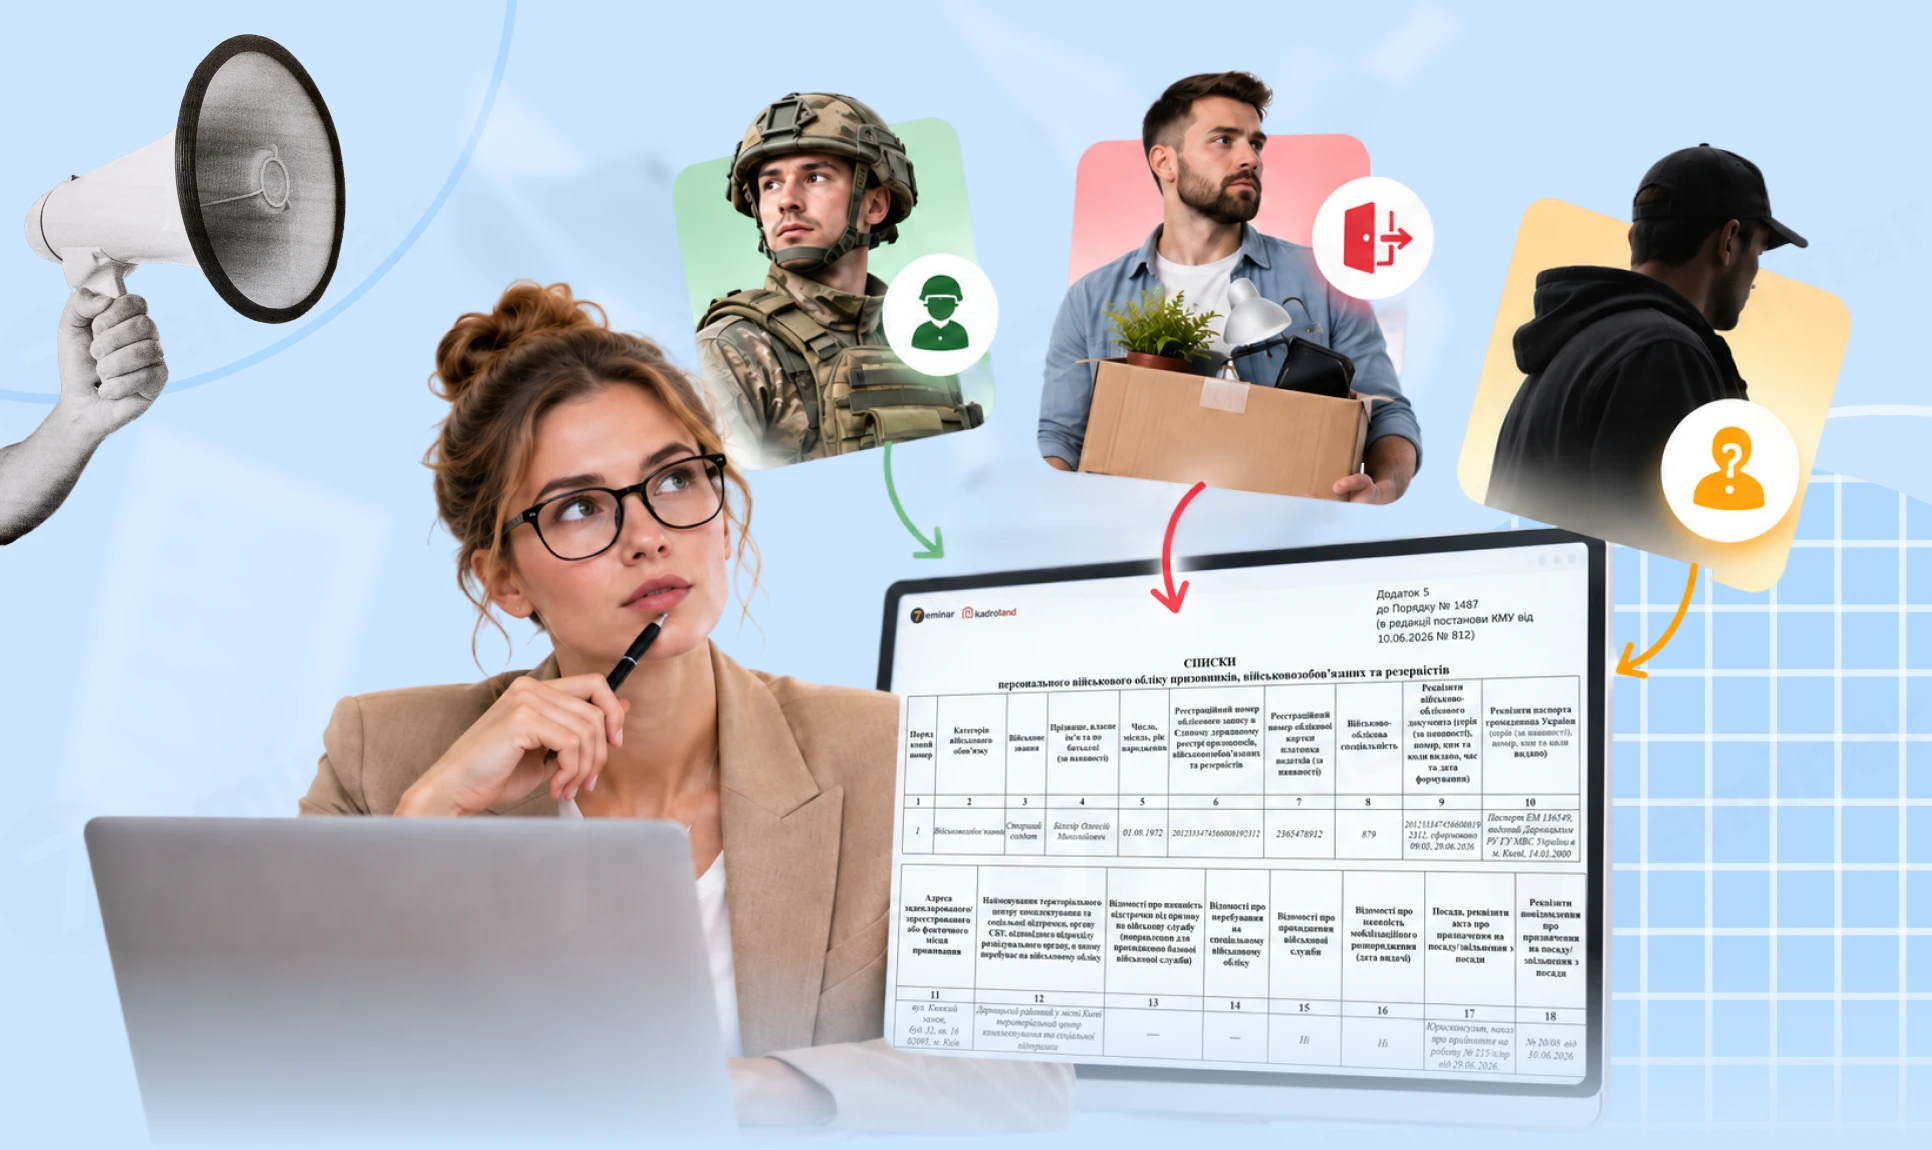
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі
Тимчасова консервація основних засобів не позбавляє підприємство права на застосування прискореної амортизації, передбаченої п. 43¹ підрозд. 4 розд. ХХ ПКУ. Водночас на період невикористання законсервованих ОЗ у господарській діяльності нарахування прискореної податкової амортизації призупиняється
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 14 жовтня портал досі не працює коректно, проте окремі користувачі можуть вже авторизуватись у послузі, але та недоступна, водночас фахівці Діявказують, що послуги відновлено. Якщо виникають труднощі з послугами варто почекати і спробувати заново
Суму компенсації обчислюйте як добуток нарахованої, але не виплаченої зарплати за відповідний місяць (після утримання податку на доходи та військового збору) і приросту індексу споживчих цін
Верховний Суд оприлюднив огляд актуальної судової практики Касаційного адміністративного суду за серпень 2026 року. У ньому зібрано правові позиції щодо військового обліку та рішень ВЛК, розрахунку штрафів за несвоєчасну реєстрацію податкових накладних, обліку господарських витрат, повідомлення про об’єкти оподаткування та інших публічно-правових спорів
Якщо продавець отримав аванс від першого покупця, склав і зареєстрував ПН, а згодом сторони уклали тристоронню угоду про заміну покупця без повернення коштів, підстав для коригування попередньої ПН та складання нової на суму авансу немає
Юридичні особи – платники єдиного податку 4 групи мають право здійснювати бартерні операції та взаємозалік без обмежень з боку Податкового кодексу України. Бартер передбачає розрахунки у негрошовій формі в межах одного договору, де кожна сторона одночасно є продавцем і покупцем