Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Шопінг на міжнародних маркетплейсах залишається вигідним для українців, однак правила митного оформлення можуть суттєво змінитися вже найближчим часом. Наразі в Україні діє безмитний ліміт у 150 євро, але уряд і парламент знову повернулися до ідеї його скасування в межах податково-митної реформи та виконання зобов’язань перед МВФ. Пояснюємо, як сьогодні розраховуються податки на міжнародні посилки та чому покупцям варто готуватися до нових фінансових реалій
Шопінг на міжнародних маркетплейсах став невід’ємною частиною життя мільйонів користувачів завдяки величезному асортименту та привабливим цінам. Однак варто пам’ятати, що шлях омріяного гаджету чи одягу від китайського складу до ваших рук пролягає через важливий етап – митний контроль.
Як рахується податок:
Якщо ви замовили товар, наприклад, за 200 євро, то податки платяться лише з суми перевищення (тобто з 50 євро):
Агрегація посилок
Оператор поштового зв’язку чи експрес-перевізник може об'єднати кілька ваших посилок в одну, якщо вони прийшли одночасно на один склад (наприклад, у поштових операторів). Якщо їхня сумарна вартість перевищить 150 євро – будуть нарахування.
Прозорість та обізнаність
При замовленні посилок з глобальних торговельних майданчиків завжди перевіряйте актуальні ліміти перед покупкою дорогих товарів, не намагайтеся штучно занизити вартість у декларації та зберігайте скріншоти замовлення для підтвердження ціни.
Дотримання цих простих правил допоможе вам насолоджуватися покупками, завжди точно розраховувати свій бюджет та збереже ваш спокій під час очікування омріяних пакунків.
Джерело: Полтавська митниця
Нагадаємо, що питання зняття ліміту для посилок з-за кордону стоїть вже давно. І законопроєкти вже були в Раді, але у зв'язку з масштабним перезапуском Кабміну та зміну кадрів, цей законопроєкт було відізвано. Але як показує практика, що такі «непопулярні» законопроєкти потім знову реєструються або їх положення імплементують до другого читання в інші законопроєкти.
Так, наприклад, у Митний кодекс Уряд вже подав правку про скасування пільги на посилки. Вона буде зашита у законопроєкт №12360 про KPI для Митниці, який був прийнятий у І читанні за основу та готується до ІІ читання.
А зміни до Податкового кодексу передбачені у законопроєкті №14025 про оподаткування цифрових платформ, який досі не пройшов на І читання.
Також для отримання траншу від МВФ законопроєкти про цифрові платформи, оподаткування посилок, продовження дії 5% військового збору, а також введення ПДВ для ФОПів, об’єднають в один великий законопроєкт (Beautiful Tax Bill).
Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
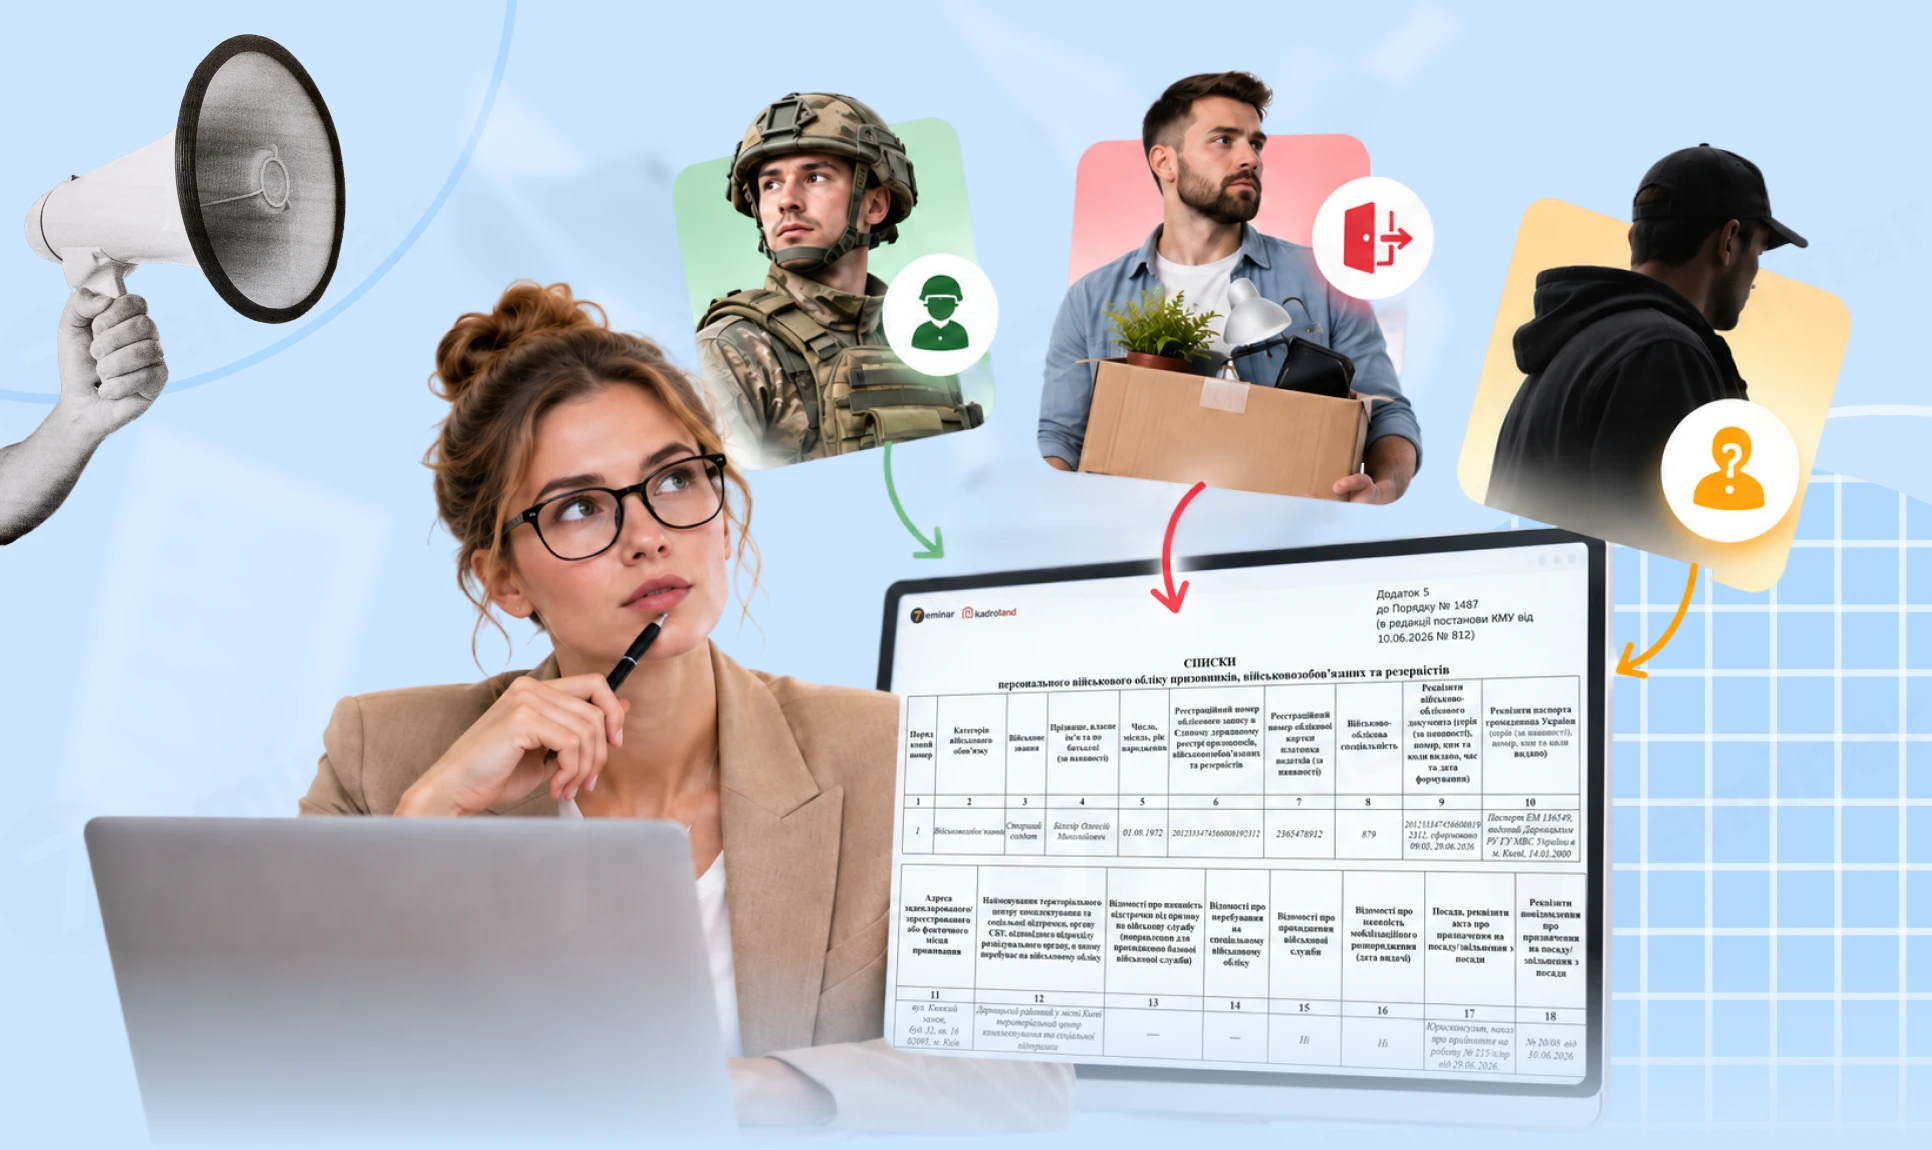
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі
Тимчасова консервація основних засобів не позбавляє підприємство права на застосування прискореної амортизації, передбаченої п. 43¹ підрозд. 4 розд. ХХ ПКУ. Водночас на період невикористання законсервованих ОЗ у господарській діяльності нарахування прискореної податкової амортизації призупиняється
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 14 жовтня портал досі не працює коректно, проте окремі користувачі можуть вже авторизуватись у послузі, але та недоступна, водночас фахівці Діявказують, що послуги відновлено. Якщо виникають труднощі з послугами варто почекати і спробувати заново
Суму компенсації обчислюйте як добуток нарахованої, але не виплаченої зарплати за відповідний місяць (після утримання податку на доходи та військового збору) і приросту індексу споживчих цін
Верховний Суд оприлюднив огляд актуальної судової практики Касаційного адміністративного суду за серпень 2026 року. У ньому зібрано правові позиції щодо військового обліку та рішень ВЛК, розрахунку штрафів за несвоєчасну реєстрацію податкових накладних, обліку господарських витрат, повідомлення про об’єкти оподаткування та інших публічно-правових спорів
Якщо продавець отримав аванс від першого покупця, склав і зареєстрував ПН, а згодом сторони уклали тристоронню угоду про заміну покупця без повернення коштів, підстав для коригування попередньої ПН та складання нової на суму авансу немає
Юридичні особи – платники єдиного податку 4 групи мають право здійснювати бартерні операції та взаємозалік без обмежень з боку Податкового кодексу України. Бартер передбачає розрахунки у негрошовій формі в межах одного договору, де кожна сторона одночасно є продавцем і покупцем