


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У статті розбираємо зарплатні критерії для критично важливих підприємств з червня 2026 року. Пояснюємо, які рядки нового Податкового розрахунку використовуються для обчислення середньої нарахованої зарплати працівників, кого включають до розрахунку та кого не враховують. Розбираємо, як правильно застосовувати ці дані для перевірки
Нагадуємо, що Критерії та Порядок, за якими визначають підприємства, установи і організації, що в особливий період є критично важливими для функціонування економіки, забезпечення життєдіяльності населення, а також для забезпечення потреб Збройних Сил України та інших військових формувань, затверджені постановою КМУ від 27.01.2023 №76 (далі – Критерії №76).
Але з 2 червня 2026 року цей нормативно-правовий документ було змінено постановою Кабміну «Деякі питання бронювання військовозобов'язаних на період мобілізації та на воєнний час» від 30.05.2026 № 692 (далі – Постанова №692). Детально про зміни згідно з Постановою №692 ми писали тут.
Перелік критеріїв, за якими оцінюється відповідність підприємства статусу критично важливого, як і раніше визначено у п. 2 Критеріїв №76. Їх налічується 8 пунктів.
Переважній більшості підприємств достатньо відповідати 3 критеріям з цього переліку (п. 3 Критеріїв №76). Причому, два з цих критеріїв обов’язкові, ось вони:
Зверніть увагу! У разі невідповідності цьому критерію підприємство може втратити критично важливий статус, що автоматично призведе до втрати бронювання.
Тож якщо підтвердження критичності планується у червні – вимогу треба виконувати вже з травня, якщо у липні – з червня. Водночас вимога щодо зарплати кожного заброньованого працівника (також 3 МЗП) діятиме з вересня 2026 року
Підтвердженням того, що новий зарплатний критерій має виконуватися вже за травень цього року, свідчить розпорядження Закарпатської ОВА від 08.06.2026 № 417, на підставі якого одному із підприємств було відмовлено у визначенні критично важливими для функціонування економіки та забезпечення життєдіяльності населення області в особливий період, оскільки розмір нарахованої середньої заробітної плати застрахованих осіб – працівників «за останній календарний місяць повинен становити не менше розміру мінімальної заробітної плати у країні, помноженої на коефіцієнт 3, а саме 25 941 грн».
Для державних і комунальних підприємств, а також господарських товариств з державною або комунальною часткою у статутному капіталі Критеріями №76 встановлено окремі вимоги (пп. 6 п. 2 Критеріїв №76). Розмір нарахованої середньої заробітної плати застрахованих осіб – працівників таких підприємств має бути не менше розміру середньої заробітної плати у регіоні за IV квартал 2021 р. Цей показник Постановою №692 не змінювався.
Уточнимо, що до таких підприємств відносяться:
Для критично важливих підприємств й установ, які працюють у районах бойових дій або на тимчасово окупованих територіях, розмір нарахованої середньої заробітної плати має бути не менше ніж 2,5 мінімальної зарплати (не менше ніж 21 617,50 грн).
Нагадаємо, що такі території вказані у Переліку, затвердженому наказом Мінрозвитку від 28.02.2025 №376.
Мінекономіки у листі від 07.03.2025 №2704-25/20968-01 рекомендувало визначати середню зарплату з урахуванням даних Податкового розрахунку.
Для цього потрібно підсумувати дані рядків 1.1 «сума нарахованої заробітної плати», 1.3 «сума оплати перших п'яти днів тимчасової непрацездатності, що здійснюється за рахунок роботодавця», 1.4 «сума допомоги по тимчасовій непрацездатності, яка виплачується за рахунок коштів Пенсійного фонду України» та поділити на рядок 103 «Кількість застрахованих осіб у звітному періоді, яким нараховано заробітну плату». Починаючи зі звітності за липень, яка подається за новою формою, враховуємо показник рядка 092, а не 103.
Формула розрахунку середньої зарплати для критичності = (р. 1.1 + р. 1.3 + р. 1.4) : р. 092
Рядки 1.1, 1.3 та 1.4
Відповідно до Порядку заповнення та подання податковими агентами Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, затвердженого наказом Мінфіну від 13.01.2015 №4 (далі – Порядок №4), в цих рядках зазначають суми нарахованої зарплати та лікарняних:
Заповнюючи такі рядки в Податковому розрахунку і відповідно визначаючи середню зарплату для отримання статусу критичного підприємства слід враховувати наступні правила.
Заповнюючи відповідні рядки в Податковому розрахунку і визначаючи середню зарплату для отримання статусу критичного підприємства, слід враховувати наступні правила:
Правило 1. Дані до рядків 1.1, 1.3 та 1.4 переносяться із Додатку Д1.
Правило 2. Враховують усю нараховану зарплату, в тому числі і ту, що перевищує розмір максимальної величини бази нарахування ЄСВ.
5 працівників мають зарплату по 15 тис. грн, а один 200 тис. грн. Розмір середньої зарплати буде складати (15 000 грн х 5 + 200 000 грн х 1) : 6 осіб = 45833,33 грн.
Правило 3. В рядок 1.1 буде включатись заробітна плата за всіма видами виплат, що включають основну та додаткову зарплату, інші заохочувальні та компенсаційні виплати, відповідно до Інструкції №5.
Наприклад, буде включатись оклад, надбавки, доплати, систематичні премії, індексація зарплати, суми компенсації працівникам втрати частини заробітної плати у зв'язку з порушенням термінів її виплати, оплата простою, відпускні, компенсація за невикористану відпустку, винагороди за підсумками роботи за рік, щорічні винагороди за вислугу років (стаж роботи), одноразові заохочення, непов'язані з конкретними результатами праці (наприклад, до ювілейних та пам'ятних дат, як у грошовій, так і натуральній формі), систематична матдопомога тощо.
Правило 4. Враховуємо нараховану зарплату та лікарняні усіх працівників по підприємству, зокрема і зовнішніх сумісників, а не лише військовозобов’язаних або тих, кого планують бронювати.
Правило 5. При обчисленні середнього заробітку згідно із рекомендацією Мінекономіки включаємо тільки зарплату та лікарняні. А ось винагороду за ЦПД, допомогу по вагітності та пологах – ні. Нагадаємо, що ці виплати показують в рядках 1.2 та 1.5.
Правило 6. За правилами Порядку №4 перехідні виплати (лікарняні, відпускні) у розділі І Податкового розрахунку враховуються в місяці їх нарахування. А це може впливати на обчислення середнього заробітку.
Якщо працівник частину місяця працював, а частину хворів, і лікарняні будуть нараховані в наступному місяці. Відповідно в рядок 1.3 та/або 1.4, а також в розрахунок середнього заробітку вони будуть включені вже у наступному місяці.
Або інший приклад. В травні нараховано зарплату за відпрацьовані дні 26 000 грн та відпускні за червень в сумі 22800 грн (за дні відпустки з 3 по 21 червня). В червні нараховано зарплату за відпрацьовані дні 11000 грн.
Відпускні будуть відображені в Д1 та в рядку 1.1 Розрахунку того місяця, коли вони були нараховані – у травні.
Правило 7. До рядка 092 (раніще 103) Податкового розрахунку не включаються працівники стосовно яких у додатку Д1 зазначено тільки кількість днів перебування у трудових відносинах, проте ним не здійснювалося нарахування заробітної плати у звітному періоді, зокрема, у зв’язку із:
Якщо працівнику нараховано декілька видів виплат (за поточні та майбутні періоди (відпускні), за минулі періоди (лікарняні), його враховуємо в рядку 092 лише один раз, незалежно від того, скільки рядків на нього заповнено у додатку Д1.
Якщо працівник працює із неповним робочим часом, в тому числі сумісник (зовнішній), його в рядку 092 враховують як цілу одиницю.
Крім того, до рядка 092 не враховуємо:
Читайте більше:
Критичність переглянуть у всіх! Зарплатний поріг зростає до 26 тис. грн
Нові правила бронювання 2026: зарплати, квоти та перепідтвердження критичності
Зміни у бронюванні працівників: як уряд переглядає критично важливі підприємства
Типові помилки при подачі документів на критичність
Галузеві та регіональні критерії для бронювання (станом на 21.05.2026)
Головний бухгалтер іде у відпустку по вагітності та пологах на 126 днів. Звітність підписували головбух та директор. Тепер буде лише директор. Чи потрібно подавати форму 1-ОПП про зміну відповідальної особи за бухгалтерський облік до закінчення декрету?
Робота в нічний час має особливі трудові гарантії, які роботодавець повинен дотримуватися і під час воєнного стану. За кожну годину роботи вночі працівнику належить доплата не менше 20% годинної ставки, а для окремих категорій нічні зміни заборонені або можливі лише за письмовою згодою. Розбираємо, хто може працювати вночі, як оплачується нічна робота та чи можна відмовитися від такої роботи
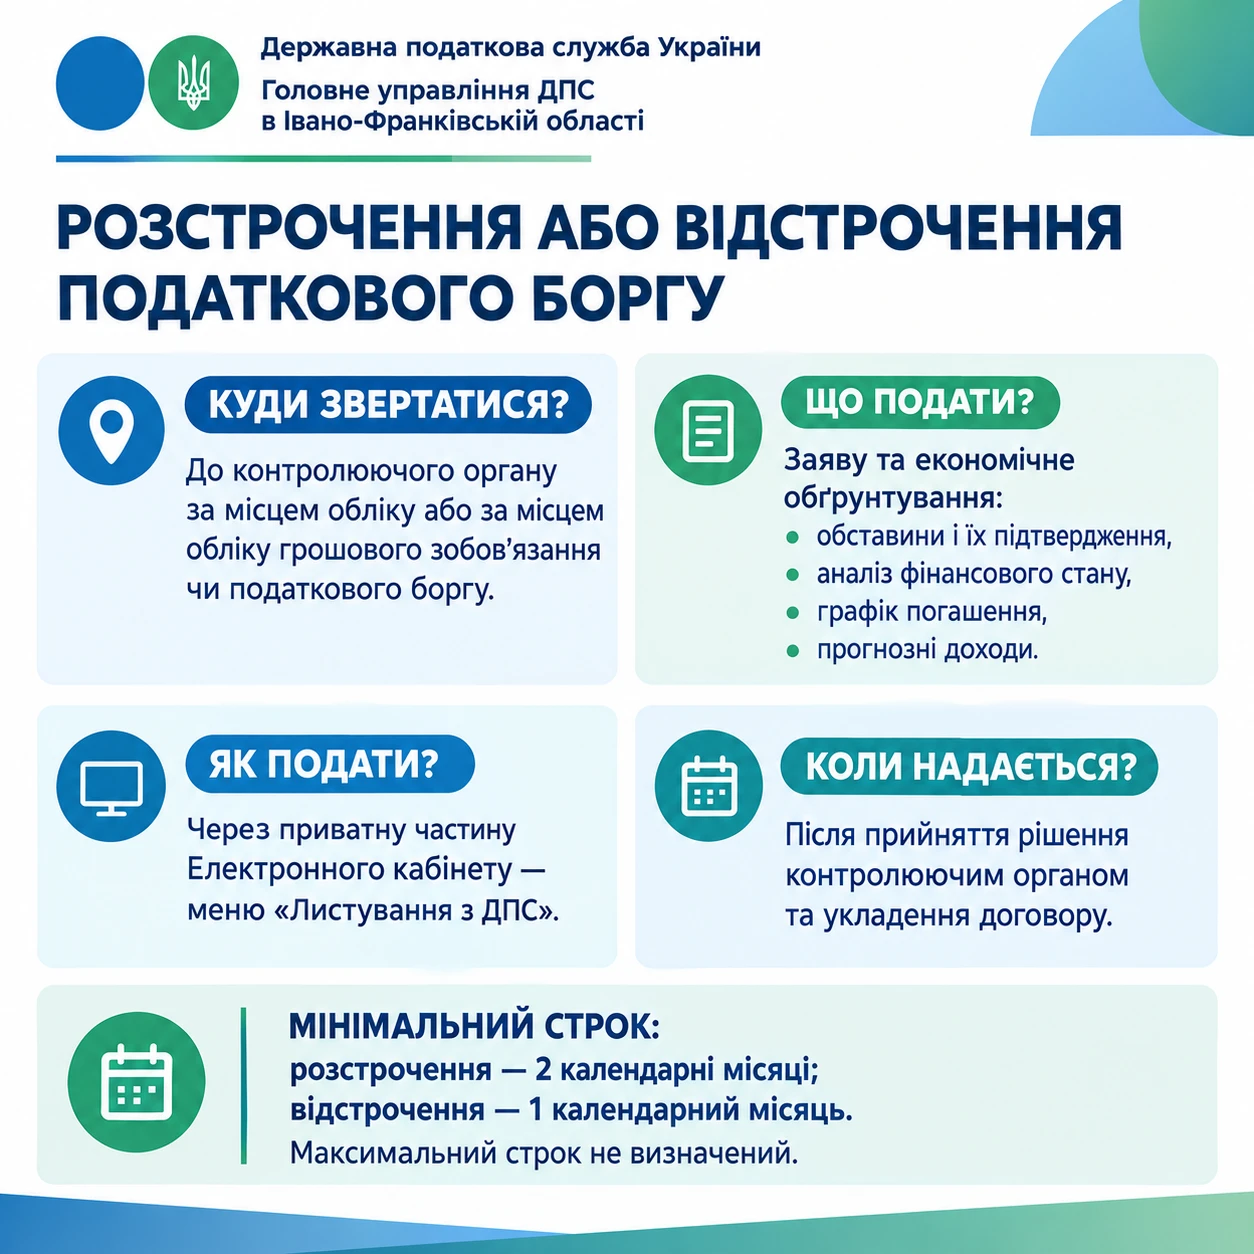
Податкове законодавство дозволяє платникам податків отримати розстрочення або відстрочення грошових зобов’язань чи податкового боргу. Це означає перенесення строків їх сплати під відсотки, з нарахуванням 120% річних облікової ставки НБУ. Рішення приймається контролюючим органом на підставі заяви платника, після чого укладається відповідний договір. Строки та умови залежать від виду відстрочення або розстрочення, при цьому мінімальні терміни визначені, а максимальні – ні
В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Приймали працівника на роботу у вересні 2026, до початку роботи подали Повідомлення про прийняття працівника на роботу, прийшла друга квитанція. Зараз побачили, що подали у періоді «Вересень 2025» замість «Вересень 2026». Чи потрібно виправляти таку помилку?
Уряд планує до кінця жовтня 2026 року підготувати законопроєкт про комплексну пенсійну реформу. Документ має змінити підходи до пенсійного забезпечення, зробити систему більш фінансово стійкою та зрозумілою для громадян. Окремо до грудня 2026 року планують переглянути методологію визначення прожиткового мінімуму та його застосування як соціального стандарту
Після зміни підходу ДПС інтернет-провайдери фактично опинилися перед ризиком втрати спрощеної системи оподаткування. Судова практика вже містить рішення на користь окремих провайдерів, однак питання їх повернення на єдиний податок потребує виконання конкретних судових рішень. Мінфін наголосив: рішення суду у конкретній справі виконує відповідний орган ДПС, а контроль за його виконанням здійснює суд
Кабмін постановою від 28.11.2025 №1541 затвердив Порядок надання часткової компенсації вартості майна суб’єктів господарювання, знищеного чи пошкодженого внаслідок збройної агресії рф, а також часткової компенсації страхових премій за договорами страхування від воєнних ризиків. Порядок застосовується з 1 січня 2026 року. Розглянемо детально, хто, як і за що може отримати компенсацію, які умови та механізми передбачені цим Порядком
Під час прийняття на роботу роботодавці часто сумніваються, чи достатньо для оформлення працівника лише закордонного паспорта. Особливо це актуально, коли працівник не має при собі ID-картки або паперового паспорта. Законодавство дає чітку відповідь на це питання
Один працівник може враховуватися для нормативу 4%, але не враховуватися для розрахунку внеску. Лікарняні можуть «вибити» працівника з виконання нормативу, а робота на території активних бойових дій – змусити перерахувати вже поданий звіт. Розбираємо 7 практичних ситуацій: кого включати до СКШП, як визначити норматив і внесок та що показати у звіті
Під час воєнного стану нові ставки місцевих податків і зборів можуть застосовуватися не за загальним правилом із початку наступного бюджетного періоду. На прикладі збору за місця для паркування в Одесі розбираємо, чому оператори мають застосовувати нові ставки з дня офіційного оприлюднення рішення міськради, якщо самим рішенням не встановлено пізнішу дату
Регіональні підрозділи ДПС роз’яснили, що з початку 2026 року реквізити рахунків для сплати податків залишаються без змін. Водночас платникам варто врахувати, що з 1 листопада 2026 року буде запроваджено окремі нові рахунки для зарахування надходжень за окремими видами підакцизної продукції за оновленими кодами класифікації доходів бюджету
ДПС нагадала, як застосовувати принцип укрупнення під час заповнення форми №20-ОПП. Роз’яснення стосується землі, будівель, автомобілів та основних засобів і допомагає визначити, які об’єкти подавати окремо, а які можна зазначити узагальнено
ФОП 2 групи, який не є платником ПДВ, може мати обов’язок сплачувати ПДВ за рекламу у Facebook та Instagram, якщо електронні послуги надає нерезидент, а місце їх постачання визначається на митній території України. Водночас порядок оподаткування залежить від того, чи зареєстрований нерезидент платником ПДВ в Україні та хто за умовами договору є отримувачем послуг
Об’єктом оподаткування для фізичної особи-підприємця є чистий дохід, що визначається як різниця між загальним доходом і підтвердженими витратами, пов'язаними з діяльністю. Після скасування реєстрації фізична особа-підприємець зберігає залишки товарів, але їх вартість не включається до доходів від господарської діяльності і не оподатковується
ФОП на загальній системі не включає до доходу суму депозиту, яка надходить на підприємницький рахунок, якщо ця виручка вже була відображена в обліку на момент внесення коштів на депозит. За умови правильного призначення платежу повторно оподатковувати таку суму не потрібно
ФОП, який одночасно здійснює адвокатську діяльність як незалежний професіонал та є найманим працівником, може зіткнутися з питанням, чи потрібно сплачувати ЄСВ окремо за кожним статусом. ДПС роз’яснила правила для таких осіб залежно від того, чи є вони найманими працівниками та чи сплачує за них роботодавець ЄСВ у розмірі не менше мінімального внеску. Розбираємо, коли ФОП-адвокат звільняється від сплати ЄСВ за себе та чи виникає обов’язок сплачувати внесок двічі або тричі