

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Уявіть ситуацію: податкова призначає вам документальну виїзну перевірку. Ви чекаєте на інспекторів за своєю юридичною адресою, але вони не з’являються. Натомість згодом ви дізнаєтеся, що перевірка… уже відбулася. Але не у вас, а в кабінеті податкового інспектора. Це не просто дрібниця – це грубе порушення процедури. Однак станом на кінець 2025 року стратегія захисту, яка безвідмовно працювала роками, більше не гарантує автоматичної перемоги. ДПС змінила тактику, а Верховний Суд – підхід до оцінки доказів
Давайте розберемося, як було раніше, і що змінилося зараз.
«Виїзна» vs «невиїзна»: що каже Податковий кодекс?
Насамперед, Податковий кодекс України (ПКУ) дає чіткі та вичерпні визначення. Вони не допускають подвійного тлумачення.
Документальна виїзна перевірка – це перевірка, яка проводиться за місцезнаходженням платника податків чи місцем розташування об’єкта права власності, щодо якого йде перевірка.
Документальна невиїзна перевірка – це перевірка, яка проводиться в приміщенні контролюючого органу.
Це два абсолютно різні типи перевірок із різними процедурними вимогами. Закон не дає права податковому органу на власний розсуд підміняти один тип іншим.
Сценарій 1: «Класичне» порушення (проста підміна)
Довгий час порушення з боку ДПС виглядало так: інспектори приходять за податковою адресою ФОП, не знаходять його і складають акт про відсутність. Після цього вони повертаються до себе в кабінети і проводять «виїзну» перевірку там, вважаючи, що мають на це право.
Це – пряма маніпуляція. І судова практика щодо неї була однозначною.
Позиція Верховного Суду щодо Сценарію 1
Верховний Суд неодноразово наголошував: сам по собі факт відсутності платника податків за його адресою (навіть якщо це підтверджено актом) не є об’єктивною підставою для того, щоб контролюючий орган змінив тип перевірки та провів її в приміщенні ДПС.
У податковому законодавстві просто відсутня норма, яка б дозволяла інспектору замість документальної виїзної перевірки, зазначеної в наказі, провести документальну невиїзну.
Судова практика чітко визначала, що порушення порядку проведення перевірки є достатньою підставою для скасування її результатів, незалежно від того, чи знайшли інспектори якісь порушення по суті. Ключовим є те, що акт перевірки, отриманий із порушенням закону, є недопустимим доказом у суді.
Наприклад, у відомій постанові в справі №520/4590/19 суд встановив, що податковий орган, маючи наказ на виїзну перевірку, фактично провів невиїзну. Суд дійшов висновку, що така самовільна підміна типу перевірки є протиправною.
Навіть сама ДПС у своїх роз’ясненнях зазначає, що в тій справі ключовим було те, що податківці діяли самовільно, і були відсутні факти внесення змін до наказу про перевірку.
Саме цей нюанс ДПС і почала використовувати у своїй новій тактиці.
Сценарій 2 (нова тактика ДПС): підміна через «внесення змін до наказу»
Розуміючи програшність «простої підміни», станом на 2025 рік податкові органи почали діяти хитріше. Тепер алгоритм порушення виглядає інакше:
Формально вони вже не «самовільно» проводять перевірку іншого типу, а діють на підставі нового наказу. І саме ця тактика кардинально змінила судову практику восени 2025 року.
Нова позиція Верховного Суду: «об’єктивні причини» (постанова від 22 жовтня 2025 року)
22 жовтня 2025 року Верховний Суд розглянув справу, де ДПС застосувала саме таку нову тактику. І результат виявився неочікуваним.
Верховний Суд скасував рішення судів першої та апеляційної інстанцій (які стали на бік платника і скасували ППР за «класичною» логікою) і направив справу на новий розгляд.
Ключовий висновок ВС: Суди нижчих інстанцій неправомірно визнали дії ДПС незаконними, базуючись лишена факті зміни типу перевірки. Натомість ВС вказав, що суди зобов’язані дослідити наявність «об’єктивних причин» для такої зміни.
Тобто, тепер у суді податківці будуть доводити, що вони змушені були змінити тип перевірки (наприклад, через вашу відсутність), і суд має надати цьому оцінку.
Це означає, що «автоматичне скасування «ППР через процедурне порушення більше не працює, якщо ДПС застосувала Сценарій 2.
Наслідки порушення: чому це все ще важливо?
Порушення процедури – це не просто формальність. Це позбавляє вас законних прав. Якщо податкова провела виїзну перевірку в приміщенні ДПС (за будь-яким сценарієм), вона порушила ваші права на:
Головний наслідок (залежно від сценарію):
Якщо у вас Сценарій 1 (проста підміна): Така перевірка є протиправною. Акт є дефектним, а всі прийняті на його підставі Податкові повідомлення-рішення (ППР) підлягають скасуванню в судовому порядку.
Якщо у вас Сценарій 2 (підміна через наказ): Ситуація ускладнюється. Вам доведеться в суді доводити не лише сам факт порушення процедури, але й те, що в ДПС не було об’єктивних причин для зміни типу перевірки.
Як захистити свої права у 2025 році?
Місце проведення документальної виїзної перевірки — це не рекомендація, а чітка вимога закону. Якщо вам призначили виїзну перевірку, вона має відбутися у вас.
Однак, якщо ви отримали акт або ППР за результатами «кабінетної» перевірки, ваша стратегія захисту повністю залежить від того, за яким сценарієм діяла ДПС:
Перевірте документи: Чи був лише один наказ (про виїзну перевірку)? Чи ДПС видала другий наказ («Про внесення змін…»)?
Сценарій 1 (проста підміна): У вас є всі законні підстави для повного скасування цих рішень у суді, посилаючись на усталену практику (включно зі справою № 520/4590/19).
Сценарій 2 (підміна через наказ): Не посилайтеся на «автоматичну» незаконність. Готуйтеся доводити, що «об’єктивні причини», на які вказує ДПС (наприклад, ваша відсутність), не є достатньою підставою для позбавлення вас законних прав на участь у перевірці.
Якщо ДПС провела виїзну перевірку у своєму приміщенні та винесла податкове повідомлення-рішення, не погоджуйтеся із цим. Це пряма підстава для скасування ППР.
Джерело: Команда адвокатів Богдана Янківа
Чи має документ юридичну силу без печатки? Чи може гербова печатка підтвердити повноваження особи, яка його підписала? Законодавство не вимагає скріплювати печаткою кожен документ, однак для окремих категорій встановлює спеціальні правила. Розбираємо, коли печатка обов’язкова, на яких документах вона зайва або недоречна та чому головне значення має підпис уповноваженої особи

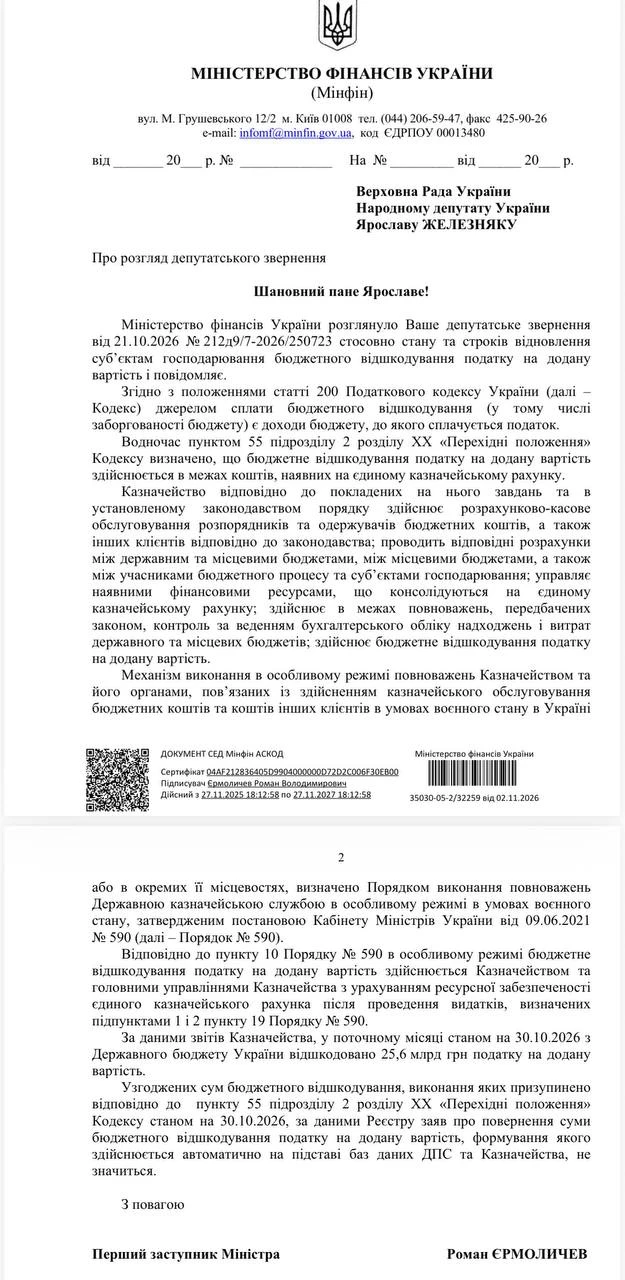
Після масових скарг бізнесу на затримки бюджетного відшкодування ПДВ ситуація поступово нормалізувалася. За даними Мінфіну, протягом жовтня підприємствам повернули 25,6 млрд грн, а суми, виплати яких раніше призупинили через нестачу коштів на ЄКР, уже перерахували. Водночас на 1 листопада 11,361 млрд грн узгодженого ПДВ ще залишалися невідшкодованими. Пояснюємо, чому цей залишок не свідчить про нове замороження виплат і що змінилося для бізнесу
Мінекономіки спільно з Державною службою зайнятості та громадськими організаціями проведе публічне обговорення моделі кар’єрного супроводу батьків, які повертаються до роботи після перерви через догляд за дітьми, зокрема дітьми з інвалідністю. Учасникам презентують механізми підтримки, що допоможуть відновити професійну діяльність, опанувати нову професію або започаткувати власну справу. Під час онлайн-зустрічі можна буде надати пропозиції щодо вдосконалення моделі та її впровадження в Україні. Захід відбудеться 13 листопада з 11:30 до 13:00 у Google Meet, для участі потрібно зареєструватися

Роботодавці часто закуповують для офісу каву, чай і питну воду, якими можуть користуватися всі працівники та відвідувачі. Чи вважається вартість таких напоїв додатковим благом і чи потрібно утримувати з неї ПДФО? Розглянемо, за яких умов офісні напої не оподатковуються та коли компенсація витрат може мати інші податкові наслідки

Чи обов’язково складати графік відпусток, якщо на підприємстві працюють лише троє людей? Хто має право обирати зручний час для відпочинку та чи можна змінити вже затверджений графік? Про всі нюанси складання графіку відпусток на 2027 рік розповідає Мін'юст
ДПС роз’яснює, як платник податків може повідомити про технічні чи методологічні помилки в Електронному кабінеті. Звернення подається через меню «Листування з ДПС» із додаванням опису помилки та скріншота

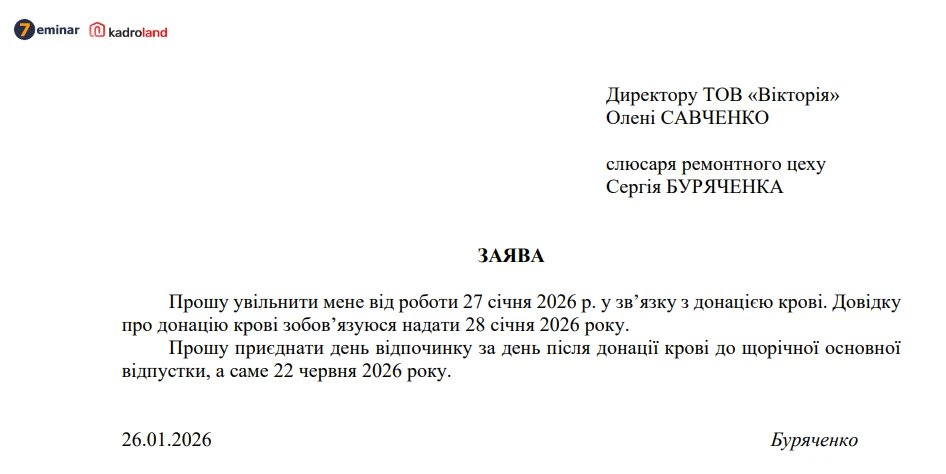
Працівник, який планує здати кров або її компоненти, має право на увільнення від роботи у день медичного обстеження та донації, а також на додатковий день відпочинку зі збереженням середнього заробітку. Щоб правильно оформити таку відсутність, працівник подає письмову заяву, а роботодавець видає відповідний наказ. Розглянемо порядок оформлення та документи, які потрібні роботодавцю
Плануємо прийняти на роботу працівника на декретне місце (основна працівниця ось-ось має відкрити лікарняний). Як правильно все зробити? Чи потрібно укладати письмовий трудовий договір? Чи треба буде потім продовжувати наказ про прийняття на декретне місце, якщо основна працівниця після відпустки по вагітності та пологах візьме відпустку до 3-х років? Чи достатньо буде одного первинного наказу? Якщо потім треба буде звільняти цю працівницю, бо вийде основна, як це правильно зробити?
ДПС надала роз'яснення щодо особливостей оподаткування та регулювання діяльності підприємств, які встановили сонячні електростанції (СЕС) та установки зберігання енергії сумарною потужністю до 5 МВт на одній площадці вимірювання, набули статусу активного споживача і планують продавати частину виробленої електроенергії орендарям та пов'язаним особам
Як розрахувати мінімальне податкове зобов’язання (МПЗ) за рік реорганізації юридичної особи – платника єдиного податку 4 групи шляхом приєднання інших підприємств? Податковий кодекс передбачає, що в разі переходу права власності або користування сільськогосподарськими земельними ділянками МПЗ розподіляють між попереднім і новим власниками або користувачами за відповідні періоди. Розглянемо, за який період правонаступник має визначати МПЗ за такі землі
Помилки в електронній трудовій книжці можуть виникати на різних етапах – як через некоректну звітність роботодавця, так і під час оцифрування паперових документів Пенсійним фондом України. Від цього залежить і порядок їх виправлення: у першому випадку корекція здійснюється через роботодавця, у другому – через звернення до ПФУ. Важливо правильно визначити джерело помилки, оскільки самостійне втручання працівників Пенсійного фонду у звітні дані не передбачене
Основні засоби, що перебувають на тимчасово окупованих територіях або в районах бойових дій, продовжують обліковуватися підприємством навіть за відсутності доступу до них. Сам факт неможливості доступу чи інформація про можливе знищення активу не означають його документально підтвердженої ліквідації. Розглянемо, як відображати такі основні засоби в бухгалтерському та податковому обліку, а також за яких умов можна нараховувати амортизацію
У ФОП відбувся ребрендинг: змінилося найменування господарської одиниці, але адреса та інші реєстраційні дані залишилися без змін. Які заяви та повідомлення необхідно подати до? Які позначки та дані потрібно зазначити у відповідних формах? Як після прийняття документів ДПС оновити найменування господарської одиниці у сервісі «Вчасно.Каса», щоб нова назва відображалася у фіскальних чеках?
Податківці пояснили, що в Електронному кабінеті можна шукати ПН/РК за заданими параметрами та вивантажувати результати у форматі XLS. Підсумкові результати за вибраним переліком операцій можна визначити, зокрема, за допомогою Microsoft Excel