Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
ФОП
15.01.2026
Додаток 1 з ЄСВ для ФОП-єдинників за 2025 рік: як заповнити у різних ситуаціях + зразки
Додаток 1 з ЄСВ залишається одним із найвідповідальніших елементів звітності ФОП-єдинників. Експерт розповів про всі тонкощі нарахування ЄСВ та як правильно заповнювати Додаток 1 у найпоширеніших ситуаціях. Для полегшення роботи ми підготували зразки заповнення Додатку 1 за 2025 рік, які допоможуть уникнути типових помилок
- Коли працевлаштований ФОП подає Додаток 1 та сплачує ЄСВ за «себе»
- За основним місцем роботи ЄСВ не сплачується, за сумісництвом – сплачується мінімальний ЄСВ
- ФОП набув статусу пенсіонера або особи з інвалідністю посеред року
- Заповнення Додатку 1 у разі переходу на загальну систему оподаткування
- ФОП зареєструвався платником єдиного податку посеред року
- Висновки
У підприємців – платників єдиного податку, заповнення Додатку 1 завжди викликає багато питань. У різних ситуаціях – від наявності основного місця роботи до перерви у діяльності чи зміни системи оподаткування – порядок заповнення Додатку 1 може суттєво відрізнятися.
Одразу зазначимо, що не подають Додаток 1 у складі річної декларації ФОП, які не сплачували ЄСВ «за себе» протягом всього звітного року, а саме:
- ФОП, які мають статус пенсіонера або особи з інвалідністю, або досягли віку, встановленого статтею 26 Закону України від 09.07.2003 №1058-IV «Про загальнообов’язкове державне пенсійне страхування» (далі – Закон №1058) та отримують відповідно до закону пенсію або соціальну допомогу (ЗІР, категорія 107.01.07). Такі особи можуть сплачувати ЄСВ за добровільною участю, і якщо вони сплачують ЄСВ , тоді Додаток 1 подається.
- ФОП, за яких роботодавцем, зокрема резидентом Дія Сіті, сплачено ЄСВ у розмірі не менше мінімального страхового внеску за всі календарні місяці звітного періоду (ЗІР, категорія 107.01.07).
Про це зазначено у примітках 10 Декларації по єдиному податку.
Перевірити суму ЄСВ, сплаченого роботодацями, можна кількома способами. Найзручніший – через додаток «Дія» або портал Пенсійного фонду України, де можна сформувати довідку ОК-5 або ОК-7. Особливо корисною є довідка ОК-7, яка містить інформацію про суми заробітної плати та сплачений ЄСВ починаючи з 2011 року. У довідці відображається сума нарахованої зарплати за кожен місяць та позначка «Так», якщо місяць повністю зараховано до страхового стажу.
Всі інші ФОП подають Додаток 1 і його заповнення може бути різним залежно від ситуації.
Розглянемо найпоширеніші приклади.
Приклад 1. «Класична» ситуація – ФОП сплачував ЄСВ «за себе» самостійно у мінімальному розмірі за січень-грудень 2025 року.
Коли працевлаштований ФОП подає Додаток 1 та сплачує ЄСВ за «себе»
Якщо роботодавець сплатив ЄСВ у розмірі меншому за мінімальний внесок (наприклад, через неповний місяць роботи у зв’язку з прийняттям або звільненням у середині місяця) або взагалі не нараховував і не сплачував внесок (наприклад, у разі перебування працівника весь місяць у відпустці за свій рахунок), то за такі місяці ФОПи самостійно визначають базу нарахування єдиного внеску та здійснюють його сплату. Для фізичних осіб – підприємців на єдиному податку це обов’язково.
При цьому:
- база для нарахування не може перевищувати встановлену законом максимальну величину;
- сума єдиного внеску не може бути меншою за мінімальний страховий внесок.
Перелік роботодавців визначений п. 1 ч. 1 ст. 4 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (далі – Закону про ЄСВ) (ЗІР, категорія 201.04.01).
Отже, ФОП зобов’язаний самостійно визначити базу нарахування ЄСВ у розмірі не менше мінімальної зарплати (8000,00 грн у 2025 році) та сплатити ЄСВ «за себе» у розмірі не менше ніж мінімальний страховий внесок (1760,00 грн у 2025 році).
Законодавством не передбачена доплата різниці між сумою, сплаченою роботодавцем та мінімальним розміром ЄСВ.
Якщо ФОП за такі місяці сплачував ЄСВ «за себе» у сумі 1760,00 грн то у Додатку 1 необхідно відобразити такі дані:
- За місяці, коли роботодавець не сплачував ЄСВ або сплатив його у меншому розмірі:
- графа 2 – 8000,00 грн (мінімальна зарплата),
- графа 3 – 22 (ставка ЄСВ у відсотках),
- графа 4 – 1760,00 грн (мінімальний страховий внесок).
- За місяці, в яких роботодавець сплатив ЄСВ у повному обсязі:
- графа 2 – 0,00 грн,
- графа 3 – 22,
- графа 4 – 0,00 грн.
Про таке заповнення Додатку 1 податківці наголошують в ЗІР, категорія 107.01.07.
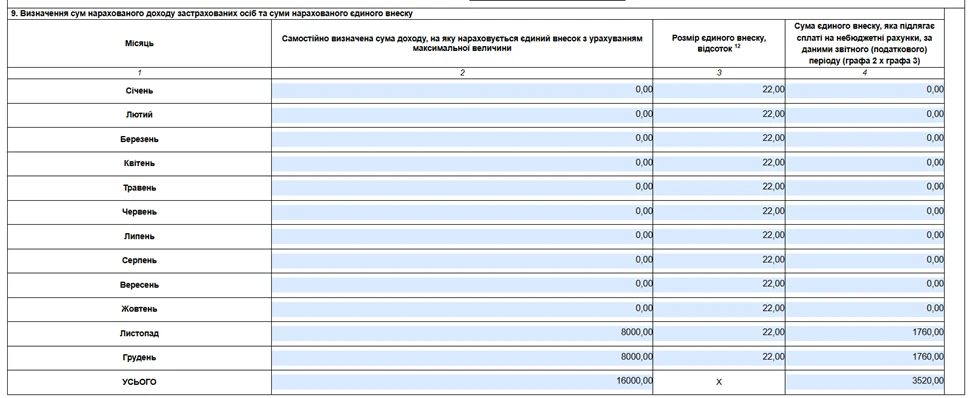
Приклад 2. Працевлаштований ФОП у відпустці без збереження зарплати.
ФОП має основне місце роботи, на якому роботодавець сплачував ЄСВ у розмірі не менше мінімального розміру з січня по жовтень 2025 р. В листопаді та грудні ФОП був у відпустці без збереження заробітної плати, роботодавець ЄСВ не сплачував. За листопад та грудень 2025 р. ФОП повинен сплатити ЄСВ «за себе» самостійно.
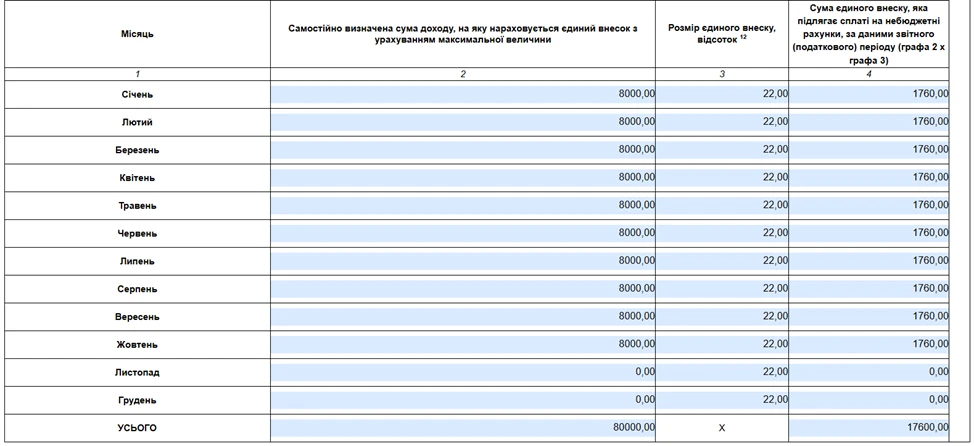
Приклад 3. Працевлаштування ФОП на роботу посеред місяця, за який роботодавець сплатив ЄСВ менше ніж 1760,00 грн.
Приклад 3. ФОП сплачував ЄСВ «за себе» щомісяця 1760,00. Працевлаштувався на основне місце роботи з 15.10.2025 р. Оклад 11500,00 грн. Нарахована зарплата за жовтень у сумі 6500,00 грн, з якої сплачений ЄСВ у сумі – 1430,00 грн. За жовтень ФОП повинен сплатити ЄСВ «за себе» у повній сумі – 1760,00 грн, оскільки законодавством не передбачена доплата різниці між мінімальним ЄСВ і сумою, що сплатив роботодавець.
Увага! ФОП може формувати довідки ОК-5 або ОК-7 для контролю сплати ЄСВ роботодавцем
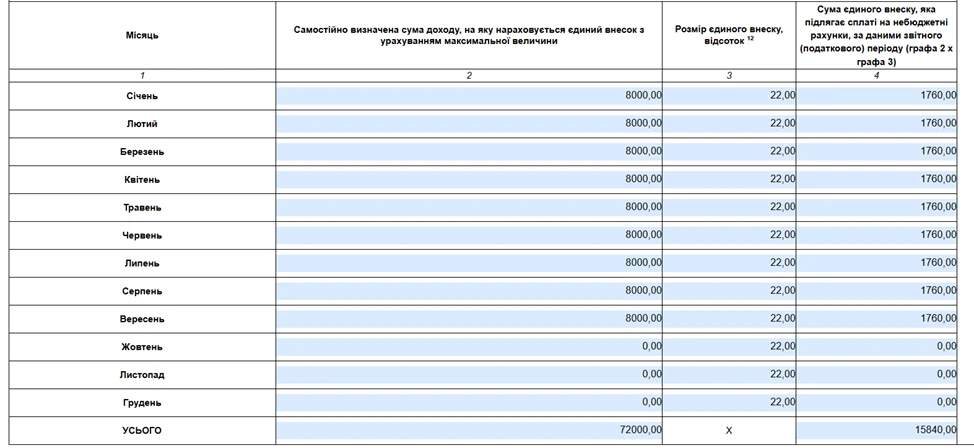
Приклад 4. Працевлаштування ФОП на роботу посеред місяця, за який роботодавець сплатив ЄСВ більше ніж 1760,00 грн.
ФОП сплачував ЄСВ «за себе» щомісяця 1760,00. Працевлаштувався на основне місце роботи з 15.10.2025 р. Оклад 23 000,00 грн. Нарахована зарплата за жовтень 2025 р. у сумі 13 000,00 грн, з якої сплачений ЄСВ у сумі – 2860,00 грн.
У цій ситуації роботодавець сплатив за жовтень 2025 р. ЄСВ у розмірі не менше мінімального, тому ЄСВ «за себе» за жовтень 2025 р. ФОП може не сплачувати. Заповнення Додатку 1 у цьому випадку буде наступним.
За основним місцем роботи ЄСВ не сплачується, за сумісництвом – сплачується мінімальний ЄСВ
Розглянемо ситуацію, коли ФОП одночасно працює за основним місцем роботи та за сумісництвом. У серпні та вересні 2025 року він перебував у відпустці без збереження заробітної плати за основним місцем роботи. Водночас за сумісництвом він продовжував працювати, отримував заробітну плату і роботодавець сплатив за нього ЄСВ у сумі, що перевищує мінімальний страховий внесок.
Чи повинен ФОП сплачувати ЄСВ «за себе» за цей період?
ФОП звільняється від сплати ЄСВ «за себе» за ті місяці, в яких роботодавцем (не обов’язково за основним місцем роботи) було сплачено страховий внесок у розмірі не менше мінімального страхового внеску.
Оскільки роботодавець за сумісництвом сплатив ЄСВ у розмірі, що перевищує мінімальний внесок, ФОП звільняється від обов’язку сплати ЄСВ «за себе» за відповідні місяці (серпень і вересень). Не має значення, що роботодавець за основним місцем роботи не сплатив мінімальний внесок.
Редакція 7eminar звернулася з аналогічним питанням до ДПС і отримала підтвердження, що якщо будь-який роботодавець сплатив мінімальний ЄСВ за ФОП, то ФОП звільняється від сплати ЄСВ «за себе». Ознайомитись із відповіддю ДПС можна за посиланням
Ба більше, з 01.10.2025 набрали чинності зміни до ч. 6 ст. 4 Закону про ЄСВ. Тепер, якщо будь-який роботодавець із переліку, наведеного в п. 1 ч. 1 ст. 4 Закону про ЄСВ, сплачує за ФОП мінімальний страховий внесок, такий ФОП звільняється від обов’язку сплачувати ЄСВ «за себе».
Отже, якщо роботодавець за сумісництвом сплатив мінімальний ЄСВ, то ФОП не зобов’язаний сплачувати ЄСВ «за себе» за відповідні місяці.
ФОП набув статусу пенсіонера або особи з інвалідністю посеред року
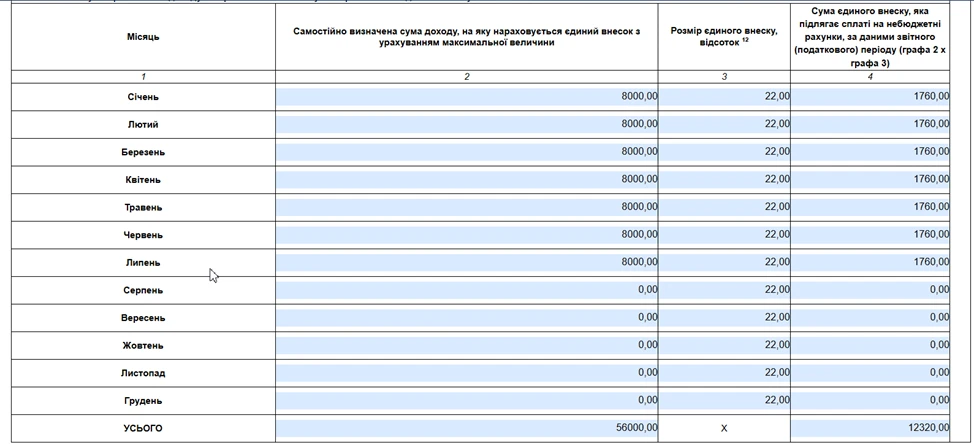
Приклад 5. ФОП встановлена інвалідність з 02.07.2025.
В цьому випадку липень 2025 – це останній місяць сплати ЄСВ «за себе». З серпня ФОП звільнений від сплати ЄСВ. За липень 2025 року ЄСВ сплачується у повній сумі – 1760,00 грн, пропорційної сплати ЄСВ не передбачено законодавством.
Місяць, в якому такі особи набули право на пенсію за віком або за вислугою років, або статус особи з інвалідністю, або досягли віку, встановленого ст. 26 Закону №1058, та отримують відповідно до закону пенсію або соціальну допомогу, відноситься до базового звітного періоду, за який сплачується єдиний внесок (ЗІР, категорія 201.04).
Зверніть увагу, що ФОП, які подали впродовж звітного року Довідковий Додаток 1 з типом форми «призначення пенсії» або «призначення матеріального забезпечення, страхових виплат», зобов’язані в терміни, визначені Податковим кодексом, подати до контролюючого органу у складі декларації Додаток по ЄСВ з типом «Звітний» та продублювати там дані із довідкового Додатку 1
Заповнення Додатку 1 буде наступним:
При чому, ФОП не потрібно окремо повідомляти податкову службу та Пенсійний фонд про те, що він набув статусу пенсіонера або особи з інвалідністю, тому він перестає сплачувати ЄСВ «за себе». Між державними органами налагоджений автоматичний обмін інформацією відповідно до Протоколів обміну інформацією.
Пенсійний фонд щомісяця передає до податкової служби актуальні дані про фізичних осіб, які:
- стали пенсіонерами за віком,
- отримали пенсію за вислугою років,
- набули статус особи з інвалідністю.
При цьому вказується конкретна дата встановлення пенсії чи інвалідності, що дозволяє податковій службі коректно визначити період, з якого підприємець звільняється від сплати ЄСВ.
Таким чином, ФОП, які набули статус пенсіонера або особи з інвалідністю та отримують відповідно до закону пенсію або соціальну допомогу, не повинні окремо повідомляти контролюючий орган про такий статус, оскільки ця інформація вже є в податковій службі завдяки автоматичному обміну даними між державними органами. Це підтверджують податківці в ЗІР, категорія 201.01.
Заповнення Додатку 1 у разі переходу на загальну систему оподаткування
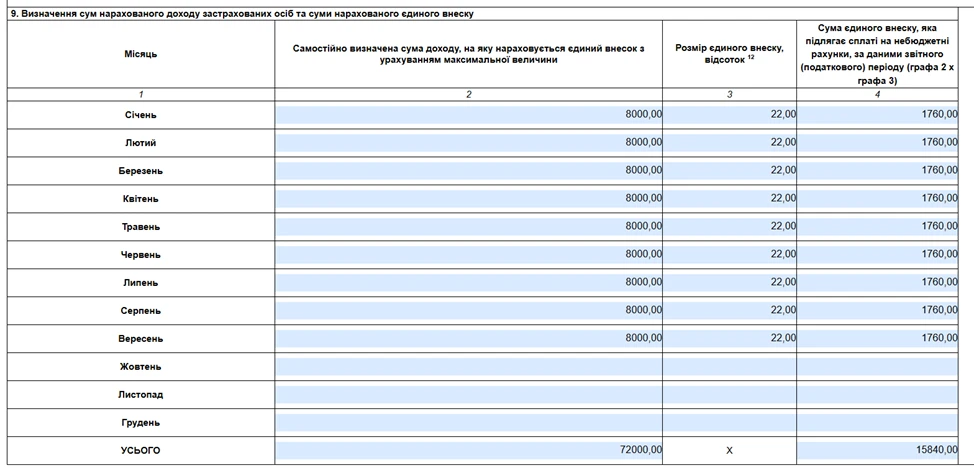
Приклад 6. ФОП 2 групи перейшов на загальну систему оподаткування з 01.10.2025
При заповненні Додатку 1 важливо врахувати 3 важливих моменти:
1. В полі 5 ставимо позначку «х» про перехід на сплату інших податків та зборів.

2. Поле 8 заповнюється тільки за період перебування на спрощеній системі оподаткування.

3. Поле 9 заповнюється тільки за місяці, які вказані у полі 8. Всі інші місяці залишаємо порожніми. Якщо у місцях жовтень-грудень у графах 2 та 4 поставити нулі, а в графі 3 поставити ставку ЄСВ 22%, то Додаток 1 не прийметься, буде писати помилку, що у полі 9 заповнені місяці, які не зазначені у полі 8.
ФОП зареєструвався платником єдиного податку посеред року
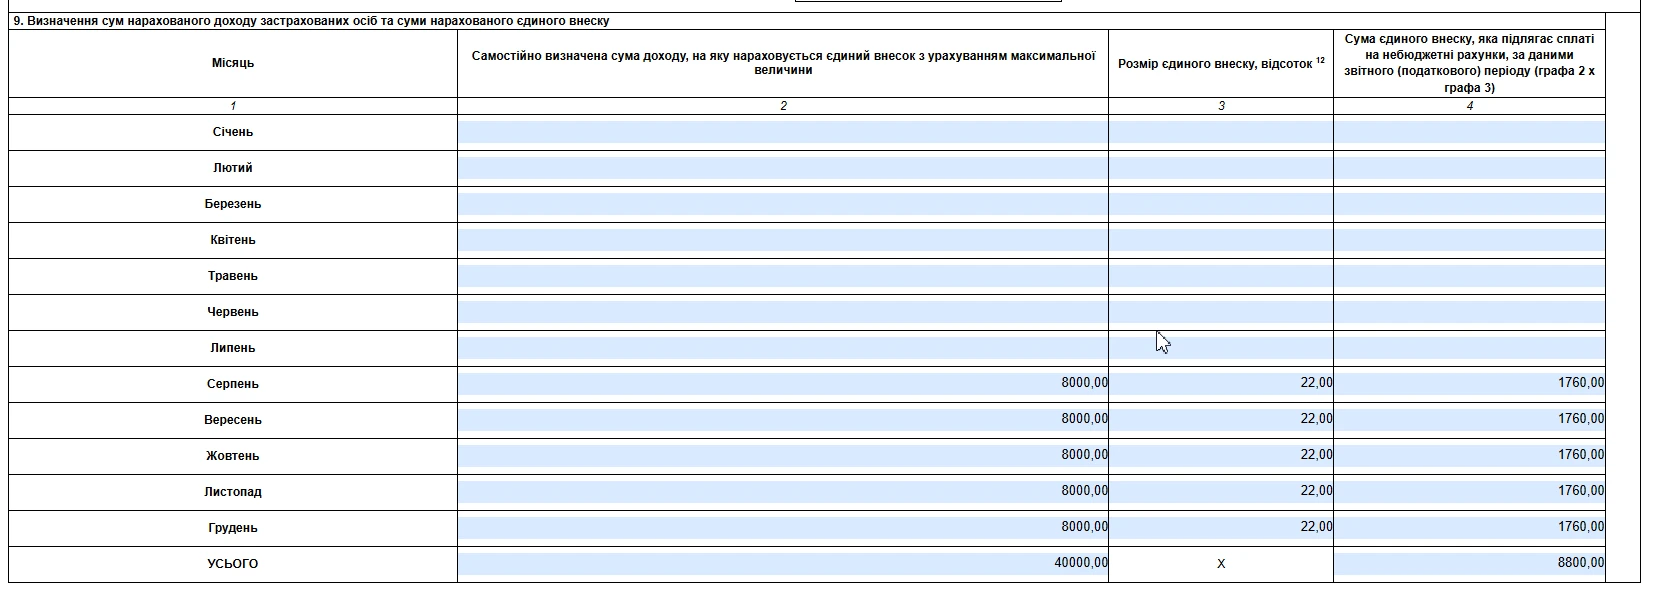
Приклад 7. ФОП зареєструвався платником єдиного податку 3 групи з 12.08.2025.
Як заповнити поле 8.1 Додатку 1?
Податківці в ЗІР, категорія 107.01.07 зазначають наступне:
Поле 8.1 заповнюється у форматі «ддммрррр», де: «дд» – двозначне число, що означає календарний день у місяці; «мм» – двозначне число, що означає місяць року; «рррр» – чотири цифри числа року, де: У комірці «з» зазначається:
У комірці «по» проставляється:
|
Отже, у такому випадку період перебування на спрощеній системі оподаткування в полі 8.1 заповняють наступним чином: з 12.08.2025 по 31.12.2025:

Головне правило таке: в полі 9 заповнюємо тільки місяці того періоду, який вказаний у полі 8. У нашому прикладі місяці січень- липень не заповнюються взагалі, починаємо заповнення Додатку 1 з серпня 2025 року.
Висновки
- Якщо ФОП протягом усього звітного року був звільнений від сплати ЄСВ «за себе» та не сплачував ЄСВ добровільно, то Додаток 1 у складі річної декларації не подається.
- Працевлаштовані ФОП та ФОП, які уклали гіг- контракт, зобов’язані контролювати сплату ЄСВ роботодавцями. Якщо хоча б за один місяць ЄСВ був меншим ніж мінімальний розмір– то виникає обов’язок сплатити ЄСВ «за себе» самостійно та подати Додаток 1.
- Для успішного прийняття звітності важливо врахувати всі нюанси заповнення Додатку 1 у випадках з переходом на загальну систему оподаткування та реєстрацією ФОП посередині року.
Читати більше:
Як ФОП контролювати суму ЄСВ, сплачену за нього роботодавцем
Навігатор для ФОП 2026: обов'язки щомісяця, щокварталу та раз на рік
ЄСВ у 2025 – 2026 роках: платники, ставки, порядок сплати та розрахунку
Бронювання, критичність
13.10.2026
Нові правила бронювання відклали: що буде з квотами та статусом критично важливих підприємств
Уряд поки не виносить на затвердження зміни до правил бронювання військовозобов’язаних, які передбачають скорочення квот для окремих підприємств. За повідомленням нардепа Ярослава Железняка, проєкт доопрацюють, а потім повторно спробують подати на розгляд Кабміну. Водночас від ідеї створити Координаційний центр, який впливатиме на надання та збереження статусу критично важливого підприємства, влада не відмовляється
Основні засоби, МНМА
13.10.2026
Як зберігати пальне для генератора без ліцензії: ліміти, декларація та вимоги
Під час воєнного стану та протягом 30 днів після його припинення або скасування діють спеціальні правила: до 2000 літрів на кожному об’єкті – без дозвільних документів, понад цей обсяг – на підставі декларації. Розповідаємо, які відомості потрібно зазначити в декларації, як її подати та з якого моменту виникає право на зберігання пального
Податкова та фінзвітність
13.10.2026
Довідка та звіт про використання пільгових товарів: як подати до ДПС у 2026 році
Довідку про факт оприбуткування та звіт про цільове використання товарів, ввезених із звільненням від оподаткування для оборонного виробництва, можна подати до ДПС на папері разом із супровідним листом або електронно через меню «Листування з ДПС» в Електронному кабінеті
Е-сервіс
13.10.2026
З 13 жовтня бронювання в Дії (не)доступне: портал був на технічних роботах
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 13 жовтня портал досі не працює коректно, проте окремі користувачі можуть вже авторизуватись у послузі, але та недоступна, водночас фахівці Дія в коментарях вказують, що послуги відновлено. До офіційного повідомлення про відновлення роботи Порталу радимо ним не користуватись

Е-сервіс
13.10.2026
Пошкоджене майно та податкові зобов’язання: які онлайн-сервіси доступні бізнесу
ДПС і Мінцифри передбачили електронні сервіси, які допомагають бізнесу, що постраждав унаслідок російської агресії, дистанційно вирішувати податкові питання та фіксувати завдані збитки. Через Електронний кабінет можна подати заяву про неможливість виконання податкових обов’язків і повідомити про пошкодження чи втрату майна, а через портал Дія – заявити про збитки до Міжнародного реєстру збитків для України. Розбираємо, який сервіс обрати залежно від ситуації та які документи підготувати
Податкова та фінзвітність
13.10.2026
Зовнішній сумісник у 4ДФ: «101» чи «102»: відповідає ДПС
Зовнішній сумісник, оформлений саме за трудовим договором, не змінює ознаку доходу через те, що це не основне місце роботи. Для його зарплати у 4ДФ застосовують «101», тоді як «102» призначена для виплат за цивільно-правовими договорами
Судова практика
13.10.2026
Інвалідність не означає автоматичне право на дистанційну роботу: позиція ВС
Сам факт встановлення працівникові інвалідності не означає, що роботодавець зобов’язаний автоматично перевести його на дистанційну роботу. Верховний Суд у постанові від 08.07.2026 у справі №753/9267/25 зазначив, що для застосування дистанційної роботи як форми розумного пристосування має бути підтверджена відповідна потреба працівника, зокрема медичними рекомендаціями. Водночас роботодавець має розглянути можливі варіанти адаптації умов праці та обґрунтувати відмову, якщо характер роботи не дозволяє працювати дистанційно
Податок на прибуток
13.10.2026
Чи враховуються штрафи, нараховані контролюючими органами, у складі витрат у 2026 році
Суми штрафних (фінансових) санкцій та пені, нараховані за наслідками перевірок контролюючими органами та іншими органами державної влади, визнаються витратами згідно з правилами бухгалтерського обліку при визначенні фінансового результату до оподаткування
Військовий облік
13.10.2026
Працівник без військово-облікового документа: чи загрожує ФОПу штраф за прийняття на роботу
ФОП прийняв 01 жовтня працівника. Так як військовий облік не веде, ВОД не вимагав. Працівник вже працює і немає паперового ВОД, а Резерв+ не завантажує, тому мабуть у розшуку. Які дії ФОПА? Якщо без ВОД працівник, які штрафи чи наслідки саме ФОПУ будуть?
Готівкові кошти, розрахунки
13.10.2026
Кому закриють доступ до банківської таємниці? Рада підтримала законопроєкт №15555
Верховна Рада прийняла в першому читанні законопроєкт, який пропонує суттєво обмежити можливості судів отримувати певну категорію банківської інформації. Але чи стосується це звичайного бізнесу та ФОП? Розбираємо, що насправді передбачає документ і чого від нього не слід очікувати
ПДВ
13.10.2026
Продаж власної сільгосппродукції, нижчої за собівартість: як нараховувати ПДВ – роз’яснення ДПС
Державна податкова служба України надала індивідуальну податкову консультацію щодо визначення бази оподаткування ПДВ під час реалізації власноруч вирощеної сільськогосподарської продукції за ціною, нижчою за її собівартість. Приводом для роз’яснення стало звернення агропідприємства, яке через погодні умови та низьку якість урожаю минулого року опинилося у ситуації, коли ринкова ціна реалізації продукції виявилася нижчою за її собівартість
Відпустка, відпускні
13.10.2026
До 30 жовтня – подаємо до ПФУ документи на компенсацію «чорнобильських» відпусток
Із 1 липня 2025 року ПФУ офіційно здійснює виплату 39 видів державних соціальних допомог, серед яких – фінансування відпускних для працівників, постраждалих від аварії на ЧАЕС. Щоб отримати кошти з бюджету на такі виплати у 2027 році, підприємствам потрібно вчасно поновити реєстрацію в ПФУ та подати комплект документів до 30 жовтня

Е-сервіс
13.10.2026
Помилка «Відсутня позначка часу» при накладенні КЕП: що радить ДПС
Якщо при накладенні КЕП на електронний документ у програмі «ІІТ Користувач ЦСК-1» виникає помилка «Відсутня позначка часу», користувач може самостійно змінити налаштування програми. ДПС пояснила, як увімкнути отримання позначки часу та обрати актуальний сертифікат TSP-сервера
Охорона праці
13.10.2026
Новий Закон про безпеку та здоров’я працівників: що перевірити кадровику й фахівцю з охорони праці
12 жовтня 2026 року Верховна Рада прийняла в другому читанні та в цілому Закон №10147 про безпеку та охорону здоров’я працівників на роботі. Реформа передбачає перехід від формального виконання вимог охорони праці до системного управління професійними ризиками. Що зміниться для роботодавців, кадровиків і фахівців з охорони праці? Розбираємо ключові новації, що перевірити вже зараз і чому не варто поспішати переписувати всі внутрішні документи до набрання Законом чинності
Бронювання, критичність
13.10.2026
ФРУ та СУП закликають призупинити зміни до правил бронювання та звернути увагу на незадекларованих робітників
Федерація роботодавців України закликала уряд призупинити ухвалення проєкту постанови, який передбачає посилення правил бронювання військовозобов’язаних. У ФРУ попереджають, що скорочення лімітів бронювання для окремих підприємств ОПК і комунальної сфери, а також можливий перегляд статусу критично важливих підприємств можуть призвести до дефіциту кадрів і зупинення виробництв. Натомість Федерація пропонує зосередитися на боротьбі з незадекларованою працею та провести консультації з бізнесом перед запровадженням нових правил. Водночас СУП повідомила, що звернеться до профільного міністерства, щоб з’ясувати, чи дійсно готуються відповідні зміни та що саме вони передбачатимуть
Єдиний податок
13.10.2026
Спонсорство для платників єдиного податку 3 групи: роз’яснення ДПС
Державна податкова служба України надала індивідуальну податкову консультацію щодо права юридичних осіб – платників єдиного податку 3 групи (за ставкою 5 %, без ПДВ) укладати договори про спонсорство, розміщувати інформацію про спонсора та отримувати за це грошові кошти
Готівкові кошти, розрахунки
13.10.2026
Граничні строки розрахунків за експортом у 2026 році: правила НБУ та штрафні санкції
Українські експортери мають дотримуватися граничних строків розрахунків із нерезидентами, установлених НБУ. Загальний строк становить 180 календарних днів, але для окремих товарів діють спеціальні строки – від 120 до 270 днів залежно від коду УКТ ЗЕД і дати здійснення операції. За прострочення валютних розрахунків передбачено пеню в розмірі 0,3% суми заборгованості за кожен день, але не більше суми боргу. Розглянемо, як визначити граничний строк розрахунків, коли банк завершує валютний нагляд і яка відповідальність загрожує за порушення
ПДВ
13.10.2026
ФОП – платники ПДВ зможуть обирати звітний період: Рада підтримала законопроєкт у І читанні
Верховна Рада прийняла в першому читанні законопроєкт №16037-д, який має спростити адміністрування ПДВ. Документ пропонує автоматичне заповнення податкової звітності та накладних на основі даних ДПС, а також дозволяє ФОП – платникам ПДВ самостійно обирати місячний або квартальний звітний період. Крім того, планують підвищити з 100 тис. грн до 1 млн грн поріг від’ємного значення ПДВ або бюджетного відшкодування, що може стати підставою для позапланової документальної перевірки
ФОП
13.10.2026
Скільки платитимуть ФОП у 2027 році: нові розміри єдиного податку, військового збору, ЄСВ та ліміти
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком