


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
«Зелений» тариф в Україні – це ефективний механізм державної підтримки власників сонячних і вітрових установок, який дозволяє продавати надлишок виробленої електроенергії постачальнику універсальних послуг. З юридичного погляду, цей дохід є офіційним і підлягає оподаткуванню за ставками ПДФО (18%) та військового збору (5%), а обов’язки з нарахування і сплати податків виконує податковий агент – енергопостачальна компанія. Дохід фіксується у звітності (додаток 4ДФ із ознакою «127»), тому власникам приватних СЕС чи ВЕС не потрібно подавати декларацію самостійно
Як працює «зелений» тариф: юридичний аспект
«Зелений» тариф – це фінансовий механізм, створений для стимулювання виробництва електроенергії з альтернативних джерел. Взаємини між власником домогосподарства та постачальником регулюються Правилами роздрібного ринку електричної енергії, затвердженими постановою НКРЕКП від 14.03.2018 №312.
Згідно із цими правилами, постачальник універсальних послуг зобов’язаний викуповувати у вас електроенергію, вироблену сонячними чи вітровими установками, якщо її обсяг перевищує ваше місячне споживання. Важливо розуміти, що з погляду Податкового кодексу України (далі – ПКУ), кошти, отримані від продажу такої електроенергії, є вашим офіційним доходом і підлягають оподаткуванню.
Які податки потрібно сплачувати з доходу від продажу електроенергії?
Дохід фізичної особи від продажу електроенергії за «зеленим» тарифом класифікується як «інші доходи» (пп. 164.2.20 ПКУ) та включається до загального річного оподатковуваного доходу. До нього застосовуються дві податкові ставки.
Ставки ПДФО та військового збору у 2025 році
На 2025 рік законодавством встановлено такі ставки:
Таким чином, сукупна ставка податку становить 23% від нарахованої суми. Це означає, що з кожної 1000 гривень доходу до бюджету буде утримано 230 гривень.
Практичний приклад розрахунку податків
Щоб краще зрозуміти механізм, розглянемо простий приклад. Припустимо, за місяць ваше домогосподарство продало надлишкової електроенергії на суму 10 000 грн.
Саме 7 700 гривень буде зараховано на ваш банківський рахунок.
Хто відповідає за сплату податків: роль податкового агента
Ключовий момент, який значно спрощує життя власнику домашньої електростанції, полягає в тому, що він не зобов’язаний самостійно розраховувати та сплачувати ці податки. Згідно зі ст. 168 ПКУ, цю функцію виконує податковий агент.
У випадку із «зеленим» тарифом, податковим агентом є юридична особа, яка нараховує та виплачує вам дохід, – тобто ваш постачальник універсальних послуг (обленерго). Саме він зобов’язаний утримати 18% ПДФО та 5% ВЗ із суми вашого доходу, перерахувати їх до бюджету та відзвітувати перед державою.
Як ваш дохід відображається в податковій звітності?
Хоча ви не подаєте звітність самостійно, інформація про ваші доходи фіксується. Податковий агент (постачальник) відображає виплачені вам суми у єдиному Податковому розрахунку.
Дохід від продажу електроенергії за «зеленим» тарифом вказується в додатку 4ДФ до цього розрахунку під ознакою доходу «127», що відповідає категорії «інші доходи». Це дозволяє податковим органам бачити джерело ваших надходжень та контролювати повноту сплати податків.
Чи треба подавати декларацію про доходи від сонячних панелей?
Ні, якщо це ваш єдиний дохід, що потребує декларування. Для отримання доходу від продажу електроенергії за «зеленим» тарифом самостійно розраховувати податки та подавати звітність не потрібно. Цю функцію виконує ваш постачальник електроенергії як податковий агент.
Джерело: Команда адвокатів Богдана Янківа
Читайте більше:
Сонячна електростанція: облік та оподаткування виробництва енергії та її продажу
Продаж електроенергії за «зеленим» тарифом: як заповнювати додаток 4ДФ
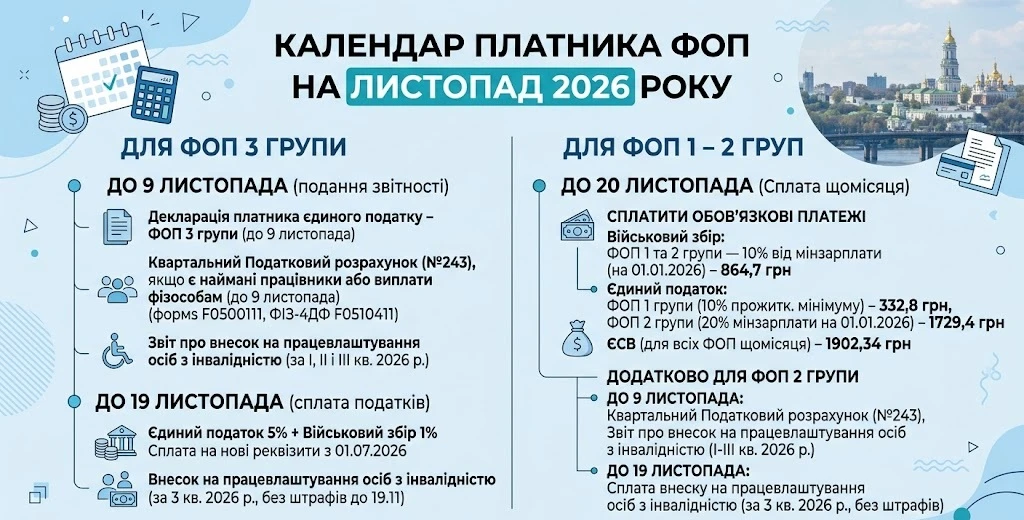
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
В ФПУ пояснюють, що працівниця, яка має право на додаткову соціальну відпустку, не може взяти менше днів, ніж визначено законом. Навіть за власним бажанням скоротити її з 17 до 15 календарних днів не дозволяється, адже тривалість відпустки гарантується законодавством

У Верховній Раді зареєстрували законопроєкт №16147, який передбачає зміни до Податкового кодексу України щодо реорганізації платників податків і відокремлення діяльності з виробництва електроенергії. Серед ключових пропозицій – уточнення правил передачі майна під час виділу та тимчасове звільнення від ПДВ відповідних операцій із майном для виробництва електроенергії з природного газу до 1 січня 2028 року
Верховний Суд дійшов висновку, що оформлення документів для виїзду на ПМП за кордон не є самостійною підставою для зняття з військового обліку. Закон передбачає таку можливість для військовозобов’язаних, які вже вибули за межі України на строк понад три місяці. Перелік підстав для зняття з військового обліку є вичерпним і не підлягає розширеному тлумаченню
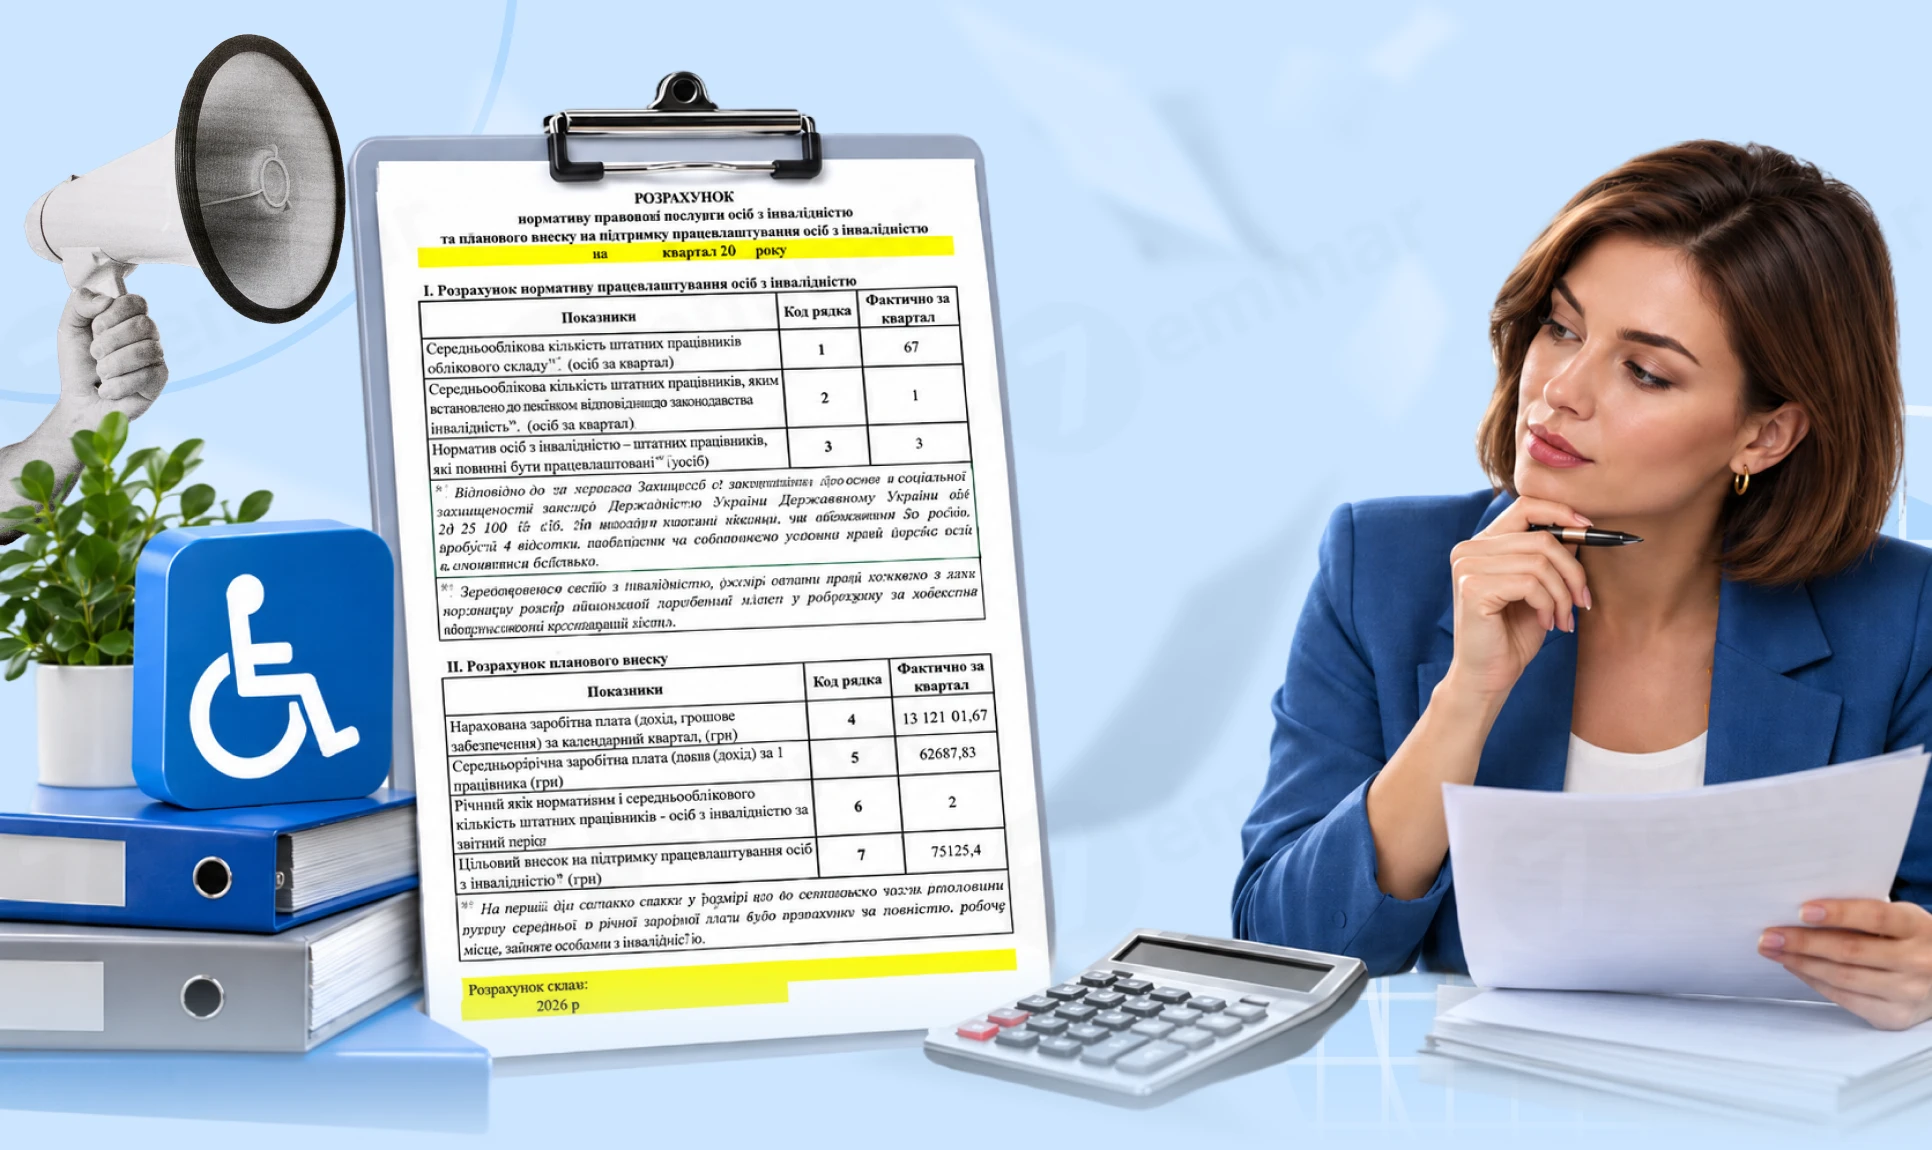
За які періоди ФОПам подавати Звіт про внесок на працевлаштування осіб з інвалідністю у наступних ситуаціях: 1. Перший ФОП мав працівників з 01.01.2026 до 22.06.2026. На зараз працівники відсутні. 2. Другий ФОП має працівників з 23.06.2026 по теперішній час. Скільки звітів про внесок їм подавати та як їх нумерувати?
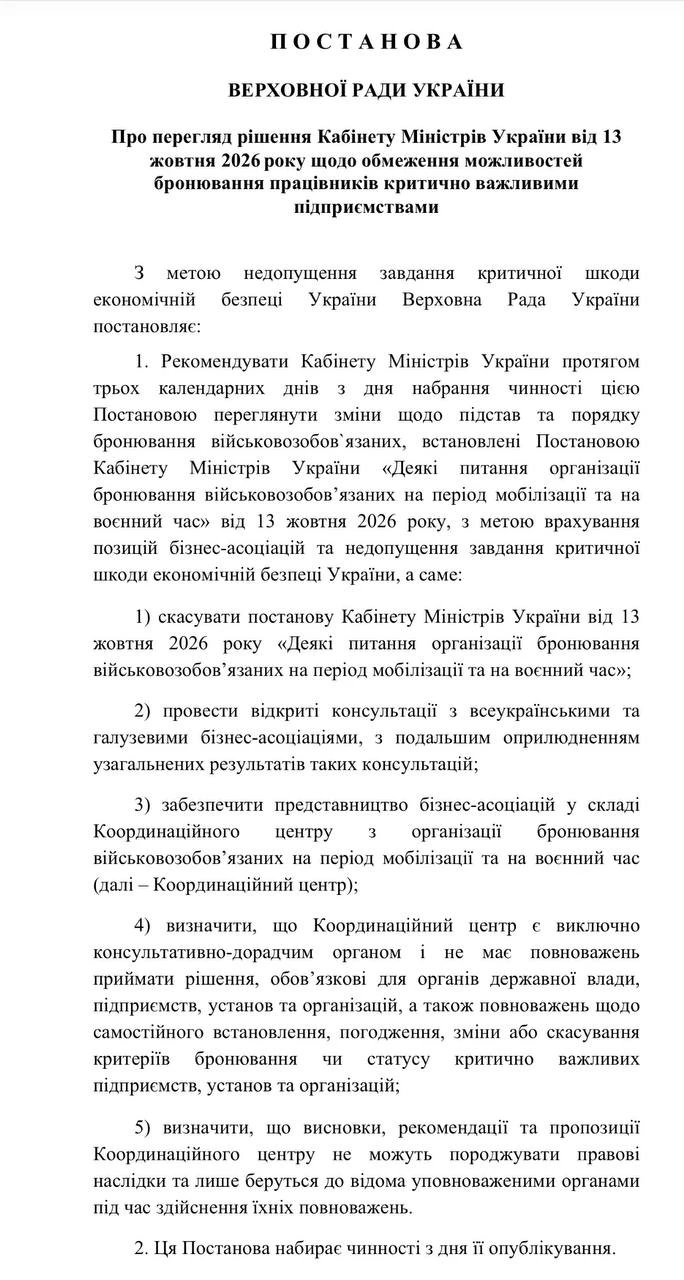
Нові правила бронювання працівників викликали спротив бізнесу: підприємства вимагають зберегти можливість бронювати до 100% персоналу для ОПК, енергетики та критичної інфраструктури. Нардеп Ярослав Железняк зареєстрував проєкт постанови, яким пропонує скасувати рішення Кабміну від 13 жовтня, провести консультації з бізнесом і обмежити повноваження Координаційного центру дорадчою функцією. Чи переглянуть урядові зміни до правил бронювання – стане зрозуміло після подальшого розгляду
В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Будь-яка господарська операція супроводжується оформленням первинних документів. Проте бувають випадки, коли операція відбулася, а її належна фіксація в первинному документі – ні. Які наслідки можуть мати такі недоліки, якщо між сторонами угоди виникне спір? У матеріалі розглянемо детальніше
Як документально оформити тимчасове переведення працівника на іншу роботу для відвернення або ліквідації наслідків стихійного лиха, епідемій, епізоотій, виробничих аварій та інших обставин, що загрожують життю чи нормальним умовам людей, регламентовано статтею 33 Кодексу законів про працю України? Алгоритм дій?
Щоб скористатися звільненням від оподаткування, зниженою ставкою податку або поверненням надміру сплаченого податку, нерезидент має надати належним чином оформлену довідку про податкове резидентство. Для паперового документа потрібні апостиль на оригіналі та нотаріально засвідчений переклад. Для електронної довідки з електронним апостилем передбачено оформлення нотаріально засвідченої копії та перекладу
Законодавство не передбачає можливості «поставити ФОП на паузу» або тимчасово призупинити підприємницьку діяльність. Підприємець або продовжує перебувати на обліку, або проходить процедуру державної реєстрації припинення діяльності. Саме внесення відповідного запису до ЄДР є підставою для зняття ФОП з обліку в податковій та як платника ЄСВ. Водночас підприємці, які тимчасово не ведуть діяльність, можуть обрати систему оподаткування з мінімальним податковим навантаженням. Це дозволяє уникнути зайвих витрат без повного закриття ФОП
Чи зможе ваше підприємство й надалі бронювати ключових працівників? Хто вирішуватиме, чи залишитеся ви критично важливими? І чому уряд уже схвалив зміни до бронювання, а бізнес досі не знає остаточних правил? Розповідаємо у матеріалі
Працівнику встановлена інвалідність з 17.08.2026, витяг з рішення експертної комісії та дата прийняття рішення – 06.10.2026. Чи можна врахувати такого працівника в квоту за 3 квартал?
Для податку на прибуток такі операції відображають за правилами бухгалтерського обліку, але в окремих випадках потрібно врахувати правила трансфертного ціноутворення та ділової мети. Для ПДВ діє мінімальна база оподаткування за п. 188.1 ПКУ: якщо ціна продажу нижча за ціну придбання, потрібно скласти дві податкові накладні. Водночас компенсуючі податкові зобов’язання за п. 198.5 ПКУ не нараховують
Блокування банківських рахунків або обмеження щодо майна часто стають неприємною несподіванкою для тих, хто навіть не підозрював про відкриття виконавчого провадження. Щоб уникнути таких ситуацій, достатньо періодично перевіряти себе в Єдиному реєстрі боржників – відкритій базі, яка в режимі реального часу показує наявність боргів та виконавчих проваджень

Юридичні особи, які мають відокремлені підрозділи без повноважень нараховувати та сплачувати податки, часто сумніваються, як правильно заповнювати додаток 4ДФ. Зокрема, чи потрібно відображати військовий збір у такому випадку. Роз’яснюємо позицію податківців і правила заповнення звітності
Якщо наші працівники вступили до вишу на денну форму навчання (для відстрочки) і проходять навчання в Zoom, одночасно працюючи у нас, чи потрібно змінювати їм графік роботи?
ТОВ надало поворотну фіндопомогу фізособі, яку він не повернув протягом 12 місяців. Чи можна укласти додаткову угоду на пролонгацію ще на 1 рік, щоб уникнути дисконтування? Чи це не допоможе?
Платник ПДВ зареєстрував податкові накладні за датою оплати замість дати першої події, а згодом склав РК для їх обнулення та зареєстрував правильні ПН. Через подвійне відображення операцій в інтегрованій картці платника виник штучний податковий борг, що створює ризик штрафних санкцій. ДПС наголосила, що помилку в даті складання зареєстрованої ПН виправити неможливо, а законодавство не передбачає анулювання зареєстрованих ПН і РК у ЄРПН
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі