
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Індексувати зарплату зобов’язані всі роботодавці у межах прожиткового мінімуму для працездатних осіб. У статті розповідаємо головні правила індексації заробітної плати, надаємо відповіді на найпоширеніші питання бухгалтерів та показуємо як скористатись калькулятором індексації
Статтею 39 Закону України від 09.11.2023 №3460-IX «Про Державний бюджет України на 2024 рік» визначено:
Установити, що обчислення індексу споживчих цін для індексації грошових доходів населення провадиться наростаючим підсумком, починаючи з 1 січня 2024 року.
Проведення індексації регулює:
Індексація проводиться у разі перевищення ІСЦ, розрахованим наростаючим підсумком, порогу індексації – 103% (ст. 4 Закону про індексацію, п. 11 Порядку №1078).
Заробітну плату індексують в межах прожиткового мінімуму, встановленого для працездатного населення (ст. 2 Закону про індексацію та п. 4 Порядку №1078).
Зарплата, що перевищує прожитковий мінімум, встановлений для працездатної особи, не підлягає індексації.
Індексації підлягають виплати постійного характеру:
Разові виплати не індексують (п. 2 Порядку №1078).
Не індексують також:
«Базовим» місяцем для цілей нарахування поточної індексації є місяць підвищення посадового окладу (тарифної ставки).
Основне правило визначення «базового» місяця таке: у місяці підвищення посадового окладу (тарифної ставки) індекс споживчих цін (далі – ІСЦ) приймають за 1 або 100 %. Для подальшої індексації ІСЦ обчислюють наростаючим підсумком з місяця, наступного після місяця такого підвищення (абз. 1 і 2 п. 5 Порядку №1078).
Приклад. Оклад працівника було підвищено у січні 2024 року, то «базовим» місяцем є січень 2024 року і починаючи з лютого 2024 року розраховується приріст ІСЦ.
За недотримання державних мінімальних гарантій в оплаті праці (у т. ч. за недотримання мінзарплати, непроведення індексації) юрособам і фізособам-підприємцям загрожує штраф, передбачений абз. 6 ч. 2 ст. 265 КЗпП, – у розмірі 2 мінзарплат (на момент виявлення порушення) за кожного працівника, тобто з квітня 2024 року він становить 16 000 грн.
Колеги, не витрачайте час на складні розрахунки, наш калькулятор порахує індексацію за вас. Вам потрібно лише заповнити розмір зарплати працівника, базовий місяць та період нарахування індексації.
Результат розрахунку калькулятора ви отримаєте на цій же сторінці. Також зможете вказати ПІБ співробітника та відкрити PDF-файл із результатом (кнопка «Роздрукувати») для друку або завантаження на ваш пристрій.
Спробувати Калькулятор індексації зарплати
1. Чи змінюється «базовий» місяць, якщо посадовий оклад не збільшилася, але загальна сума зарплати зросла?
У разі підвищення зарплати тільки за рахунок постійної надбавки, доплати, премії тощо, без підвищення окладу, суму індексації не зменшують на розмір такого підвищення зарплати (абз. 5 п. 5 Порядку №1078).
Тобто орієнтуватись на новий місяць підвищення можемо тільки у разі підвищення окладу. Збільшення або встановлення постійних доплат, надбавок, премій не змінюють «базовий» місяць.
2. Чи змінюється «базовий» місяць, якщо посадовий оклад зменшився?
У разі зменшення посадового окладу працівника місяць для проведення індексації не змінюється.
«Базовим» місяцем залишається місяць підвищення посадового окладу (тарифної ставки) за відповідною посадою (професією).
3. Як індексувати зарплату, якщо посадовий оклад підвищили не з першого числа місяця?
Якщо підвищення грошового доходу відбулося не з 1 числа місяця, сума індексації визначається з розрахунку повного робочого часу/кількості календарних днів у місяці, а виплачується пропорційно відпрацьованому / службовому часу з урахуванням положень цього Порядку (п. 5 Порядку №1078).
4. Як обчислити суму індексації зарплати у разі неповного робочого часу?
Абз. 6 п. 4 Порядку №1078 передбачено, що у разі коли особа працює неповний робочий час, сума індексації визначається з розрахунку повного робочого часу, а виплачується пропорційно відпрацьованому часу.
Це правило застосовують у разі, якщо працівнику встановлено повний робочий час, але місяць було відпрацьовано не повністю (якщо місяць був відпрацьований не повністю через перебування працівника у відпустці, на лікарняному, в результаті прийому в середині місяця і т.д.).
Приклад. Оклад працівника було підвищено у січні 2024 року. У серпні 2024 року працівник відпрацював 16 днів із 22.
При базовому місяці «січень 2024» ІСЦ складає 3,8, а сума індексації - 115,06 грн.
Оскільки працівник відпрацював місяць не повністю, то суму індексації розраховуємо пропорційно відпрацьованому часу:
115,06 грн : 22 роб. дн. х 16 роб. дн = 83,68 грн.
Якщо ви підвищували зарплату до січня 2024 року, базовим місяцем буде грудень 2023 року. Накопичений індекс споживчих цін становитиме 1,004×1,003×1,005×1,002×1,006×1,022×1=1,043. Індексація у серпні - 130,20 грн, і такою ж буде у вересні.
Якщо базовий місяць – січень 2024 року, то індексація у серпні і вересні становитиме 115,06 грн. Накопичений індекс споживчих цін становитиме 1,003×1,005×1,002×1,006×1,022×1=1,038.
5. Чи підлягає індексації зарплата новоприйнятого або переведеного працівника?
П. 10-2 Порядку №1078 для таких працівників обчислення ІСЦ для проведення індексації здійснюється з місяця, наступного за місяцем підвищення тарифної ставки (окладу) по посаді, яку займає працівник.
Тобто для новоприйнятих та переведених працівників орієнтиром буде місяць останнього підвищення окладу по займаній посаді.
І розрахунок ІСЦ проводять не індивідуально для кожного працівника в залежності від його прийому на роботу чи переведення на іншу посаду, а з моменту останнього підвищення тарифної ставки (окладу) по посаді, яку займає працівник.
6. Як індексувати зарплату працівниці, яка приступила до роботи після з відпустки для догляду за дитиною до 3(6) років?
П. 10-2 Порядку №1078 для таких правників обчислення ІСЦ для проведення індексації здійснюється з місяця, наступного за місяцем підвищення тарифної ставки (окладу) по посаді, яку займає працівник.
Тобто для працівників, які вийшли з відпустки для догляду за дитиною до 3 (6) років, орієнтиром буде місяць останнього підвищення окладу по займаній посаді.
7. Чи підлягають індексації доходи працівників резиденти «Дія. Сіті»?
Відповідно до п. 2 Порядку №1078:
Підтримка купівельної спроможності винагород, компенсаційних та інших виплат, що сплачуються резидентами Дія Сіті працівникам та гіг-спеціалістам, забезпечується встановленою Законом України «Про стимулювання розвитку цифрової економіки в Україні» вимогою до резидентів Дія Сіті щодо забезпечення визначеного таким Законом розміру середньої місячної винагороди працівників та гіг-спеціалістів, а також періодичними переглядами розміру винагороди, що здійснюються резидентами Дія Сіті в межах їх компетенції.
Тобто для резидентів Дія Сіті діють окремі умови щодо забезпечення рівня оплати праці працівників. Вони мають забезпечити середню місячну винагороду у розмірі не менше, ніж еквівалент 1200 євро за офіційним курсом гривні щодо євро, встановленим Національним банком України станом на перше число відповідного календарного місяця.
Тобто вимоги щодо індексації зарплати працівників у межах прожиткового мінімуму на резидентів Дія Сіті не поширюються.
8. Як уникнути індексації зарплати?
9. Який місяць є «базовим» для новоствореної посади?
Якщо працівника прийнято на роботу на новостворену посаду, базовим місяцем для нього буде місяць створення нової посади (її введення до штатного розпису). Адже саме в цьому місяці в штатному розписі затверджений (а отже, став відомий) розмір окладу за цією посадою (див. також лист Мінсоцполітики від 14.06.2016 № 263/10/136-16).
10. Чи потрібно виплачувати індексацію працівнику після його звільнення?
Так, адже індексація зарплати є виплатою за відпрацьований час (пп. 2.2.7 Інструкції №54).
Адже її суми нараховують пропорційно до відпрацьованого часу.
Під час нарахування індексація звільненому працівнику слід базу нарахування ЄСВ визначати шляхом ділення загальної суми на кількість місяців, за які їх нарахували (абз. 2 ч. 2 ст. 7 Закону про ЄСВ).
Нараховані після звільнення працівника суми індексації не є зарплатою з метою оподаткування ПДФО й військовим збором. Їх оподатковують як інші доходи на підставі пп. 164.1.2 ПКУ в місяці нарахування такого доходу. Ознака доходу в 4ДФ – «127».
11. Як індексується зарплата сумісника?
Якщо за основним місцем роботи працівник прийнятий на умовах неповного робочого часу, то за сумісництвом його зарплата може бути проіндексована.
Особі, яка працює за сумісництвом, видають на її вимогу довідку з основного місця роботи про розмір доходу, що підлягає індексації, і проіндексованого доходу. На її підставі проводять індексацію доходів від роботи за сумісництвом у межах суми, яка не перевищує розмір прожиткового мінімуму, установленого для працездатних осіб, з урахуванням отриманої заробітної плати за основним місцем роботи (п. 7 Порядку №1078).
Тобто працівник має право на нарахування суми індексації на грошовий дохід тільки у межах прожиткового мінімуму для працездатних осіб.
Якщо працівник за основним місцем роботи відпрацював повний робочий час і отримав суму індексації, обчислену із розрахунку прожиткового мінімуму для працездатних осіб, то на іншій виконуваній ним роботі заробітна плата індексації не підлягає.
У випадку, якщо працівник працює на дві неповні ставки, зокрема за основним місцем роботи на 0,5 ставки та на іншій роботі — на 0,25 ставки, то нарахування сум індексації може здійснюватись окремо за кожною посадою (лист Мінсоцполітики від 31.07.2015 № 11587/0/14-15/10).
Сума індексації визначається за кожною посадою за фактично відпрацьований час із розрахунку прожиткового мінімуму, встановленого для працездатних осіб на місяць.
У разі надання сумісником довідки з основного місця роботи, згідно з якою доходу за основним місцем роботи немає, заробітну плату сумісника треба проіндексувати у межах усього прожиткового мінімуму для працездатної особи.
12. Як нарахувати індексацію на зарплату працівників в Програмі BAS?
Із 27 жовтня 2026 року отримання статусу критично важливого підприємства відбуватиметься за оновленою процедурою, передбаченою постановою КМУ №1328. Тепер уповноважений орган має розглянути документи підприємства, передати звернення до Координаційного центру та врахувати його рекомендації перед ухваленням остаточного рішення. Загальний строк розгляду може суттєво збільшитися, адже центр має до одного календарного місяця на підготовку рекомендацій
Платники податку на прибуток зобов'язані подавати фінансову звітність разом з податковою декларацією. А для деяких підприємств, звітність повинна супроводжуватися аудиторським висновком та подаватися до 10 червня року, наступного за звітним
Якщо в Електронному кабінеті немає інформації про об’єкт оподаткування, щодо якого подавали паперову заяву за формою №20-ОПП, а примірник із відміткою про отримання втрачено, платник податків може звернутися до податкової для звірки даних. Водночас за неподання заяви у встановлені строки передбачені штрафи. Тож важливо з’ясувати, чи була заява отримана контролюючим органом, перш ніж робити висновки про відповідальність
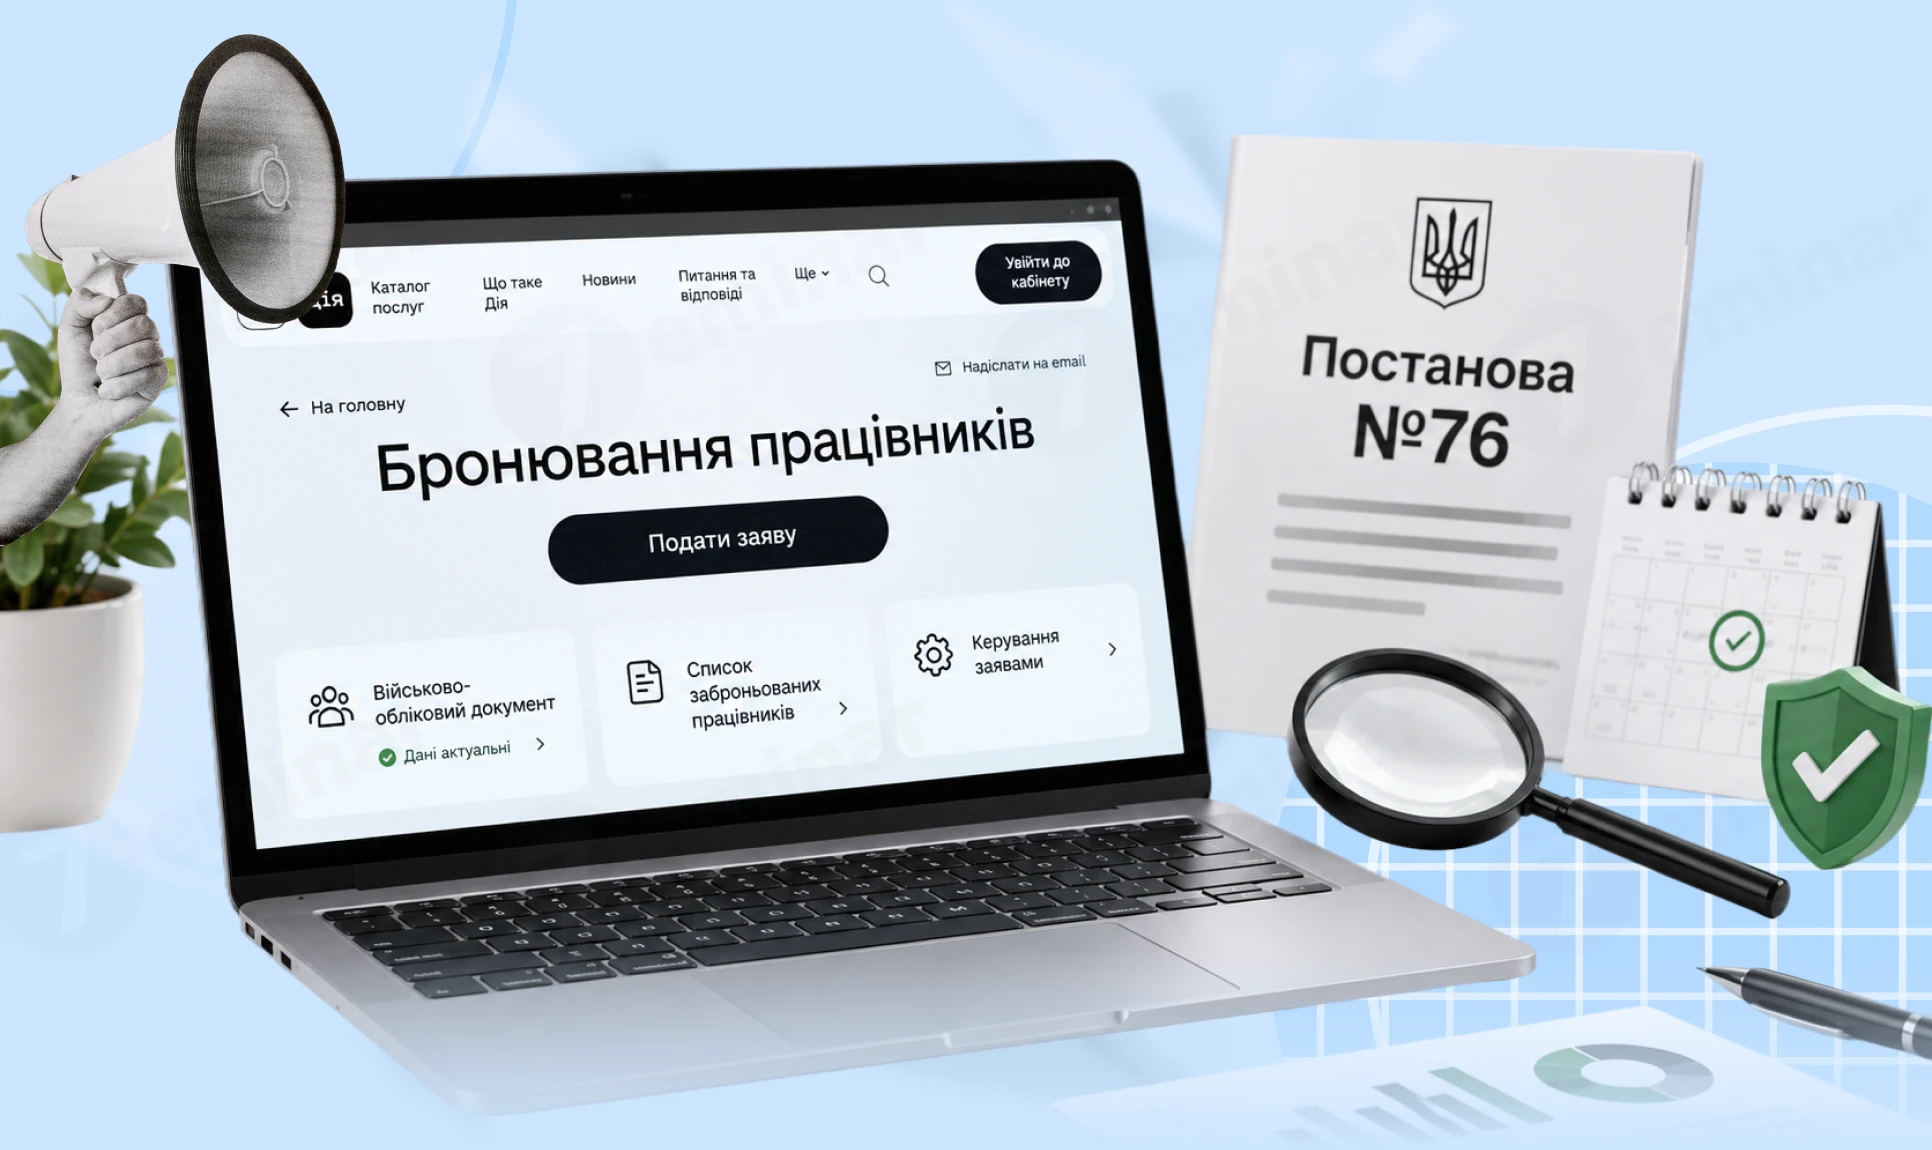
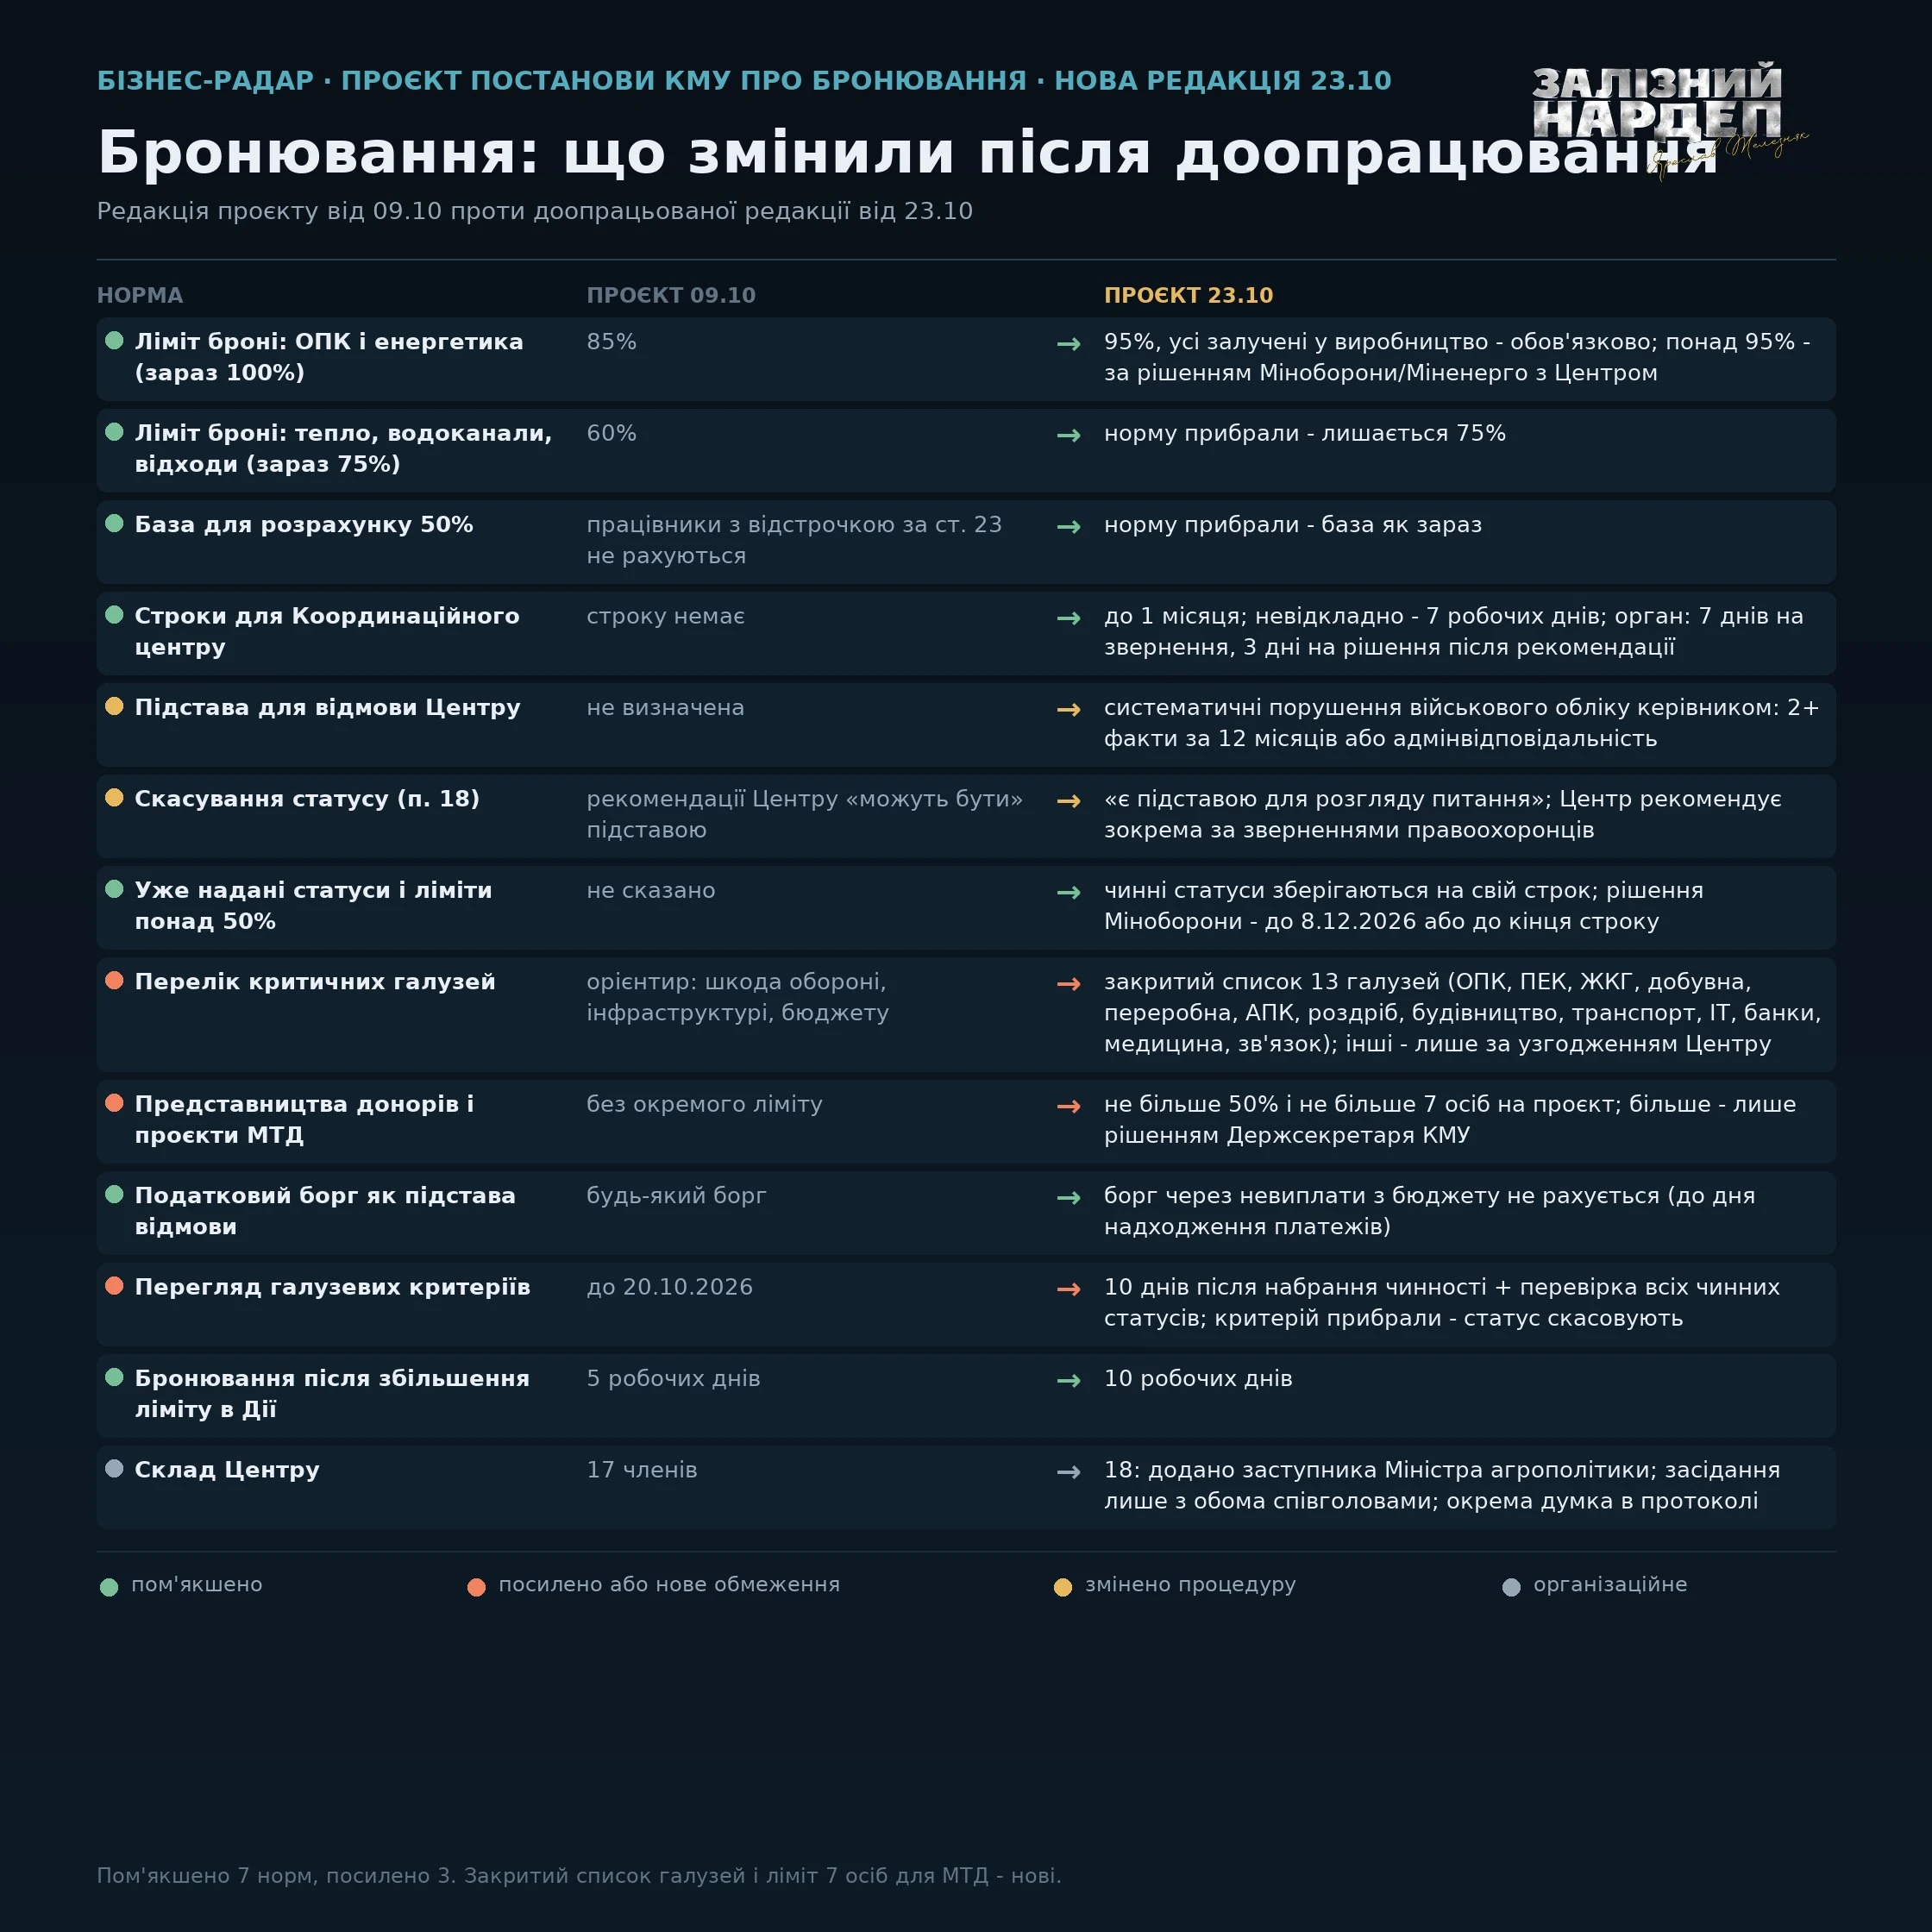
Постанова КМУ від 23.10.2026 №1328 уточнює правила визначення критично важливих підприємств і бронювання працівників. Чинні статуси критичності не скасовуються автоматично, а галузеві та регіональні критерії мають переглянути протягом 10 днів. Документ також передбачає участь Координаційного центру в погодженні критеріїв і збільшенні ліміту бронювання понад 50%. Розглянемо, як зміни вплинуть на підприємства, зокрема гуманітарної сфери, та що потрібно зробити для збереження або отримання статусу критично важливого
ФОП на загальній системі оподаткування не можуть включати до складу витрат втрати товарів унаслідок природного убутку або псування. Податковий кодекс України не передбачає таких витрат у переліку тих, що безпосередньо пов’язані з отриманням доходу
Постанова КМУ від 23.10.2026 №1328, яка набрала чинності 27 жовтня, запроваджує перегляд галузевих і регіональних критеріїв визначення критично важливих підприємств. Центральні органи виконавчої влади та обласні військові адміністрації мають зробити це протягом 10 днів. Раніше ухвалені рішення про критичність залишаються чинними до завершення встановленого строку, однак якщо критерій, за яким підприємство отримало статус, скасують, критичність також буде втрачено. Тож підприємствам варто стежити за оновленням критеріїв, щоб оцінити ризики для свого статусу та бронювання працівників
Верховний Суд підтвердив правомірність звільнення працівника за прогул після скасування режиму надомної роботи. Працівник відмовився ознайомитися з наказом, а після зміни умов праці продовжив працювати вдома замість виходу до офісу. Суд дійшов висновку, що роботодавець належно повідомив працівника про зміни та дотримався процедури звільнення. Розглянемо, які правові висновки варто врахувати роботодавцям
Фізична особа, яка здійснює незалежну професійну діяльність, має право включити до складу витрат суму оплачених орендних платежів за наступний рік на підставі документального підтвердження факту їх сплати, якщо договором оренди передбачена можливість сплати у звітному році платежів за наступний рік
Із 27 жовтня 2026 року в Україні працює новий Координаційний центр з організації бронювання військовозобов’язаних. Він не ухвалюватиме рішень про бронювання самостійно, проте його рекомендації впливатимуть на отримання критичного статусу, збільшення лімітів бронювання та перегляд уже наданого статусу. Окремі ризики для бізнесу – звернення правоохоронців і систематичні порушення правил військового обліку керівником. Розбираємося, які повноваження отримав центр і що це означає для підприємств
Із 27 жовтня 2026 року державні реєстратори перевіряють правові підстави користування нерухомістю, адресу якої зазначають як місцезнаходження юридичної особи. Нові вимоги стосуються реєстрації створення компанії та зміни її місцезнаходження. Якщо офіс орендують, для підтвердження права користування може знадобитися договір оренди, а реєстратор додатково перевірить право власності орендодавця. Розглянемо, що потрібно врахувати бізнесу під час реєстраційних дій

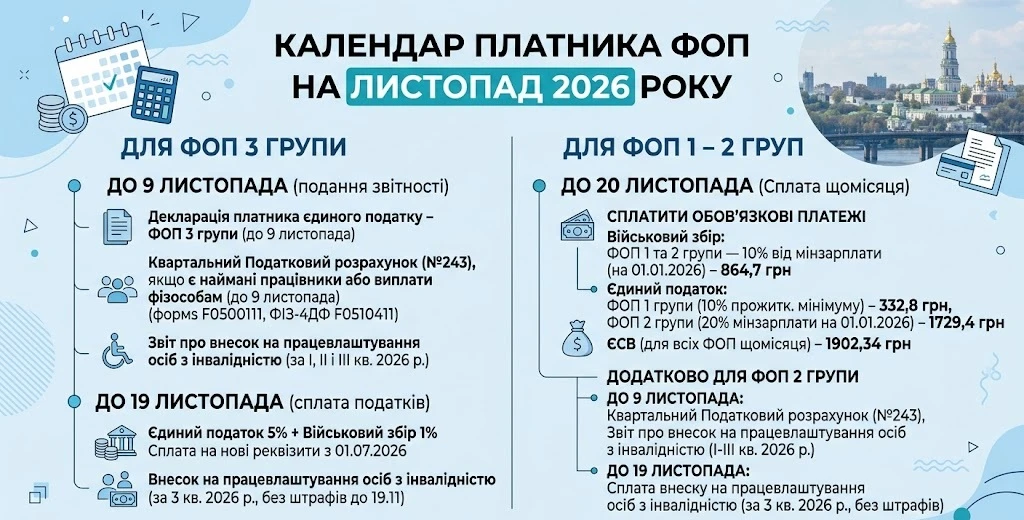
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Відпустка без збереження заробітної плати надається виключно за бажанням працівника, і навіть під час воєнного стану роботодавець не має права примушувати персонал писати відповідні заяви. Відсутність роботи чи фінансові труднощі підприємства не є підставою для примусового відправлення працівників у неоплачувану відпустку

ФОПи можуть отримати від держави від 15 000 до 30 000 грн на забезпечення енергонезалежності. Із 27 жовтня 2026 року діють оновлені правила надання допомоги: скасовано вимогу щодо використання Дія.Картки, а кошти перераховують на спеціальний рахунок IBAN і витрачають безготівково на енергообладнання та його монтаж. Розглянемо, хто має право на виплату, як подати заяву через Дію, на що можна витратити кошти та яких умов потрібно дотримуватися, щоб не довелося повертати допомогу
Уряд постановою №1328 від 23 жовтня 2026 року уточнив правила бронювання військовозобов’язаних. Зміни стосуються погодження збільшення квоти понад 50%, окремих підприємств оборонно-промислового та паливно-енергетичного комплексів, громадських і благодійних організацій, а також виконавців міжнародних проєктів. Що це означає для роботодавців, які умови потрібно виконати та чому практичне застосування нових правил поки викликає запитання – розбираємо далі

До 7 листопада 2026 року держоргани мають переглянути критерії, за якими підприємства отримують статус критично важливих. Постанова КМУ №1328 передбачає, що за результатами такого перегляду статус можуть скасувати підприємствам, які більше не відповідатимуть оновленим вимогам. Водночас раніше ухвалені рішення залишаються чинними протягом установленого строку, якщо їх не скасують. Розповідаємо, що змінюється для роботодавців і чи варто вже зараз готувати документи на отримання критичності

ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання

У Державному аграрному реєстрі (ДАР) тимчасово призупинили прийом заявок на визначення агропідприємств критично важливими. Причина – постанова КМУ №1328 від 23 жовтня 2026 року, яка передбачає перегляд і узгодження критеріїв критичності відповідно до оновлених вимог