Експерт
Юлія КоваленкоПрактикуючий головний бухгалтер великої групи компаній, податковий консультант, викладач фінансового та податкового обліку, спікер


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Віддалена робота стала звичною реальністю для багатьох компаній і працівників. Разом із цим виникає питання: хто компенсує витрати на інтернет, електроенергію, мобільний зв’язок чи робоче місце в коворкінгу? Для бізнесу це не лише прояв турботи про персонал, а й господарська операція з конкретними податковими та бухгалтерськими наслідками
Віддалена робота вже давно перестала бути «винятком».
У світі вона поширилася ще до пандемії, а після COVID-19 і особливо в умовах воєнного стану в Україні стала масовим явищем. Багато міжнародних компаній запровадили гібридний формат: кілька днів – в офісі, кілька – з дому.
В Україні віддалена робота стала вимушеним рішенням під час карантинів та воєнних дій, а тепер дедалі частіше розглядається як стандартний варіант організації праці. Це дозволяє роботодавцям зменшувати витрати на офіс і водночас розширювати географію найму працівників.
За результатами дослідження, дистанційну роботу пропонують 7% від усіх вакансій на ринку праці. У 2025 році вже 14% роботодавців в Україні офіційно пропонують віддалену форму роботи.
Найбільша поширеність дистанційної роботи – у галузях інформації та телекомунікацій (21,8%) і в освіті (20,6 %) серед тих, хто працює в такому форматі. За прогнозом Всесвітнього економічного форуму, кількість «цифрових» робочих місць, які можуть бути виконані віддалено, зросте до 92 мільйонів до 2030 року.
Поняття віддаленої роботи закріплене у Кодексі законів про працю України (ст. 60-2, введено Законом України від 04.02.2021 №1213-IX «Про внесення змін до деяких законодавчих актів України щодо удосконалення правового регулювання дистанційної, надомної роботи та роботи із застосуванням гнучкого режиму робочого часу»).
Віддалена робота – це форма організації праці, коли працівник виконує свої обов’язки поза приміщенням роботодавця, з використанням інформаційно-комунікаційних технологій.
Ключові положення:
При прийнятті на роботу працівника одразу можна оформити дистанційний формат. Для цього видається наказ про прийняття на роботу із зазначенням, що робота виконується дистанційно. У трудовому договорі з самого початку прописується форма організації праці як дистанційна, із визначенням усіх умов співпраці.
Якщо ж працівник уже працює в компанії і виникає потреба перевести його на дистанційну роботу, це оформлюється додатковою угодою до чинного трудового договору. У такій угоді уточнюються нові умови:
Додатково видається наказ керівника, який офіційно встановлює дистанційну форму роботи для конкретного працівника.
У трудовому договорі або наказі обов’язково слід зазначати:
Необхідно:
Окремо слід врегулювати питання охорони праці та контролю виконання роботи – як саме працівник звітує і які інструменти моніторингу застосовуються.
Додатково можуть оформлюватися внутрішні документи. Це насамперед положення про дистанційну роботу, яке встановлює загальні правила для всієї компанії. За ініціативи працівника додається його заява про бажання працювати дистанційно.
Якщо роботодавець надає обладнання, складається акт приймання-передачі, де фіксується перелік техніки та відповідальність за неї.
Законодавство України прямо не зобов’язує роботодавця компенсувати працівникам усі витрати, пов’язані з дистанційною роботою. Водночас КЗпП (ст. 125, 60-2) передбачає, що якщо працівник у процесі виконання трудових обов’язків використовує власне майно (наприклад, ноутбук, інтернет-зв’язок, мобільний телефон), роботодавець має відшкодувати ці витрати у порядку, визначеному трудовим договором або внутрішнім положенням.
Тобто компенсація не є автоматичним обов’язком, але якщо сторони домовились про неї в договорі чи наказі, роботодавець повинен виконати ці умови. На практиці компанії часто встановлюють фіксовану суму компенсації (наприклад, щомісячно за інтернет чи мобільний зв’язок) або відшкодовують витрати на підставі підтвердних документів.
Таким чином, компенсація витрат – це право, яке має бути закріплене у договорі, і саме тоді воно стає обов’язком для роботодавця
Інтернет належить до витрат, без яких неможливо забезпечити дистанційну роботу.
Роботодавець може компенсувати працівникові витрати на оплату інтернет-послуг у повному обсязі або частково. Це може бути як фіксована сума щомісяця, так і відшкодування фактичних витрат за рахунками провайдера.
Щоб така компенсація визнавалась господарською операцією і не викликала питань у контролюючих органів, потрібно оформити:
Витрати на електроенергію складніше підтвердити, ніж оплату інтернету.
Рахунки за комунальні послуги оформлюються на власника житла, і вони не завжди збігаються з працівником. Крім того, потрібно визначити саме ту частину споживання, яка припадає на робочі потреби (ноутбук, роутер, освітлення). Це можна зробити шляхом внутрішнього розрахунку: наприклад, скільки кВт·год споживає техніка за місяць і яка це частка у загальному рахунку.
Щоб уникнути складних розрахунків, компанії часто застосовують фіксовану щомісячну компенсацію. Наприклад, у положенні про дистанційну роботу встановлюється, що працівникові щомісяця відшкодовується 300-500 грн на електроенергію.
Такий варіант простіший в адмініструванні, але потребує правильного оформлення наказу або внутрішнього документа.
Компанія може обрати два варіанти відшкодування витрат на мобільний зв’язок:
1. Підключити працівника до корпоративного тарифного плану – у такому разі всі витрати сплачує роботодавець напряму мобільному оператору. Це найбільш безпечний варіант з точки зору оподаткування.
2. Відшкодовувати витрати працівника – коли працівник самостійно сплачує мобільний зв’язок, а компанія компенсує йому витрати на підставі рахунків чи квитанцій.
Щоб компенсація була обґрунтованою, потрібно:
Шаблон заяви працівника на компенсацію витрат

Зразок Положення про компенсацію витрат працівникам при дистанційній роботі

Компанія може організувати роботу в коворкінгу двома шляхами:
У випадку оренди напряму оформлюється договір між компанією та коворкінгом, а витрати відображаються в бухгалтерії як витрати на оренду.
Якщо ж компенсацію отримує працівник, потрібно мати:
Своє бачення стосовно даного питання податківці відобразили в ІПК 4543/ІПК/99-00-24-03-03 від 20.09.2024 р.
Згідно з пп. 164.2.17 Податкового кодексу України (ПКУ) до оподатковуваного доходу включається сума грошового або майнового відшкодування будь-яких витрат платника податку, крім тих, що прямо звільнені законом. Витрати на інтернет, зв'язок, коворкінг чи комунальні послуги не належать до виключень, визначених у ст. 165 ПКУ, оскільки саме у ст. 165 ПКУ визначено перелік доходів, які не включаються до загального оподатковуваного доходу фізичної особи.
Важливо: компенсації витрат працівникам за інтернет чи комунальні послуги, коворгінг чи мобільний зв’язок в цьому переліку не згадані
Наведемо кілька прикладів, що там є:
пп. 165.1.1 – державна та соціальна допомога, субсидії;
пп. 165.1.9 – відшкодування шкоди, завданої працівнику;
пп. 165.1.19 – вартість спецодягу, взуття, ЗІЗ, які видаються роботодавцем;
пп. 165.1.35 – суми допомоги на лікування;
інші спеціальні випадки (стипендії, аліменти, міжнародна допомога тощо).
Оскільки компенсація витрат на інтернет та комунальні послуги у віддаленій роботі прямо не передбачена у ст. 165 ПКУ, то вони підпадають під дію пп. 164.2.17 ПКУ і виплати вважаються додатковим благом.
Чи нараховується ЄСВ на ці виплати?
Відповідно до ст. 7 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» базою нарахування ЄСВ є заробітна плата та винагороди за цивільно-правовими договорами.
Компенсації працівникам за користування інтернетом чи оплату комунальних послуг не є заробітною платою, а належать до інших виплат, що не входять до фонду оплати праці (п. 3.22 Інструкції зі статистики заробітної плати, затвердженої наказом Держкомстату № 5 від 13.01.2004).
Крім того, у Переліку видів виплат, що здійснюються за рахунок роботодавців і на які не нараховується ЄСВ (затвердженому постановою КМУ від 22.12.2010 №1170), зазначено, що компенсації працівникам за використання власного майна для потреб виробництва не є базою нарахування ЄСВ.
Податковий агент (роботодавець) зобов’язаний утримати ПДФО та військовий збір при виплаті таких компенсацій (пп. 168.1.1 ПКУ).
У Податковому розрахунку такі виплати відображаються у додатку 4ДФ з ознакою доходу «126» – додаткове благо.
Читати більше:
Дистанційна робота: оформлення та встановлення
Відрядження надомних і дистанційних працівників: нові правила з травня 2025 року
У ДПС знову виникли проблеми з надходженням квитанції №2 про прийняття повідомлення про прийняття працівника на роботу. Податківці рекомендують не подавати повідомлення повторно, а дочекатися другої квитанції. Експерт Антон Янко пояснює: дату подання фіксує перша квитанція, тому затримка з другою не означає несвоєчасного подання. Як повідомляє ДПС, що є технічні проблеми з боку ПФУ і вже завтра, 1 жовтня, обіцяють, всі отримають Квитанцію №2
Кошти на загальну суму понад 27, 6 млн грн вже спрямовано для 1 424 домогосподарств у межах «Зимової підтримки». Йдеться про родини, які проживають на прифронтових територіях (0-20 км), що відносяться до першого Переліку. Загалом на одноразову виплату по 19 400 грн передбачено понад 7,4 млрд грн. Розповідаємо, хто може отримати допомогу, як подати заяву та до якої дати це можна зробити
Працівник працює дистанційно з-за кордону. На підприємство надійшла повістка про його явку до ТЦК для уточнення даних. Підприємство направило працівнику на офіційно зареєстровану адресу лист-повідомлення та наказ про увільнення від роботи для явки до ТЦК, а також направило до ТЦК повідомлення з копіями квитанцій про оповіщення працівника. Згодом направлені працівнику документи повернулися на підприємство як неотримані. Як діяти підприємству в такій ситуації? Чи потрібно повідомляти ТЦК про те, що документи, направлені працівнику, повернулися як неотримані?
Працівники пройшли періодичний медогляд, який проводився за кошти підприємства згідно зі ст. 116 КЗпП, та ст. 17 Закону про охорону праці. Тобто для працівників – це безоплатно і, відповідно, не буде утримань ПДФО та ВЗ. Тож, якщо не відображати медогляд у Додатку 4ДФ, то чи будуть штрафні санкції та які?
Фізична особа підписала договір оренди землі комунальної власності у 2020 році, а у 2025 стала ФОП. Чи потрібно подавати податкову декларацію з оренди землі, якщо договір оренди підписаний ще до того, як фізична особа стала ФОП?
ДПС роз’яснила особливості оподаткування ПДВ та податком на прибуток під час облаштування індустріальних парків, зокрема в разі безоплатної передачі об’єктів інфраструктури у комунальну власність. Право на податковий кредит за придбаними товарами та послугами залежить від дотримання вимог ПКУ, а не від джерела фінансування витрат. Водночас за певних умов безоплатна передача інфраструктури звільняється від ПДВ, проте це не скасовує обов’язку нарахувати податкові зобов’язання за п. 198.5 ПКУ. Розглянемо, які правила оподаткування застосовуються до таких операцій
Роботодавці можуть самостійно впливати на організацію робочого часу працівників, зокрема встановлювати додаткові дні відпочинку. Водночас важливо враховувати вимоги трудового законодавства щодо тривалості робочого часу та оплати праці
Розмінну монету, отриману з каси підприємства або залишену на місці проведення розрахунків із попереднього дня, потрібно проводити через РРО та/або ПРРО за допомогою операції «службове внесення». Підтвердженням такої операції є фіскальний звітний чек (Z-звіт), у якому відображено відповідну суму
Відправила через Електронний кабінет повідомлення про прийняття працівника за новою формою, але отримала лише квитанцію №1. Чи достатньо цього для підтвердження виконання обов'язку перед ДПС, якщо трудовий договір вже укладено? Чи потрібно вимагати від працівника переписування заяви та повторного подання повідомлення?
Закриття ФОП у ЄДР не означає автоматичного завершення податкових зобов’язань. Після припинення діяльності підприємець зобов’язаний подати ліквідаційну звітність, сплатити податки та ЄСВ і бути готовим до можливої перевірки. При цьому строки подання декларацій відрізняються залежно від системи оподаткування. Невиконання цих вимог може призвести до штрафів, донарахувань або податкового боргу
Для забезпечення стабільного та безпечного користування Starlink під час воєнного стану в Україні запроваджено «білий список» терміналів. Тільки внесені до списку пристрої працюють без обмежень, решта – тимчасово заблоковані. Процес реєстрації триває постійно, тому власникам важливо знати правила верифікації, строки та нюанси подачі своїх терміналів
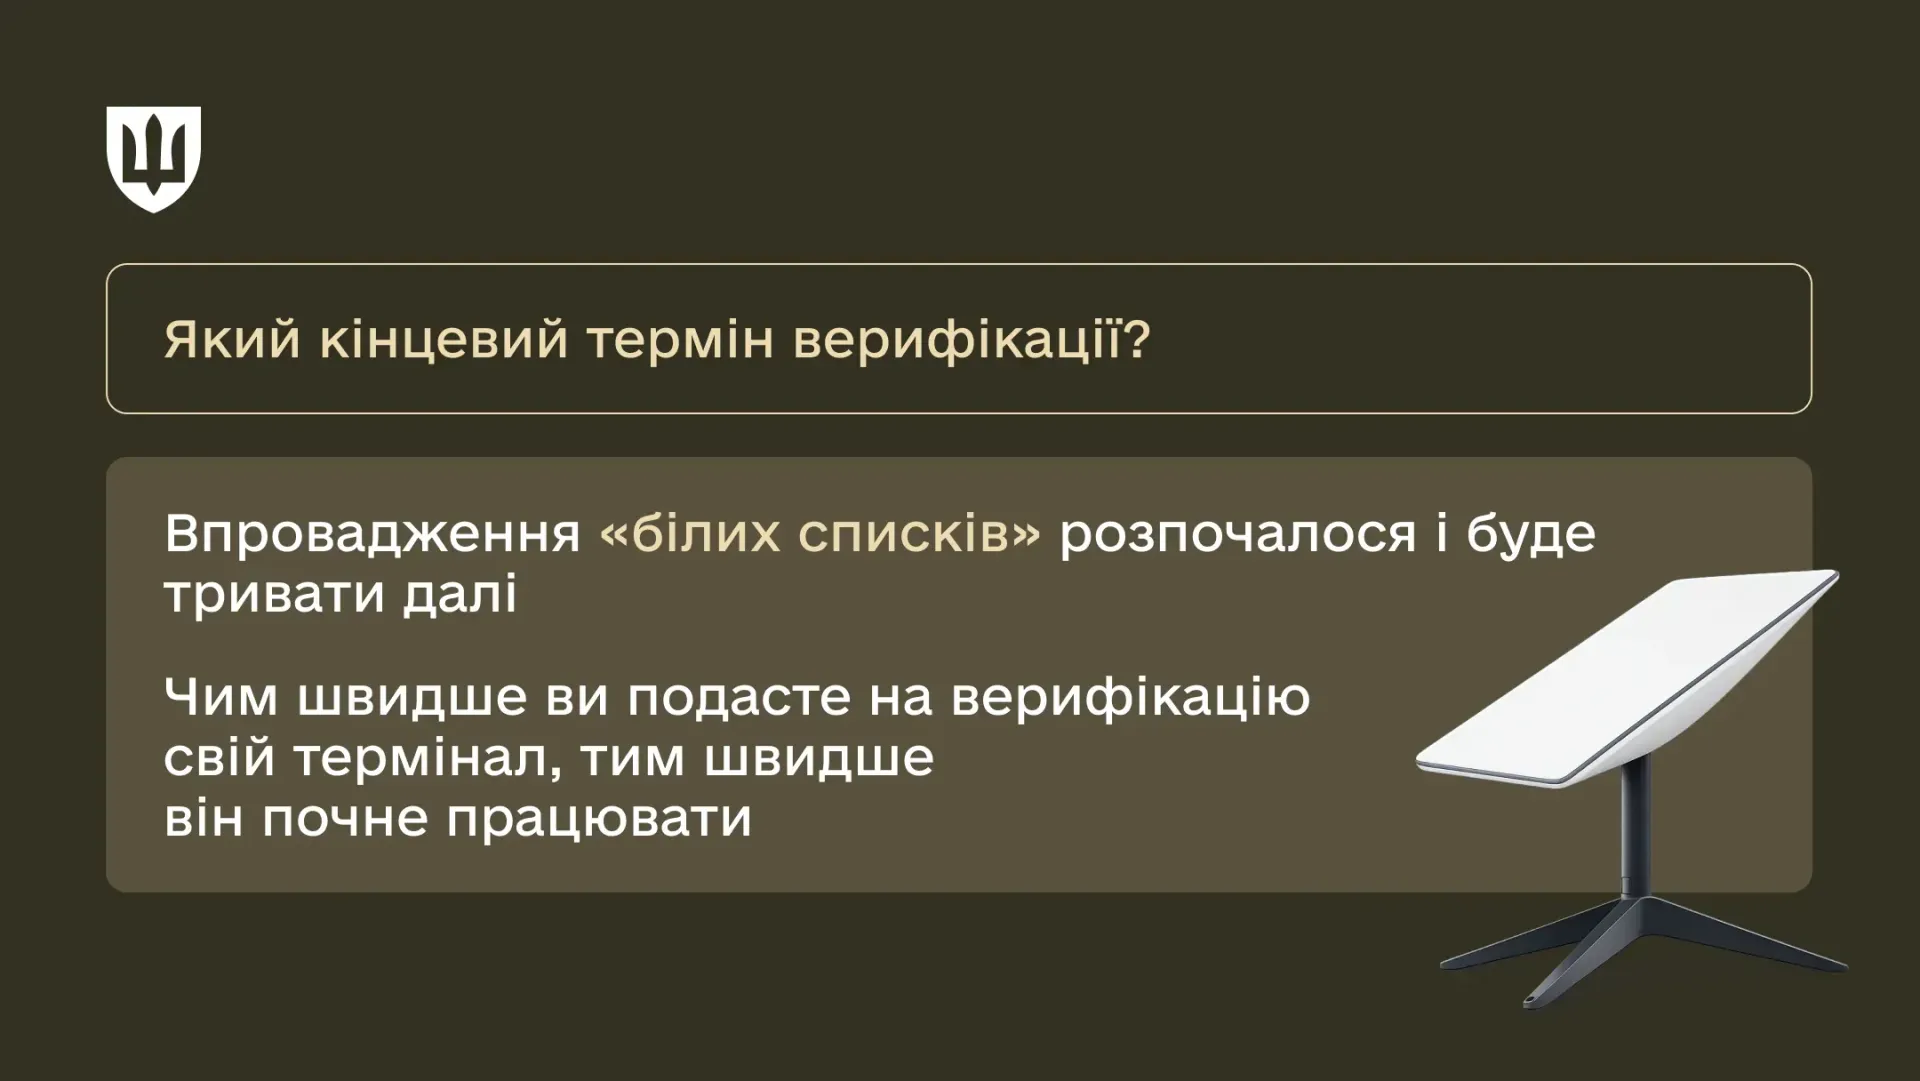
Фізичні особи можуть верифікувати термінали Starlink не лише у ЦНАПах, а й у відділеннях поштових операторів. Після перевірки пристрій вносять до білого списку, що допомагає забезпечити стабільний зв’язок і блокувати неавторизовані термінали

Роботодавець не може в односторонньому порядку встановити працівнику неповний робочий день або тиждень – за загальним правилом це потребує домовленості сторін. Водночас КЗпП визначає категорії працівників, на прохання яких роботодавець зобов’язаний встановити неповний робочий час. Розповідаємо, у яких випадках діють такі правила та як оплачується робота за неповного робочого часу
Зміна прізвища ФОП потребує оновлення інформації в усіх державних реєстрах і системах обліку. Це важливо, адже від коректності даних залежить робота електронних сервісів, подання звітності, реєстрація ПРРО/РРО, отримання витягів і навіть чинність електронного підпису. У цьому матеріалі ми розглянемо повний алгоритм дій для ФОП після зміни прізвища – від оновлення даних у ЄДР до синхронізації ПРРО та податкових реєстрів

Верховний Суд залишив у силі рішення про скасування податкових донарахувань ТОВ «Корпорація Бугські кар’єри» на понад 9 млн грн. Суди встановили, що під час перевірки ДПС не врахувала вилучення первинних документів підприємства правоохоронцями та не вжила належних заходів для їх отримання. Крім того, податківці не перенесли строки перевірки до моменту отримання документів, як того вимагає п. 85.9 ПКУ. У результаті дії посадових осіб ДПС щодо проведення та неперенесення строків перевірки визнано протиправними, а податкові повідомлення-рішення залишилися скасованими
Україна переходить на нову класифікацію видів економічної діяльності NACE 2.1-UA, яка відповідатиме сучасним європейським стандартам. Нова класифікація набере чинності з 1 січня 2027 року, однак перехід буде поступовим. До кінця 2027 року паралельно застосовуватимуться як чинний КВЕД-2010, так і нові коди NACE 2.1-UA. Держстат уже оприлюднив таблиці відповідності, а ДПС готує зміни до Податкового кодексу