☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Військовозобов’язаний відмовився від бойової повістки через віру. Рівненський апеляційний суд визнав військовозобов’язаного винним в ухиленні від служби та призначив йому три роки позбавлення волі
Як повідомляє «Судово-юридична газета» – SUD.UA, 27-річного мешканця Рівненщини засудили до трьох років позбавлення волі за ухилення від мобілізації. Чоловік відмовився отримати бойову повістку, посилаючись на свої релігійні переконання, та не з’явився до збірного пункту. Про це повідомляє Рівненський апеляційний суд.
Суть справи
Обвинувачений – військовозобов’язаний, перебуває на військовому обліку та визнаний придатним для відправки на військову службу під час мобілізації після проходження медичної комісії. Він відмовився від отримання бойової повістки на призов і не з’явився на збірний пункт районного територіального центру комплектування та соціальної підтримки.
Було складено акт про відмову отримувати повістку. Оскільки обвинувачений не має права на відстрочку чи звільнення від призову, йому було повідомлено про підозру у вчиненні кримінального правопорушення, передбаченого ст. 336 Кримінального кодексу України (далі – ККУ) – ухилення від призову на військову службу під час мобілізації, а обвинувальний акт скеровано до місцевого суду, який визнав військовозобов’язаного винуватим у вчиненні кримінального правопорушення, передбаченого згаданою статтею та призначив йому покарання у виді позбавлення волі на три роки із застосуванням ст. 75 ККУ (звільнення обвинуваченого від відбування покарання з випробуванням з іспитовим строком у 1 (один) рік).
Прокуратура, не погодившись із такою позицією суду, оскаржила вирок до Рівненського апеляційного суду.
Прокурор вказав, що у воєнний час, під час мобілізації і оборонної війни обов’язок захисту України, яка зазнала агресивного нападу з боку рф покладається на всіх громадян України незалежно від їхнього віросповідання. Просив задовольнити його апеляційну скаргу та скасувати оскаржуваний вирок в частині звільнення обвинуваченого від відбування покарання з ухваленням нового вироку, яким призначити військовозобов’язаному покарання у виді позбавлення волі на строк три роки.
Не заперечував проти задоволення апеляційної скарги прокурора і сам обвинувачений та наголосив, що його віровчення не дозволяє виконувати будь-яку військову службу, а тому через глибокі релігійні переконання він не може ані будувати фортифікаційні споруди, ані готувати військовим їжу, оскільки так він стане безпосереднім пособником для вбивства.
І попри відсутність у зібрання однієї з релігійних течій юридичного статусу, прихожанином якої є обвинувачений, він не надав згоди на проходження альтернативної військової служби і не заперечував проти відбування покарання у в’язниці
Що вирішив апеляційний суд
Колегія суддів, зважаючи на думки сторін, а також беручи до уваги позицію Верховного Суду при розгляді такої категорії справ, скасувала оскаржений прокуратурою вирок в частині звільнення від відбування покарання та ухвалила новий, яким визнала обвинуваченого винуватим за ст. 336 ККУ і призначила йому:
покарання у виді позбавлення волі строком на три роки.
Апеляційний суд при прийнятті рішення врахував статтю 65 Конституції України, яка проголошує, що захист Вітчизни, незалежності та територіальної цілісності України є обов’язком громадян України.
Громадяни відбувають військову службу відповідно до закону, що визначає порядок та умови виконання цього обов’язку.
Джерело: Судово-юридична газета
Читайте більше:
ВС: воєнний стан вимагає від Свідків Єгови виконання військового обов'язку
Стаття на тему:
Деякі постачальники надають видаткові накладні без печатки (хоча мають печатку), або без підпису зі своєї сторони, або і без печатки і без підпису. 1. Чи достатньо буде в таких випадках печатка та підпис про отримання лише з нашого боку? 2. Хто має право підписувати видаткову накладну під час отримання товару: продавець чи директор підприємства? За умови, що товар приймає продавець. 3. Чи обов'язково ставити печатку на отриманих накладних?

Діти та молодь віком 18–23 роки, які повернулися в Україну після депортації, примусового переміщення або з тимчасово окупованих територій, мають право на одноразову допомогу в розмірі 50 000 грн. Щоб отримати виплату ще до кінця 2026 року, заяву потрібно подати не пізніше 11 грудня включно

Податковий кодекс не передбачає окремих послаблень для платників, які перебувають у процесі припинення. Ліквідаційна комісія або ліквідатор зобов’язані розрахувати податкові зобов’язання, сплатити їх і подати звітність до затвердження ліквідаційного балансу. Пояснюємо, які штрафи загрожують підприємству за порушення строків звітування та сплати податків під час ліквідації

Законодавство дозволяє залучати до оповіщення не лише керівника підприємства, а й уповноважених ним представників. Водночас вручення повісток має відбуватися за встановленою процедурою: на підставі відповідного розпорядження, наказу про оповіщення та з дотриманням вимог до повноважень представників. Розповідаємо, як організувати оповіщення працівників, які документи повинен мати представник і що робити в разі відмови від повістки
ДПС нагадала, що виконавці та субпідрядники проєктів міжнародної технічної допомоги щомісяця подають інформаційне підтвердження придбання товарів, робіт і послуг у пільговому режимі. Якщо платник є виконавцем кількох програм МТД, окремий Додаток 8 необхідно подавати за кожним проєктом
Для визнання господарських операцій контрольованими платникам податку потрібно враховувати встановлені ПКУ вартісні критерії. За загальним правилом річний дохід підприємства має перевищувати 150 млн грн, а обсяг операцій із кожним контрагентом – 10 млн грн без урахування непрямих податків. Для операцій між нерезидентом та його постійним представництвом в Україні діє окремий критерій – понад 10 млн грн. Розглянемо, як визначати обсяг господарських операцій для цілей трансфертного ціноутворення та за якими цінами його обчислювати
Під час подання звіту про виконання нормативу працевлаштування осіб з інвалідністю виникла проблема: фактичний показник середньооблікової кількості штатних працівників (СКШП) може бути дробовим, тоді як електронний формат звіту передбачає лише цілі числа. Через округлення норматив 0,67 може перетворитися на 1, що призведе до некоректного визначення суми внеску до сплати. ДПС роз’яснила правила округлення та нагадала, які органи відповідають за визначення нормативу

ДПС розглянула звернення роботодавця, який отримав від приватного виконавця постанову про звернення стягнення на заробітну плату працівника (борг перед іншою юрособою, відшкодування судових витрат та винагорода приватному виконавцю), але не отримав від виконавця копію довідки за формою №34-ОПП
ТОВ, загальна система оподаткування, платник ПДВ, отримало листа від ДПС щодо віднесення до складу витрат за три квартали 2026 року маркетингових послуг на суму 3 833 333 грн, що становить 2,22% доходу підприємства за 9 місяців 2026 року. У листі зазначено, що такий відсоток маркетингових послуг впливає на фінансовий результат. Який ліміт для включення витрат на маркетингові послуги до податкових витрат?
Комітет Верховної Ради з питань фінансів рекомендував ухвалити за основу законопроєкт №15123-д щодо зміни правил обчислення мінімального податкового зобов’язання (МПЗ). Документ пропонує зменшити коефіцієнт К із 0,05 до 0,025 для земельних ділянок і паїв, розташованих на територіях, які перебували в тимчасовій окупації п’ять і більше місяців. Нові правила пропонується застосовувати починаючи з 2026 року і до року припинення або скасування воєнного стану
Реклама, просування, дослідження попиту – усе це податківці нерідко визнають «негосподарською діяльністю», якщо бракує доказів ділової мети. Розбираємо, як правильно оформлювати маркетингові послуги, які документи потрібні та як захистити свою позицію в разі спору з ДПС. Ці практичні поради допоможуть уникнути донарахувань і зберегти податкову безпеку бізнесу

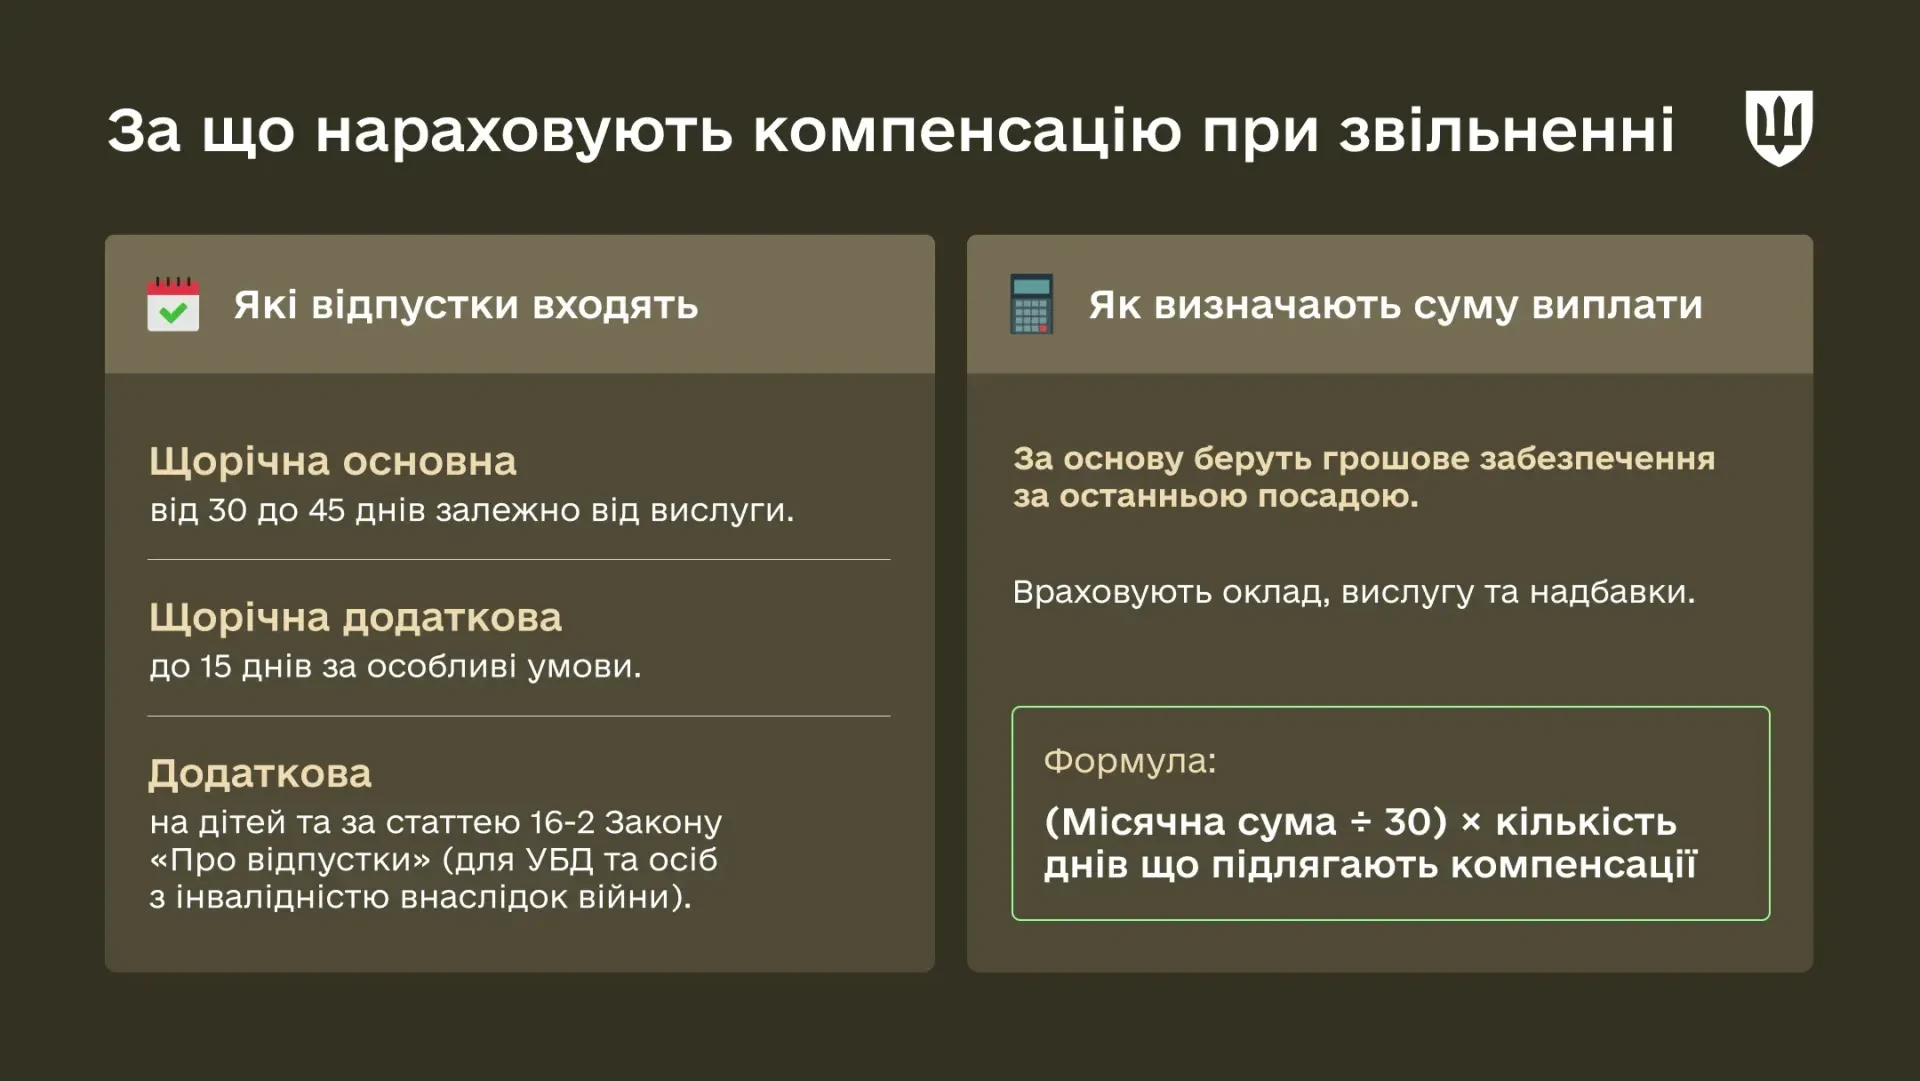
Під час звільнення з військової служби військовослужбовці мають право на грошову компенсацію за невикористані дні відпусток, зокрема за попередні роки служби. До розрахунку можуть включати щорічну основну, додаткову за особливі умови служби та окремі соціальні відпустки. Важливо правильно визначити кількість днів, перевірити документи про право на додаткові відпустки й розрахувати суму виплати з урахуванням грошового забезпечення. Розглянемо, за які відпустки виплачують компенсацію в ЗСУ, як її обчислюють та хто може отримати виплату в разі загибелі або смерті військовослужбовця
ДПС у своїй консультації роз’яснила наслідки з ПДВ та податку на прибуток у ситуації, коли підрядник втратив обладнання, передане замовником без переходу права власності для виконання робіт за договором підряду, і сплатив грошову компенсацію збитків
З 1 січня 2027 року місячне грошове забезпечення поліцейських не може бути меншим за 10 прожиткових мінімумів для працездатних осіб. За прогнозованим розміром прожиткового мінімуму це становитиме не менше 36 910 грн у 2027 році, 40 190 грн у 2028 році та 43 040 грн у 2029 році. Водночас постанова КМУ від 18.11.2026 №1432 передбачає для поліцейських, крім курсантів, встановлюється та виплачується додаткова винагорода на час проходження служби в поліції в розмірі 10 000 гривень із розрахунку на місяць
ТЦК та СП можуть відмовляти підприємствам у видачі довідок для підтвердження статусу критично важливого через неактуальне ВЛК у військовозобов’язаних працівників. Така проблема вже виникає, за повідомленнями професійних спільнот, і може ускладнити отримання або підтвердження критичності в регіонах, де довідка ТЦК є обов’язковою. Розбираємо, де потрібні документи від ТЦК, чому їх можуть не видати та на що роботодавцям звернути увагу
Якщо роботодавець компенсує працівнику звичайні витрати на проїзд від дому до роботи або назад, така виплата за наведеним підходом ДПС включається до оподатковуваного доходу як додаткове благо. У 2026 році з грошової компенсації утримують ПДФО за ставкою 18% і військовий збір за ставкою 5%. При цьому, податковим агентом є роботодавець
При закритті ФОП єдиний внесок необхідно сплатити протягом 10 днів після граничного строку подання останньої звітності. У разі повторної реєстрації підприємницької діяльності обов’язок зі сплати ЄСВ відновлюється, і платежі здійснюються щоквартально до 20 числа місяця, що настає за звітним періодом