

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Банківська система фінансового моніторингу стала значно суворішою. Якщо раніше на звичайні перекази між картками ніхто особливо не звертав увагу, то зараз навіть незначні суми можуть викликати підозру служби безпеки банку. Особливо це стосується регулярних переказів або операцій на великі суми. Адвокати роз’яснюють, як уникнути помилок
Головне правило сьогодення:
кожен переказ повинен мати логічне пояснення та правильне оформлення. Три найпоширеніші помилки можуть призвести до блокування рахунку вже після першої підозрілої операції.
Помилка №1: Відсутність призначення платежу
Більшість користувачів не заповнюють поле «Призначення платежу», вважаючи його необов’язковим. Це серйозна помилка, яка автоматично підвищує ризик блокування.
Банк бачить:
Правильні варіанти призначення
Для особистих потреб:
Для повсякденних витрат:
Для благодійності:
Заповнення призначення платежу – це найпростіший спосіб захиститися від підозр банку. Витративши лише 10-15 секунд на вибір відповідного формулювання, ви значно знижуєте ризик блокування рахунку та зайвих запитань від служби фінмоніторингу
Пам’ятайте: незаповнене призначення – це сигнал тривоги для банку, а правильне формулювання – ваш надійний захист.
Помилка №2: Неприйнятні формулювання в призначенні
Деякі формулювання гарантовано викличуть увагу служби фінмоніторингу та можуть призвести до блокування рахунку.
Категорично уникайте:
Проблемні наслідки:
Безпечні альтернативи
Замість проблемних формулювань використовуйте нейтральні:
Заборонені формулювання не просто привертають увагу – вони можуть призвести до повного блокування всіх ваших рахунків та внесення до чорних списків банківської системи
Хороша новина: кожну проблемну фразу можна легко замінити на нейтральну без втрати змісту. Простіше запам’ятати кілька безпечних варіантів, ніж потім тижнями доводити банку законність своїх операцій.
Помилка №3: Ігнорування можливостей бізнес-переказів
Якщо ви ФОП або працюєте з підприємцями, завжди використовуйте бізнес-перекази замість особистих. Це кардинально знижує ризик блокування.
Чому бізнес-перекази безпечніші:
Правильне оформлення бізнес-переказів
Для ФОП → ФОП:
Для юридичних осіб:
Бізнес-перекази – це ваша «броня» від банківських підозр. Коли операція має чітку комерційну логіку та документальне підтвердження, банк розуміє її суть і рідко ставить додаткові питання.
Для підприємців використання бізнес-переказів замість особистих – це не просто рекомендація, а необхідність. Адже навіть великі суми за договорами викликають менше підозр, ніж невеликі особисті перекази без пояснень.
Висновки
Отже, щоб перекази з картки на картку не перетворились на штрафні санкції та блокування рахунків підсумуємо три ключові правила безпечних переказів:
Пам’ятайте: краще витратити додатково 30 секунд на правильне оформлення переказу, ніж тижнями доводити банку законність своїх операцій
Дотримання цих простих правил допоможе уникнути блокувань та зберегти нормальні відносини з банківською системою. У сучасних реаліях фінансова грамотність включає не тільки вміння заробляти гроші, але й правильно ними розпоряджатися у банківській системі.
Джерело: Команда адвокатів Богдана Янківа
Читайте більше:
Нові правила переказів з карти на карту: контроль й штрафи
Банківські ліміти 100 тисяч: поради від адвокатів як обійти обмеження
Ліміт на банківські перекази у 100 тис. грн: які операції не входять у перелік
З 1 червня діють нові ліміти на банківські перекази! Не більше ніж 100 тис. грн на місяць
Підприємство, що ліквідується, має подати останню (ліквідаційну) декларацію з податку на прибуток за період від початку року до дати ліквідації. Таку декларацію можна подати особисто, поштою або в електронній формі, а для великих і середніх підприємств електронна форма є обов’язковою. Важливо також правильно заповнити поле 10 декларації – у ньому зазначається спеціальна позначка про подання декларації за останній звітний період
Чи можна зазначати діаметр товару в податковій накладній як «D», «d» або словом «діаметр» замість символу «Ø» із первинних документів? В ІПК від 20.10.2026 № 6153/ІПК/99-00-21-03-02 ДПС роз’яснила, що таке позначення допустиме, якщо характеристики товару збережені та дають змогу його ідентифікувати. Відмінність у позначенні діаметра сама по собі не позбавляє покупця права на податковий кредит з ПДВ, якщо податкова накладна зареєстрована в ЄРПН та дотримано інших вимог законодавства
ДПС пояснила порядок формування квитанцій №1 та №2 за результатами обробки повідомлення про прийняття працівника, домашнього працівника, укладення гіг-контракту або припинення трудового договору. Квитанцію №1 надсилає контролюючий орган після автоматизованої перевірки, а квитанція №2 формується за результатами обробки ПФУ та також надсилається через ДПС
Написали ще в червні заяву на відпустку ФОП. В липні нарахування по ЄП зняли, а нарахування з ВЗ – ні. Що робити в такому випадку далі? В Електронному кабінеті висить борг. Потрібно писати в податкову додатковий лист чи просто чекати?
Кабмін запустив експериментальний проєкт зі швидкого зведення посилених мобільних укриттів. Постанова №1286 спрощує процедуру їх облаштування, однак для підприємств важливо не лише встановити укриття, а й забезпечити його належне утримання та готовність до використання. Розглянемо, хто відповідає за мобільне укриття на підприємстві та кому потрібно пройти навчання з питань цивільного захисту
Працівник був прийнятий на роботу з 14.09.2026, на посаду з окладом 9500, а 30.10.2026 він звільняється. Як розрахувати середню заробітну плату для оплати трьох днів невикористаної відпустки?
До 4 грудня 2026 року підприємствам, які працюють без власного укриття, потрібно визначитися, як забезпечити безпеку працівників і відвідувачів під час повітряних загроз. Але облаштування захисного простору в орендованому приміщенні може спричинити юридичні спори, а відсутність укриття не дає автоматичного права припинити сплату оренди. Судова практика показує, коли орендар може вимагати зменшення або скасування орендної плати, чому для переобладнання приміщення потрібна письмова згода власника та хто відповідає за утримання аварійного укриття
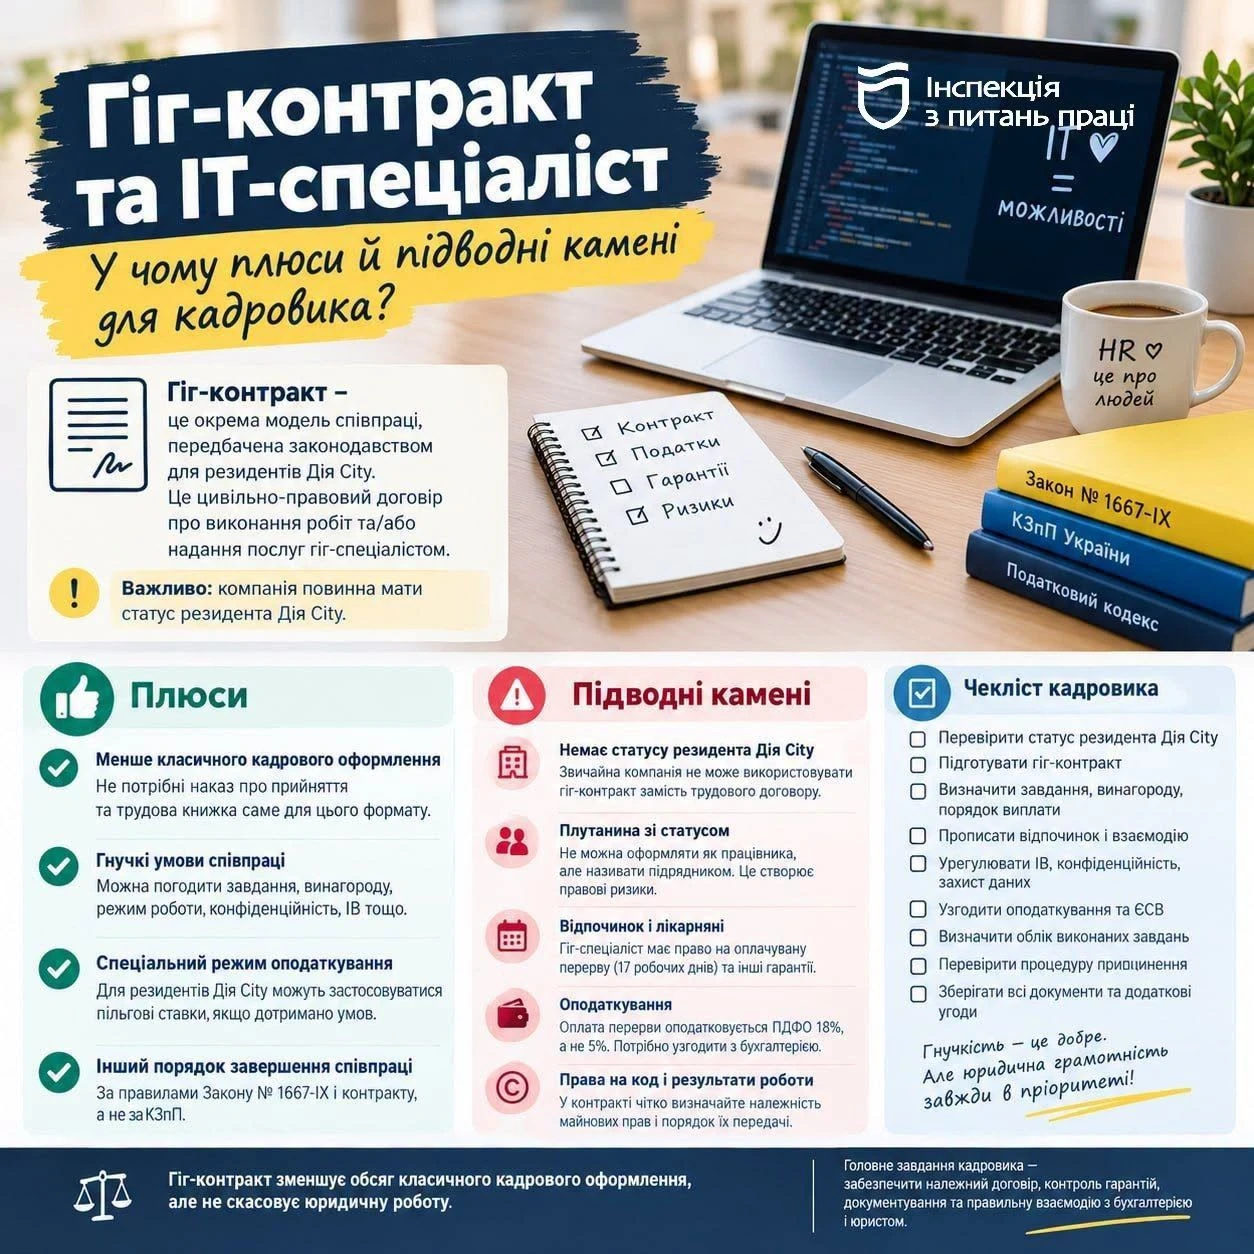
Гіг-контракт у Дія City дає IT-компаніям змогу співпрацювати з фахівцями без стандартного кадрового оформлення за КЗпП, але має свої юридичні особливості. Укладати такий договір можуть лише резиденти Дія City, а сам контракт повинен чітко визначати умови співпраці, винагороду, соціальні гарантії, права на програмний код і порядок припинення відносин. Помилки в оформленні, недотримання строків повідомлення або неврегульовані питання інтелектуальної власності можуть створити ризики для компанії. Розглянемо 5 ключових нюансів гіг-контракту, які варто врахувати кадровику перед його укладенням
Як комітенту відкоригувати податкові зобов’язання з ПДВ, якщо товар, переданий комісіонеру, було знищено внаслідок дії обставин непереборної сили? Розглянемо, як діяти в такій ситуації та чому коригування ПДВ не передбачене
Порядок звільнення матеріально відповідальної особи (МВО) в цілому не відрізняється від звільнення будь-якого іншого працівника, але передбачає додаткові дії, пов’язані з передачею матеріальних цінностей і перевіркою стану збереження майна
Працівнику надано бронювання на 45 днів (порушення) до 23.11.2026 року. Він вже сплатив штраф, пройшов ВЛК, Резерв+ без порушень. Які подальші дії? Потрібно у Дії оформлювати продовження бронювання? Чи інші дії? І вже можна це оформлювати зараз чи чекати закінчення строку броні 23.11.2026?
У Верховній Раді зареєстрували два проєкти постанов про запровадження нових пам’ятних дат в Україні – Дня Біблії та Дня медіатора. День Біблії пропонують відзначати щороку 31 жовтня з проведенням тематичних заходів у закладах освіти, бібліотеках і музеях, а також випуском пам’ятної монети та поштової марки. День медіатора пропонують відзначати 16 листопада, щоб популяризувати медіацію та позасудове врегулювання спорів. Чи будуть ці дні вихідними читайте нижче
Олександрівський районний суд м. Запоріжжя визнав незаконним накладення штрафу на відповідального за ведення військового обліку за порушення вимог Порядку №1487. Суд підкреслив, що відповідальність за організацію підвищення кваліфікації покладається на підприємство, а не на окремого працівника
Як оформити нестачу або псування майна, визначити розмір збитків і притягнути працівника до матеріальної відповідальності? Розглянемо види відповідальності, строки та порядок стягнення шкоди, обмеження утримань із зарплати й бухгалтерські проводки

ФОП ЗС, маю машину. Можу я з розрахункового рахунку оплачувати за паливо та запчастини до машини? Можна ці кошти рахувати у витрати ФОП? Як правильно і чи потрібно оформляти використання машини для підприємницької роботи? Якщо не брати у витрати, то хоча б з рахунку платити можна?
Працівник йде на пенсію і звернувся в ПФУ з трудовою книжкою, ПФУ вимагає внести на титульній сторінці виправлення – ПІБ українською мовою, хоча друга половина ТК титульна сторінка заповнена ПІБ українською мовою. На підставі чого треба внести зміни в ПІБ українською мовою?
У матеріалі розглянуто податкові ризики ситуації, коли одне підприємство побудувало трансформаторну підстанцію (ТП) на об’єкті спільної часткової власності, а інше підприємство фактично її експлуатує без оформлення акта приймання-передачі чи договору оренди. На основі положень пп. 14.1.185 ПКУ та судової практики доведено, що фактичне використання інфраструктури (підтверджене споживанням електроенергії та роботою мереж) з високою вірогідністю може бути кваліфіковане податковими органами як операція з постачання послуг. Це створює ризики донарахування ПДВ та визнання платника послуг отримувачем безоплатного забезпечення