Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Пояснюємо основні правила сплати податків і подання звітності для ФОП при зміні податкової адреси. Розкривається порядок обліку у новій податковій, особливості сплати та подання звітності «за себе» та найманих працівників. Особливу увагу приділили деталям щодо ПДФО, військового збору та ЄСВ
Якщо при зміні місця реєстрації відбувається зміна адміністративно-територіального району, то ФОП береться на облік до нової податкової інспекції. Це стає його основним місцем обліку. Попередня податкова інспекція залишається як неосновне місце обліку. Такий статус зберігається до закінчення поточного бюджетного року.
Для кожного виду податку встановлені свої правила сплати. Особливо це важливо для ФОПів з найманими працівниками, адже вони сплачують декілька видів податків.
Правила є однаковими для всіх ФОП-роботодавців, незалежно від того, на якій системі оподаткування працює підприємець - єдиному податку чи загальній системі. ПДФО та військовий збір із зарплати найманих працівників до закінчення поточного бюджетного року ФОП-роботодавці продовжують сплачувати за попереднім місцем обліку, тобто в стару податкову (п. 8, ст. 45, абз. 2 ч. 5 ст. 78 Бюджетного кодексу України).
ЄСВ за найманих працівників, на відміну від інших податків, необхідно сплачувати вже в нову податкову. Перед сплатою важливо переконатися, що ФОП вже взяли на облік в контролюючому органі за новим місцезнаходженням. В іншому випадку можливе некоректне зарахування коштів.
Об'єднана звітність подається до нової податкової інспекції. Це допомагає правильно адмініструвати податки та уникнути помилок (п. 3 р. ІІ Порядку заповнення та подання податковими агентами Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків - фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, затвердженого наказом Мінфіну від 13.01.2015 №4).
ФОП-єдинник після зміни адреси подає декларацію платника єдиного податку виключно до нової податкової інспекції за новим місцем обліку (ЗІР, категорія 107.01.07)
Проте єдиний податок та військовий збір ФОП продовжує сплачувати за попереднім місцем обліку до закінчення поточного бюджетного року. Це важливо враховувати при плануванні податкових платежів.
ЄСВ «за себе» ФОП-платники єдиного податку сплачують в нову податкову (пп. 1 та 4 ч. 2 ст. 6 Закон України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»).
ФОП на загальній системі оподаткування подають декларацію про майновий стан і доходи до нової податкової інспекції.
ПДФО та військовий збір ФОП-загальник продовжує сплачувати до відповідних бюджетів за попереднім місцезнаходженням до закінчення поточного бюджетного року, а от ЄСВ сплачується вже за новим місцем обліку.
Якщо ФОП є платником ПДВ, то до кінця року подавайте декларацію з ПДВ в стару податкову, а з наступного року звітуйтесь вже в нову ДПС. Про це зазначають податківці в ЗІР, категорія 101.24.
Такий порядок сплати податків та подання звітності застосовується також до ФОП, які перереєструються з тимчасово окупованих територій або територій, де ведуться або велись бойові дії, а також до ФОП зі статусом ВПО, які змінюють податкову адресу відповідно до адреси у Довідці ВПО (ЗІР, категорія 107.01.07).
Після зміни податкової адреси рекомендуємо звернутися до нової податкової інспекції для уточнення всіх деталей щодо подання звітності та сплати податків у вашій конкретній ситуації.
Читати більше:
ФОП змінив адресу: в яку ДПС потрібно сплачувати податки за 4 квартал
Головний бухгалтер іде у відпустку по вагітності та пологах на 126 днів. Звітність підписували головбух та директор. Тепер буде лише директор. Чи потрібно подавати форму 1-ОПП про зміну відповідальної особи за бухгалтерський облік до закінчення декрету?
Робота в нічний час має особливі трудові гарантії, які роботодавець повинен дотримуватися і під час воєнного стану. За кожну годину роботи вночі працівнику належить доплата не менше 20% годинної ставки, а для окремих категорій нічні зміни заборонені або можливі лише за письмовою згодою. Розбираємо, хто може працювати вночі, як оплачується нічна робота та чи можна відмовитися від такої роботи
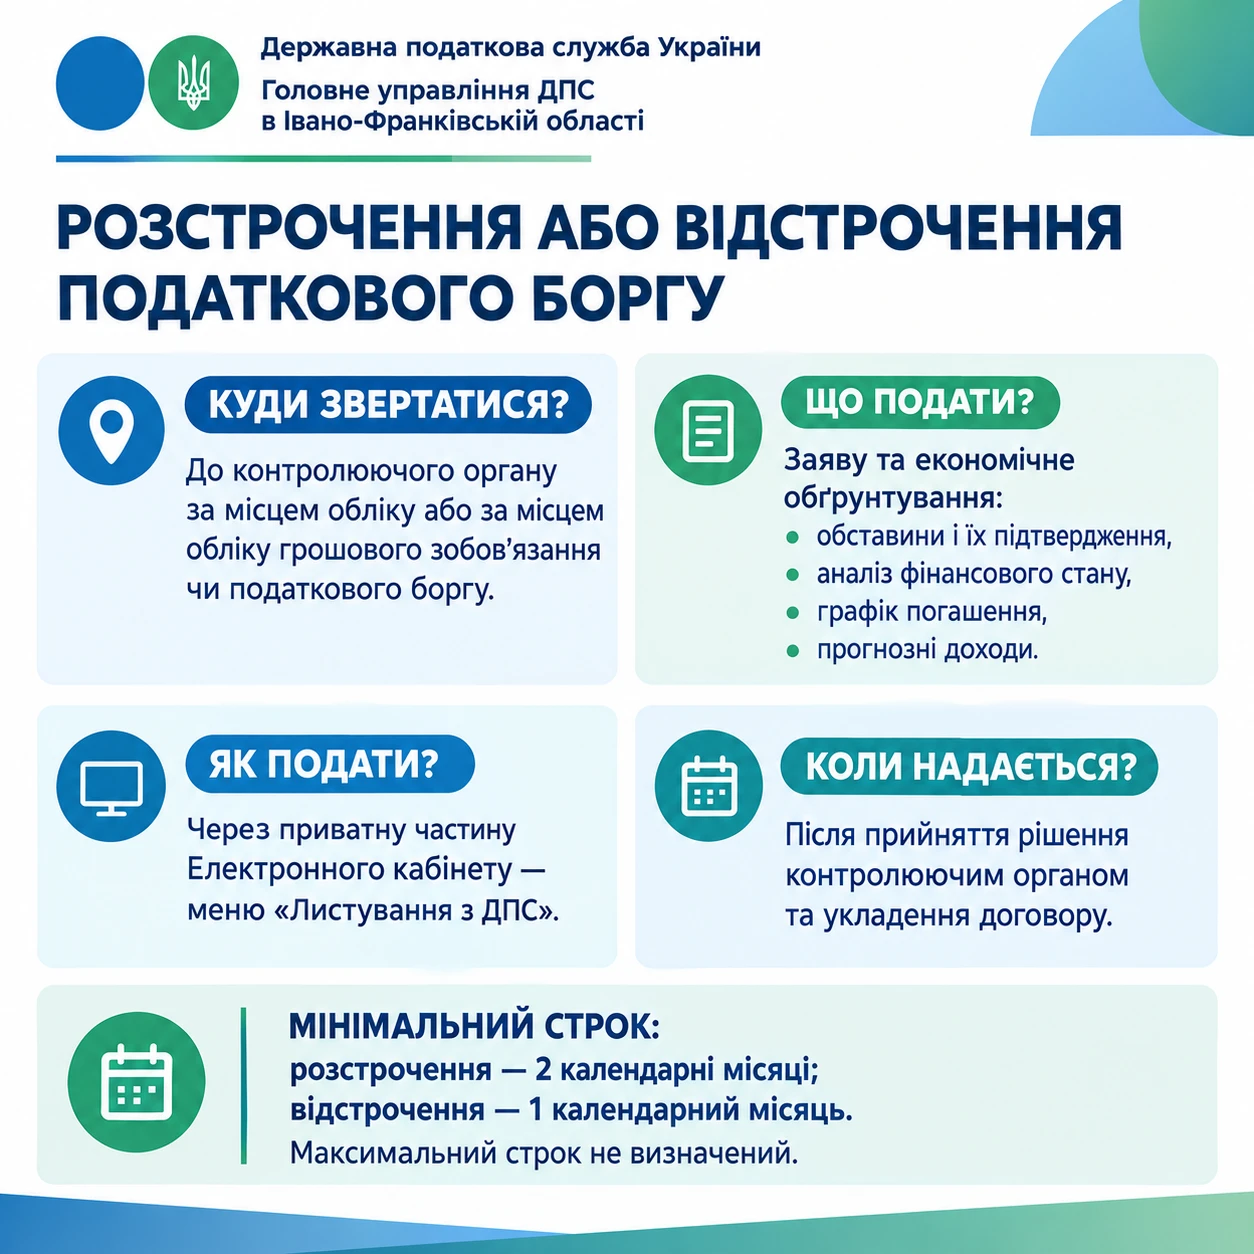
Податкове законодавство дозволяє платникам податків отримати розстрочення або відстрочення грошових зобов’язань чи податкового боргу. Це означає перенесення строків їх сплати під відсотки, з нарахуванням 120% річних облікової ставки НБУ. Рішення приймається контролюючим органом на підставі заяви платника, після чого укладається відповідний договір. Строки та умови залежать від виду відстрочення або розстрочення, при цьому мінімальні терміни визначені, а максимальні – ні
В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Приймали працівника на роботу у вересні 2026, до початку роботи подали Повідомлення про прийняття працівника на роботу, прийшла друга квитанція. Зараз побачили, що подали у періоді «Вересень 2025» замість «Вересень 2026». Чи потрібно виправляти таку помилку?
Уряд планує до кінця жовтня 2026 року підготувати законопроєкт про комплексну пенсійну реформу. Документ має змінити підходи до пенсійного забезпечення, зробити систему більш фінансово стійкою та зрозумілою для громадян. Окремо до грудня 2026 року планують переглянути методологію визначення прожиткового мінімуму та його застосування як соціального стандарту
Після зміни підходу ДПС інтернет-провайдери фактично опинилися перед ризиком втрати спрощеної системи оподаткування. Судова практика вже містить рішення на користь окремих провайдерів, однак питання їх повернення на єдиний податок потребує виконання конкретних судових рішень. Мінфін наголосив: рішення суду у конкретній справі виконує відповідний орган ДПС, а контроль за його виконанням здійснює суд
Кабмін постановою від 28.11.2025 №1541 затвердив Порядок надання часткової компенсації вартості майна суб’єктів господарювання, знищеного чи пошкодженого внаслідок збройної агресії рф, а також часткової компенсації страхових премій за договорами страхування від воєнних ризиків. Порядок застосовується з 1 січня 2026 року. Розглянемо детально, хто, як і за що може отримати компенсацію, які умови та механізми передбачені цим Порядком
Під час прийняття на роботу роботодавці часто сумніваються, чи достатньо для оформлення працівника лише закордонного паспорта. Особливо це актуально, коли працівник не має при собі ID-картки або паперового паспорта. Законодавство дає чітку відповідь на це питання
Один працівник може враховуватися для нормативу 4%, але не враховуватися для розрахунку внеску. Лікарняні можуть «вибити» працівника з виконання нормативу, а робота на території активних бойових дій – змусити перерахувати вже поданий звіт. Розбираємо 7 практичних ситуацій: кого включати до СКШП, як визначити норматив і внесок та що показати у звіті
Під час воєнного стану нові ставки місцевих податків і зборів можуть застосовуватися не за загальним правилом із початку наступного бюджетного періоду. На прикладі збору за місця для паркування в Одесі розбираємо, чому оператори мають застосовувати нові ставки з дня офіційного оприлюднення рішення міськради, якщо самим рішенням не встановлено пізнішу дату
Регіональні підрозділи ДПС роз’яснили, що з початку 2026 року реквізити рахунків для сплати податків залишаються без змін. Водночас платникам варто врахувати, що з 1 листопада 2026 року буде запроваджено окремі нові рахунки для зарахування надходжень за окремими видами підакцизної продукції за оновленими кодами класифікації доходів бюджету
ДПС нагадала, як застосовувати принцип укрупнення під час заповнення форми №20-ОПП. Роз’яснення стосується землі, будівель, автомобілів та основних засобів і допомагає визначити, які об’єкти подавати окремо, а які можна зазначити узагальнено
ФОП 2 групи, який не є платником ПДВ, може мати обов’язок сплачувати ПДВ за рекламу у Facebook та Instagram, якщо електронні послуги надає нерезидент, а місце їх постачання визначається на митній території України. Водночас порядок оподаткування залежить від того, чи зареєстрований нерезидент платником ПДВ в Україні та хто за умовами договору є отримувачем послуг
Об’єктом оподаткування для фізичної особи-підприємця є чистий дохід, що визначається як різниця між загальним доходом і підтвердженими витратами, пов'язаними з діяльністю. Після скасування реєстрації фізична особа-підприємець зберігає залишки товарів, але їх вартість не включається до доходів від господарської діяльності і не оподатковується
ФОП на загальній системі не включає до доходу суму депозиту, яка надходить на підприємницький рахунок, якщо ця виручка вже була відображена в обліку на момент внесення коштів на депозит. За умови правильного призначення платежу повторно оподатковувати таку суму не потрібно
ФОП, який одночасно здійснює адвокатську діяльність як незалежний професіонал та є найманим працівником, може зіткнутися з питанням, чи потрібно сплачувати ЄСВ окремо за кожним статусом. ДПС роз’яснила правила для таких осіб залежно від того, чи є вони найманими працівниками та чи сплачує за них роботодавець ЄСВ у розмірі не менше мінімального внеску. Розбираємо, коли ФОП-адвокат звільняється від сплати ЄСВ за себе та чи виникає обов’язок сплачувати внесок двічі або тричі