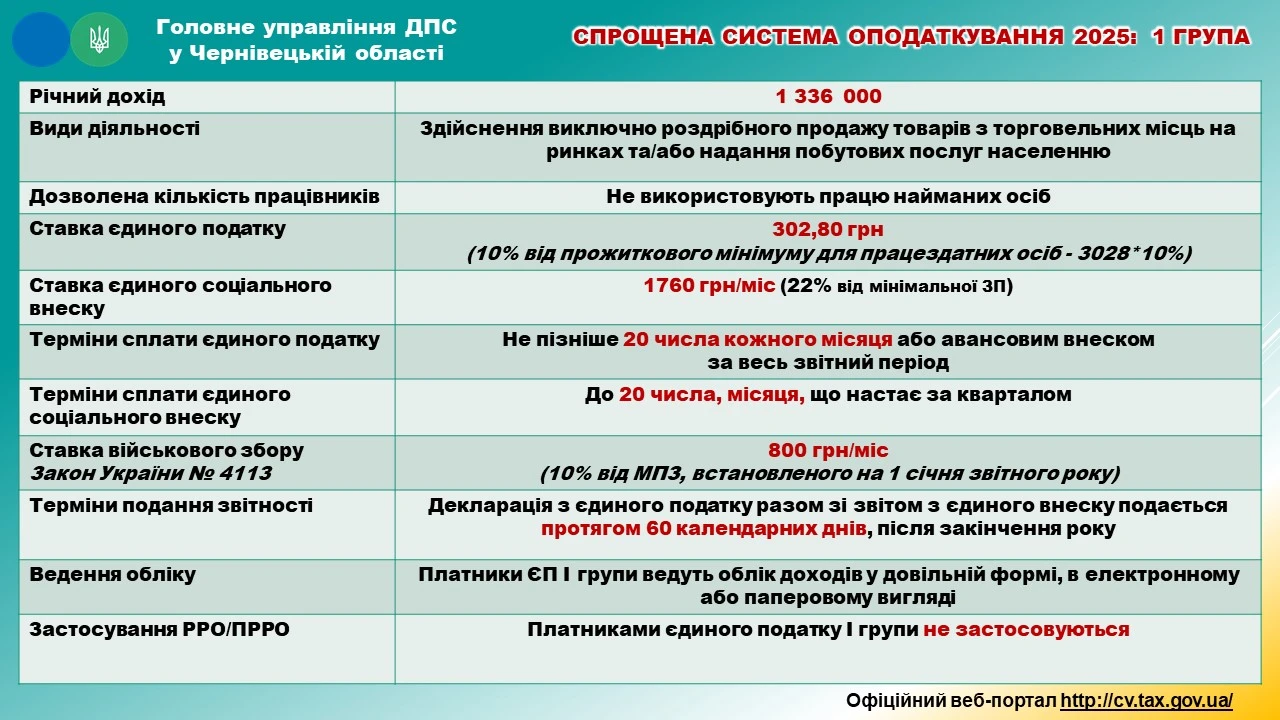
Фахівці головного управління ДПС у Чернівецькій області нагадують, що перша група – фізичні особи – підприємці, які не використовують працю найманих осіб, здійснюють виключно роздрібний продаж товарів з торговельних місць на ринках та/або провадять господарську діяльність з надання побутових послуг населенню і обсяг доходу яких протягом календарного року не перевищує 167 розмірів мінімальної заробітної плати, встановленої законом на 1 січня податкового (звітного) року (167х8000=1336000 грн).
Особливості застосування єдиного податку І групи
Податківці в інфографіці навели особливості перебування на спрощеній системі оподаткування І групи, а також нагадали про обов'язок сплачувати військовий збір у формі щомісячних авансових внесків до 20 числа поточного місяця або авансом за квартал чи рік
Відповідно до п.п. 2 п.п. 1.1 п. 16 прим. 1 підрозд. 10 розд. XX «Перехідні положення» Податкового кодексу України (далі – ПКУ) фізичні особи – підприємці – платники єдиного податку першої групи є платниками військового збору.
Абзацом першим п.п. 1.11 п. 16 прим. 1 підрозд. 10 розд. XX «Перехідні положення» ПКУ встановлено, що платники військового збору, зазначені у п.п. 2 п.п. 1.1 п. 16 прим. 1 підрозд. 10 розд. XX «Перехідні положення» ПКУ, сплачують військовий збір шляхом здійснення авансового внеску не пізніше 20 числа (включно) поточного місяця. Такі платники можуть здійснити сплату військового збору авансовим внеском за весь податковий (звітний) період (квартал, рік), але не більш як до кінця поточного звітного року. Нарахування авансових внесків для платників військового збору, зазначених у п.п. 2 п.п. 1.1 п. 16 прим. 1 підрозд. 10 розд. XX ПКУ, здійснюється контролюючими органами.
Платники військового збору, зазначені, зокрема, у п.п. 2 п.п. 1.1 п. 16 прим. 1 підрозд. 10 розд. XX «Перехідні положення», відображають нараховані суми військового збору (в тому числі щомісячні авансові внески військового збору) у складі податкової декларації платника єдиного податку (абзац третій п.п. 1.11 п. 16 прим. 1 підрозд. 10 розд. XX «Перехідні положення» ПКУ).
Згідно з п. 296.2 ПКУ платники єдиного податку першої групи подають до контролюючого органу податкову декларацію платника єдиного податку у строк, встановлений для річного податкового (звітного) періоду.
Платники єдиного податку першої групи подають до контролюючого органу податкову декларацію у строки, встановлені для квартального податкового (звітного) періоду, у разі перевищення протягом року обсягу доходу, визначеного у п. 291.4 ПКУ, або самостійного прийняття рішення про перехід на сплату податку за ставками, встановленими для платників єдиного податку другої або третьої (фізичні особи – підприємці) груп, або відмови від застосування спрощеної системи оподаткування у зв’язку з переходом на сплату інших податків і зборів, визначених ПКУ (п.п. 296.5.1 ПКУ).
Платники єдиного податку четвертої групи самостійно обчислюють суму єдиного податку щороку станом на 01 січня і не пізніше 20 лютого поточного року подають, зокрема, відповідному контролюючому органу за місцезнаходженням платника податку податкову декларацію на поточний рік за формою, встановленою у порядку, передбаченому ст. 46 ПКУ (п.п. 295.9.1 ПКУ).

Джерело: ДПС
«Вас розшукує ТЦК» у «Резерв+» за чинної відстрочки: що пояснили в Міноборони
У «Резерв+» може з’явитися повідомлення «Вас розшукує ТЦК» навіть за наявності чинної відстрочки від мобілізації. У Міноборони пояснюють: сповіщення може свідчити про зафіксоване порушення правил військового обліку та переданий до Нацполіції запит на доставлення до ТЦК. Відстрочка не звільняє від відповідальності за порушення правил військового обліку

Пенсіонери зобов’язані протягом 10 днів повідомляти ПФУ у разі працевлаштування або звільнення
Обов’язок пенсіонера протягом 10 днів повідомити Пенсійний фонд про зміни у своєму трудовому статусі або реєстрації підприємницької діяльності. Це можна зробити шляхом подання заяви разом з документами, що підтверджують зміну статусу. Невчасне або неповідомлення призведе до незаконних пенсійних виплат, які доведеться повернути

Виплати мобілізованому працівнику від роботодавця: яку ставку військового збору застосовувати – 1,5% чи 5%
Середній заробіток, виплачуваний роботодавцем мобілізованому працівнику, оподатковується військовим збором за ставкою 5%. Такий дохід включається до загального оподатковуваного доходу платника податків відповідно до вимог ПКУ

Новий статус добровольця Сил безпеки і оборони: які пільги пропонує законопроєкт №16129
У ВРУ зареєстрували законопроєкт №16129, який пропонує запровадити окремий статус «доброволець Сил безпеки і оборони України» для визначених категорій осіб, які вже мають статус УБД. Серед передбачених преференцій – додатковий тиждень оплачуваної відпустки, безоплатне відвідування державних і комунальних спортивних та культурних закладів, а також перевага під час визначення переможця конкурсу на посаду державної служби за рівної кількості балів

Умови призначення пенсії за віком у 2026-2028 роках
Пенсія за віком призначається після досягнення 60 років і за умови наявності відповідного страхового стажу. Мінімальна кількість стажу поступово зростає від 31 року у 2024 році до 35 років у 2028 році. При досягненні 63 років можливо призначення пенсії за менших вимог до страхового стажу. Після 65 років пенсія може бути призначена зі стажем від 15 років, але вимога до стажу також зростатиме щороку

Користування комунальною землею без договору оренди: ВС визначив чи застосовується 1095 днів за ПКУ
Верховний Суд роз’яснив, чи застосовується 1095-денний строк давності до стягнення коштів за користування комунальною землею без договору оренди. Такі вимоги мають цивільно-правовий, а не податковий характер, адже йдеться про повернення безпідставно збережених коштів власнику земельної ділянки. Тому строки давності за ст. 102 ПКУ до таких спорів не застосовуються

Скасування доплат за шкідливість: чи є це зміною істотних умов праці, – пояснює Держпраці
Скасування доплат за роботу в шкідливих умовах праці, проведене за результатами атестації робочих місць, є зміною істотних умов праці. У такому разі роботодавець зобов’язаний повідомити працівників про відповідні зміни завчасно – залежно від періоду дії воєнного стану або мирного часу

Пенсія дитині загиблого військового: чи належить надбавка за орден Богдана Хмельницького
Дитина загиблого військовослужбовця, якого посмертно нагородили орденом Богдана Хмельницького ІІІ ступеня, може мати право на надбавку до пенсії у зв’язку з втратою годувальника. Для одного непрацездатного члена сім’ї надбавка становить 70% від надбавки за орден, яка могла бути встановлена померлому

Працівник не скористався соцвідпусткою своєчасно: чи переноситься
Чинним законодавством не передбачено терміну давності, після якого працівник втрачає право на додаткову соціальну відпустку. Якщо він з якихось причин не скористався своїм правом на неї за попередній рік чи за кілька років, то має право використати її, а в разі звільнення (незалежно від підстав) йому має бути виплачено компенсацію за всі невикористані дні цієї відпустки

Як ФОП 2 групи визначити, де перебуває клієнт: в Україні чи за кордоном, – пояснює ДПС
ДПС надала роз'яснення щодо особливостей роботи фізичних осіб – підприємців на другій групі єдиного податку, які надають дистанційні психологічні, консультаційні та освітні послуги через мережу Інтернет. Головне питання стосувалося транскордонного характеру таких послуг та визначення поняття «населення» в умовах, коли клієнти можуть перебувати як в Україні, так і за її межами

Бронювання кількох працівників в одній заяві: чи відмовлять усім через статус «у розшуку» одного працівника
Якщо вчора подали одну заяву на бронювання одразу кількох працівників, а сьогодні в одного з них у «Резерв+» з’явився статус «у розшуку», чи буде відмова лише щодо цього працівника, чи відмовлять у бронюванні всім працівникам, зазначеним у заяві?

Єдиний податок і військовий збір у бухобліку: нараховувати щомісяця чи раз на квартал
На яку дату юридична особа – платник єдиного податку має нараховувати в бухгалтерському обліку єдиний податок і військовий збір: щомісяця пропорційно отриманому доходу чи один раз за підсумками кварталу?

Понад 3,5 млн грн витрат на пальне: чому Верховний Суд став на бік ФОП у спорі з ДПС
Верховний Суд пояснив, чи може податкова донарахувати ФОП податки через перевищення нормативів витрат пального, установлених наказом Мінтрансу №43. У справі перевізнику закидали завищення витрат на понад 3,5 млн грн і донарахували ПДФО, військовий збір та ПДВ. Суд став на бік підприємця: саме перевищення галузевих нормативів не доводить завищення витрат, якщо фактичне використання пального підтверджене документами та пов’язане з господарською діяльністю

Реклама товару у блогерів: як списати витрати та уникнути умовного продажу ПДВ
ТОВ на загальній системі оподаткування. Постійно звертаємось до блогерів з Youtube (все офіційно є договори, оплати та акти виконаних робіт) для реклами нашого товару. Товар після реклами не придатний для продажу, тільки для користування (кухонний інвентар – ножі, дошки, і. т. д.). Але блогер буде постійно його використовувати для реклами в майбутньому. Чи можна такий товар списувати на 93, як реклама і не робити умовний продаж по ПДВ?

Службове внесення через ПРРО: чи потрібно реєструвати готівку з попередньої зміни
Чи потрібно проводити операцію «службове внесення» через ПРРО на початку нової зміни, якщо готівка залишилася з попередньої? Це залежить від налаштувань програмного РРО. Якщо після формування Z-звіту залишок готівки автоматично переноситься на нову зміну, повторне службове внесення не потрібне. Якщо ж залишок обнуляється, потрібно зареєструвати його суму операцією «службове внесення»