☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Підсумки тижня
07.03.2025
Реквізит у чеку відсутній/незаповнений: (не)бути штрафу від 25 до 100%. Зміни до форми 20-ОПП: хто заповнює колонку 7.1. Підсумки тижня 03.03-07.03.2025
У цьому випуску ви дізнаєтесь: реквізит у чеку відсутній / незаповнений: коли (не) бути штрафам від 25 до 150%; і знову трохи з класики «бути чи не бути» штрафу за несвоєчасну реєстрацію ПН; N-на спроба ДПС зменшити кількість блокування накладних; неочікуваний та (не)новий реквізит у формі 20-ОПП; 17 березня – останній день подання заяви для переходу на ЄП; захист бізнесу від переслідувань за ухилення від сплати податків, ЄСВ; оновлені підходи до розрахунку зарплати для бронювання працівників
- Реквізит у чеку відсутній / незаповнений: коли (не) бути штрафам від 25 до 150%
- І знову трохи з класики «бути чи не бути» штрафу за несвоєчасну реєстрацію ПН
- N-на спроба ДПС зменшити кількість блокування накладних
- Упс…неочікуваний та (не)новий реквізит у формі 20-ОПП
- Увага! 17 березня – останній день подання заяви для переходу на ЄП
- Захист бізнесу від переслідувань за ухилення від сплати податків, ЄСВ
- Оновлені підходи до розрахунку зарплати для бронювання працівників
Реквізит у чеку відсутній / незаповнений: коли (не) бути штрафам від 25 до 150%
Навіть відсутність одного обов’язкового реквізиту у фіскальному чеку може обернутися для вас штрафом. Адже, чек, у якому бракує обов’язкових даних або який використали не за призначенням, не вважається розрахунковим документом, наголошують податківці.
Як наслідок – суб’єктам господарювання «світять» фінансові санкції у розмірі:
- 100% суми продажу товарів (робіт, послуг) або розрахунків, проведених за такими неповними та/або «нецільовими» чеками, – за перше порушення;
- 150% суми продажу – за кожне наступне порушення.
Якщо відповідні порушення виявлять у ФОПів-спрощенців (не ПДВшників), які займаються продажем товарів чи наданням послуг, останнім загрожують штрафи у розмірі:
- 25% вартості товарів (робіт, послуг), проданих із порушеннями, – за перше порушення;
- 50% вартості – за кожне наступне порушення.
Крім того, посадових осіб та власне працівників торгівлі, громадського харчування і сфери послуг можуть притягнути до адміністративної відповідальності. Йдеться про штрафи як мінімум:
- від 2 до 5 нмдг (від 34 до 85 грн) на осіб, які здійснюють розрахункові операції,
та
- від 5 до 10 нмдг (від 85 до 170 грн) на посадових осіб (ст. 155-1 КУпАП).
«Рецидивістам» передбачені більші адмінстягнення за тією ж нормою КУпАП.
Відповідно до Положення №13 про форму та зміст розрахункових документів, у касовому чеку форми №ФКЧ-1 передбачено 35 обов’язкових реквізитів, серед яких – «Решта» (рядок 25). Із введенням з початку березня нових форм ажіотаж серед бізнес-спільноти викликало питання:
«Якщо решти немає, наприклад, за безготівкових розрахунків, то проставляти «Решта 0,00 грн», чи нічого не вказувати?».
Тут ДПС заспокоїла: у фіскальному чеку мають бути відображені лише наявні у платника реквізити. Тобто рядок «решта» не заповнюють, якщо решти під час розрахунку не було або якщо оплату проводили безготівково.
Те ж саме стосується й інших реквізитів чека. Наприклад, можуть бути не заповнені:
- ІПН платника ПДВ – якщо платник не зареєстрований платником ПДВ;
- УКТЗЕД – якщо товар не підакцизний;
- реквізит марки акцизного податку – якщо товар не маркований;
- рядки 12–17 – якщо при розрахунку не використовували платіжну картку та пристрої не зʼєднані і не поєднані;
- ставки податків – якщо суб’єкт господарювання не є платником таких податків тощо.
І знову трохи з класики «бути чи не бути» штрафу за несвоєчасну реєстрацію ПН
Серед штрафонебезпечних лідирують і ситуації з нереєстрації чи несвоєчасної реєстрації податкових накладних (ПН) та розрахунків коригування. Наприклад, нещодавно податківці радісно поділилися інформацією про рішення, прийняте судом на їх користь, щодо накладення на платника штрафу майже у 305 тисяч гривень за несвоєчасну реєстрацію ПН (див. постанову Другого апеляційного адміністративного суду від 29.01.2025 у справі №440/9494/24).
Суд врахував аргументи податкового органу, що звільнення платника податків від відповідальності за несвоєчасну реєстрацію податкових накладних у ЄРПН можливе лише за неможливості виконати податкові обов’язки через форс-мажорні обставини, викликані воєнним станом в Україні. Для цього платник має подати до податкового органу заяву з підтвердними документами.
Оскільки платник такої заяви не подавав, він мав дотримуватися встановлених строків реєстрації податкових накладних.
Як наголосив суд, відсутність реєстраційного ліміту не є поважною причиною для порушення строків реєстрації. Оскільки реєстраційна сума в СЕА ПДВ залежить від дій самого платника та його контрагентів. Як суб’єкт підприємницької діяльності, платник має самостійно планувати свої реєстраційні ліміти та мінімізувати ризики.
Не може бути єдиною підставою для звільнення від відповідальності і відсутність субвенції. Цю обставину потрібно розглядати в сукупності з іншими доказами, які можуть підтвердити або спростувати можливість платника вчасно виконати свої податкові обов’язки. Пасивність платника свідчить про те, що він не вжив усіх можливих та необхідних заходів для уникнення порушення строків реєстрації податкових накладних, постановив суд. Тому й визнав обґрунтованим застосування штрафних санкцій відповідно до п. 120-1 Податкового кодексу України.
Утім досить часто несвоєчасне виконання свого податкового обов’язку платником є результатом не його пасивності, а технічними проблемами на сервері ДПС. І тут постає цілком резонне запитання: чи застосують за таких обставин штраф?
Податківці запевняють, що ні. Однак звільнення платника від відповідальності за несвоєчасну реєстрацію можливе лише, якщо:
- технічна або методологічна помилка чи техзбій у роботі електронного кабінету офіційно визнав технічний адміністратор чи методолог електронного кабінету;
- інформацію про помилку або збій опублікували на вебпорталі ДПС;
- факт помилки або збою підтверджено рішенням суду.
Якщо маєте запитання з бухобліку та оподаткування, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин.
N-на спроба ДПС зменшити кількість блокування накладних
Добра воля ДПС цим не вичерпується. У планах служби – чергові зміни до механізму зупинення реєстрації податкових накладних, анонсовані як удосконалення роботи СМКОР.
Йдеться про шість ключових змін. А саме:
1. Збільшення лімітів для безумовної реєстрації накладних – граничний обсяг постачання зросте до 1 млн грн, а на одного контрагента – до 100 тис. грн. При цьому пропонують змінити умову щодо кількості платників, на яких керівник може займати аналогічну посаду (зараз 3, планують 5). ПН на операції з невеликими сумами (до 10 тис. грн) будуть реєструвати без затримок, цей ліміт нині становить 5 тис. грн. Ліміт загального обсягу таких операцій в поточному місяці буде збільшено до 3 млн грн (наразі 500 тис. грн).
2. Спрощення перевірки податкових накладних для підприємців, які працюють у зонах із потенційною загрозою бойових дій, але де наразі немає активних боїв. Планують також швидше опрацювання накладних з експортними операціями, якщо їхні коди збігаються з кодами в таблиці даних платника податків і він не вважається ризиковим.
3. Зменшення бюрократії після вилучення платників з переліку ризикових – накладні підлягатимуть автоматичній реєстрації, якщо компанія має позитивну податкову історію та виконуються інші визначені умови.
4. Удосконалення механізму автоматичного врахування таблиць даних платника – зниження потреби подавати документи для врахування таблиці.
5. Зміни окремих показників позитивної податкової історії – більше підприємств зможуть скористатися такими показниками. Зокрема ліміти обсягу операцій збільшать із 1 млн грн до 3 млн грн, на одного контрагента зі 100 до 500 тисяч. Змінять умову в частині кількості платників на яких керівник може займати аналогічну посаду (5 замість 3, як зараз).
6. Зміна критерію ризиковості операцій щодо розрахунків коригування податкових зобов’язань при поверненні товару від неплатника ПДВ. А саме не вважатиметься ризиком подання такого розрахунку коригування протягом 90 днів (наразі 30). Це зменшить ймовірність блокування розрахунку коригування у разі повернення товару від неплатника.
Очільник ДПС сподівається, що такі зміни скоротять кількість заблокованих накладних. Але попереджає, що легше буде працювати лиш тим, хто працює прозоро. Схеми та ухилення від податків не пройдуть!
Тепер справа за схваленням запропонованих покращень Мінфіном та Кабміном.
Упс…неочікуваний та (не)новий реквізит у формі 20-ОПП
Невтомність влади у продукуванні нових і, звісно, обов’язкових реквізитів для різних форм уже нікого не дивує. Ще не відійшли від «радощів» щодо оновлених чеків. Аж тут маємо сюрприз у формі №20-ОПП. А саме – нову колонку 7.1 «Назва поіменованого об’єкта». Зазначену колонку слід заповнювати за наявності у правовстановлюючих документах суб’єкта господарювання відповідних даних.
Зокрема, поіменований об’єкт – це гідрографічний, соціально-економічний, природно-заповідний, лінійний або інший подібний об’єкт за межами населеного пункту, дані про який застосовуються для верифікації та присвоєння адреси (постанова КМУ від 05.03.2024 №254).
Відзначимо, що на сьогодні жоден нормативно-правовий акт не вносив відповідних змін ані до заяви №20-ОПП, ані до Порядку обліку платників податків і зборів, затверджених наказом Мінфіну від 09.12.2011 №1588. Тож більшість пропустила цю новинку
Наведена зміна є виявом самовільної ініціативи розробників. Це визнають навіть фахівці ДПС, уникаючи поки пояснень щодо тонкощів заповнення нового реквізиту у формі №20-ОПП. Але в Електронному кабінеті тепер фігурує тільки форма з цим рядком. Її ідентифікатор – J/F1312007(7 версія).
Наші експерти вже готують для вас відеоінструкцію щодо нюансів заповнення оновленої е-форми №20-ОПП. Тож стежте за нашими оновленнями, щотижневими підсумками та листами!
Увага! 17 березня – останній день подання заяви для переходу на ЄП
ФОПи, які бажають перейти на спрощену систему оподаткування або змінити групу єдиного податку з 1 квітня 2025 року, мають подати відповідну заяву до податкового органу до 17 березня 2025 року (включно). Це граничний термін, після якого доведеться чекати закінчення II кварталу, аби змінити систему чи групу.
Заяву можна подати особисто, поштою, електронними засобами або через державного реєстратора. Умовою переходу є дотримання вимог Податкового кодексу України, зокрема щодо граничного розміру доходу, встановленого для обраної групи платників єдиного податку.
А як скласти, куди подати та що зазначати в Заяві про застосування спрощеної системи, експерти розповіли у відеостатті за посиланням.
Завжди вчасно сплачувати податки та збори, а також подавати потрібні форми, допоможе наш зручний та безкоштовний «Календар бухгалтера». Віримо, він стане вашим основним інструментом у роботі!
Захист бізнесу від переслідувань за ухилення від сплати податків, ЄСВ
На сьогодні підприємці часто стикаються з необґрунтованими кримінальними переслідуваннями з боку правоохоронців. Недосконалість законодавства та суперечлива практика його застосування часто стають підґрунтям для відкриття кримінальних справ без належних правових підстав. Це створює додатковий тиск на підприємців і може використовуватися для недобросовісної конкуренції чи незаконного впливу.
Для вирішення цієї проблеми у Верховній Раді зареєстровано законопроєкт №12425. Його мета – вдосконалити законодавство, розмежувати податкові та кримінальні правовідносини й захистити платників податків від надмірного тиску.
Законопроєкт передбачає зміни до Кримінального (ККУ) та Кримінального процесуального кодексів України (КПК) щодо наслідків ухилення від сплати податків та ЄСВ, за якими, зокрема:
- обов’язок сплати податків підтверджується лише рішенням контролюючого органу про узгоджене податкове зобов’язання. Кримінальна відповідальність настає винятково за наявності податкового боргу (додано примітку до ст. 212 ККУ);
- обов’язок сплати ЄСВ чи страхових внесків визначається лише за рішенням контролюючого органу або суду. Кримінальна відповідальність настає тільки за наявності недоїмки (додано примітку до ст. 212-1 ККУ);
- кримінальні провадження за ст. 212 і 212-1 ККУ підлягають закриттю, якщо податкове чи пенсійне зобов’язання не узгоджене або оскаржується в адміністративному чи судовому порядку (новий п. 11 у ч. 1 ст. 284 КПК).
Нагадаємо, що відповідно до ст. 212 ККУ ухилення від сплати податків у 2025 році карається залежно від суми недоотриманих бюджетом коштів:
- значний розмір (від 4 542 000 грн) – штраф від 85 000 до 170 000 грн з позбавленням права обіймати певні посади чи займатися певною діяльністю до трьох років або без такого;
- великий розмір (від 7 570 000 грн) – штраф від 170 000 до 255 000 грн з позбавленням права обіймати певні посади чи займатися певною діяльністю до трьох років;
- особливо великий розмір (від 10 598 000 грн) – штраф від 255 000 до 425 000 грн з позбавленням права обіймати певні посади чи займатися певною діяльністю до трьох років із конфіскацією майна.
Покарання цьогоріч за ухилення від сплати ЄСВ:
- у значному розмірі (від 1 514 000 грн) – штраф від 17 000 до 68 000 грн або позбавлення права обіймати певні посади чи займатися певною діяльністю до трьох років;
- великому розмірі (від 4 542 000 грн) – штраф від 51 000 до 85 000 грн з позбавленням права обіймати певні посади чи займатися певною діяльністю до трьох років;
- особливо великому розмірі (від 7 570 000 грн) – штраф від 255 000 до 425 000 грн з позбавленням права обіймати певні посади чи займатися певною діяльністю до трьох років із конфіскацією майна (ст. 212-1 ККУ).
Запропоновані зміни є важливими, оскільки вони забезпечують правову визначеність і знижують ризик довільного трактування норм Податкового кодексу для штучного створення складу кримінального правопорушення за ст. 212 та 212-1 ККУ. Це також зменшить кількість необґрунтованих кримінальних проваджень, відкритих за надуманими підставами та недостатньо обґрунтованими рапортами правоохоронців, які часто стають підставою для внесення відомостей до Єдиного реєстру досудових розслідувань, проведення обшуків, арештів майна та блокування діяльності підприємств.
Більше того, нововведення дозволять підприємцям оскаржувати податкові рішення без ризику кримінального переслідування, а правоохоронні органи зможуть зосередитися на більш значущих правопорушеннях.
Однак ефективність цієї законодавчої ініціативи залежатиме від її реалізації. Важливо, щоб нові норми стали реальними інструментами для захисту підприємців, а не залишилися декларативними, як це траплялося з багатьма попередніми ініціативами.
Оновлені підходи до розрахунку зарплати для бронювання працівників
5 березня набула чинності постанова КМУ від 28.02.2025 №233, яка внесла зміни до порядку бронювання військовозобов’язаних працівників.
Мінекономіки назвало ключові нововведення зазначеної постанови. Це, зокрема:
1. Швидке анулювання відстрочок. Тепер їх можна буде скасовувати раз на 5 днів, а не раз на місяць.
2. Урахування мобілізованих. Під час розрахунку дозволених обсягів бронювання будуть враховуватися мобілізовані після 18 травня 2024 року.
3. Оновлені підходи до розрахунку зарплати. Через перехід на щомісячну звітність середню зарплату підприємства тепер розраховуватимуть за останній календарний місяць, а не за квартал.
4. Автоматична перевірка зарплати. Пенсійний фонд та Мінцифри мають протягом місяця налагодити електронний обмін даними для автоматичної перевірки відповідності зарплати працівників (від 20 тис. грн) вимогам бронювання. Зверніть увагу, що у разі недонарахування хоч одному із працівників зарплати у 20 000 грн ризикуєте втратити критичність і бронь усіх працівників, а отримати нову критичність зможете не раніше, ніж через шість місяців.
Подати заяву на бронювання працівників можна винятково через портал Дія. Коли працівник уже був заброньований, перед поданням нової заявки попереднє бронювання необхідно анулювати.
Щоб подати заявку на бронювання, потрібно:
1) авторизуватися на порталі Дія;
2) обрати послугу «Бронювання працівників» та натиснути «Подати заяву»;
3) внести необхідні дані працівників;
4) підтвердити рівень їхньої заробітної плати;
5) перевірити заявку та підписати її (це має зробити керівник підприємства або уповноважена особа);
6) очікувати результату – повідомлення про розгляд заявки надійде на електронну пошту та портал Дія.
Підтверджене бронювання має відображатися у застосунку Резерв+. Якщо бронювання надано після оновлення статусу критично важливого підприємства, воно діятиме на період дії критичності – до одного року.
Отримати статус критично важливого підприємства можуть компанії, які відповідають трьом критеріям, визначеним Кабінетом Міністрів. Два з них є обов’язковими:
- середня зарплата працівників не менше 20 000 грн;
- відсутність заборгованості зі сплати податків та ЄСВ.
Третій критерій підприємство може обрати з таких:
- сплата податків і зборів понад 1,5 млн євро на рік (еквівалент у гривнях);
- валютні надходження понад 32 млн євро на рік (крім позик і кредитів);
- стратегічне значення для економіки і безпеки держави (визначене постановою КМУ від 04.03.2015 №83);
- важливе значення для окремої галузі економіки чи територіальної громади (критерії визначаються відповідними державними органами, ОВА);
- статус резидента Дія.City;
- постачання електронних комунікаційних послуг із певним рівнем доходу.
Для отримання статусу критично важливого підприємства потрібно:
1) визначити профільний орган (Міненерго, Мінцифри, Мінагро тощо);
2) підготувати та подати документи (фінансові звіти, довідки про зарплату та податкову дисципліну);
3) подати заявку до відповідного органу та дочекатися рішення (до 10 робочих днів).
4) отримати офіційне підтвердження.
Дізнатися про зміни у бронюванні пропонуємо на безкоштовному ефірі 11 березня «Бронювання до 31.03, місячна ЗП для критичності & Помилки в «первинці», за які знімають витрати». Реєструйтесь за посиланням.

Документообіг, первинні документи
23.09.2026
Розробка номенклатури справ ТОВ: порядок дій, створення експертної комісії та введення в дію посеред року у 2026 році
ТОВ не має номенклатури справ, хочемо її розробити. Який наш порядок дій? Чи потрібно створювати експертну комісію для затвердження номенклатури, і чи можна ввести в дію номенклатуру посеред року?

Статистичні звіти
23.09.2026
Статистична звітність – 2027: Держстат оприлюднив проєкти календаря та плану держспостережень
Держстат оприлюднив проєкти плану державних статистичних спостережень і календаря подання статистичної та фінансової звітності на 2027 рік. План визначає перелік статистичних показників, періодичність їх оновлення, строки оприлюднення та відповідні набори даних на вебпорталі. До документа також увійшли статистичні продукти, дані для передачі Євростату та експериментальні статистичні спостереження. Календар-2027, своєю чергою, містить кінцеві строки подання відповідної звітності за галузями та напрямами статистики

Бронювання, критичність
23.09.2026
Підприємство працює у трьох областях: як підтвердити критерій зі сплати 24 тис. грн, – деталі від ДПС
Підприємство, яке працює у кількох областях України, може претендувати на статус критично важливого за критеріями Мінекономіки, зокрема за умови сплати визначеної суми податків і ЄСВ у щонайменше трьох областях. Водночас виникає питання, які саме платежі можна врахувати для досягнення встановленого порогу 24 тис. грн на область. Військовий збір за відповідний період зараховується до спеціального фонду державного бюджету за місцезнаходженням товариства, а ЄСВ сплачується за основним місцем обліку платника. Тому для підтвердження відповідності критерію щодо суми платежів питання врахування ЄСВ і військового збору потребує окремого роз’яснення Мінекономіки

Готівкові кошти, розрахунки
23.09.2026
Розрахунки електронними грошима для ФОП-єдинників: які правила діють у 2026 році
Платники єдиного податку першої–третьої груп мають здійснювати розрахунки за товари, роботи та послуги лише у грошовій формі – готівковій або безготівковій, зокрема з використанням електронних грошей. Водночас Податковий кодекс не містить власного визначення терміна «електронні гроші», тому для його розуміння застосовуються норми Закону «Про платіжні послуги». Окремо варто враховувати, що з 24 лютого 2022 року НБУ тимчасово призупинив операції з випуску та розповсюдження електронних грошей і поповнення електронних гаманців


Документообіг, первинні документи
23.09.2026
Послуги нерезиденту через Інтернет: чи потрібен письмовий зовнішньоекономічний договір
Надання послуг нерезидентам через Інтернет не означає, що резидент обов’язково має укладати зовнішньоекономічний договір у паперовій формі. Законодавство допускає укладення такого договору в електронній формі, а для експорту послуг, крім транспортних, передбачає спрощені способи оформлення. Зокрема, договір може бути укладений шляхом прийняття публічної оферти, обміну електронними повідомленнями або виставлення інвойсу, у тому числі в електронному вигляді
ПДВ
23.09.2026
Декларацію з ПДВ спростять: які зміни пропонує Мінфін
ДПС оприлюднила проєкт наказу Мінфіну, яким пропонується оновити форми ПДВ-звітності та порядок їх заповнення. Проєкт передбачає скорочення кількості рядків декларації, об’єднання взаємопов’язаних показників і перегляд окремих додатків. Зокрема, зміниться порядок відображення коригувань податкових зобов’язань, а дані про перерахунок частки використання товарів і необоротних активів перенесуть до додатка Д1. Якщо наказ буде прийнято, нові форми ПДВ-звітності застосовуватимуться через два місяці з дня його офіційного опублікування
Звільнення, скорочення
23.09.2026
Зміна виду діяльності та посади керівника у 2026 році: алгоритм дій при закритті аптеки
Закриваємо аптеку і змінюємо вид діяльності на надання нерухомості в оренду (КВЕД такий є). Юридична особа залишається. Чи потрібно змінити посаду керівника підприємства із завідувача на директора, якщо так – як це правильно зробити та в які терміни, і як внести зміни щодо основного виду діяльності? Куди та які повідомлення треба подати, щоб нічого не упустити?
Військовий облік
23.09.2026
Підписання Додатка 4 відповідальним за військовий облік та використання факсиміле директора у 2026 році
Чи може особа, відповідальна за ведення військового обліку, підписувати Додаток 4 за наявності довіреності від директора? Чи можна використовувати факсиміле директора на Додатках 4?
Військовий збір
23.09.2026
Продаж нежитлової нерухомості: чи впливає статус військовозобов’язаного на ставку військового збору
ДПС пояснила, що при першому протягом року продажу нежитлового приміщення дохід фізособи оподатковується військовим збором за ставкою 5%. Сам по собі статус військовозобов’язаного не є підставою для застосування ставки 1,5%, оскільки вона стосується виплат, пов’язаних із проходженням військової служби та включених до грошового забезпечення
Судова практика
23.09.2026
ВС пояснив, коли товариство не може вважатися добросовісним набувачем нерухомості
ВС зазначив, що при визначенні добросовісності набувача потрібно враховувати, зокрема, момент правочинів, зв’язки між їх учасниками та їх обізнаність про юридичний статус майна. У цій справі директор товариства знала про рішення суду щодо витребування нерухомості з її володіння, тому передання частини майна до статутного капіталу не надало товариству статусу добросовісного набувача
Будівництво
23.09.2026
Технічна інвентаризація без паперу: що змінює «Прозоре будівництво»
Технічні інвентаризатори під час роботи на об’єкті зможуть фіксувати дані у застосунку «Прозоре будівництво» та передавати результати безпосередньо до ЄДЕССБ. Застосунок передбачає цифровий чек-лист, фото- та відеофіксацію, а фотографії автоматично прив’язуються до геолокації об’єкта
Судова практика
23.09.2026
Скоротили посаду – це мобінг? ВС пояснив, коли звільнення не є цькуванням
Верховний Суд зазначив, що саме звільнення за скороченням не свідчить про мобінг, якщо скорочення стосується всіх працівників, які займають відповідну посаду. Водночас суд оцінює сукупність обставин трудових відносин, тому інші систематичні дії роботодавця, що відповідають ознакам мобінгу, можуть оцінюватися окремо
ПДВ
23.09.2026
ПДВ = 0 для оборонних товарів: коли постачання звільняється від податку
ДПС пояснила, коли під час воєнного стану операції з постачання окремих товарів оборонного призначення звільняються від ПДВ. Звільнення передбачене, зокрема, для постачання за державними контрактами з оборонних закупівель або коли кінцевими отримувачами є визначені законом силові структури, військові формування чи виконавці державних оборонних контрактів
Податкова та фінзвітність
23.09.2026
Хто подає фінансову звітність до ДПС: податківці роз’яснили правила
ДПС нагадала, які платники податків зобов’язані подавати фінансову звітність до органів ДПС та в які строки. Зокрема, для підприємств, які оприлюднюють річну фінзвітність разом з аудиторським звітом, остаточну звітність за результатами аудиту потрібно подати не пізніше 10 червня року, що настає за звітним, а неприбуткові організації подають річну фінансову звітність разом зі звітом про використання доходів
Цільове фінансування
23.09.2026
Державна підтримка аквакультури: заявки приймають до 1 листопада 2026 року
Юридичні особи та ФОП, для яких аквакультура є основним видом діяльності, можуть подати через Державний аграрний реєстр заявку на державну фінансову підтримку до 1 листопада 2026 року. Розмір компенсації становить 30% витрат для виробників на деокупованих і постраждалих від бойових дій територіях та 20% – для господарств в інших регіонах України
ПДВ
23.09.2026
Які операції з оборонними товарами звільняються від ПДВ в 2026 році: роз’яснення ДПС
ДПС роз’яснила, у яких випадках операції з ввезення оборонних товарів та їх першого постачання в Україні звільняються від ПДВ. Звільнення, зокрема, залежить від мети використання товарів, замовника або кінцевого отримувача, а для товарів походженням із держави-агресора чи окупованих територій воно не застосовується
Працевлаштування, переведення
23.09.2026
7 змін при прийнятті на роботу: що пропонує новий Трудовий кодекс №16010
Урядовий проєкт Трудового кодексу №16010 пропонує змінити порядок оформлення працівників: передбачити письмовий трудовий договір для всіх, можливість його електронного підписання та нові правила перевірки кандидатів. Також проєкт визначає додаткові вимоги до змісту договору, підтвердження повідомлення ДПС про прийняття на роботу та інформування працівника про умови праці
Військовий облік
23.09.2026
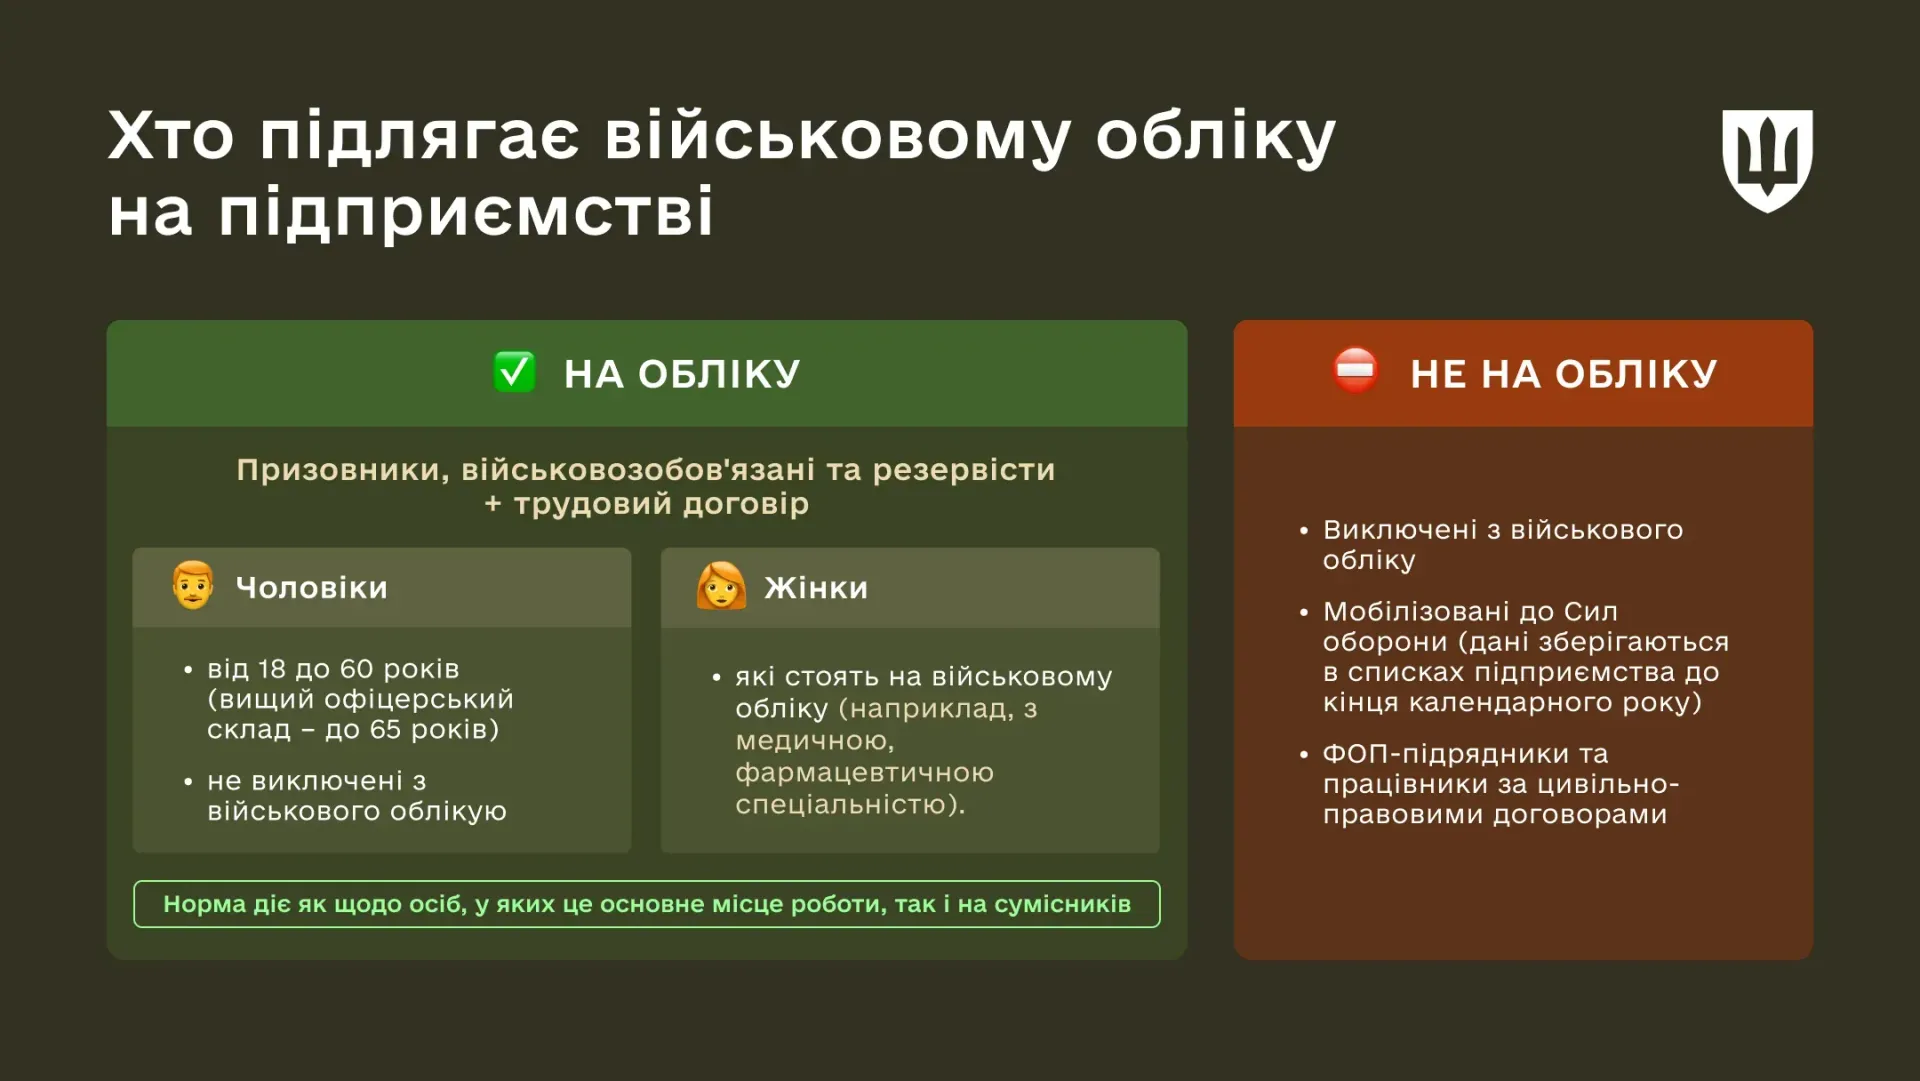
Військовий облік працівників: кого обліковувати, коли повідомляти ТЦК і за що штрафують
Роботодавці мають вести військовий облік призовників, військовозобов’язаних та резервістів і своєчасно оновлювати їхні дані. Розбираємо, кого потрібно обліковувати, у які строки повідомляти ТЦК та СП, які документи мають бути на підприємстві та яка відповідальність передбачена за порушення
Політика, економіка
23.09.2026
До 31 грудня 2026 року: для ветеранських спортивних заходів погодили виняток із конкурентних закупівель
Комітет Верховної Ради з питань економічного розвитку погодив тимчасовий виняток із конкурентних процедур закупівель для послуг, необхідних для всеукраїнських та міжнародних спортивних заходів і змагань зі спорту ветеранів війни. Очікувана вартість таких закупівель у межах одного заходу не може перевищувати еквівалент 30 тис. євро без ПДВ, а дія винятку передбачена до 31 грудня 2026 року