☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Наказ Мінфіну № 39, що набрав чинності 6 лютого 2025 року, оновив форму Податкового розрахунку та правила його подання. Для виправлення помилок у додатку 4ДФ слід подавати уточнюючий Розрахунок за актуальною формою, зазначаючи лише змінені показники. Коригування можливе як за звітний період, так і за попередні роки. Новий порядок деталізує процедуру виправлення та виключення помилкових рядків, а також уточнення реквізитів, забезпечуючи коректність звітності

Міністерство фінансів України 24.01.2025 видало наказ №39, який набрав чинності 6 лютого 2025 року. Цей наказ вносить зміни до форми Податкового розрахунку та правил його заповнення і подання. Зокрема, зміни стосуються звітності про доходи фізичних осіб, податки, що з них утримуються, а також єдиний внесок. Оновлений порядок заповнення та подання Розрахунку затверджено ще в 2015 році наказом Мінфіну від 13.01.2015 №4, до якого тепер внесено коригування.
Розрахунок за оновленою формою (відповідно до Наказу №39) потрібно подати вперше за січень 2025 року.
До 10 лютого 2025 року звіт за IV квартал 2024 року подавався ще за старою формою, затвердженою Наказом №4 (редакція від 02.03.2023 № 113).
Якщо платник податків самостійно знаходить помилки у поданому Розрахунку, він зобов’язаний подати уточнюючий розрахунок за актуальною на момент подання формою.
Коригування поданого Розрахунку можливе:
Для цілей коригування платником самостійно виявлених помилок за 2021 – 2024 роки вважати відповідними такі періоди:
I квартал:
II квартал:
III квартал:
IV квартал:
Для цілей коригування платником самостійно виявлених помилок за періоди до 2021 року вважати відповідними такі періоди:
для податкових агентів:
При цьому коригування здійснюється в порядку, визначеному пунктом 10 цього розділу з типом «Уточнюючий»;
для платників єдиного внеску – відповідний місяць, за який здійснюється коригування.
Розрахунок вважається поданим і прийнятим, якщо його перевірено та внесено до відповідних реєстрів. Він залишається чинним до подання наступного розрахунку за той самий звітний період.
Коригування показників та реквізитів у Розрахунку можна робити як у межах одного звітного періоду, так і за попередні періоди.
Розрахунок, поданий для виправлення помилок, має містити лише ті додатки, які безпосередньо коригуються.
Порядок заповнення «Звітного нового» та «Уточнюючого» Розрахунків однаковий. Вони формуються на основі попередніх Розрахунків і містять лише змінені реквізити або суми податку на доходи фізичних осіб і військового збору.
Також для коригування використовуються дані з повідомлень контролюючих органів про виявлені помилки.
Коригування даних у додатку 4ДФ до Розрахунку проводиться таким чином:
Розділ I «Персоніфіковані дані про суми нарахованого (виплаченого) на користь фізичних осіб доходу та нарахованих (перерахованих) до бюджету податку на доходи фізичних осіб та військового збору»:
Розділ II «Зведені дані про оподаткування процентів, виграшів (призів) у лотерею»:
Розділ ІІІ «Розгорнута інформація про бюджетні гранти»:
Коригування реквізитів рядка 032 «Код адміністративно-територіальної одиниці» здійснюється поданням окремих Розрахунків: один для виключення помилкових даних з додатка 4ДФ, а інший для введення правильних реквізитів рядка 032. Це робиться відповідно до підпунктів 1–3 п. 11 розділу V Порядку.
Джерело: ДПС
При аналізі рахунку 209 звернула увагу, що різні ТМЦ оприбутковуються однією позицією «Канцтовари». Водночас у первинних документах та ПН зазначена конкретна номенклатура: папір офісний, реєстратори, папки, файли, маркери, текстові маркери, ручки, олівці, блокноти, степлери та інше канцелярське приладдя. Наскільки коректно об’єднувати різні ТМЦ в одну позицію, якщо номенклатура в обліку не відповідає первинним документам та ПН? Чи допустиме таке узагальнення та чи створює воно ризики при перевірці щодо підтвердження оприбуткування, списання ТМЦ та податкового кредиту з ПДВ?
Під час воєнного стану позапланові заходи державного нагляду у сфері захисту прав споживачів, крім житлово-комунальних послуг, Держпродспоживслужба може проводити лише за наявності загрози життю та здоров’ю людини. Щоб звернення стало підставою для реагування, варто зафіксувати порушення, детально описати небезпеку та додати фото, відео, чеки й інші документи
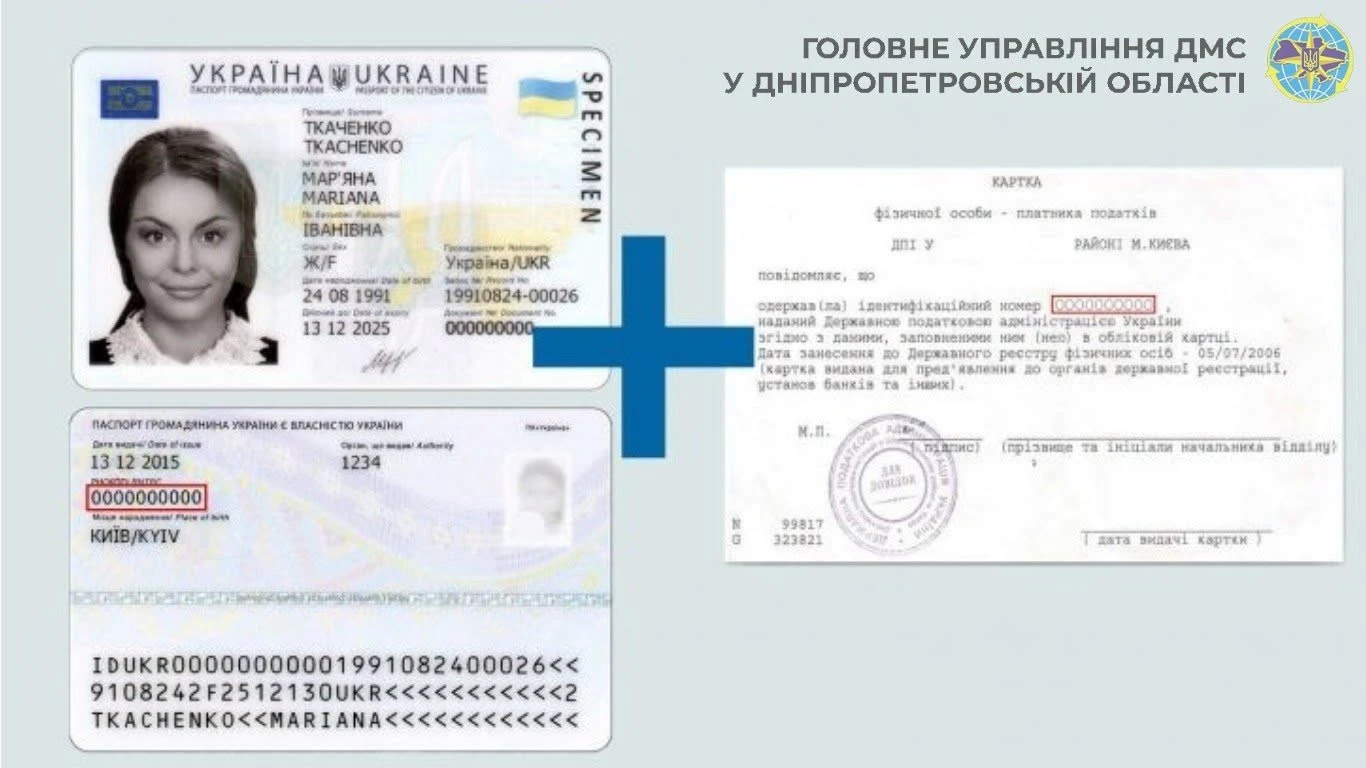
Номер облікової картки платника податків (РНОКПП) зазначається в паспорті громадянина України у формі ID-картки – його внесено до електронного носія та нанесено графічно на зворотному боці документа. Такий номер має юридичну силу документа, що підтверджує РНОКПП, а під час оформлення першої ID-картки його можна одночасно отримати, якщо податкового номера ще немає
Після інсульту реабілітація залежить від стану людини та може включати відновлення руху, рівноваги, мовлення, ковтання, пам’яті й повсякденних навичок. У закладах, які мають договір із НСЗУ, реабілітація є безоплатною за Програмою медичних гарантій, а направлення можна отримати від лікуючого або сімейного лікаря
Із 9 вересня 2026 року програма «Власна справа 2.0» працює за новими умовами: на започаткування бізнесу можна отримати до 300 тис. грн, а з урахуванням надбавок – до 500 тис. грн; на масштабування – до 1,5 млн грн, або до 2,5 млн грн із надбавками. Також роз’яснено, які податки та внески зараховуються в погашення гранту, чи можна подавати заявки одночасно за ФОП і ТОВ, як впливають банківські борги та коли можна отримати повторний грант
ВС зазначив, що право вкладника за договором банківського вкладу є майновим зобов’язальним правом вимоги до банку та може бути самостійним об’єктом цивільного обороту і предметом договору дарування. Тому суди мали з’ясувати, чи було за договором подаровано саме право на вклад, а не вимагати фактичної передачі грошових коштів дочці; справу направлено на новий розгляд
Працівника прийняли на роботу, він надав трудову книжку. Запису про роботу на підприємстві, де він працював перед прийняттям до нашого підприємства, немає. Працівник просить зробити запис про прийняття. Чи можемо ми внести його без попереднього запису іншої фірми та продовжити нумерацію у трудовій книжці?

Планова перевірка підприємства розпочинається у вересні 2026 року. ДПС в запиті на перевірку зазначила, що буде перевірятись період з 01.01.2020 року по 30.06.2026 року. Чи законно зараз перевіряти 2020–2022 роки?

За перший місяць роботи механізму оскарження відмов у видачі містобудівних умов та обмежень до ДІАМ надійшло 22 скарги, 14 із них уже розглянуто. У 6 випадках відмови визнано необґрунтованими, зокрема через безпідставну вимогу рішення містобудівної ради та відсутність вже наданого документа

Державна служба зайнятості, узагальнивши 35 років роботи, назвала 10 найпоширеніших помилок, яких припускаються люди під час пошуку роботи. Серед них – перебільшення навичок у резюме, використання одного резюме для всіх вакансій, недооцінювання власних досягнень, ігнорування LinkedIn, пошук роботи лише у великих компаніях та нехтування змінами на ринку праці

Верховний Суд опублікував другий випуск огляду практики КЦС щодо поділу спільного майна подружжя та захисту майнових прав. В огляді, зокрема, проаналізовано правові позиції щодо шлюбних договорів, фраудаторних правочинів, кредитних зобов’язань подружжя, звернення стягнення на спільне майно, визнання особистого майна спільним, позовної давності

У «Дії» оновили послугу «Шлюб онлайн»: тепер подати заяву та одружитися дистанційно можуть також громадяни, попередній шлюб яких припинився у зв’язку зі смертю чоловіка або дружини. Система додатково перевіряє актовий запис про смерть другого з подружжя, тому для підтвердження припинення попереднього шлюбу не потрібні паперові довідки чи особистий візит до ДРАЦС

Для громад і закладів освіти підготували практичний довідник щодо організації безоплатного гарячого харчування учнів у 2026–2027 навчальному році. У ньому роз’яснено, які документи потрібні, як діяти за недостатньої місткості їдальні чи потужності харчоблоку, а також як організувати закупівлі, фінансування та дотримання вимог безпечності харчових продуктів

Фізична особа – резидент при продажу протягом звітного року неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості може зменшити оподатковуваний дохід на документально підтверджені витрати на його придбання. До таких витрат належать, зокрема, кошти за майнові права, витрати на будівництво та придбання об’єкта, реєстраційні платежі, а в окремих випадках – вартість нерухомості, отриманої у власність іншим способом. Для застосування зменшення необхідно задекларувати всі відповідні операції за рік та подати разом із декларацією копії документів, що підтверджують понесені витрати

У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал

ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?

Якщо суб’єкт господарювання планує використовувати РРО в іншій господарській одиниці, його необхідно перереєструвати. Для цього подається заява за формою №1-РРО з позначкою «Перереєстрація» та реєстраційне посвідчення. Перереєстрація проводиться не пізніше двох робочих днів за відсутності підстав для відмови. Окремі зміни, зокрема перейменування вулиці або інших топонімів, також потребують перереєстрації, тоді як у разі зміни місцезнаходження платника чи контролюючого органу її проводить ДПС автоматично