🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
ВС дійшов висновку, що трудова книжка є основним документом, що підтверджує трудовий стаж. Разом з тим, у разі якщо остання містить неправильні чи неточні записи про періоди роботи (тобто такі, з приводу яких виникають сумніви у їх достовірності) то для підтвердження трудового стажу потрібні інші докази
Верховний Суд (далі – ВС) дослідив матеріали справи, за якими, зі встановлених судами попередніх інстанцій обставин справи вбачається, що особа (позивач) на час звернення до органу Пенсійного фонду України із заявою про призначення пенсії за віком досягла віку 60 років.
Пенсійний орган прийняв рішення про призначення позивачу пенсії за віком, адже страховий стаж особи становить 29 років 4 місяці 12 днів, до якого враховано період роботи у МП «Мішель», що підтверджується розрахунком стажу.
В той же час, орган ПФУ (відповідач)прийняв рішення про скасування рішення про призначення пенсії та прийняв рішення про відмову в призначенні пенсії, адже до страхового стажу позивача, було безпідставно враховано період роботи у МП «Мішель», оскільки запис в трудовій книжці про звільнення позивача скріплено печаткою, яка не містить інформації про код підприємства, а також за даними персоніфікованого обліку відомостей у системі загальнообов`язкового державного пенсійного страхування відсутнє підтвердження стажу роботи за цей період. Страховий стаж згідно наданих документів становить – 17 років 06 місяців 02 дні.
Фізична особа оскаржила це рішення органу ПФУ у суді.
Суд першої інстанції, з висновком якого погодився апеляційний суд, виходили з того, що основним документом, що підтверджує стаж роботи, є трудова книжка. Отже, суд першої інстанції частково задовольнив позов, визнав протиправним рішення скасувати призначену пенсію та зобов’язав орган ПФУ повторно розглянути питання.
Звертаючись з касаційною скаргою до ВС, орган ПФУ стверджував про помилковість висновків судів попередніх інстанцій і наголошував на тому, що запис у трудовій книжці щодо роботи в МП «Мішель» є недостовірним, оскільки визначений період роботи не відповідає «життєвому циклу» підприємства. Крім того, на думку скаржника, про недостовірність вказаного запису у трудовій книжці свідчить також і відсутність сплачених страхових внесків.
Таким чином, ключовим спірним питанням, що підлягало вирішенню у цій справі була можливість зарахування до стажу роботи позивача, що дає право на призначення пенсії, зазначеного у трудовій книжці періоду його роботи з 01 лютого 1992 року по 05 грудня 2004 року у МП «Мішель».
ВС вказав, що п. 3 Порядку підтвердження наявного трудового стажу для призначення пенсій за відсутності трудової книжки або відповідних записів у ній, затвердженого постановою Кабінету Міністрів України від 12.08.1993 №637 (далі – Порядок №637), передбачено, що за відсутності трудової книжки, а також у тих випадках, коли в трудовій книжці відсутні необхідні записи або містяться неправильні чи неточні записи про періоди роботи, для підтвердження трудового стажу приймаються дані, наявні в реєстрі застрахованих осіб Державного реєстру загальнообов`язкового державного соціального страхування, довідки, виписки із наказів, особові рахунки і відомості на видачу заробітної плати, посвідчення, характеристики, письмові трудові договори і угоди з відмітками про їх виконання та інші документи, які містять відомості про періоди роботи.
Відповідно до п. 18 Порядку №637, за відсутності документів про наявний стажроботи і неможливості одержання їх внаслідок ліквідації підприємства, установи, організації або відсутності архівних даних з інших причин, ніж ті, що зазначені в пункті 17 цього Порядку, трудовий стаж установлюється на підставі показань не менше двох свідків, які б знали заявника по спільній з ним роботі на одному підприємстві, в установі, організації або в одній системі і мали документи про свою роботу за час, стосовно якого вони підтверджують роботу заявника.
Виходячи з аналізу зазначених норм, ВС дійшов висновку,що трудова книжка є основним документом, що підтверджує трудовий стаж. Разом з тим, у разі якщо остання містить неправильні чи неточні записи про періоди роботи (тобто такі, з приводу яких виникають сумніви у їх достовірності) то для підтвердження трудового стажу приймаються інші документи, визначені пунктом 3 Порядку №637.
Також, у разі неможливості одержання необхідних документів внаслідок ліквідації підприємства, установи, організації або відсутності архівних даних з інших причин, ніж ті, що зазначені в пункті 17 Порядку (у зв`язку з воєнними діями, стихійним лихом, аваріями, катастрофами або іншими надзвичайними ситуаціями) трудовий стаж може бути установлений на підставі показань не менше двох свідків, які б знали заявника по спільній з ним роботі на одному підприємстві, в установі, організації (в тому числі колгоспі) або в одній системі і мали документи про свою роботу за час, стосовно якого вони підтверджують роботу заявника.
Однак, встановивши явну розбіжність між датою звільнення позивача, що зазначена у трудовій книжці (05 грудня 2004 року) та датою ліквідації МП «Мішель» (20 травня 2002 року), а також те, що підприємство на момент дати звільнення позивача вже не існувало як юридична особа, суди попередніх інстанцій не взяли до уваги положення Порядку №637 та не здійснили належної перевірки достовірності запису про трудову діяльність позивача у МП «Мішель», що зазначений в трудовій книжці. Тому, справу було направлено на новий розгляд.
Джерело: постанова ВС від 28.01.2025 у справі №300/8132/23
Якщо товари знищено або пошкоджено під час їх перебування на відповідальному зберіганні в іншої особи, важливо правильно документально підтвердити цей факт. Розглянемо, хто має складати документи, як зафіксувати знищення товарів і які докази потрібні для підтвердження втрат
Під час подання звіту про виконання нормативу працевлаштування осіб з інвалідністю виникла проблема: фактичний показник середньооблікової кількості штатних працівників (СКШП) може бути дробовим, тоді як електронний формат звіту передбачає лише цілі числа. Через округлення норматив 0,67 може перетворитися на 1, що призведе до некоректного визначення суми внеску до сплати. ДПС роз’яснила правила округлення та нагадала, які органи відповідають за визначення нормативу

Чи виникає додаткове благо, якщо резидент Дія Сіті безоплатно надає гіг-спеціалісту ноутбук для роботи за гіг-контрактом? У новій ІПК від 16.11.2026 ДПС наполягає: таке користування оподатковується ПДФО за ставкою 18% із натуральним коефіцієнтом та військовим збором 5%. Водночас ЄСВ, ПДВ і податок на виведений капітал у цій операції не виникають за визначених умов. Розбираємо позицію податківців, правила документального оформлення та спірні моменти оподаткування передачі техніки гіг-спеціалістам
Податковий кодекс чітко визначає, у яких випадках контролюючий орган зобов’язаний завчасно повідомити платника податків про початок перевірки. Це стосується насамперед документальних перевірок – як планових, так і окремих видів позапланових. Роз’яснюємо, коли ДПС повинна вручити наказ і письмове повідомлення, які строки застосовуються та як вважається належним чином вручене повідомлення

За загальним правилом ст. 105 КЗпП, якщо працівник виконує додаткові обов’язки без звільнення від основної роботи, йому належить доплата. Для державних службовців діють спеціальні правила, зокрема виплата у розмірі 50% посадового окладу відсутнього колеги. Розбираємо, кому належить доплата за заміщення, як її оформити та що робити, якщо додаткову роботу не оплатили
Верховний Суд залишив без задоволення касаційну скаргу фізичної особи-підприємця з Сумської області та підтвердив законність податкових донарахувань на понад 446 тис. грн (без урахування штрафів та пені). Суд роз’яснив нюанси обчислення строків давності під час карантину та воєнного стану, а також алгоритм дій у разі втрати бухгалтерських документів
У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів
Роботодавець може відмовити у наданні відпустки, якщо вона надається за угодою сторін, або ж працівникам об'єктів критичної інфраструктури під час воєнного стану. Однак, відмовити в обов'язкових відпустках, що надаються за графіком або передбачені законом, він не може

Міністр освіти і науки України Андрій Бутенко прокоментував можливість змінити законодавство, щоб позбавити чоловіків права на відстрочку від мобілізації на час здобуття освіти. За його словами, юридично такі зміни можливі, однак вони стосуватимуться прав громадян. Це питання перебуває на обговоренні в Міністерстві оборони та інших відомствах
Сам факт знищення акцизного складу не означає автоматичного звільнення юридичної особи від виконання податкових обов’язків, адже такий склад не є самостійним платником податків. Водночас Мінфін передбачив можливість підтвердження неможливості виконання податкових обов’язків щодо окремого структурного підрозділу юридичної особи. Пояснюємо, як оцінюють такі обставини та чому важливо розрізняти акцизний склад і структурний підрозділ підприємства
Чи має право на податкову соціальну пільгу працівник, який має статус особи з інвалідністю внаслідок війни III групи та одночасно є учасником бойових дій на території інших країн після Другої світової війни? Так, має право. Пояснюємо, які документи потрібно подати роботодавцю, щоб застосувати ПСП, та з якого моменту вона діятиме
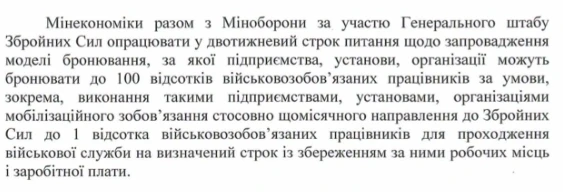
Умови 100% бронювання працівників в обмін на направлення частини військовозобов’язаних до ЗСУ отримали конкретніші обриси. За інформацією народного депутата Олександра Федієнка, підприємства мають щомісяця направляти до війська до 1% своїх військовозобов’язаних працівників, зберігаючи за ними робочі місця та зарплату
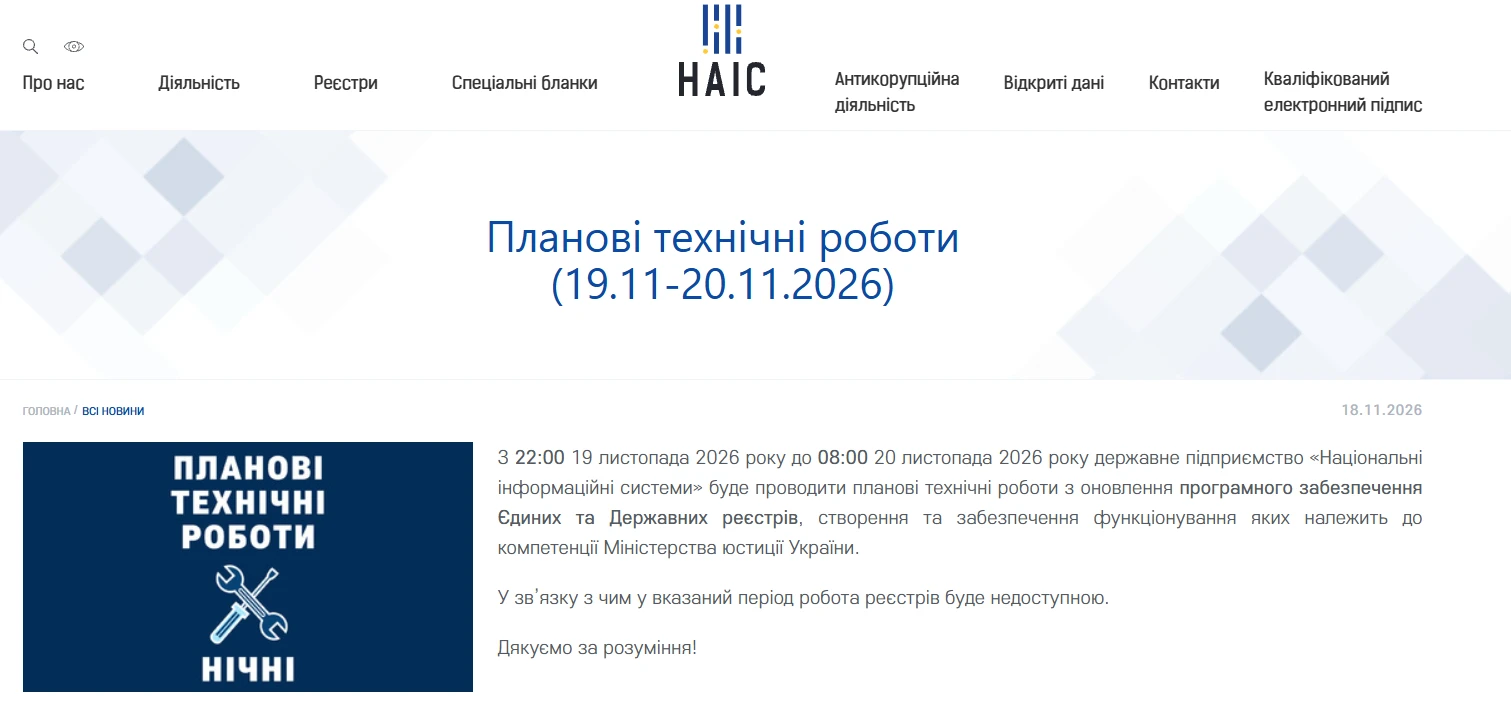
З 22:00 19 листопада 2026 року до 08:00 20 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Міністерства юстиції України. У зв’язку з чим у вказаний період робота реєстрів буде недоступною. Через це частина послуг у Дії також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням
Чи загрожує платнику штраф за несвоєчасну реєстрацію акцизної накладної або розрахунку коригування в ЄРАН, якщо граничний строк припав на період технічного збою сервісів ДПС? У такому випадку штрафні санкції не застосовуються, якщо затримка реєстрації була спричинена саме технічною або методологічною помилкою чи збоєм у роботі електронних сервісів. Важливо, щоб факт помилки був підтверджений належним чином, зокрема повідомленням на вебпорталі ДПС із зазначенням часу її початку та завершення