
🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Підсумки тижня
14.02.2025
Нові «трабли» в Об’єднаній звітності: як здати звітні / уточнюючі. Оновлений КП: як відображати перейменування посад у Додатку 5. Підсумки тижня 10.02-14.02.2025
У випуску дізнаєтесь: як відзвітувати за 4 квартал 2024 року, якщо не змогли вчасно це зробити та як подати уточнюючий звіт, якщо виправляєте помилки у поданому квартально розрахунку; як у Додатку 5 показати оновлення Класифікатора професій та який показник може стати причиною неприйняття податкової звітності; яку ще звітність планує ввести Мінфін для бізнесу; розберемо свіжу позицію держорганів щодо проведення індексації у 2025 році та заяви податківців про перегляд планів перевірок через незрозумілість дій самих перевіряльників. А також про зміни бухстандартів, нові правила торгівлі та останні ініціативи щодо підвищення мінзарплати
- Перехідні «трабли» з об’єднаним звітом: як здати звітний / уточнюючий
- Перейменування посад за оновленим КП: лайфхак з відображення у Д5
- Неправильний КВЕД – одна з неочевидних причин неприйняття звітності
- «Стала» звітність для бізнесу – чергова кабальна фантазія законодавців
- Січневий індекс інфляції – «НІ» лютневій індексації
- Благими намірами вимощена дорога на податкову перевірку
- «Косметичні» зміни до нацстандартів бухобліку щодо фінзвітності
- Торговцям «підкрутять гайки», покупцям – більше прав та захисту
- Підвищення мінімалки з квітня: черговий передвиборчий вкид чи райдужна перспектива
Перехідні «трабли» з об’єднаним звітом: як здати звітний / уточнюючий
Фінішувала звітна кампанія з подання квартальної об’єднаної звітності. Проте хтось не встиг вчасно відзвітувати, у тому числі через збої у системі ДПС, а хтось, чи не одразу після спливу дедлайну, почав виявляти помилки у поданій звітності. Наразі маємо цілий шквал звернень від передплатників, де одні питають, як подати неподану звітність за 4 квартал 2024-го, а інші – як виправити помилки у поданій звітності, якщо квартальної форми більше немає…
ДПС говорить: звітні та уточнюючі податкові розрахунки з ПДФО, військового збору та ЄСВ за минулі періоди слід подавати з 11 лютого 2025 року за новою формою. Тобто звітні форми за попередні періоди тепер доведеться подавати окремо за місяцями відповідного кварталу. На це вказує й оновлений Порядок подання Податкового розрахунку.
Так для цілей коригування платником самостійно виявлених помилок за 2021–2024 роки відповідними будуть такі періоди:
- І квартал: 1 місяць – січень (1); 2 місяць – лютий (2); 3 місяць – березень (3);
- ІІ квартал: 1 місяць – квітень (4); 2 місяць – травень (5); 3 місяць – червень (6);
- ІІІ квартал: 1 місяць – липень (7); 2 місяць – серпень (8); 3 місяць – вересень (9);
- IV квартал: 1 місяць – жовтень (10); 2 місяць – листопад (11); 3 місяць – грудень (12).
Тобто щоб відзвітувати за 4 квартал 2024-го з порушенням термінів подання – слід подати три звіти за новою формою. Окремо за жовтень, листопад та грудень.
Якщо виправляєте помилки у поданому Розрахунку, уточнюючий звіт подавайте також за новою формою окремо за кожний місяць. Наприклад, якщо помилка в жовтні 2024, звіт формуєте в періоді – жовтень 2024. Якщо потрібно уточнити дані за три місяця – подаєте три уточнюючих звіти.
Уточнюючий розрахунок за новою формою слід подавати на основі раніше поданого Розрахунку. Він має містити лише рядки з реквізитами або сумами податків, що уточнюєте. Його також заповнюють з урахуванням повідомлень про помилки від контролюючих органів. Такий розрахунок не має містити інших додатків крім тих, у яких проводиться коригування. Для платників ЄСВ за періоди до 2021 року слід вважати відповідний місяць, за який вони здійснюють коригування. Так роз’яснили податківці у категорії 103.25 ЗІР.
Як повідомляють деякі наші підписники, їм представники ДПС порадили уточнюючі розрахунки і звітні розрахунки за попередні квартали подавати вже після 20 лютого. Позаяк у системі ДПС ще тривають роботи з налагодження прийняття таких звітів. Якщо ми щось дізнаємось додатково, повідомимо вам на нашому сайті 7eminar. Стежте за нашими оновленнями, щотижневими підсумками та листами!
Розібратися ж у найхимерніших ситуаціях під час заповнення січневого зарплатного звіту і не тільки допоможуть наші провідні експерти на безкоштовних вебінарах:
- «Річний прибуток і фінзвітність-2024, зарплатний звіт і ПДВ за січень: без ризиків і штрафів! & Бронювання за Порядками 76 і 45» 17 лютого 2025 року
та
- «Зарплатний звіт за січень 2025-го: ТОП-7 ризиків неподання & Авто на підприємстві та нова форма е-ТТН» 19 лютого 2025 року.
Устигніть зареєструватися та попрактикуватися!
Перейменування посад за оновленим КП: лайфхак з відображення у Д5
Ще не відійшли від квартального звітування з ПДФО, військзбору та ЄСВ, а вже треба поспішати з місячним. Новинки у місячному Податковому розрахунку та тонкощі його заповнення ми висвітили у низці статей та відеоматеріалів, підготували детальні покрокові відеоінструкції із заповнення звіту у різних програмах як для юросіб, так і для ФОП.
Але маємо вас застерегти! У новому звіті мусите врахувати ще й оновлення Класифікатора професій.
Нагадаємо: Мінекономіки наказом від 13.12.2024 №27751 затвердило Зміну №14 до Національного класифікатора України ДК 003:2010 «Класифікатор професій».
У зв’язку з цим:
- змінено 2 професійні угруповання;
- додано 1 професійне угруповання;
- скасовано 63 професійні назви робіт;
- змінено 34 професійні назви робіт;
- внесено 72 професійні назви робіт.
Зміну назв професій потрібно зафіксувати в Додатку 5 до Податкового розрахунку. Причому у тому самому порядку, як зазначають переведення на нову посаду. На цьому акцентують, зокрема, фахівці ПФУ.
Тож, якщо у вашій компанії відбулося перейменування хоч однієї посади через зміни в КП, підкажемо, як правильно відобразити їх у звітності.
Для цього у Додатку 5 покажіть одним рядком із датою початку роботи на новій посаді та її найменування:
- у графі 7 – категорію особи «1» – якщо працівник основний, або «2», якщо сумісник;
- графі 10 – дату початку роботи на новій посаді;
- графі 12 – позначку «1-так». Ця позначка свідчить про те, що це рядок з інформацією про переведення;
- графах 13–15 – інформацію про нову посаду;
- графі 16 – номер та дату наказу про приведення назви посади у відповідність до Класифікатора професій.
Зверніть увагу! Рядок для зазначення дати закінчення роботи на попередній посаді не формуємо
Хочемо зазначити, що без тісного тандему з кадровим фахівцем бухгалтеру тут не обійтися. Адже кадровик має подбати про наказ про внесення змін до штатного розпису. Внести до штатного розпису нову назву посади. Далі скоригувати її назву у посадових інструкціях, особових картках працівників за формою П-2, внести записи до трудових книжок про зміну назви посади (звісно, за бажанням працівника).
Лише після всіх описаних вище кадрових маніпуляцій бухгалтер може братися за звіти. А якщо ваш колега проґавив КПшні зміни, не встиг їх оформити, радимо його інтелігентно поквапити. Адже часу до чергового зарплатного дедлайну вкрай обмаль.
Завжди вчасно сплачувати податки та збори, а також звітувати, допоможе наш зручний та безкоштовний «Календар бухгалтера». Віримо, він стане вашим основним інструментом у роботі!
Неправильний КВЕД – одна з неочевидних причин неприйняття звітності
До проблем з реєстрацією податкової звітності може призвести… Що одразу спадає на думку? Зазначення невідповідного КВЕД!
На цьому саме в розпал звітного періоду наголошують податківці і нагадують, що внести зміни стосовно КВЕД можна:
- у державного реєстратора (зокрема, у ЦНАПі);
- у нотаріуса із доступом для внесення змін щодо юросіб та ФОП;
- у застосунку «ДІЯ» (для підприємців).
Звісно, наслідками ляпів із КВЕДами можуть також бути:
- проблеми з отриманням ліцензій та дозволів;
- примусове переведення платників єдиного податку на загальну систему;
- відмова в реєстрації податкових накладних і розрахунків коригування в ЄРПН.
Тож будьте уважні та відповідальні!
«Стала» звітність для бізнесу – чергова кабальна фантазія законодавців
У продовження звітної теми Мінфін пропонує запровадити звітність зі сталого розвитку для великих, середніх та деяких малих підприємств.
Звіт міститиме інформацію про вплив компанії на сталий розвиток та буде включатися до звіту про управління. Проблема в тому, що в цілому звіт про управління «спустили» на бухгалтерію – для галочки і виконання норми регулятора. Малоймовірно, що з цим новим нефінансовим, як запевняють його ініціатори, звітом буде інакше ☹
Подання звітності стартує у 2026 році для великих підприємств із понад 500 працівниками. А з 2028 року – для середніх і малих компаній, які торгують своїми цінними паперами на регульованому ринку.
Але спершу переглянуть критерії визначення категорії підприємств та груп. Радимо ознайомитися з ними вже зараз, щоб розуміти, чи потрапить ваша компанія до кола «обраних».
Так вас визнають:
- Мікропідприємством, якщо відповідатимете щонайменше двом критеріям:
- балансова вартість активів – до 450 тис. євро;
- чистий оборот – до 900 тис. євро;
- середня кількість працівників – до 10.
- Малим підприємством, якщо не є мікропідприємством та відповідаєте двом критеріям:
- балансова вартість активів – до 5 млн євро;
- чистий оборот – до 10 млн євро;
- середня кількість працівників – до 50.
- Середнім підприємством, якщо не є малим та відповідаєте двом критеріям:
- балансова вартість активів – до 25 млн євро,
- чистий оборот – до 50 млн євро,
- середня кількість працівників – до 250.
- Великим підприємством, якщо не відповідаєте критеріям середніх:
- балансова вартість активів – до 25 млн євро,
- чистий оборот – до 50 млн євро,
- середня кількість працівників – до 250.
Відповідний законопроєкт регулятор оприлюднив на своєму сайті. Зміни внесуть до Закону України «Про бухгалтерський облік та фінансову звітність в Україні».
У планах влади – також врегулювати питання ведення бухобліку державними унітарними підприємствами, господарськими товариствами, у статутному капіталі яких більше 50% акцій (часток) належать державі, за МСФЗ, а також складання та подання звіту про управління.
Січневий індекс інфляції – «НІ» лютневій індексації
Держстат 10 лютого опублікував індекс споживчих цін (ІСЦ) за січень 2025 року. Він становить 101,2%.
Утім цей показник не враховуватимемо для індексації у лютому та березні. За ст. 34 Закону про Держбюджет на 2025 рік індекс споживчих цін для коригування доходів населення розраховують наростаючим підсумком, починаючи із січня 2025 року, який вважається базовим місяцем (1 або 100%). Індексацію, нараховану в грудні 2024 року, у січні 2025 року не враховують.
Мінсоцполітики у листі від 10.12.2024 №105/0/214-24 уточнює, що обчислення ІСЦ для індексації стартує з лютого 2025 року, а січень визнається базовим незалежно від попередніх підвищень окладів чи індексації у грудні 2024-го.
Наприклад, якщо востаннє оклади підвищували у квітні 2024 року, а в грудні працівникам нарахували індексацію, у січні вона вже не діє і вважається анульованою. Навіть за незмінного рівня окладів базовим залишається січень 2025 року.
Із січня 2025 року запроваджено єдиний механізм обчислення ІСЦ для індексації доходів. ІСЦ за січень не впливає на роботодавців, адже коефіцієнт індексації починають обчислювати за лютий, а його значення, оприлюднене у березні, впливатиме на зарплату лише у квітні.
Держпраці підтримала позицію Мінсоцополітики щодо порядку обчислення ІСЦ для проведення індексації у 2025 році. При цьому служба радить роботодавцям забезпечити ефективну комунікацію з працівниками. Поясніть, що в січні 2025 року індексацію не нараховують через норми законодавства і проінформуйте персонал, коли очікувати відновлення індексації.
Якщо маєте запитання з бухобліку та оподаткування, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин.
Благими намірами вимощена дорога на податкову перевірку
ДПС обіцяє у найближчий перспективі, чи то пак терміново, переглянути план-графік планових документальних перевірок.
Наміри цілком «добрі» і виправдані. Виявляється, після відновлення планових документальних перевірок цілий вал таких перевірок прийшовся саме на реальний сектор – передусім на переробну промисловість, а також тих, хто її обслуговує (наприклад, логістичні компанії).
На думку Федерації робітників України, якщо під час відбору до планових перевірок в категорію тих, хто підлягає перевірці, потрапляють передусім підприємства реального сектору, виробники, які легально здійснюють свою діяльність, сплачують податки та намагаються під час війни утримувати робочі місця та підтримувати Сили оборони, то є питання до самої системи відбору платників податків до перевірок.
Серед інших проблем, які викликані надмірною заповзятістю або бездіяльністю представників ДПС та потребують негайного вирішення, це:
- випадки незрозумілих блокувань, зокрема і під час виконання державних контрактів в рамках закупівель Міноборони. Звичайно, хотілося б, щоб таких проблем легальним виробникам, які до того ж працюють на Сили оборони, податкова служба не створювала, – бідкається очільник ДПС Руслан Кравченко;
- незрозуміла зміна Центральним міжрегіональним управлінням ДПС по роботі з великими платниками податків з листопада 2024 року підходу до погашення податкових векселів без будь-яких змін у нормативно-правових актах, які регламентують це питання;
- можливий зрив Пілотного проєкту маркування підакцизних товарів електронними марками через неможливість нанесення фізичного носія електронної марки акцизного податку поверх ковпачка пляшки виробниками.
Також Голова ДПС висловив побажання щодо більш плідної координації дій між ДПС та БЕБ. Адже нерідко трапляються випадки, коли податкова не має претензій до платника податків, а БЕБ тим не менше порушує кримінальне провадження проти нього за «податковими» статтями на підставі так званих «аналітичних записок».
Подивимось, чим виллється для платників податків ця вкотре анонсована «робота над помилками»
«Косметичні» зміни до нацстандартів бухобліку щодо фінзвітності
Мінфін дещо підкоригував НП(С)БО 1 «Загальні вимоги до фінансової звітності» та НП(С)БО 25 «Спрощена фінансова звітність». Підстава – його наказ від 23.01.2025 №29.
Серед більш-менш значимих новацій – одна: для розрахунку виробничої собівартості потрібно буде дотримуватися правил НП(С)БО 16 «Витрати».
В іншому ж регулятор просто привів термін «національне положення (стандарт) бухгалтерського обліку» у відповідність до чинного законодавства та уточнив визначення собівартості реалізованої продукції (товарів, робіт, послуг) мікропідприємствами.
Торговцям «підкрутять гайки», покупцям – більше прав та захисту
За повідомленням Мінекономіки, Кабмін затвердив нові правила торговельного обслуговування, які почнуть діяти після закінчення війни та запровадження оновленого закону про захист прав споживачів.
«Нові правила реально захищатимуть права споживачів, одночасно сприяючи розвитку бізнесу, чесній здоровій конкуренції, запобігаючи корупційним ризикам», – запевнила заступник Міністра економіки Тетяна Бережна.
Оновлені правила містять як перегляд чинних норм, так і нові вимоги — зокрема, щодо забезпечення доступності магазинів та закладів громадського харчування для людей з інвалідністю. Наприклад, мають бути пандуси, спеціальні місця для паркування, а також можливість отримати допомогу від продавця. Пересувні торговельні точки не мають заважати людям з інвалідністю та іншим маломобільним групам населення мати доступ до транспорту та інших об’єктів.
Також правила:
- розширюють права споживачів на отримання інформації у цифровому форматі про товари та продавців. Зокрема, таку інформацію можна буде отримати, відсканувавши QR-код у куточку споживача. За потреби покупець може попросити надати інформацію для ознайомлення в паперовій формі;
- удосконалюють організацію торгівлі та виробництва в магазинах. Наприклад, передбачають наявність у торгових закладах окремих приміщень чи місць для зберігання речей працівниками;
- уточнюють вимоги до використання вимірювальних приладів (ваги тощо), які мають бути точними та відповідати вимогам законодавства про метрологію та метрологічну діяльність;
- визначають вимоги до компаній, які займаються мережевою торгівлею — вони повинні мати складські приміщення та продавати товари через своїх агентів або доставляти їх покупцям. Інтернет-магазини мають надавати повну інформацію про товар та продавця;
- чітко регламентують здійснення оптової торгівлі, зокрема й через інтернет-магазини;
- забороняють продавати товари, які схожі на їжу, але не є їстівними (наприклад, іграшки у вигляді фруктів), оскільки це може бути небезпечно, особливо для дітей.
Підвищення мінімалки з квітня: черговий передвиборчий вкид чи райдужна перспектива
В Україні можуть підвищити мінімальну зарплату у 2025 році.
У Верховній Раді зареєстровано законопроєкт №12462, що передбачає триетапне зростання прожиткового мінімуму, мінімальної зарплати та мінімальної пенсії починаючи з 1 квітня.
Розповімо докладніше, що пропонують.
1. Прожитковий мінімум на одну особу:
- у середньому: з 1 квітня – 4710 гривень, з 1 липня – 6645 гривні, з 1 жовтня – 9761 гривня;
- для дітей до 6 років: з 1 квітня – 3627 гривень, з 1 липня – 5110 гривень, з 1 жовтня – 7533 гривні;
- для дітей від 6 до 18 років: з 1 квітня – 4571 гривня, з 1 липня – 6451 гривня, з 1 жовтня – 9467 гривень;
- для працездатних осіб: з 1 квітня – 5400 гривень, з 1 липня – 7620 гривень, з 1 жовтня – 11184 гривень;
- для осіб, які втратили працездатність (для пенсіонерів та осіб з інвалідністю): з 1 квітня – 3407 гривень, з 1 липня – 4808 гривень, з 1 жовтня – 7056 гривень.
2. Мінімальна заробітна плата:
- у місячному розмірі: з 1 квітня – 9100 гривень, з 1 липня – 10100 гривень, з 1 жовтня – 11184 гривень;
- у погодинному розмірі: з 1 квітня – 55 гривень, з 1 липня – 61 гривня, з 1 жовтня – 68 гривень.
3. Мінімальна пенсія за віком: з 1 квітня – 3407 гривень, з 1 липня – 4808 гривні, з 1 жовтня – 7056 гривень.
Загалом збільшення мінімальної зарплати позначиться на всіх категоріях працівників, зокрема на тих, хто отримує зарплату на рівні «мінімалки». Адже роботодавець зобов’язаний виплачувати не менше мінімальної зарплати за виконану норму праці. Якщо сума менша, доведеться зробити доплату до МЗП.
Крім того, зростання «мінімалки» автоматично підвищить прив’язані до неї соціальні виплати та інші платежі, як-от: лікарняні та декретні (їх обмеження), розмір мінімального страхового внеску та максимального ЄСВ, розмір трудових штрафів тощо.
Законопроєкт має пройти розгляд у Верховній Раді, після чого стане відомо, чи буде ухвалене рішення про підвищення соцстандартів у 2025 році. Утім через надмірне навантаження на бюджет у зв’язку з війною, навряд чи ця ініціатива буде втілена в життя.
Ліквідація госпсуб'єкта
20.11.2026
Ліквідація підприємства у 2026 році: чи штрафують за несвоєчасну звітність і сплату податків
Податковий кодекс не передбачає окремих послаблень для платників, які перебувають у процесі припинення. Ліквідаційна комісія або ліквідатор зобов’язані розрахувати податкові зобов’язання, сплатити їх і подати звітність до затвердження ліквідаційного балансу. Пояснюємо, які штрафи загрожують підприємству за порушення строків звітування та сплати податків під час ліквідації


Військовий облік
20.11.2026
Вручення повісток на роботі: що повинен зробити роботодавець, а що повинен знати працівник
Законодавство дозволяє залучати до оповіщення не лише керівника підприємства, а й уповноважених ним представників. Водночас вручення повісток має відбуватися за встановленою процедурою: на підставі відповідного розпорядження, наказу про оповіщення та з дотриманням вимог до повноважень представників. Розповідаємо, як організувати оповіщення працівників, які документи повинен мати представник і що робити в разі відмови від повістки
Податкова та фінзвітність
20.11.2026
Податківці роз’яснили порядок подання Додатка 8 за кількома програмами МТД
ДПС нагадала, що виконавці та субпідрядники проєктів міжнародної технічної допомоги щомісяця подають інформаційне підтвердження придбання товарів, робіт і послуг у пільговому режимі. Якщо платник є виконавцем кількох програм МТД, окремий Додаток 8 необхідно подавати за кожним проєктом
ЗЕД
20.11.2026
Контрольовані операції: як обчислити обсяг за правилами ТЦУ
Для визнання господарських операцій контрольованими платникам податку потрібно враховувати встановлені ПКУ вартісні критерії. За загальним правилом річний дохід підприємства має перевищувати 150 млн грн, а обсяг операцій із кожним контрагентом – 10 млн грн без урахування непрямих податків. Для операцій між нерезидентом та його постійним представництвом в Україні діє окремий критерій – понад 10 млн грн. Розглянемо, як визначати обсяг господарських операцій для цілей трансфертного ціноутворення та за якими цінами його обчислювати
Особи з інвалідністю
20.11.2026
Звітність щодо працевлаштування осіб з інвалідністю: як заповнювати рядки 1-5, якщо СКШП дробове число та коментар експерта
Під час подання звіту про виконання нормативу працевлаштування осіб з інвалідністю виникла проблема: фактичний показник середньооблікової кількості штатних працівників (СКШП) може бути дробовим, тоді як електронний формат звіту передбачає лише цілі числа. Через округлення норматив 0,67 може перетворитися на 1, що призведе до некоректного визначення суми внеску до сплати. ДПС роз’яснила правила округлення та нагадала, які органи відповідають за визначення нормативу

ПДФО
20.11.2026
Стягнення із зарплати за постановою приватного виконавця: чи утримувати ПДФО та ВЗ без довідки №34-ОПП
ДПС розглянула звернення роботодавця, який отримав від приватного виконавця постанову про звернення стягнення на заробітну плату працівника (борг перед іншою юрособою, відшкодування судових витрат та винагорода приватному виконавцю), але не отримав від виконавця копію довідки за формою №34-ОПП
Витрати діяльності
20.11.2026
Витрати на маркетинг: який допустимий ліміт для включення у витрати
ТОВ, загальна система оподаткування, платник ПДВ, отримало листа від ДПС щодо віднесення до складу витрат за три квартали 2026 року маркетингових послуг на суму 3 833 333 грн, що становить 2,22% доходу підприємства за 9 місяців 2026 року. У листі зазначено, що такий відсоток маркетингових послуг впливає на фінансовий результат. Який ліміт для включення витрат на маркетингові послуги до податкових витрат?
Сільгоспдіяльність
20.11.2026
МПЗ за землю: коефіцієнт для окупованих територій хочуть зменшити вдвічі вже за 2026 рік
Комітет Верховної Ради з питань фінансів рекомендував ухвалити за основу законопроєкт №15123-д щодо зміни правил обчислення мінімального податкового зобов’язання (МПЗ). Документ пропонує зменшити коефіцієнт К із 0,05 до 0,025 для земельних ділянок і паїв, розташованих на територіях, які перебували в тимчасовій окупації п’ять і більше місяців. Нові правила пропонується застосовувати починаючи з 2026 року і до року припинення або скасування воєнного стану
Документообіг, первинні документи
20.11.2026
Витрати на маркетинг і рекламу: як оформити без претензій від ДПС
Реклама, просування, дослідження попиту – усе це податківці нерідко визнають «негосподарською діяльністю», якщо бракує доказів ділової мети. Розбираємо, як правильно оформлювати маркетингові послуги, які документи потрібні та як захистити свою позицію в разі спору з ДПС. Ці практичні поради допоможуть уникнути донарахувань і зберегти податкову безпеку бізнесу

Відпустка, відпускні
20.11.2026
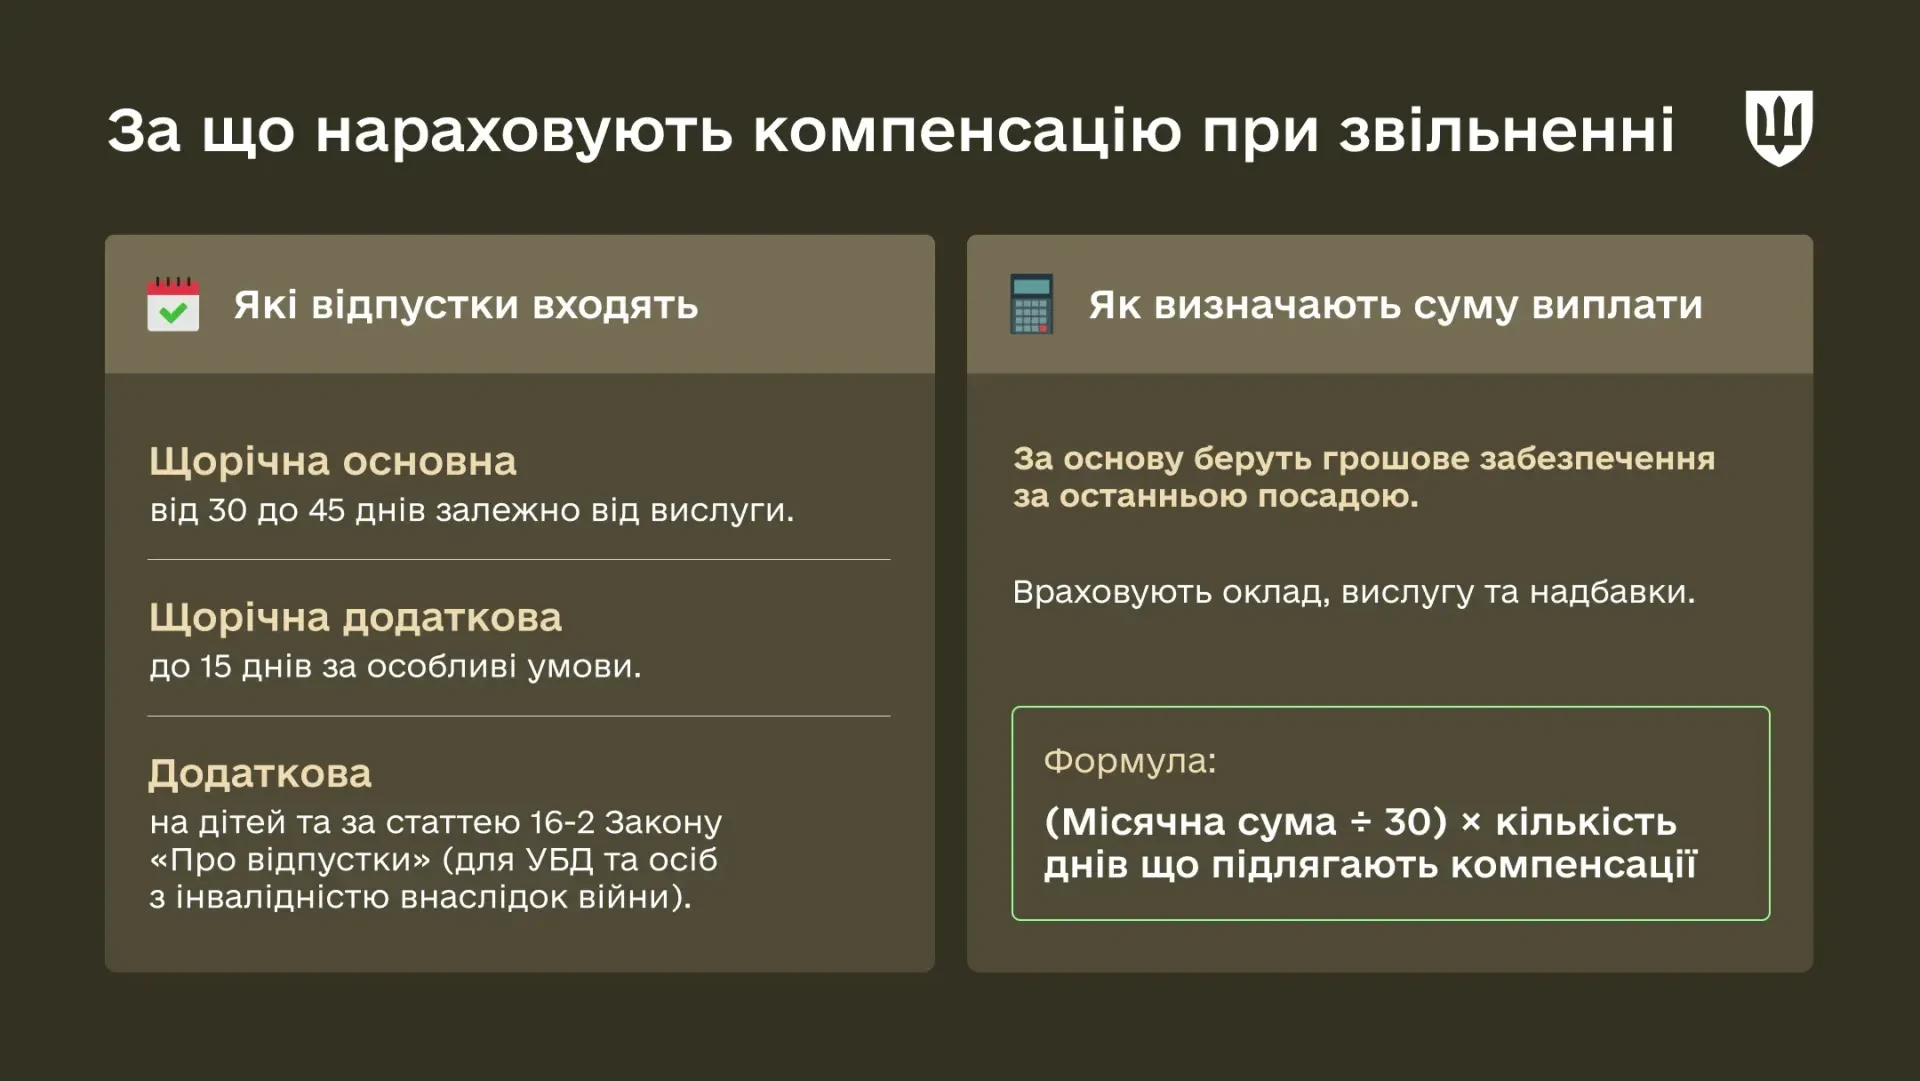
Компенсація за невикористану відпустку військовим: як і коли можна отримати виплату
Під час звільнення з військової служби військовослужбовці мають право на грошову компенсацію за невикористані дні відпусток, зокрема за попередні роки служби. До розрахунку можуть включати щорічну основну, додаткову за особливі умови служби та окремі соціальні відпустки. Важливо правильно визначити кількість днів, перевірити документи про право на додаткові відпустки й розрахувати суму виплати з урахуванням грошового забезпечення. Розглянемо, за які відпустки виплачують компенсацію в ЗСУ, як її обчислюють та хто може отримати виплату в разі загибелі або смерті військовослужбовця
ПДВ
20.11.2026
Підрядник втратив обладнання замовника: як оподатковується компенсація збитків та що кажуть податківці
ДПС у своїй консультації роз’яснила наслідки з ПДВ та податку на прибуток у ситуації, коли підрядник втратив обладнання, передане замовником без переходу права власності для виконання робіт за договором підряду, і сплатив грошову компенсацію збитків
Заробітна плата
20.11.2026
10000 грн щомісяця виплачуватимуть поліцейським з 1 січня 2027 року: постанова від 18.11.2026 №1432
З 1 січня 2027 року місячне грошове забезпечення поліцейських не може бути меншим за 10 прожиткових мінімумів для працездатних осіб. За прогнозованим розміром прожиткового мінімуму це становитиме не менше 36 910 грн у 2027 році, 40 190 грн у 2028 році та 43 040 грн у 2029 році. Водночас постанова КМУ від 18.11.2026 №1432 передбачає для поліцейських, крім курсантів, встановлюється та виплачується додаткова винагорода на час проходження служби в поліції в розмірі 10 000 гривень із розрахунку на місяць
Бронювання, критичність
20.11.2026
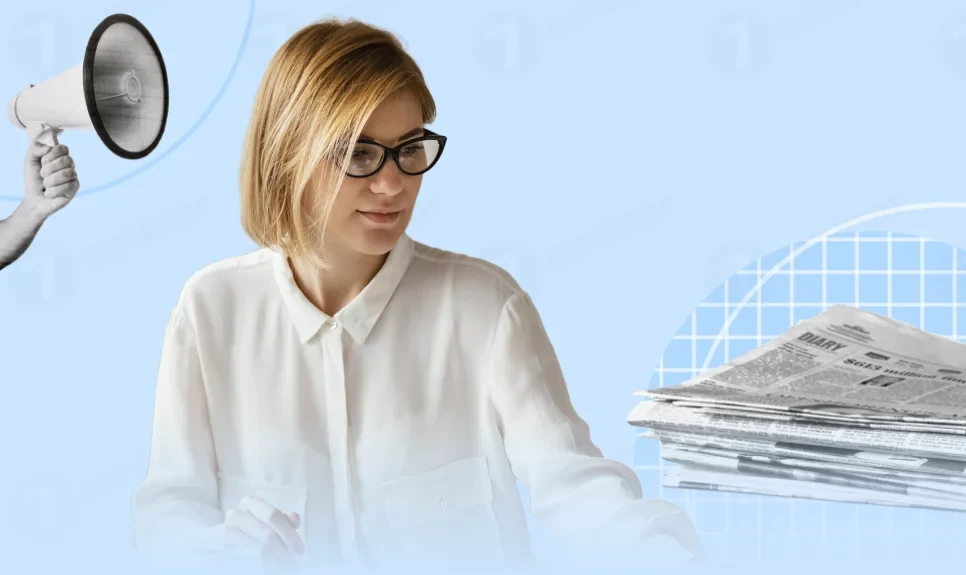
Критичність під загрозою: ТЦК відмовляють у довідках через неактуальне ВЛК
ТЦК та СП можуть відмовляти підприємствам у видачі довідок для підтвердження статусу критично важливого через неактуальне ВЛК у військовозобов’язаних працівників. Така проблема вже виникає, за повідомленнями професійних спільнот, і може ускладнити отримання або підтвердження критичності в регіонах, де довідка ТЦК є обов’язковою. Розбираємо, де потрібні документи від ТЦК, чому їх можуть не видати та на що роботодавцям звернути увагу
ПДФО
20.11.2026
Компенсація проїзду громадським транспортом працівнику: як оподатковувати виплату у 2026 році
Якщо роботодавець компенсує працівнику звичайні витрати на проїзд від дому до роботи або назад, така виплата за наведеним підходом ДПС включається до оподатковуваного доходу як додаткове благо. У 2026 році з грошової компенсації утримують ПДФО за ставкою 18% і військовий збір за ставкою 5%. При цьому, податковим агентом є роботодавець
ЄСВ
20.11.2026
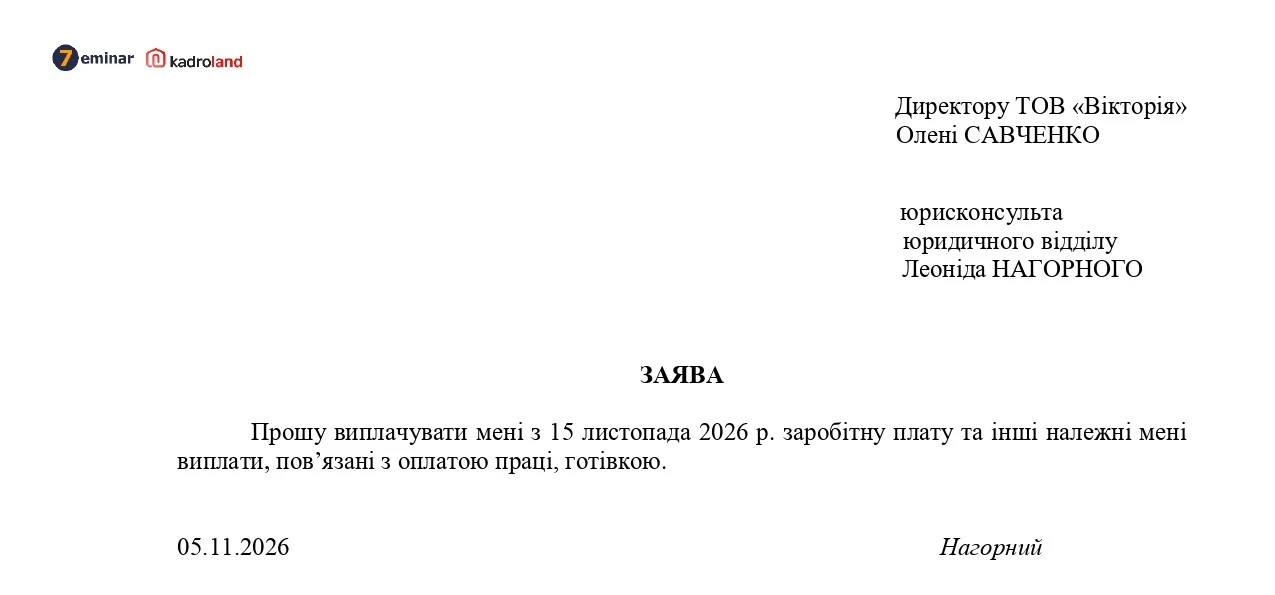
Припинено і зареєстровано ФОП в одному місяці: що з ЄСВ
При закритті ФОП єдиний внесок необхідно сплатити протягом 10 днів після граничного строку подання останньої звітності. У разі повторної реєстрації підприємницької діяльності обов’язок зі сплати ЄСВ відновлюється, і платежі здійснюються щоквартально до 20 числа місяця, що настає за звітним періодом
Відпустка, відпускні
20.11.2026
Надіслана заява про відпустку не гарантує її надання: висновок ВС для працівника і роботодавця
Верховний Суд у постанові від 09.11.2026 у справі №212/10526/24 підтвердив: якщо для надання відпустки потрібна згода роботодавця, сама заява не дає права самовільно припинити роботу. У розглянутій справі працівницю «Укрпошти» звільнили за прогул, а суди всіх інстанцій підтримали роботодавця. Розбираємо, коли відмова у відпустці законна, які винятки передбачає законодавство та що мають врахувати працівники й роботодавці перед звільненням за прогул
Пільги
20.11.2026
Перелік білого бізнесу: до 30 листопада – оприлюднення, а до 5 грудня – прийде повідомлення в Е-кабінет
ДПС повідомляє, що інформація в розділі «Відповідність критеріям» оновлюється протягом п’яти робочих днів після затвердження Переліку платників – у квітні, червні, вересні та грудні. Якщо платника виключили з Переліку, інформація про невідповідність також з’являється протягом п’яти робочих днів. Розповідаємо, коли перевіряти актуальний статус і як працює оновлення даних для учасників Переліку білого бізнесу