

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Законопроєкт №15538 пропонує нові критерії мікро-, малих, середніх і великих підприємств та запровадження звітності зі сталого розвитку. Хто змінить категорію, які показники враховувати та що пропонують змінити з 2027 року – розповідаємо у матеріалі
Законопроєкт №15538, зареєстрований 21.08.2026, передбачає нову редакцію критеріїв для мікро-, малих, середніх та великих підприємств, а також запровадження звітності зі сталого розвитку для визначеного кола підприємств.
Важливо: станом на зараз це лише законопроєкт. Він ще не є законом. Тому нижче – саме те, що пропонується змінити, якщо документ буде прийнято в запропонованій редакції.
За проєктом категорію підприємства визначатимуть за трьома показниками:
І головне правило: для відповідності певній категорії потрібно виконувати щонайменше два із трьох критеріїв.
Критерії за законопроєктом №15538:
Категорія | Активи | Чистий оборот | Працівники |
Мікро | ≤ 450 тис. євро | ≤ 900 тис. євро | ≤ 10 |
Мале | ≤ 5 млн євро | ≤ 10 млн євро | ≤ 50 |
Середнє | ≤ 25 млн євро | ≤ 50 млн євро | ≤ 250 |
Велике | > 25 млн євро | > 50 млн євро | > 250 |
Підприємство має:
За критерієм активів воно не відповідає малому підприємству, але за оборотом і кількістю працівників відповідає.
Отже, два з трьох критеріїв виконано – підприємство відповідає категорії малого. Саме тому визначати категорію лише за оборотом або лише за кількістю працівників неправильно.
Також звертаємо увагу, що у ВРУ зареєстрований законопроєкт №15582, який пропонує оновити критерії віднесення підприємств до мікро-, малих, середніх і великих та наблизити українські правила до стандартів ЄС. Деталі за посиланням.
Тут є ще одна важлива норма, яку легко пропустити.
Якщо підприємство протягом двох років поспіль – за звітний рік і рік, що йому передує – не відповідає категорії, до якої воно віднесене, його відносять до відповідної категорії за показниками звітного періоду.
Тобто одноразовий вихід одного показника за межу не означає автоматичного переходу до іншої категорії.
Для бухгалтера це означає: при визначенні категорії потрібно дивитися не лише на поточний рік, а й на попередній.
Ще одна практична пастка – критерії встановлені в євро.
Проєкт передбачає застосування середнього за відповідний рік офіційного курсу гривні до євро, розрахованого на підставі офіційних курсів НБУ протягом відповідного року.
Тому для розрахунку не можна просто взяти курс євро на 31 грудня.
Це важливо особливо для підприємств, показники яких перебувають близько до встановлених меж.
Законопроєкт передбачає спеціальне перехідне правило.
У 2027 році для визначення власної категорії підприємства застосовуватимуть показники річної фінансової звітності за 2026 рік.
Отже, якщо запропоновані правила набудуть чинності, бухгалтеру вже за показниками 2026 року потрібно буде перевірити, до якої категорії підприємство потрапляє за новими критеріями.
Це одна з причин, чому аналізувати ситуацію варто не після складання звітності за 2027 рік, а значно раніше.
Друга велика зміна – пропозиція доповнити Закон України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» новою статтею 12² «Звітність із сталого розвитку».
І тут важливо не створювати хибного враження, що вся звітність бізнесу стане обов’язково «зеленою».
За проєктом обов’язкову звітність зі сталого розвитку за відповідними стандартами складатимуть підприємства, у яких одночасно:
та
Тобто для цієї норми потрібно виконати обидві умови. Сам по собі оборот понад 450 млн євро ще не означає автоматичного потрапляння під цю вимогу. Так само недостатньо лише понад 1000 працівників.
Для материнських підприємств правило встановлено окремо.
Обов’язкова консолідована звітність зі сталого розвитку передбачена для материнських підприємств груп, якщо на консолідованій основі:
Тому підприємству, яке входить до групи, недостатньо перевірити тільки власний оборот і власну чисельність. Потрібно розуміти структуру групи та правила консолідації.
Чи кожна «дочка» подаватиме окремий звіт?
Ні.
Проєкт передбачає, що дочірнє підприємство може не складати власну звітність зі сталого розвитку, якщо його включено до консолідованої звітності зі сталого розвитку материнського підприємства. Аналогічне правило передбачено для материнського підприємства, яке одночасно є дочірнім.
Тому групам підприємств потрібно буде визначити, на якому рівні формується звітність і які компанії включаються до неї.
За законопроєктом підприємство має організувати порядок і спосіб збору, реєстрації та узагальнення інформації для складання звіту про управління та звітності зі сталого розвитку. Також мають бути визначені права та обов’язки працівників, залучених до складання такої звітності.
Тобто в компанії потрібно буде відповісти на практичні запитання:
І це вже не виключно зона відповідальності бухгалтерії.
Рекомендації бухгалтеру
Якщо законопроєкт буде прийнято в запропонованій редакції, бухгалтеру варто діяти так:
1 | Перевірити категорію підприємства за новими критеріями | Звести в одну таблицю активи, чистий оборот та середню кількість працівників |
2 | Не оцінювати категорію за одним показником | Перевірити, скільком із трьох критеріїв відповідає підприємство |
3 | Перевірити два роки | Якщо підприємство близьке до переходу в іншу категорію, порівняти показники за звітний та попередній роки |
4 | Правильно перерахувати євро в гривні | Для відповідного року використовувати передбачений проєктом середній офіційний курс НБУ, а не курс на кінець року |
5 | Окремо оцінити, чи може підприємство потрапити під звітність зі сталого розвитку | Ключові орієнтири – понад 450 млн євро чистого обороту та понад 1000 працівників |
6 | Якщо підприємство входить до групи – аналізувати не лише власні показники | Потрібно перевірити консолідовані показники та структуру групи |
Рекомендації керівнику
Керівнику варто вже зараз поставити бухгалтерії та відповідальним підрозділам просте завдання: порахувати, де підприємство буде за новими критеріями, якщо запропоновані правила набудуть чинності.
Особливо це важливо для підприємств, які наближаються до встановлених меж.
Якщо підприємство потенційно потрапляє під обов’язкову звітність зі сталого розвитку, керівнику варто заздалегідь визначити відповідальних за збір інформації та організувати взаємодію між підрозділами.
Адже сама звітність з’явиться не в момент, коли бухгалтер відкриє форму для її заповнення. Дані для неї доведеться збирати та перевіряти протягом звітного періоду.
Законопроєкт у разі прийняття, набере чинності з 1 січня 2027 року.
При цьому першим звітним періодом, за який підприємства подаватимуть звітність зі сталого розвитку або консолідовану звітність зі сталого розвитку, визначено 2028 рік.
Тому алгоритм для підприємства можна звести до трьох кроків:
Під час продажу підакцизних товарів суб’єкти господарювання мають забезпечити їх належне програмування в РРО або ПРРО. Для кожної товарної позиції потрібно зазначати, зокрема, найменування, код УКТ ЗЕД, ціну та кількість, а для окремих алкогольних напоїв – також реквізити акцизної марки. Неправильний або відсутній код УКТ ЗЕД у фіскальному чеку може стати підставою для застосування фінансової санкції
ФОП та особи, які провадять незалежну професійну діяльність, є платниками єдиного внеску, однак порядок їх обліку має свої особливості. Зокрема, для незалежної професійної діяльності передбачене подання заяви за формою №1-ЄСВ протягом 10 календарних днів після державної реєстрації. Окремі правила діють і для фізособи, яка одночасно має статус ФОП та здійснює незалежну професійну діяльність. Після припинення підприємницької діяльності така особа не знімається з обліку як самозайнята, якщо продовжує провадити незалежну професійну діяльність
Податківці роз’яснили, що відшкодування витрат на проїзд і найм житла працівникам із роз’їзним характером робіт вважається компенсаційною виплатою. Такі суми включаються до заробітної плати та оподатковуються ПДФО за ставкою 18%
Ненормований робочий день не означає, що працівник має постійно працювати понад установлену тривалість робочого дня. Такий режим передбачає можливість епізодичного виконання роботи понад нормальний час через особливості трудового процесу, але не може використовуватися як виправдання для систематичних затримок. Водночас за ненормований робочий день працівнику може надаватися додаткова щорічна відпустка до 7 календарних днів. Якщо ж працівник щодня змушений працювати на кілька годин довше через додаткові завдання, слід перевіряти, чи не йдеться про надурочну роботу, яка має оплачуватися за правилами ст. 106 КЗпП
В липні у зв'язку з хворобою працівника було створено наказ від 27.07.2026 на доплату 30% працівнику, який виконував обов'язки хворіючого. Працівник хворів з 23.07.2026 по 28.07.2026. Наказ в бухгалтерію потрапив в кінці серпня. Чи можна нарахувати цю доплату за серпень і показати її в Об'єднаному звіті за серпень?
З 1 жовтня 2026 року АТ «Укрексімбанк» припинить обслуговування рахунків, через які Пенсійний фонд України виплачує пенсії, субсидії, пільги та інші соціальні виплати. Одержувачам необхідно до 15 вересня обрати інший уповноважений банк і повідомити про це Пенсійний фонд, інакше виплати надходитимуть через АТ «Укрпошта»
Відповідно до колективного договору робота працівників при ліквідації пожежі оплачується у подвійному розмірі. Робота у вихідний день також оплачується в подвійному розмірі. Яку суму необхідно нарахувати працівникові за ліквідацію пожежі у вихідний день, якщо денна тарифна ставка становить 500 грн?
Підприємства-перевізники можуть отримати статус критично важливих через Укртрансбезпеку, подавши необхідний пакет документів через ЄКІС. Водночас навіть формальні неточності в документах можуть стати причиною проблем із розглядом заяви. Серед типових помилок – неправильне оформлення довідки про відсутність заборгованості, подання податкового розрахунку без усіх додатків та Квитанції №2, а також використання неактуальних паперових дозволів на автобусні маршрути
Великий дохід за мінімальної кількості працівників сам по собі не свідчить про порушення податкового законодавства. Водночас поєднання малого штату з різким зростанням оборотів, мінімальними активами, збитковістю чи непрозорою структурою власності може бути сигналом для оцінки податкових ризиків. У Верховній Раді вважають, що систему відбору платників для перевірок потрібно вдосконалити, зробивши її прозорішою та водночас забезпечивши захист добросовісного бізнесу. Акцент, за словами Данила Гетманцева, має бути не на кількості перевірок, а на виявленні схем і збільшенні фактичних надходжень до бюджету
Верховний Суд підтвердив, що податкова служба не має права вимагати розкриття банківської таємниці щодо платника податків, якщо вона не доведе вжиття всіх передбачених законом заходів для вручення наказу про перевірку та належного встановлення місцезнаходження підприємства
Банки посилюють єдність підходів до фінмоніторингу та контролю операцій клієнтів. Як зміняться ліміти на операції для бізнесу з 14 листопада, кого стосуватимуться оновлені підходи та на які операції підприємцям і компаніям варто звернути особливу увагу?
У Верховній Раді зареєстровано законопроєкт №14280, яким пропонується оновити правила режимів праці та відпочинку водіїв відповідно до стандартів Європейського Союзу. Документ передбачає нові підходи до перевірок, чітке регулювання часу керування, обов’язкові періоди відпочинку та суттєве посилення відповідальності за порушення, зокрема щодо використання тахографів. 07.09.2026 року відбулось засідання підкомітету з питань автомобільного транспорту, міського електричного транспорту та метрополітенів, де цей законопроєкт направили на доопрацювання

З 1 вересня 2026 року Звіт про контрольовані операції подається за оновленою формою та новими електронними ідентифікаторами. Зокрема, змінено форми основного Звіту, Додатка та інформації про пов’язаних осіб. Водночас звіти за 2025 рік, подані за попередньою формою, залишаються чинними та не потребують повторного подання лише через оновлення звітності
Для підтвердження витрат на проживання під час службового відрядження важливо, щоб працівник мав належні розрахункові документи. Фіскальний чек РРО/ПРРО у комплекті з окремою квитанцією платіжного термінала може підтверджувати фактично понесені витрати, навіть якщо у фіскальному чеку немає реквізиту «ПЛАТІЖНА СИСТЕМА». Відсутність цього реквізиту не є безумовною підставою для визнання чека неналежним, якщо платіжний термінал не був з’єднаний або поєднаний із РРО/ПРРО
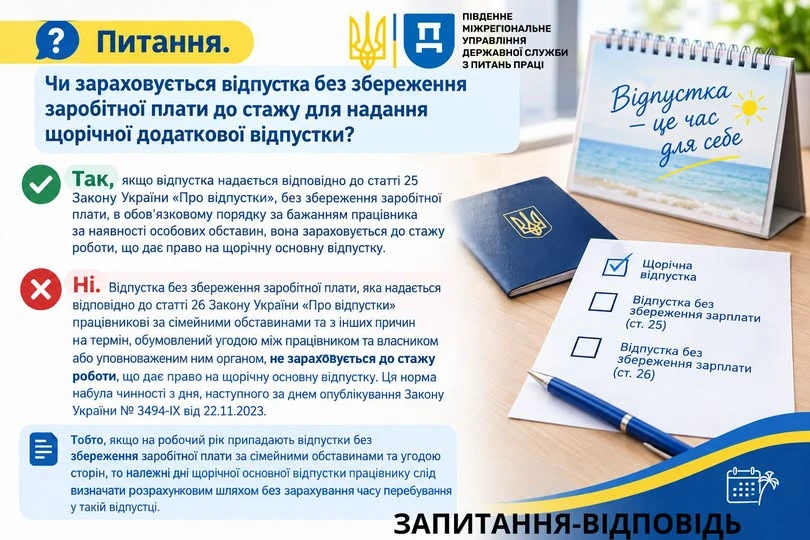
Не кожна відпустка без збереження заробітної плати впливає на тривалість щорічної основної відпустки. Періоди відпусток, які надаються працівникам в обов’язковому порядку за ст. 25 Закону України «Про відпустки», зараховуються до стажу, що дає право на щорічну основну відпустку. Натомість час відпустки без збереження зарплати за сімейними обставинами та з інших причин, наданої за ст. 26 цього Закону, до такого стажу не входить
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 08.09.2026 даний сервіс ще не реалізований на Порталі Дія
Якщо протягом року у юридичної особи змінився вид угідь земельної ділянки, а також нормативна грошова оцінка, платник єдиного податку четвертої групи має право скоригувати показники декларації шляхом подання уточнюючої звітності. При цьому графи 6 – 10 розрахункової частини заповнюються з урахуванням фактичного періоду дії відповідних змін та за правилами, визначеними формою декларації