


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
З’ясуємо кому, в які строки та спосіб звітувати за формою №2-наука (річна). Також підкажемо, як заповнити Звіт про про виконання наукових робіт і міжнародну допомогу на їх проведення та що буде за його неподання
Річний звіт про про виконання наукових робіт і міжнародну допомогу на їх проведення за формою №2-наука (далі – Звіт) подають юридичні особи за визначеною методологією до органів статистики.
На замітку! Підприємство подає тільки ту статистичну звітність, яка зазначена в Переліку надаваних звітів в Кабінеті респондента на сайті статистики
На офіційному сайті Держстату за кодом підприємства перевірте перелік статистичних звітів, до яких ваша юридична особа залучена до звітування в поточному періоді. Для цього зайдіть в «Кабінет респондента».
Звіт подають щороку не пізніше 2 квітня.
Якщо цей день припадає на вихідний або святковий день, то звітують у перший робочий день після нього.
Увага! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Підприємства подають форму №2-наука (річна) до територіального органу державної статистики.
Порушення порядку подання або використання даних державних статистичних спостережень тягне за собою відповідальність згідно зі ст. 186-3 Кодексу України про адміністративні правопорушення (далі – КУпАП).
Так, за неподання органам статистики Звіту або подання його з недостовірними даними, не в повному обсязі, не за встановленою формою, чи із запізненням посадовим особам юрособи загрожує штраф:
На замітку! Для накладення стягнення на особу, винну у неподанні Звіту, органам статистики не потрібно звертатися до суду (ст. 244-3 КУпАП)
З 1 січня 2026 року подавайте Звіт за формою, затвердженою наказом Держстату від 20.05.2025 №76.
Завантажити бланк: Звіт про про виконання наукових робіт і міжнародну допомогу на їх проведення. Форма №2-наука (річна).
Для правильного заповнення Звіту скористайтеся роз’ясненням Держстату від 23.06.2025 №19.1.2-12/15-25.
Звіт формуйте на підставі:
Увага! Звіт має містити дані за звітний рік у цілому по юридичній особі, уключаючи дані її філій, представництв, відділень та інших відокремлених підрозділів
Наводьте у Звіті показники:
За відсутності даних у блоці «Інформація щодо відсутності даних» проставляйте позначку «V» за причиною «Відсутнє явище, яке спостерігається». Інші причини відсутності даних не використовуйте.
Звіт складається з двох розділів. Опишемо особливості заповнення кожного з них.
Розділ І. Кількість наукових (науково-технічних) робіт і створеної наукової (науково-технічної) продукції за видами робіт
У цьому розділі наводьте показники щодо кількості наукових (науково-технічних) робіт, виконаних за рахунок усіх джерел фінансування (рядок 101), та створеної наукової (науково-технічної) продукції (рядки 102–111) за видами робіт. Тобто інформацію про загальну кількість робіт, які виконувало підприємство у звітному році, та створеної в результаті виконання цих робіт наукової (науково-технічної) продукції.
Дані щодо кількості наукових (науково-технічних) робіт мають містити інформацію про роботи зі створення нових або істотно вдосконалених пристроїв, технологій, матеріалів, сортів (гібридів) рослин, порід тварин, нових гіпотез, теорій, методів пізнання, проєктів нормативно-правових документів, програмних продуктів, програмно-технологічної документації, іншої наукової продукції (науково-методичні документи, аналітичні матеріали тощо).
На замітку! Наукова (науково-технічна) продукція може вважатися упровадженою, якщо одержані під час проведення фундаментальних і прикладних наукових досліджень, науково-технічних (експериментальних) розробок результати впроваджені в суспільну практику й мають юридичне підтвердження такого впровадження (ліцензійний договір, договір на передачу науково-технічної продукції, господарський договір тощо)
Інформацію щодо кількості наукових (науково-технічних) робіт, виконаних за рахунок усіх джерел фінансування, та створеної наукової (науково-технічної) продукції наводьте з розподілом за видами робіт:
Розділ ІІ. Міжнародна допомога на проведення наукових (науково-технічних) робіт
У цьому розділі наводьте інформацію про кількість нових міжнародних грантів на проведення наукових робіт, наукових робіт за міжнародними договорами (угодами, контрактами), а також обсяги їх фінансування.
А саме:
Увага! До грантів можуть бути віднесені фінансові чи інші ресурси, надані на безоплатній і безповоротній основі закордонними та/або міжнародними організаціями, фондами, програмами для проведення фундаментальних та (або) прикладних наукових досліджень, науково-технічних (експериментальних) розробок
Важливо! Кошти, одержані в іноземній валюті, перераховуйте в гривні за курсом НБУ на день укладення міжнародних договорів (угод, контрактів) або на день фактичного надходження коштів на розрахунковий рахунок
Під час виправлення помилок у статистичній звітності фахівці Держстату рекомендують керуватися положеннями, зокрема:
Зважаючи на зазначені акти та напрацьовану практику, наведемо алгоритм дій, якщо ви виявили помилку у поданій статистичній звітності.
Самостійне виправлення помилок до граничного терміну подання звітності
Щодо виправлення помилок, виявлених безпосередньо респондентом маємо лише роз’яснення Держстату у листі від 20.02.2017 №09.3-07/33-17. Так, якщо ви виявили помилки у поданих статзвітах, зверніться до органу статистики та з’ясуйте, чи потребують вони виправлення.
На замітку! Врахує орган статистики виправлені дані або ні, залежить від того, коли подаєте новий звіт (до чи після оприлюднення ним статданих) і зважаючи на суттєвість виявленої помилки, її впливу на узагальнену інформацію по країні/регіону
Якщо орган статистики погодить внесення виправлень, то подавайте нові звіти разом із поясненнями щодо причин виправлень.
Якщо надішлете кілька примірників одного е-звіту (у разі виправлення, неотримання першої квитанції тощо), то оригіналом вважатиметься саме останній звіт (п. 3.8 розд. III Порядку №3).
Увага! До закінчення граничного терміну подання звітності ви можете подавати виправлені форми необмежену кількість разів. Оригіналом вважатиметься останній надісланий звіт
Виправлений звіт подавайте Держстату згідно з Порядком №3.
Виправлення помилок після прийняття звіту органами статистики
Якщо після прийняття звіту органи статистики виявлять невідповідності або помилки, вони можуть надіслати вам квитанцію-повідомлення про необхідність повторного подання звіту з виправленнями (п. 6.3 розд. VI Порядку №3).
Квитанція-повідомлення про необхідність повторного подання електронного звіту містить інформацію щодо:
Виправлений звіт слід подати Держстату згідно з Порядком №3 та у встановлені в квитанції-повідомленні терміни.
Якщо не надішлете виправлену форму статистичної звітності та/або фінансову звітність у термін, зазначений у квитанції-повідомленні про необхідність повторного подання звіту, то форму статистичної звітності та/або фінансову звітність вважатимуть поданою недостовірною (пп. 6.3.3 розд. VI Порядку №3).
Виправлення помилок після оприлюднення статистичних даних
Після оприлюднення статистичних даних виправлення можливе лише у випадку суттєвої недостовірності даних.
У такому разі необхідно звернутися до органу державної статистики з письмовим поясненням причин внесення змін.
Детальнішу інформацію щодо виправлення помилок у статистичній звітності можна отримати на офіційному сайті Держстату.
Для більш детального ознайомлення з процедурою виправлення помилкових даних у статистичних звітах рекомендуємо переглянути також відео.
Починаючи з 1 січня 2023 року Звіт подають винятково в електронній формі (ч. 4 ст. 10 Закону №2524).
Зробити це можна через безкоштовний сервіс для електронного звітування «Кабінет респондента» за посиланням.
У поміч вам – покрокова інструкція «Як зареєструватися в Кабінеті респондента від Держстату»
Також на офіційному сайті Держстату можете ознайомитися з Переліком форм державних статистичних спостережень та фінансової звітності, які можуть подаватись респондентами в електронному вигляді у 2025–2026 роках. У цьому переліку наведені код шаблону та звітний період дії шаблону форми.
Для форми №2-наука (річна) передбачений код шаблону S1500506, чинний зі звіту за 2025 рік.
Читайте більше:
Звіт про наукові дослідження за формою №3-наука (річна): інструкція заповнення
Шаблони та зразки документів:
Звіт про про виконання наукових робіт і міжнародну допомогу на їх проведення. Форма №2-наука (річна)
Подати заяву на допомогу «єЯсла» тепер можна онлайн через Портал Дія. Така можливість доступна жінкам, які повернулися до роботи на повний робочий день після того, як дитині виповнився рік. Водночас під час оформлення допомоги важливо враховувати, коли роботодавець подав звітність і чи оновилися відомості про зайнятість у Реєстрі застрахованих осіб. Розповідаємо, коли дані потрапляють до системи, що робити в разі відмови та як батькам оформити допомогу іншими способами
ФОП 3 групи занизив дохід у декларації за 9 місяців 2026 року. Якщо подати Уточнюючу декларацію до 19.11.2026, то коли потрібно сплатити донараховані суми: до подання уточнень чи можна в термін до 19.11?
Бюджетні установи для внесення відомостей до реєстру страхувальників мають окрему процедуру підтвердження свого статусу, яка передбачає звернення до контролюючого органу та подання визначених документів. Це необхідно для коректного обліку платників ЄСВ та подальшого відображення установи в реєстрах ДПС
Комітет ВРУ рекомендував парламенту ухвалити в цілому законопроєкт №16036, який містить комплекс податкових пільг для аграріїв та землекористувачів. Як повідомив голова комітету Данило Гетманцев, документ дозволить сільгоспвиробникам зберегти статус платників єдиного податку 4 групи у 2027–2028 роках попри падіння обсягів реалізації. Крім того, зміни до Податкового кодексу встановлюють справедливий розрахунок мінімального податкового зобов’язання
ДПС роз’яснила, за яких умов роботодавців не штрафуватимуть за неподання звітів про внесок на підтримку працевлаштування осіб з інвалідністю за І та ІІ квартали 2026 року та за несплату цього внеску. Щоб уникнути штрафів і пені, звіти потрібно подати до 9 листопада, а якщо є внесок до сплати – повністю сплатити його до 19 листопада 2026 року. Мінфін погодив відповідну позицію ДПС
Помилково подали податкову декларацію або надіслали її не до того контролюючого органу? Це не означає, що помилку неможливо виправити. Податковий кодекс передбачає різний порядок дій залежно від того, чи сплив граничний строк подання звітності. Головне – своєчасно подати правильний документ, щоб уникнути зайвих податкових зобов'язань
З 1 січня 2027 року в Україні набувають чинності нові правила для цифрових платформ (Закон №4903-IX), за якими продавцям із послугою OLX Доставка доведеться обов'язково проходити верифікацію через «Дію». Платформа виконуватиме функцію податкового агента: щорічно передаватиме дані про доходи користувачів до ДПС та автоматично утримуватиме податок 10% із суми продажів, що перевищує еквівалент 2000 євро на рік. Що зміниться для ФОП читайте далі у роз'ясненні від маркетплейсу
Податковий кодекс України дозволяє нараховувати податкову амортизацію на основні засоби, якщо вони використовуються у господарській діяльності платника податку. Тому якщо квартира належить ТОВ, здається в оренду з метою отримання доходу та амортизується у бухгалтерському обліку, підприємство має право враховувати податкову амортизацію такого об’єкта відповідно до вимог статті 138 ПКУ
З 1 грудня в Україні розпочнуться масштабні перевірки перевізників на відповідність вимогам бронювання військовозобов’язаних згідно з постановою КМУ №76 та галузевими критеріями Мінрозвитку (наказ №50). У разі виявлення порушень чи зловживань профільна комісія розглядатиме питання про позбавлення статусу критично важливого підприємства, що як наслідок потягне втрату всіх чинних бронювань працівників
Координаційний центр з питань бронювання вже погодив 90% оновлених критеріїв. Ми уважно відстежуємо всі зміни та оперативно інформуємо вас про оновлення галузевих і регіональних вимог. Усі актуальні критерії для бронювання збираємо у зручному функціоналі, щоб ви могли швидко знайти потрібні документи та перевірити вимоги до свого підприємства

З 1 січня 2027 року запрацюють нові правила оподаткування доходів, отриманих через цифрові платформи. Маркетплейс Prom уже пояснив, як зміни вплинуть на продавців-ФОП, ТОВ і фізосіб без статусу підприємця. Зокрема, фізособи зможуть продавати товари з річним доходом до 100 000 грн за умови підтвердження особи через «Дію», а продавцям-ФОП і ТОВ потрібно пройти ідентифікацію
ДПС роз’яснила, які дані зазначати в реквізитах «Отримувач», «Код отримувача» та «Рахунок отримувача» під час сплати внеску на підтримку працевлаштування осіб з інвалідністю. У полі «Код виду сплати» зазначають 101, а в додатковій інформації – відомості про період та вид платежу; для зарахування внеску застосовується код бюджетної класифікації 50070100
18 листопада 2026 року Комітет рекомендував Верховній Раді прийняти законопроєкт №16036 у другому читанні та в цілому. Документ передбачає зміни до Податкового кодексу щодо імплементації положень директиви ЄС ATAD. Серед важливих новацій – заборона податковій вимагати від платників документи та інформацію, які вже містяться в державних реєстрах і базах даних, доступних ДПС
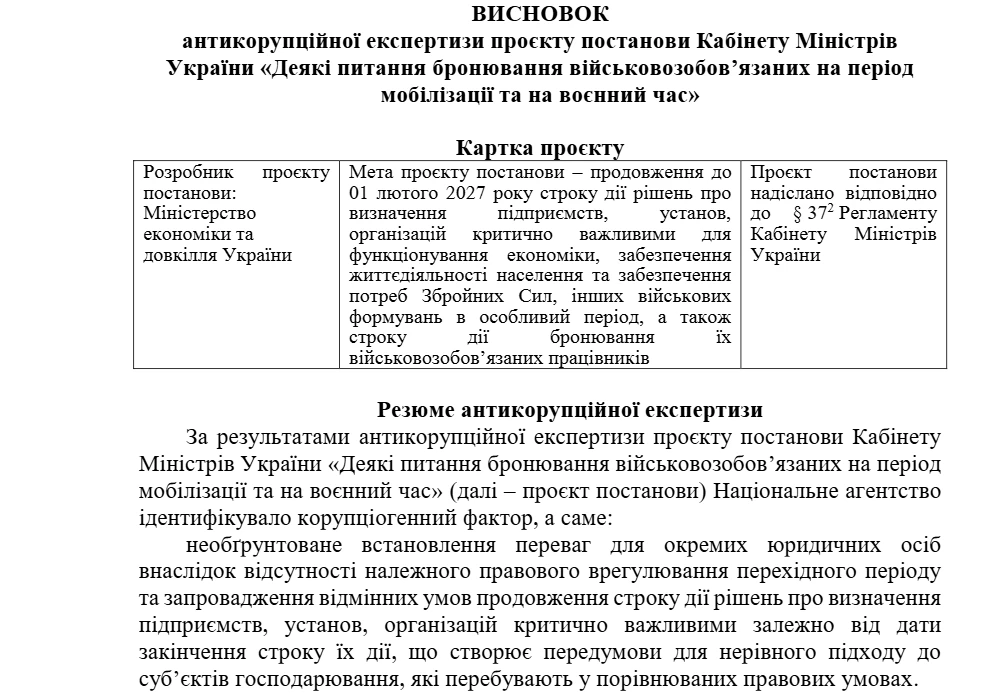
НАЗК виявило корупціогенний фактор у проєкті постанови Кабміну щодо продовження бронювання працівників та статусу критично важливих підприємств до 1 лютого 2027 року. За висновками антикорупційної експертизи, документ створює нерівні умови для бізнесу: автоматичне продовження поширюється лише на ті рішення, які будуть чинними на момент набрання постановою чинності, залишаючи за бортом компанії, чий статус сплив трохи раніше. Що пропонує НАЗК?
Підкажіть, будь ласка, якщо у податковій накладній ціна без ПДВ 333.333 грн, а у видатковій накладній без ПДВ 333.33 грн, з ПДВ 400,00 грн. Чи допустимо таке заповнення? Чи не втратимо ми податковий кредит?
Із 23 жовтня 2026 року набули чинності зміни до Податкового кодексу, передбачені Законом №4903-IX. Вони встановлюють нові правила контролю за доходами через цифрові платформи, розширюють підстави для перевірок операторів маркетплейсів і передбачають відповідальність за порушення вимог звітування. Водночас закон знижує ставку ПДФО з 18% до 5% для доходів фізосіб від оренди нерухомості поза цифровими платформами та запроваджує земельну пільгу для ділянок зі знищеною нерухомістю. Розглянемо, які податкові правила вже змінилися та кого вони стосуються
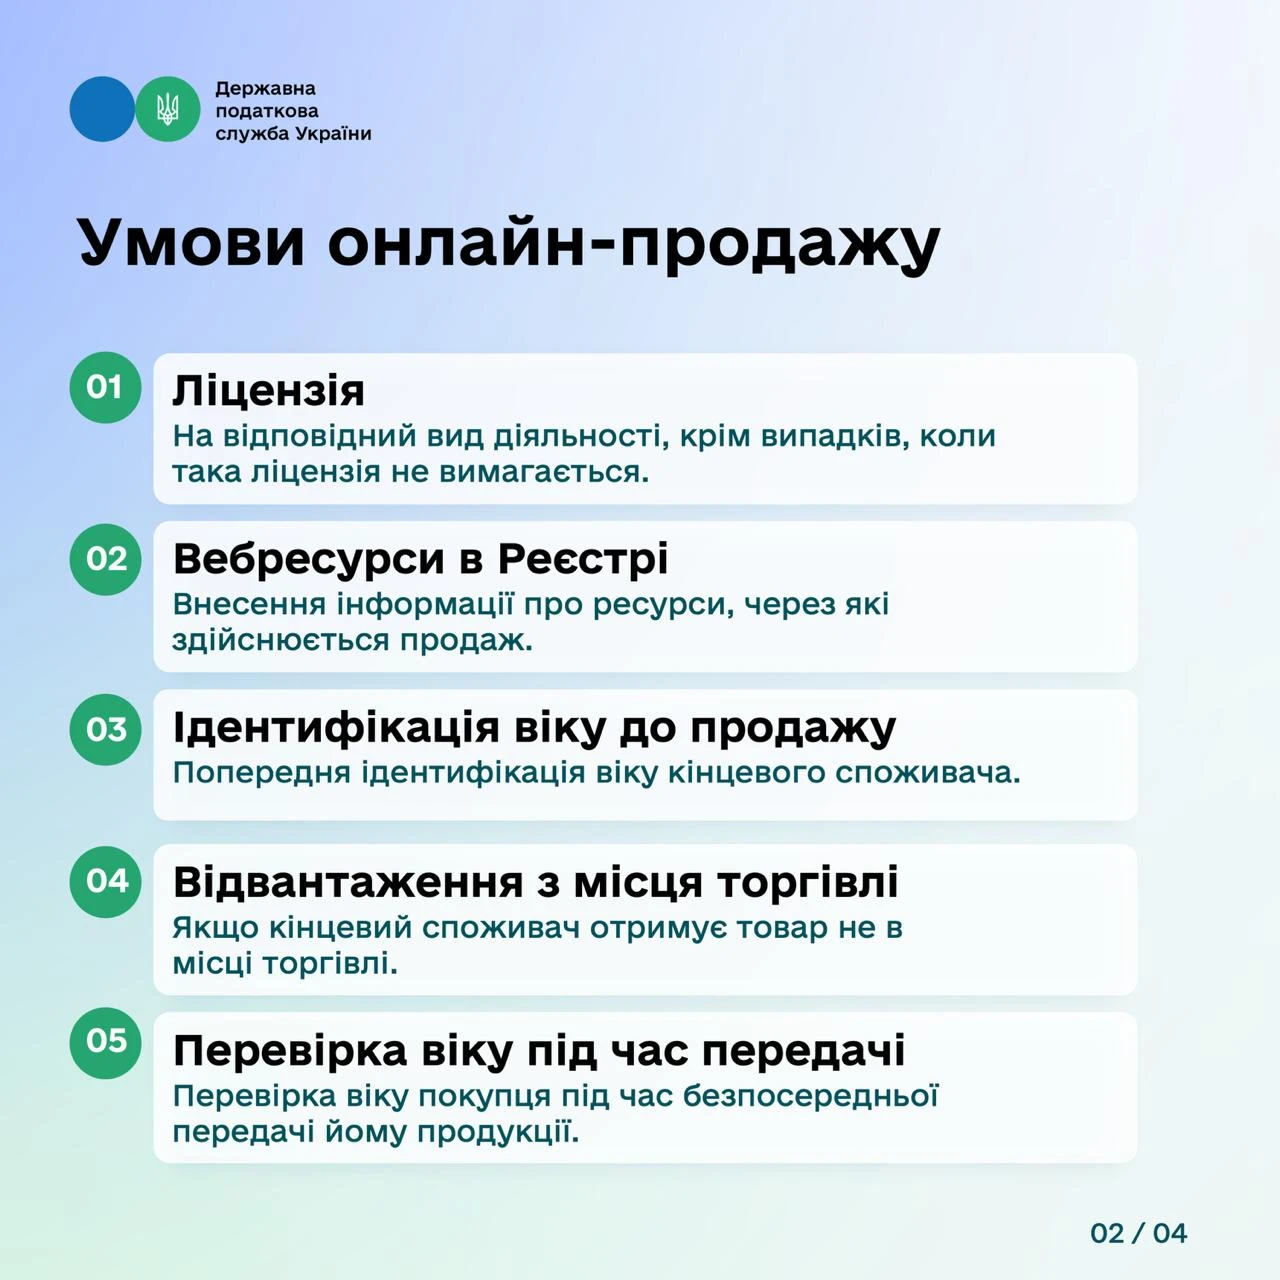
З 1 липня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
Штрафи за помилки в чеках РРО/ПРРО можуть суттєво вдарити по бізнесу, навіть якщо вся виручка проведена через касу, а недолік не заважає ідентифікувати розрахункову операцію. Данило Гетманцев пропонує змінити підхід до фінансової відповідальності підприємців за такі порушення. Зокрема, встановити граничний штраф у розмірі однієї мінімальної зарплати за всі однотипні помилки, виявлені під час однієї перевірки. Відповідні поправки запропоновано до законопроєкту №16036, який готують до другого читання
Працівниця звільняється 23.11.2026. Базовий місяць – січень 2026. Відпрацювала 15 р. дн. по 2 годин в день, тобто 30 годин (неповний робочий день). Норма годин у листопаді 21 р. дн. х 8 годин = 168 годин. Нарахована зарплата з «повного» окладу 9100 грн за листопад - 1625 грн. Розрахунок індексації за листопад: 1625 х 7,6% / 168 години х 30 годин = 22,05 грн. Калькулятор індексації зарплати нарахував індексацію 45,17 грн. Яка сума правильна?

ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання