
Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
Як правильно оформити службове відрядження працівника, щоб уникнути претензій під час перевірок і ризику додаткового оподаткування виплачених сум? Для цього недостатньо лише видати наказ: роботодавцю потрібно обґрунтувати мету поїздки, визначити її строк, зібрати документи на підтвердження витрат і дотриматися трудових гарантій працівника. Помилки в оформленні відрядження можуть призвести до проблем із відшкодуванням витрат і визначенням їх податкового статусу. Розглянемо, які документи потрібні для оформлення відрядження, які витрати слід підтвердити та яких помилок варто уникати кадровику й бухгалтеру
На перший погляд, усе просто: керівник направив працівника у відрядження, видав наказ – і питання закрите, але на практиці саме під час перевірок виникають запитання:
чи була поїздка службовою, чи правильно оформлено документи, чи підтверджені витрати та чи не доведеться працівнику сплачувати податки з отриманих коштів?
Розберімося, на що кадровику та бухгалтеру варто звернути увагу.
Відрядження – це поїздка працівника за розпорядженням роботодавця на певний строк до іншого населеного пункту для виконання службового доручення поза місцем постійної роботи.
Наприклад:
Якщо ж поїздки є постійною складовою роботи працівника або здійснюються в межах того самого населеного пункту, необхідно оцінити характер роботи та умови трудових відносин. Не варто автоматично оформлювати кожне переміщення як відрядження.
У наказі потрібно чітко визначити:
За потреби додаються службова записка, запрошення, програма заходу або інші документи, які підтверджують необхідність поїздки.
Якщо працівник використовує службовий автомобіль, слід також належно оформити його використання, маршрут та витрати на пальне.
Відповідно до ст. 121 Кодексу законів про працю України, працівникові, направленому у відрядження, гарантуються:
Зокрема, оплата праці за час відрядження не може бути нижчою за середній заробіток.
І ще один нюанс: сам наказ не робить будь-які витрати автоматично неоподатковуваними. Потрібно враховувати вимоги Податкового кодексу України, зокрема п.п. 170.9.1 Податкового кодексу України
Зверніть увагу: Інструкція про службові відрядження в межах України та за кордон, затверджена наказом Мінфіну від 13.03.1998 №59 та Постанова КМУ від 02.02.2011 №98 мають спеціальну сферу застосування, тому роботодавцю потрібно перевірити, які саме правила поширюються на нього.
Висновок для кадровика: правильно оформлене відрядження – це не лише наказ. Це обґрунтована службова мета, належні документи, підтверджені витрати та дотримання гарантій працівника
Джерело: Інспекція з питань праці та зайнятості населення Дніпровської міської ради
Наказ про службове відрядження за кордон
Оплата праці за дні перебування у відрядженні
Наказ про службове відрядження
ТОП-7 важливих моментів при виплаті добових на відрядження
Встановлення розміру добових витрат при відрядженнях у 2026 році: зразок наказу
Довідки ОК-5 та ОК-7 допомагають перевірити, які відомості про зарплату, страховий стаж і сплату внесків роботодавцем відображені в державному реєстрі. За їх допомогою можна виявити відсутні дані про окремі періоди роботи, перевірити офіційно задекларований заробіток і з’ясувати, чи потребує інформація уточнення. Розповідаємо, чим відрізняються довідки ОК-5 та ОК-7, як їх отримати й що робити, якщо відомості не відповідають фактичним обставинам працевлаштування
Підприємство надає послуги пасажирам з реалізації квитків на автобуси. На підприємствах та їх території укриття не має. Працюємо під час жовтого рівня на перехідному періоді, який дала постанова КМУ №1092. Чи зможемо ми працювати, якщо не має власного укриття? Поруч є лише школи та церкви з укриттями (6-15 хв ходу). Які документи потрібно ввести на підприємство?
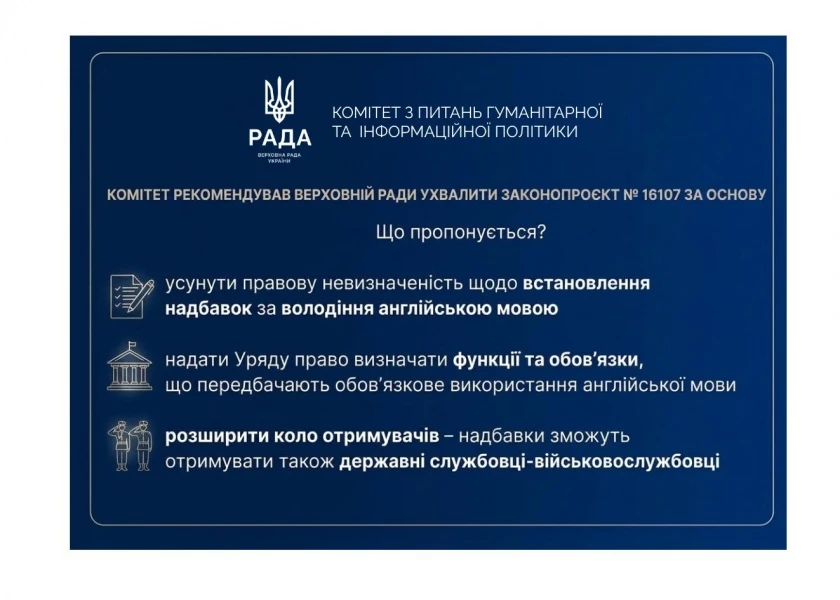
Уряд пропонує врегулювати виплату надбавок за володіння англійською мовою для окремих категорій державних службовців. Законопроєкт №16107 передбачає надбавку для осіб, які володіють англійською на рівні не нижче В2, уточнення строків запровадження мовних вимог і визначення посад, на яких необхідно використовувати англійську. Також пропонується поширити право на надбавку на держслужбовців-військовослужбовців
Якщо працівник з інвалідністю звільняється в останній робочий день місяця (але не останній календарний день), чи враховується цей працівник для квоти по інвалідах? Наприклад, останній робочий день – 30.10.2026, а календарних днів – 31. І зворотня ситуація: якщо працівник з інвалідністю буде прийнятий на роботу 02.11.2026 – в перший робочий день, але не перший календарний день? Чи рахується він для квоти?
ФОП у 2024 році користувався «воєнною» пільгою та не сплачував ЄСВ за себе. Зараз у нього не вистачає стажу і він хоче сплатити ЄСВ за 2024 рік. Як заповнити Уточнюючий Додаток 1? Чи потрібно самостійно нараховувати пеню та показати її в Додатку 1?
Чи потрібно нараховувати ПДВ під час оприбуткування надлишків товарно-матеріальних цінностей? Відповідно до Податкового кодексу України, об’єктом оподаткування ПДВ є, зокрема, операції з постачання товарів і послуг, місце постачання яких розташоване на митній території України. Оскільки оприбуткування виявлених надлишків ТМЦ не є постачанням товарів у розумінні ПКУ, така операція не підпадає під об’єкт оподаткування ПДВ
З’ясуємо кому, в які строки та спосіб звітувати за формою №1-опт (квартальна). Також підкажемо, як заповнити Звіт про продаж і запаси товарів (продукції) в оптовій торгівлі і що буде за його неподання
Постановою КМУ 109 введено поняття «Безпечний простір», згідно якого Міністерством оборони разом з Генеральним штабом Збройних Сил визначає показник максимального надлишкового тиску вибуху (в кілопаскалях). Де знайти цей показник? Які документи, розрахунки, перевірки у яких органах має підготувати підприємство, щоб зробити безпечний простір? Як має функціонувати безпечний простір під час відбою?Чи зобовʼязаний балансоутримувач приміщення/будівлі пускати в безпечний простір не тільки орендарів, власних працівників, а і будь-яких інших відвідувачів з вулиці під час тривоги?
Працівник надав паперову копію Витягу з рішення експертної команди (інвалід). Чи може підприємство самостійно запросити витяг в електронному PDF-файлі, наприклад у «Дії»?
Державна податкова служба надала роз'яснення щодо особливостей визначення податкових зобов'язань з ПДВ та податку на прибуток за комплексними договорами постачання, коли вартість доставки та монтажу включена до загальної ціни товару, а фактичне виконання робіт відкладається на тривалий час через безпекову ситуацію
Як логістичному підприємству організувати захисне укриття для водія, який перебуває у відрядженні? Чи може підприємство оформити гібридний формат роботи відповідним наказом і чи звільняє це роботодавця від відповідальності за відсутність укриття за місцем роботи працівника?
З 22 жовтня 2026 року набирає чинності новий Закон про забезпечення прав і свобод ВПО: замість довідки підтвердженням взяття на облік буде витяг, але раніше видані довідки залишаться чинними. Розповідаємо, чи потрібно міняти стару довідку, у які строки повідомляти про переїзд або повернення, за яких умов можуть зняти з обліку та що буде з виплатами для переселенців
Чи потрібно долучати копію наказу про увільнення на час мобілізації у зв'язку з призовом працівника до особової справи? Чи це десь прописується у доповненнях до особового листка з обліку кадрів? Чи зазначаю це також в особовій картці П-2?
Як правильно складати податкові накладні в роздрібній торгівлі, коли покупці – неплатники ПДВ? Розглянемо, коли можна оформлювати ПН за щоденними підсумками операцій, як їх заповнювати та реєструвати в ЄРПН, а також які штрафи загрожують за порушення строків реєстрації
Чи може ФОП – платник єдиного податку 1–3 групи надавати послуги іноземним замовникам і отримувати оплату у валюті? Право на зовнішньоекономічну діяльність залежить не лише від факту реєстрації підприємцем, а й від групи єдиного податку та виду операцій. Зокрема, ФОП 2-ї групи має обмеження щодо кола замовників послуг і не може надавати їх нерезидентам у межах спрощеної системи. Розглянемо, коли ФОП-єдинникам дозволено працювати з іноземними клієнтами, експортувати товари та отримувати валютну виручку