

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Написали ще в червні заяву на відпустку ФОП. В липні нарахування по ЄП зняли, а нарахування з ВЗ – ні. Що робити в такому випадку далі? В Електронному кабінеті висить борг. Потрібно писати в податкову додатковий лист чи просто чекати?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь 🕵️:
Нову Заяву писати не потрібно, і чекати також не потрібно.
Якщо ФОП у Заяві попросив звільнення лише від сплати єдиного податку, і не попросив звільнення від сплати ВЗ- то потрібно сплатити ВЗ.
ФОП першої та другої груп, які не використовують працю найманих осіб, мають право на звільнення від сплати єдиного податку на період щорічної відпустки тривалістю один календарний місяць на рік. Таке право передбачено п. 295.5 Податкового кодексу України (далі – ПКУ). Відповідно, для використання пільги підприємець має подати до податкового органу заяву в довільній формі до початку відпустки.
Окремо законодавством передбачено звільнення від сплати військового збору для ФОП першої та другої груп, які не використовують працю найманих працівників. Це право встановлене пп. 1.13 п. 16¹ підрозд. 10 розд. XX «Перехідні положення» ПКУ. Звільнення надається протягом одного календарного місяця на рік на час відпустки, а також за період хвороби тривалістю 30 і більше календарних днів, підтвердженої витягом з Електронного реєстру листків непрацездатності.
Для отримання звільнення від сплати єдиного податку та військового збору на період відпустки достатньо подати одну заяву, у якій потрібно зазначити прохання про звільнення від обох платежів (ЗІР, категорія 107.05). Подавати дві окремі заяви не потрібно. Заяву можна надіслати в довільній формі через розділ «Листування з ДПС» в Електронному кабінеті.
Якщо в червні ФОП подав заяву лише про звільнення від сплати єдиного податку, а питання військового збору в ній не порушив, то автоматичного звільнення від ВЗ очікувати не слід. У такому разі потрібно сплатити військовий збір, оскільки це окремий обов’язковий платіж. Сам факт того, що податкова зняла нарахування єдиного податку за липень, ще не означає, що звільнення від військового збору також було враховано.
Якщо ж у заяві було зазначено прохання звільнити ФОП і від єдиного податку, і від військового збору, то повторно подавати заяву на відпустку не потрібно. Спочатку варто зв’язатися зі своїм податковим інспектором і з’ясувати, чому нарахування військового збору залишилося в обліку. Якщо звільнення було належним чином заявлене, податковий орган має перевірити нарахування та виправити помилку за наявності підстав.
Отже, подальші дії залежать від того, що саме було зазначено в заяві, поданій у червні. Якщо в ній було прохання звільнити лише від єдиного податку, військовий збір потрібно сплатити. Якщо ж було зазначено звільнення від обох платежів, то слід звернутися до податкового інспектора для перевірки та виправлення нарахування. Просто чекати, що борг зникне автоматично – не варто.
Читайте більше:
ФОП став платником ПДВ з 1 жовтня: чи нараховувати ПДВ на старі борги
ДПС анулювала реєстрацію платника єдиного податку через помилковий борг: як поновити реєстрацію
Чи можуть через борг з МПЗ позбавити статусу платника єдиного податку
Чи може податкова виключити ФОП з ЄП через борг по податках, нарахованих як фізособі
Відмова у ЄП через борги: як правильно закрити та відкрити ФОП заново
ДПС оприлюднила проєкт наказу, який визначатиме порядок оскарження вимог ДПС про сплату недоїмки з внеску на підтримку працевлаштування осіб з інвалідністю, а також рішень про нарахування пені та штрафів. На подання скарги передбачено 10 робочих днів, а на її розгляд – 20 календарних днів із можливістю продовження до 60 днів. Серед ключових положень – правило «мовчазної згоди» та покладення обов’язку доведення правомірності нарахувань на податковий орган. Розповідаємо, як пропонують оскаржувати рішення ДПС і які права матимуть платники внеску
Податківці пояснили, як правильно зазначати номенклатуру товарів у графі 2 податкової накладної, якщо у фіскальному чеку відображаються додаткові характеристики (розмір, патерн, колекція), які не виділені в окремі позиції в бухобліку. На практиці продавці нерідко додають до касових чеків РРО/ПРРО розширений опис товарів (характеристики, розмірну сітку чи назву колекції) для зручності покупців. Водночас виникає запитання: чи потрібно так само деталізувати назву у податковій накладній (ПН) та як узгодити це з первинними документами?
Майно арештоване через податковий борг, а рішення суду не надходило? Не поспішайте звинувачувати ДПС у порушенні процедури – спочатку з’ясуйте, який саме арешт застосували, на якій підставі та хто його виконує. Розберемо різницю між адміністративним арештом майна, арештом коштів на рахунках і примусовим стягненням податкового боргу, пояснимо, де шукати судове рішення, як перевірити повідомлення платника та які строки не можна пропустити
Хочемо зібрати з працівників, які ходять в офіс, розписки про те, що вони самі вирішують, чи працюватимуть під час повітряної тривоги. Чи дійсно це допоможе захистити керівника підприємства та підприємство в разі нещасного випадку через влучання «шахеда» чи ракети?
ДПС роз’яснила, з якої дати роботодавець має донараховувати ЄСВ за ставкою 22% у разі скасування інвалідності працівника та чи застосовуються штрафні санкції, якщо про зміну статусу стало відомо із запізненням
Електронний кабінет платника податків – це не лише інструмент подання звітності, а й основне джерело контролю податкового стану як для ФОП, так і для юридичних осіб. Саме в ньому податкова формує нарахування, фіксує сплати, бачить доходи за даними контрагентів і РРО, а також надсилає запити та повідомлення. У статті розглянемо, які розділи Електронного кабінету платника податків варто перевірити в першу чергу ФОПам і юридичним особам, на які показники звернути особливу увагу та які типові помилки найчастіше стають причиною запитів, донарахувань і штрафів з боку податкової
У такому разі платник може надіслати аудиторський звіт до ДПС через меню «Листування з ДПС» частинами, дотримуючись установленого обмеження на розмір файлів. Важливо зазначити реквізити супровідного листа та надіслати всі частини послідовно в одному часовому проміжку
Особова картка – це ключовий документ кадрового обліку, який роботодавці зобов’язані оформлювати на всіх працівників. Експерт пояснив: хто веде особові картки, яку форму обрати – П-2, П-2ДС чи форму держслужбовця, як правильно заповнювати кожен розділ, зокрема щодо прийняття, переведень і відпусток, скільки років потрібно зберігати особові картки та як їх архівувати
Укртрансбезпека постійно моніторить, чи дотримуються перевізники вимог для збереження статусу критично важливих для національної економіки. Якщо виявлять невідповідність критеріям або порушення правил перевезень, підприємство може втратити цей статус. Крім того, інформацію про порушення передаватимуть організаторам перевезень, які можуть розглянути питання про розірвання договорів або припинення дії дозволів
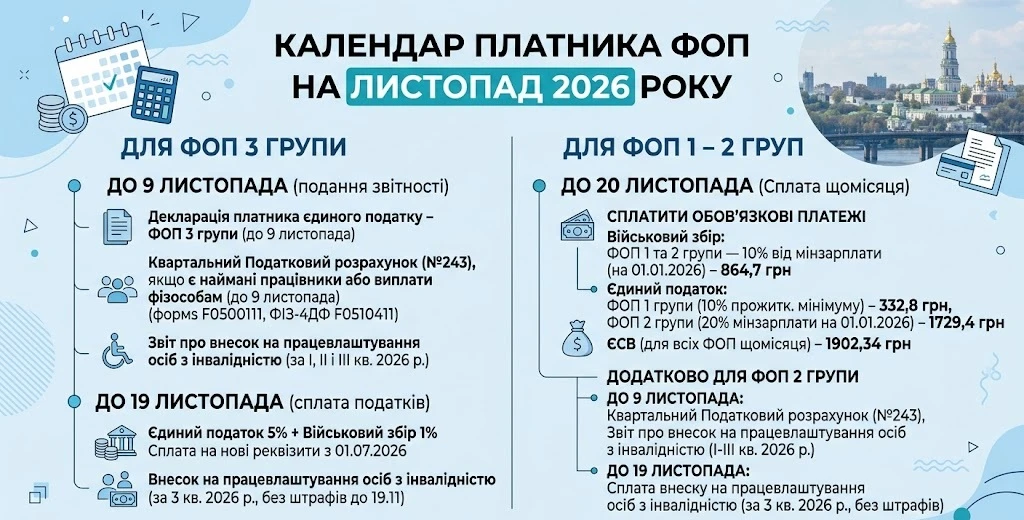
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Чи може колишній працівник забрати клієнтську базу роботодавця та переманювати клієнтів до власного бізнесу? Сам факт звільнення не забороняє людині продовжувати професійну діяльність, а клієнти мають право самостійно обирати, у кого отримувати послуги. Проте копіювання контактів із CRM, робочого телефону чи журналу записів і використання їх для власної реклами може порушувати вимоги щодо захисту персональних даних. Що робити роботодавцю в таких випадках та як себе захистити розповідає Держпраці
ДПС роз’яснила, за яких умов роботодавців не штрафуватимуть за неподання звітів про внесок на підтримку працевлаштування осіб з інвалідністю за І та ІІ квартали 2026 року та за несплату цього внеску. Щоб уникнути штрафів і пені, звіти потрібно подати до 9 листопада, а якщо є внесок до сплати – повністю сплатити його до 19 листопада 2026 року. Мінфін погодив відповідну позицію ДПС
Фізичні особи – підприємці, які отримують допомогу по вагітності та пологах, не сплачують із неї ПДФО та військовий збір. Податківці також наголосили, що така виплата не враховується як підприємницький дохід і не впливає на визначення податкових зобов'язань платника єдиного податку
Відправляємо товар через Нову пошту замовнику. Маємо видаткову накладну підписану та ТТН з Нової пошти без підписів та печаток. Чи достатньо такої ТТН для підтвердження факту перевезення? Чи є у податкової вимоги до оформлення ТТН служб поштового зв’язку?