

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Верховний Суд пояснив, як розраховувати штрафи за несвоєчасну реєстрацію податкових накладних з урахуванням карантинного мораторію та перехідного періоду воєнного стану. Для накладних, складених до 31 січня 2022 року, прострочення для цілей штрафу потрібно рахувати з 16 липня 2022 року. У розглянутій справі це дозволило зменшити штраф за трьома податковими накладними на 2,8 млн грн. Розповідаємо, які правила застосував суд і на що звернути увагу платникам ПДВ
Під час визначення штрафу за несвоєчасну реєстрацію податкових накладних період дії мораторію з 01 березня 2020 року до 26 травня 2022 року не враховується. Для податкових накладних, складених до 31 січня 2022 року, перебіг строку прострочення для цілей застосування штрафних санкцій розпочинається лише з 16 липня 2022 року. Законодавство встановило перехідний період до 15 липня 2022 року для реєстрації податкових накладних без застосування штрафних санкцій. Податковий орган зобов’язаний правильно визначити період прострочення та розмір штрафу щодо кожної податкової накладної окремо
Контролюючий орган провів камеральну перевірку своєчасності реєстрації накладних в Єдиному реєстрі податкових накладних за такі періоди, як-от: січень 2020 року, вересень–листопад 2021 року, лютий, червень, липень та жовтень 2022 року.
За результатами перевірки було встановлено несвоєчасну реєстрацію 13 податкових накладних та прийнято податкове повідомлення-рішення, яким застосовано до платника штрафні санкції на загальну суму 11,4 млн грн.
Платник оскаржив податкове повідомлення-рішення, покликаючись, зокрема, на дію карантинного мораторію на застосування штрафів за несвоєчасну реєстрацію накладних, а також на особливості законодавчого регулювання реєстрації накладних у період воєнного стану.
Київський окружний адміністративний суд рішенням, залишеним без змін постановою Шостого апеляційного адміністративного суду, частково задовольнив позов, скасувавши штраф у сумі 942,63 грн, а в іншій частині відмовив у задоволенні позову.
Верховний Суд частково задовольнив касаційну скаргу, скасувавши оскаржувані судові рішення в частині відмови у скасуванні штрафу щодо трьох податкових накладних на суму 2,8 млн грн і у цій частині ухваливши нове рішення про задоволення позову.
Верховний Суд уточнив, що прострочення потрібно було обчислювати з 16 липня до 07 вересня 2022 року (мало становити 54 календарні дні). Відповідно, до таких накладних потрібно було застосовувати штраф у розмірі 30%, а не 40%. В іншій частині оскаржувані судові рішення було залишено без змін.
Несвоєчасна реєстрація податкової накладної є триваючим податковим правопорушенням, яке починається з наступного дня після граничного строку її реєстрації та припиняється в день фактичної реєстрації. Водночас для визначення розміру штрафу потрібно враховувати законодавчі періоди звільнення від відповідальності.
У період з 01 березня 2020 року до 26 травня 2022 року діяв мораторій на застосування штрафних санкцій за несвоєчасну реєстрацію податкових накладних. З набранням чинності з 27 травня 2022 року Законом України від 12.05.2022 №2260-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей податкового адміністрування податків, зборів та єдиного внеску під час дії воєнного, надзвичайного стану» цей мораторій було скасовано.
Водночас для податкових накладних, складених у період з 01 лютого до 31 травня 2022 року, законодавець установив додатковий строк для їх реєстрації без застосування відповідальності – до 15 липня 2022 року.
Верховний Суд, застосовуючи принцип рівності платників податків, поширив описаний підхід і на податкові накладні, складені до 31 січня 2022 року. Суд зазначив, що правові ситуації платників, які не могли своєчасно зареєструвати податкові накладні з огляду на надзвичайні обставини, пов’язані з пандемією COVID-19 та воєнним станом, є зіставними.
Джерело: Постанова ВС від 04.08.2026 у справі №320/10922/23
Читайте більше:
Реєстрація податкових накладних після смерті директора: чи може новий керівник підписати старі ПН
Податкові накладні та технічні збої ДПС: як уникнути штрафів
Штрафи за несвоєчасну реєстрацію ПН та РК: скільки доведеться сплатити
Як недопустити штрафів за несвоєчасну реєстрацію ПН/РК
Реєстрація ПН та РК: строки, штрафи
За несвоєчасну реєстрацію РК у разі зупинення реєстрації ПН покупець отримає штраф
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
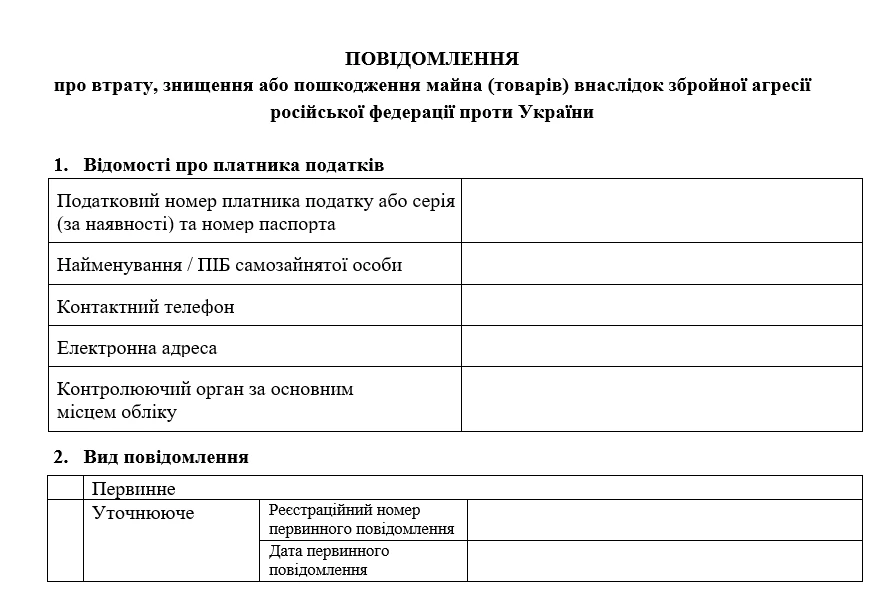
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі
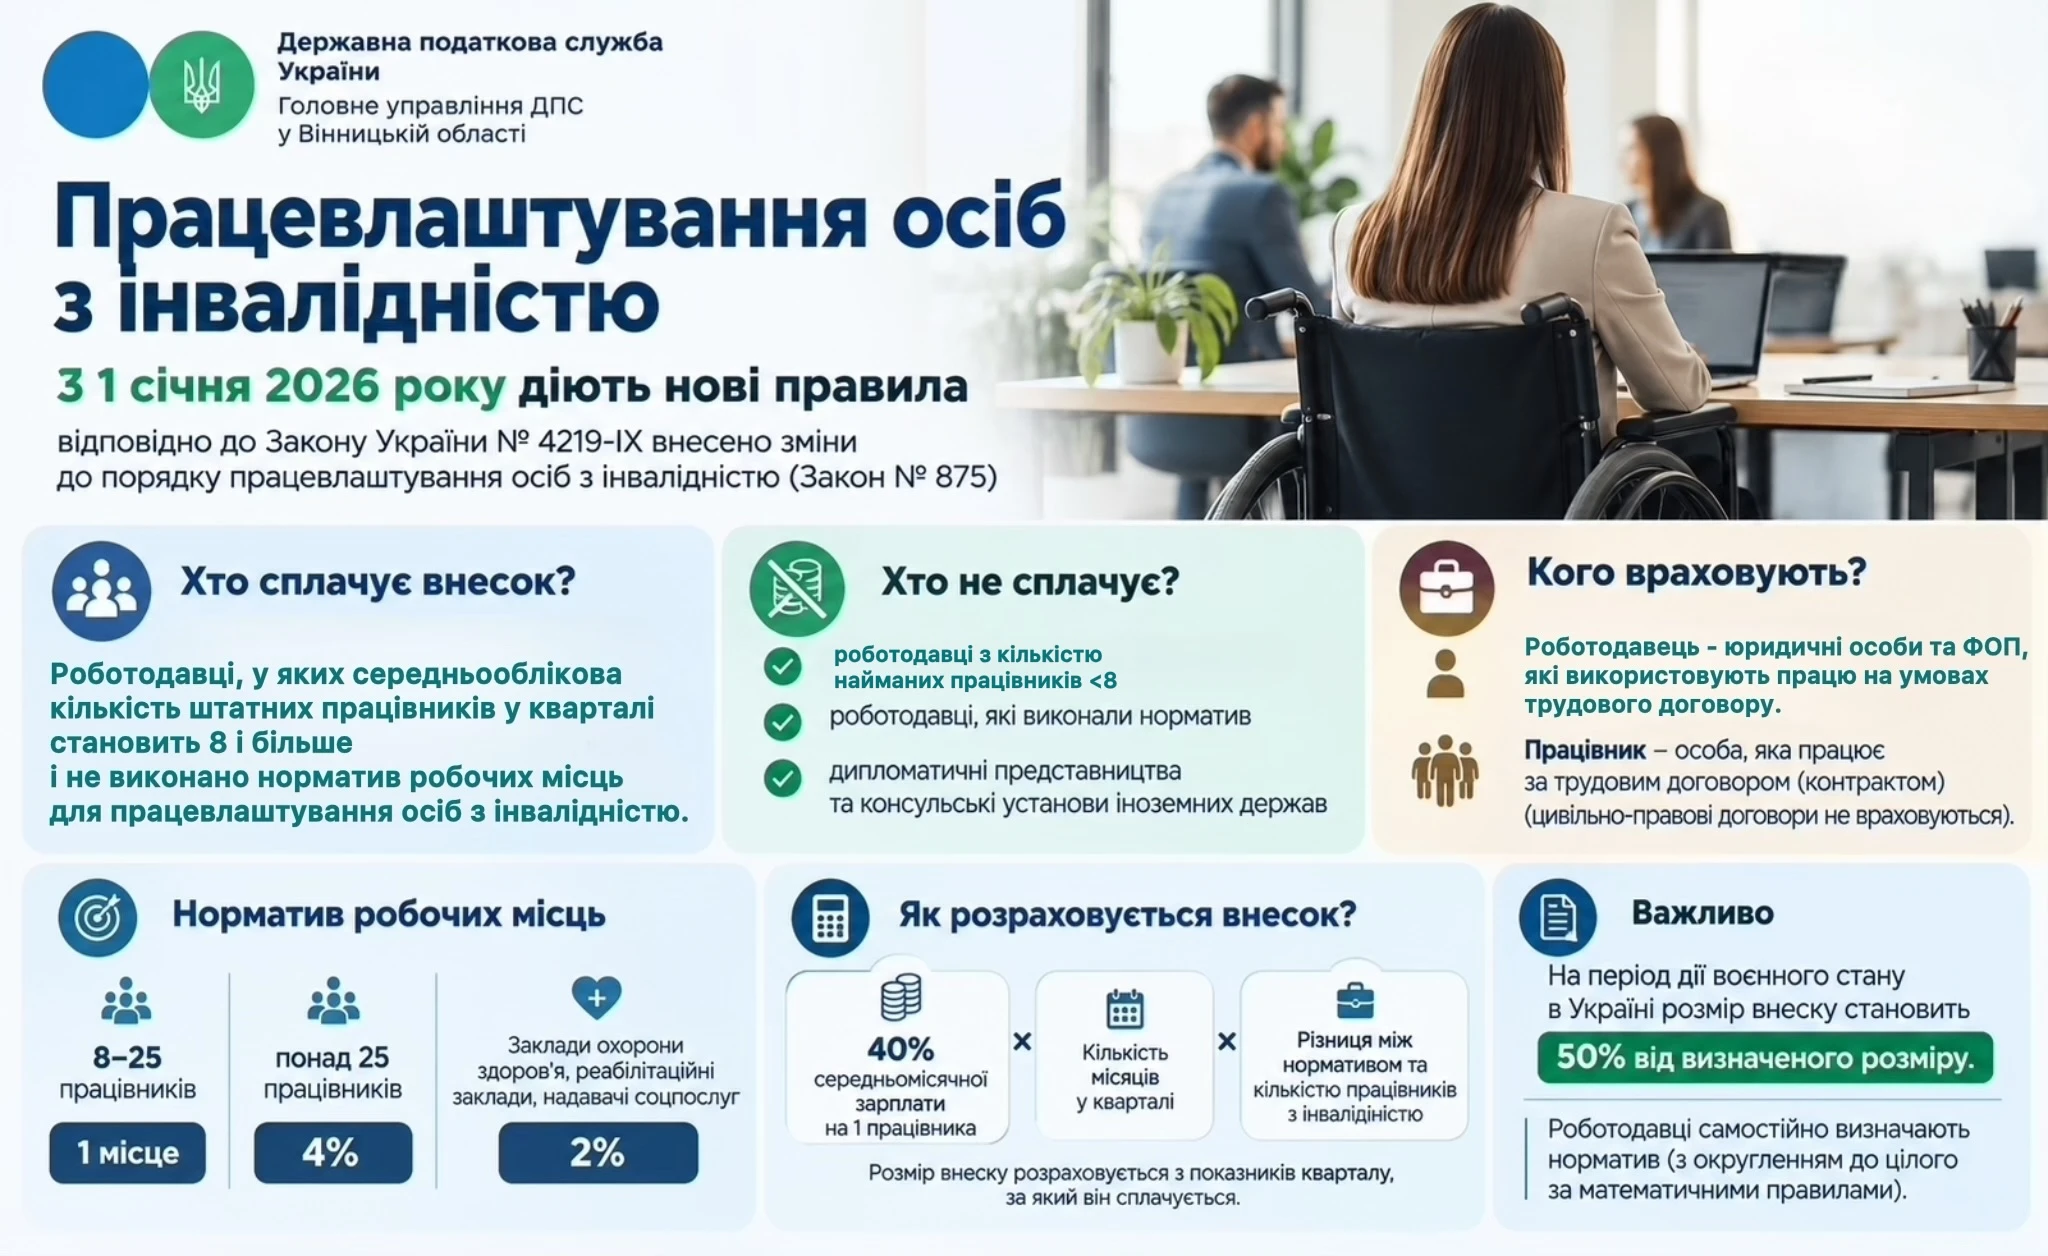
З 1 січня 2026 року в Україні діють нові правила підтримки працевлаштування осіб з інвалідністю. Для роботодавців із середньообліковою кількістю працівників від 8 осіб запроваджено внесок, який сплачується у разі невиконання встановленого нормативу робочих місць. Водночас роботодавці, які виконали норматив, а також суб’єкти з меншою кількістю працівників від сплати внеску звільняються. Закон також передбачає спеціальні правила на період воєнного стану – внесок становить 50% від базового розміру. Розглянемо, хто має сплачувати внесок, як визначається норматив та за яких умов виникає обов’язок зі сплати
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
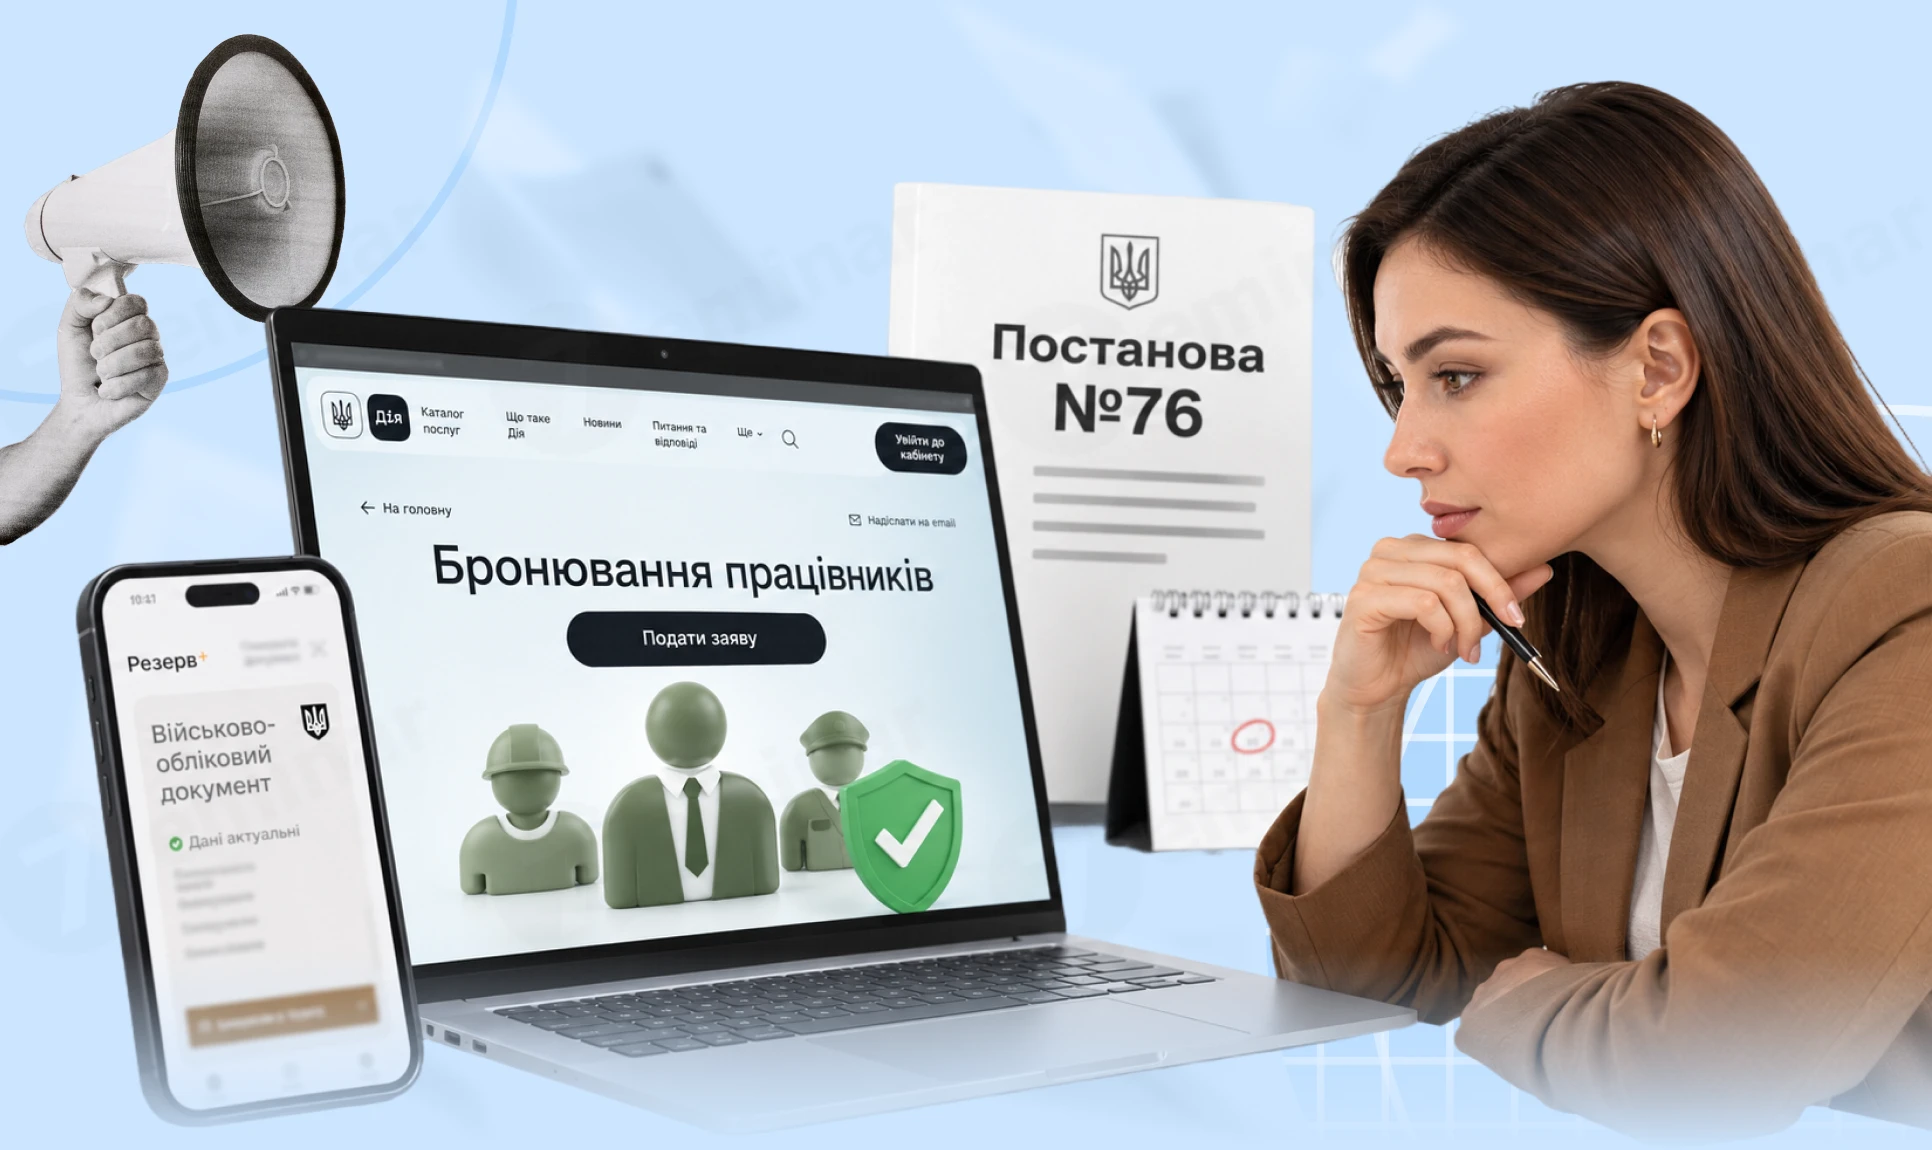
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня
Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
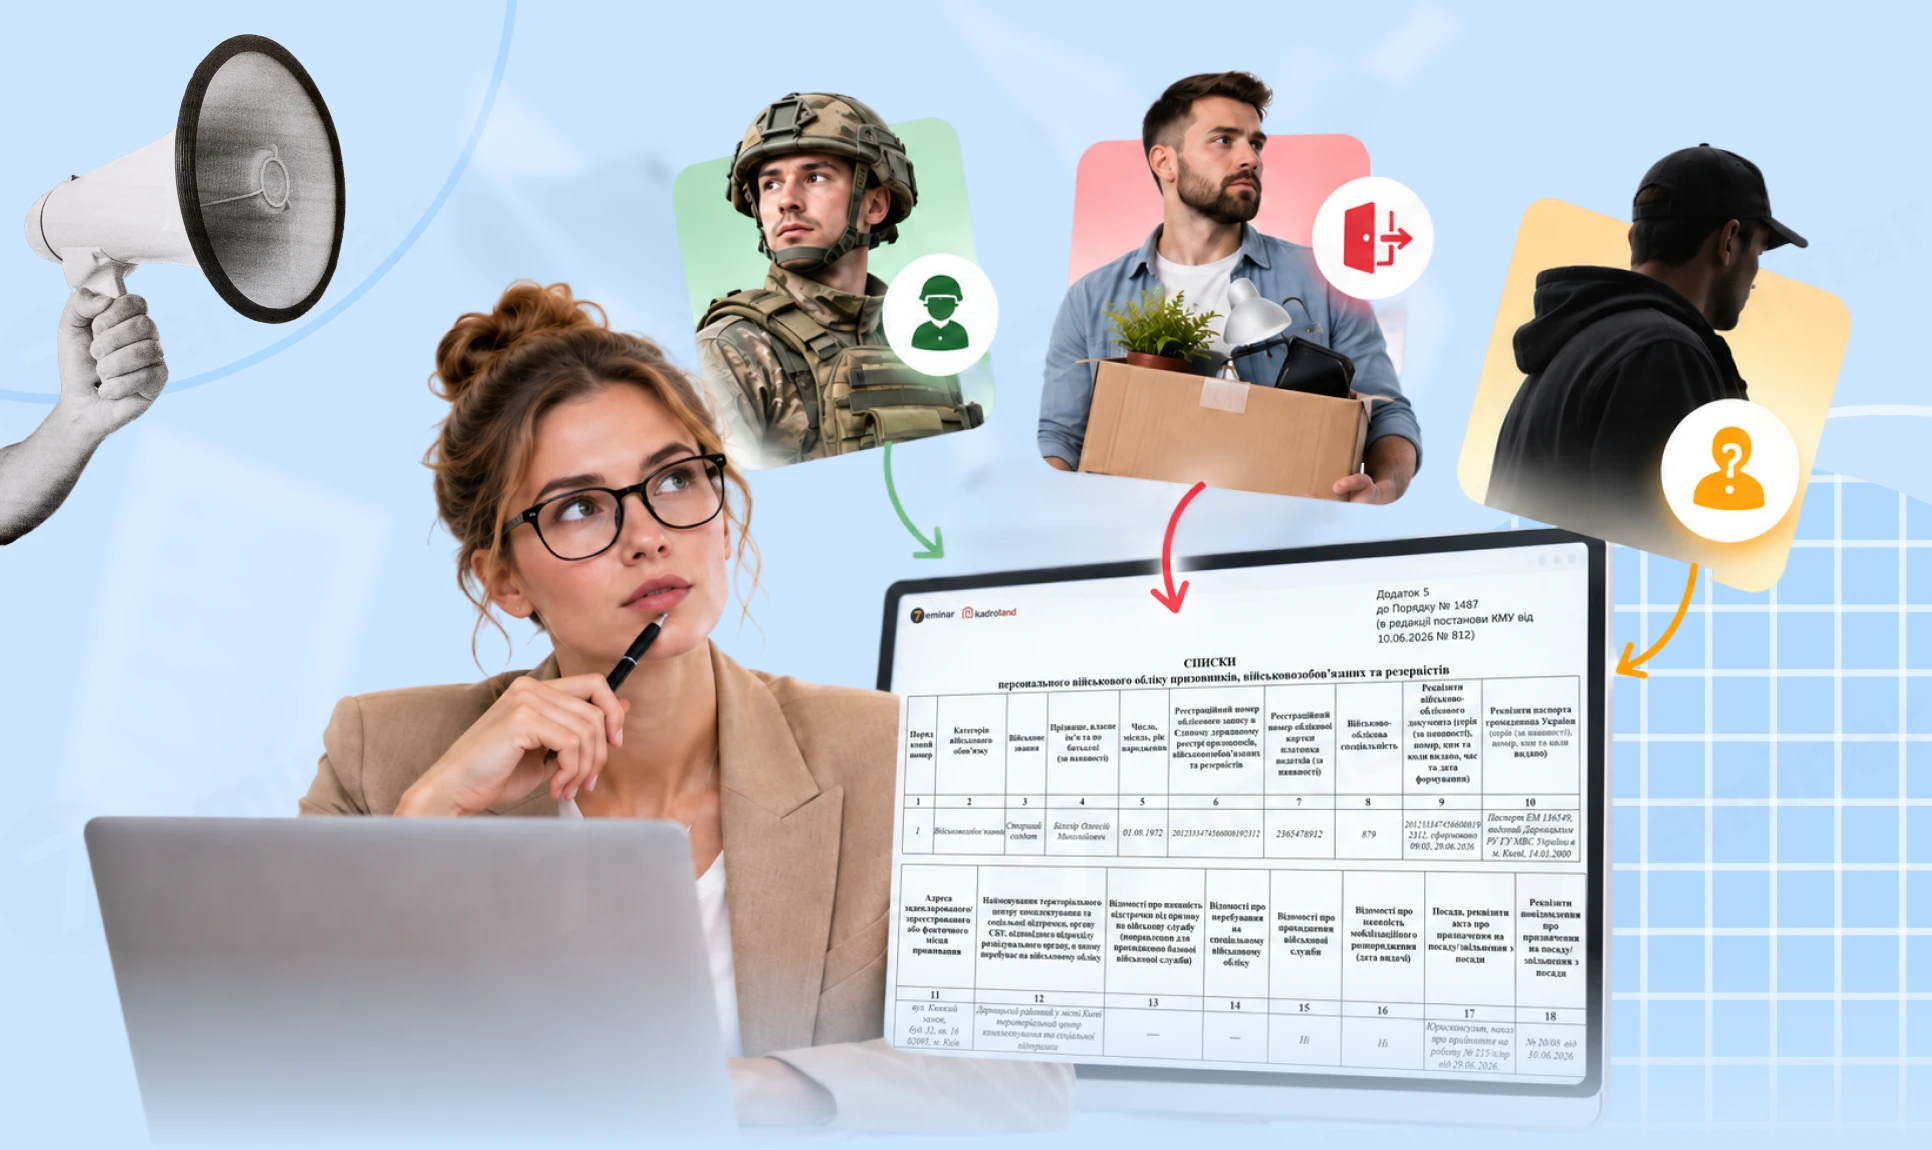
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат