

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Якщо працівник помер під час щорічної відпустки, трудові відносини припиняються датою його смерті, зазначеною у свідоцтві. Роботодавець не має права вимагати повернення відпускних за дні після смерті працівника, зокрема й тоді, коли частину щорічної відпустки було надано авансом
Мій чоловік перебував у щорічній відпустці із 14 вересня по 10 жовтня 2026 року, але 1 жовтня потрапив під ворожий обстріл і помер у результаті отриманих травм. Яким числом і як його буде звільнено з роботи та чи потрібно повертати кошти, які він наперед отримав за весь період відпустки?
У разі смерті працівника трудовий договір припиняється на підставі п. 8-2 ч.1 ст. 36 Кодексу законів про працю України (далі – КЗпП). Датою припинення трудових відносин є дата смерті, зазначена у свідоцтві про смерть. Дата, коли роботодавець отримав відповідну інформацію або видав наказ, значення для визначення дати припинення трудового договору не має. Отже, у даному випадку трудові відносини припиняються 1 жовтня 2026 року.
Попри те, що працівнику заздалегідь оплатили щорічну відпустку до 10 жовтня включно, законодавство не передбачає механізму повернення таких коштів у разі смерті працівника. Виплачені суми за дні відпустки після дати смерті залишаються у складі виплат, що належали працівникові.
Окремо слід врахувати ситуацію, коли частину відпустки працівник використав авансом, тобто ще не набув права на відповідну кількість днів.
За загальним правилом, при звільненні роботодавець у певних випадках може утримати із зарплати працівника відпускні за невідпрацьовані дні щорічної відпустки. Проте у разі смерті працівника таке утримання заборонене. Це прямо передбачено ч. 3 ст. 22 Закону України від 15.11.1996 №504/96-ВР «Про відпустки».
Тому навіть якщо частина відпустки була надана працівникові наперед, роботодавець не має права утримувати відповідні відпускні під час остаточного розрахунку. Так само він не може вимагати повернення цих грошей від родичів померлого.
Припинення трудових відносин у зв’язку зі смертю не скасовує права працівника на компенсацію за зароблені, але не використані ним дні щорічної відпустки. Тому роботодавець має визначити, чи залишилися на дату смерті невикористані дні відпустки, право на які працівник уже набув. Якщо такі дні є, за них потрібно розрахувати грошову компенсацію.
Суми, які належали працівникові, але не були отримані ним за життя, виплачують членам його сім’ї.
Це, зокрема:
Якщо членів сім’ї немає, відповідні суми включаються до складу спадщини.
Для отримання коштів члени сім’ї мають надати роботодавцю:
Джерело: КВПУ
Які відпустки «згорають» 31 грудня 2026 року, а які переходять на 2027 рік
Обов'язковість затвердження Положення про відпустки на підприємстві у 2026 році
Відпустка на один день: чи може роботодавець відмовити та як правильно оформити
Коли працівник може не повертати гроші за невідпрацьовані дні відпустки: пояснює Держпраці
Податківці повідомили, що питання правильності визначення нормативу робочих місць для працевлаштування осіб з інвалідністю належить до повноважень Державної служби України з питань праці. Саме до Держпраці роботодавцям слід звертатися з таких питань у зв’язку з поданням Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю
ФОП перейшов на загальну систему й отримав запит ДПС щодо реєстрації платником ПДВ? Розбираємо, чи потрібно враховувати дохід за період перебування на єдиному податку, як перевірити обґрунтованість вимог податкової та які пояснення й документи надати у відповідь на запит
Бухгалтер на аутсорсі здає звітність п’ятнадцяти клієнтів з одного офісу. Для сервера ДПС усі п’ятнадцять звітів надійшли з однієї адреси в інтернеті. Податкова це бачить. У судових спорах ДПС сама пояснювала, що її інформаційна система автоматично шукає однакові IP-адреси серед платників і формує довідку про ризик. Однакова IP-адреса не є порушенням і не є доказом дроблення бізнесу. Але її бачать три органи: податкова, банк і Антимонопольний комітет. Кожен робить з неї свої висновки, і наслідки для бізнесу різні: від запиту документів до трирічної заборони брати участь у публічних закупівлях
Українці, які отримують доходи за кордоном, можуть зменшити річне податкове зобов’язання в Україні на суму сплаченого в іншій державі податку, якщо між країнами діє відповідний міжнародний договір. Для зарахування потрібно відобразити суму в річній декларації та надати належно оформлену довідку компетентного органу іноземної держави про сплачений податок і базу або об’єкт оподаткування
НАДС пояснило, що отримання допомоги на оздоровлення під час служби в органі місцевого самоврядування саме по собі не позбавляє особу права на грошову допомогу за статтею 57 Закону України «Про державну службу» після набуття статусу державного службовця. Право на виплату пов’язане з проходженням відповідного виду служби та наданням щорічної відпустки у відповідному статусі
Податківці пояснили, як заповнювати Звіт про нарахування, обчислення і сплату внеску на підтримку працевлаштування осіб з інвалідністю, якщо середньооблікова кількість штатних працівників становить від 1 до 7 осіб або норматив працевлаштування виконано. У такому разі роботодавець заповнює заголовну частину Звіту — рядки 01–08, а рядки 091–093 та відповідні рядки розділів I–III залишає порожніми в електронній формі або прокреслює в паперовій
Чи можна залишити заблоковану ПН/РК без спроб розблокування та які наслідки це матиме для платника ПДВ? У статті розбираємо, у яких випадках податкова може застосувати штрафні санкції за відсутність зареєстрованої накладної та як на це впливають строки подання документів і оскарження відмови. Також пояснюємо, коли можливий адміністративний штраф для відповідальних осіб
За даними слідства, автомобілі ввозили в Україну через три підконтрольні благодійні фонди як гуманітарну допомогу для ЗСУ, без сплати митних платежів, а потім продавали через OLX та AUTO.RIA. Упродовж 2026 року фігурант реалізував 71 транспортний засіб. Чоловікові повідомили про підозру за ч. 3 ст. 201-2 ККУ, досудове розслідування триває
ДПС обговорила з представниками МВФ і Світового банку результати реформ та подальші кроки з модернізації податкового адміністрування. Серед пріоритетів – масштабування ризик-орієнтованого підходу, запровадження нових показників ефективності роботи служби та реалізація Плану цифрового розвитку ДПС до 2030 року. Оцінювати роботу податкової планують не лише за надходженнями до бюджету, а й за рівнем добровільного дотримання податкових вимог, якістю сервісів та ефективністю аудиту
Роботодавці мають організувати військовий облік працівників, визначити відповідальних осіб, вести облікові документи та своєчасно повідомляти ТЦК та СП про передбачені законодавством зміни. Залежно від чисельності військовозобов’язаних на обліку підприємству може знадобитися окремий інспектор
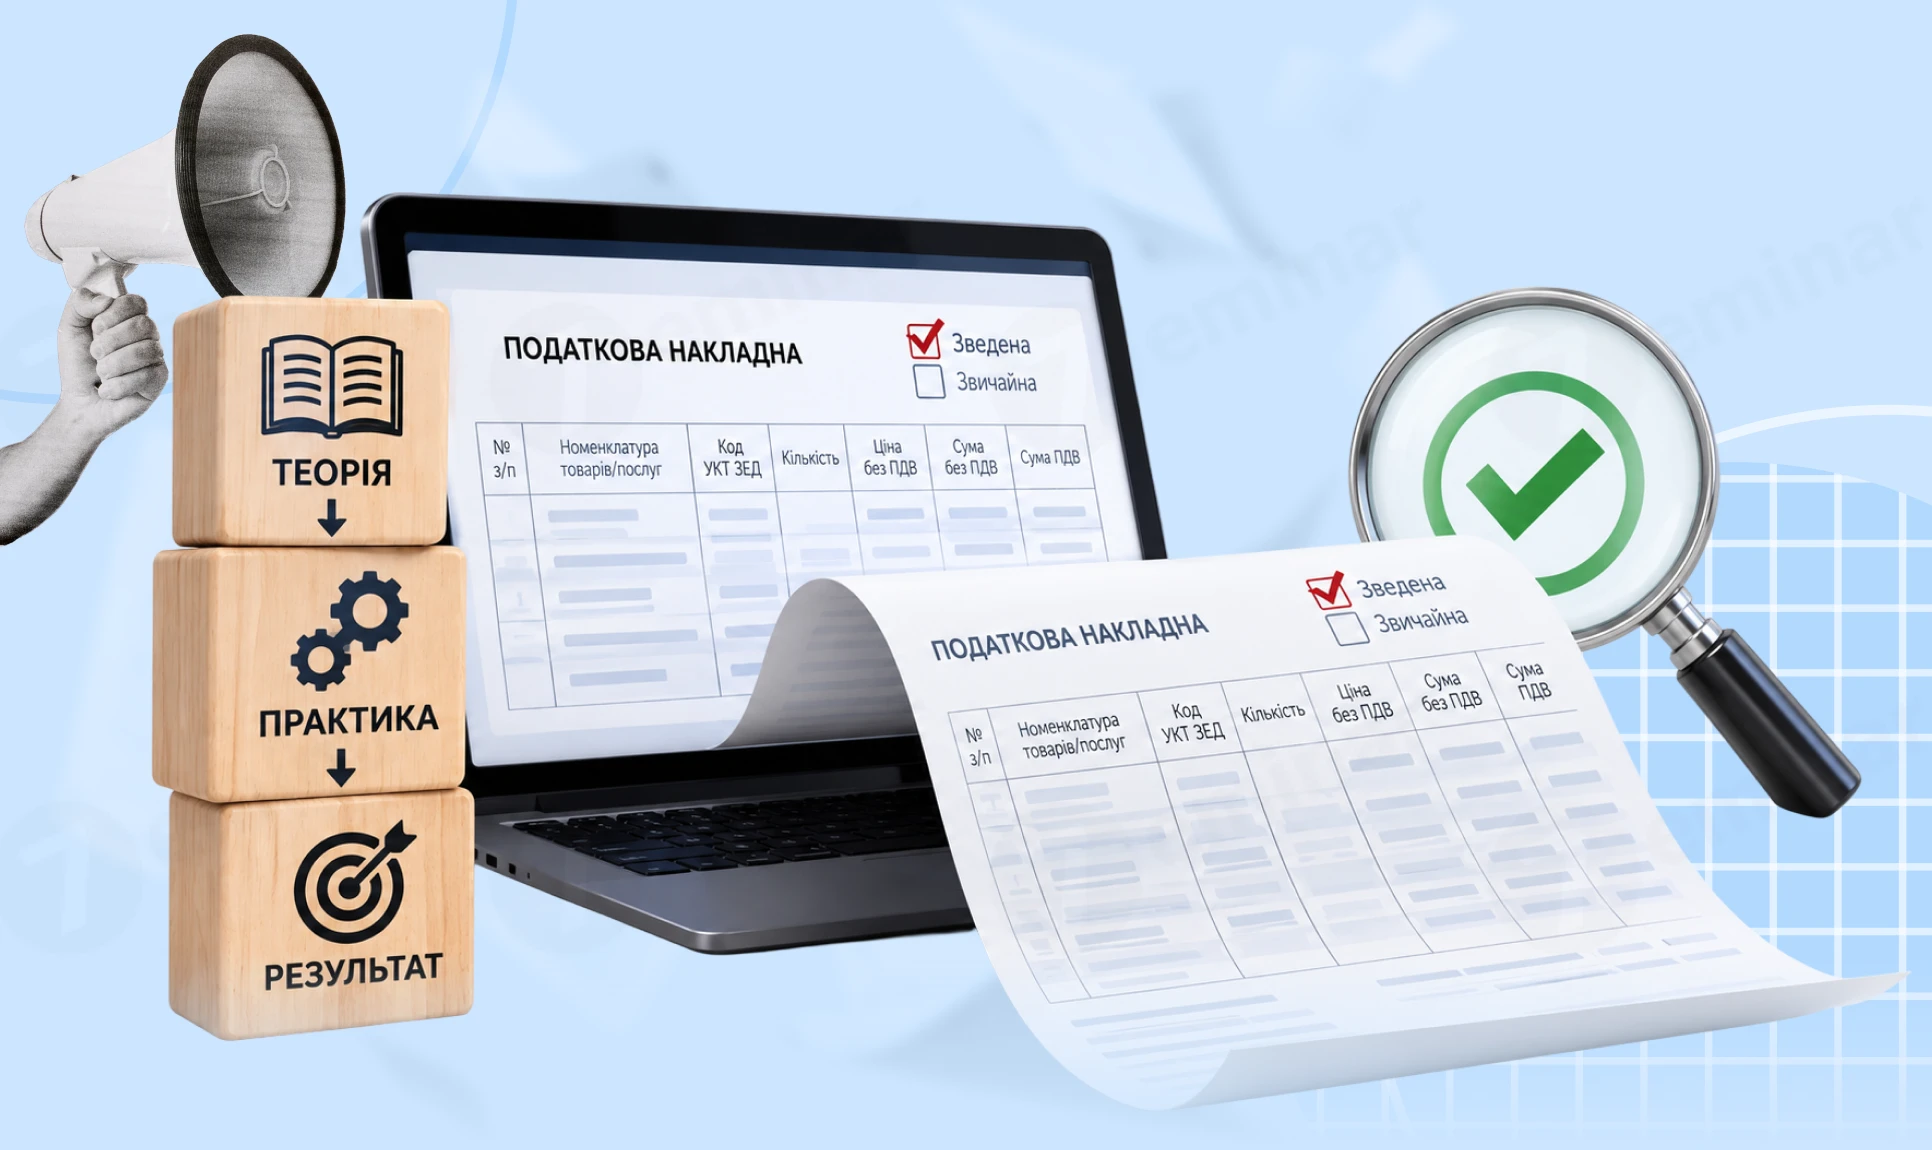
Розглянемо, в яких випадках, за яких умов та коли платники ПДВ складають зведені ПН, особливості їх заповнення, а також наведемо зразки зведених ПН на компенсуючі ПДВ-зобов’язання згідно з пунктами 198.5 та 199.1 ПКУ, негосподарське використання товарів, продаж нижче мінбази ПДВ, ритмічні постачання
Постанова КМУ від 04.09.2026 №1092 визначає порядок роботи суб’єктів господарювання за жовтого рівня загрози. Для підприємств без укриттів передбачено перехідний період до 4 грудня 2026 року, протягом якого вони можуть продовжувати працювати у звичайному режимі та підготувати необхідні рішення для безпеки працівників і відвідувачів. У передбачених законодавством випадках замість окремої захисної споруди можна облаштувати безпечний простір у будівлі
Уряд поки не виносить на затвердження зміни до правил бронювання військовозобов’язаних, які передбачають скорочення квот для окремих підприємств. За повідомленням нардепа Ярослава Железняка, проєкт доопрацюють, а потім повторно спробують подати на розгляд Кабміну. Водночас від ідеї створити Координаційний центр, який впливатиме на надання та збереження статусу критично важливого підприємства, влада не відмовляється
Під час воєнного стану та протягом 30 днів після його припинення або скасування діють спеціальні правила: до 2000 літрів на кожному об’єкті – без дозвільних документів, понад цей обсяг – на підставі декларації. Розповідаємо, які відомості потрібно зазначити в декларації, як її подати та з якого моменту виникає право на зберігання пального
Довідку про факт оприбуткування та звіт про цільове використання товарів, ввезених із звільненням від оподаткування для оборонного виробництва, можна подати до ДПС на папері разом із супровідним листом або електронно через меню «Листування з ДПС» в Електронному кабінеті
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 13 жовтня портал досі не працює коректно, проте окремі користувачі можуть вже авторизуватись у послузі, але та недоступна, водночас фахівці Дія в коментарях вказують, що послуги відновлено. До офіційного повідомлення про відновлення роботи Порталу радимо ним не користуватись

ДПС і Мінцифри передбачили електронні сервіси, які допомагають бізнесу, що постраждав унаслідок російської агресії, дистанційно вирішувати податкові питання та фіксувати завдані збитки. Через Електронний кабінет можна подати заяву про неможливість виконання податкових обов’язків і повідомити про пошкодження чи втрату майна, а через портал Дія – заявити про збитки до Міжнародного реєстру збитків для України. Розбираємо, який сервіс обрати залежно від ситуації та які документи підготувати
Зовнішній сумісник, оформлений саме за трудовим договором, не змінює ознаку доходу через те, що це не основне місце роботи. Для його зарплати у 4ДФ застосовують «101», тоді як «102» призначена для виплат за цивільно-правовими договорами
Сам факт встановлення працівникові інвалідності не означає, що роботодавець зобов’язаний автоматично перевести його на дистанційну роботу. Верховний Суд у постанові від 08.07.2026 у справі №753/9267/25 зазначив, що для застосування дистанційної роботи як форми розумного пристосування має бути підтверджена відповідна потреба працівника, зокрема медичними рекомендаціями. Водночас роботодавець має розглянути можливі варіанти адаптації умов праці та обґрунтувати відмову, якщо характер роботи не дозволяє працювати дистанційно