
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ФОП на загальній системі, пенсіонер, влаштувався на роботу на інше підприємство. Які податкові і трудові наслідки для самого ФОПа?
👆 Таке питання надійшло до сервісу «AI-Консультант». Наш AI-Консультант проаналізував ситуацію та надав детальну відповідь 🤖, яку перевірили експерти редакції:
ФОП-пенсіонер на загальній системі оподаткування має право працювати за трудовим договором; за посадою на підприємстві із його зарплати утримуються ПДФО (18%) та військовий збір (5%), а роботодавець нараховує ЄСВ (22%), водночас від сплати ЄСВ «за себе» як ФОП він повністю звільнений завдяки пенсійному статусу.
Обґрунтування
Читайте більше:
Працевлаштований ФОП одночасно сплачував ЄСВ за себе: що з Додатком 1
Працевлаштування ФОП у середині місяця та сплата ЄСВ «за себе»: доплата різниці чи повний внесок
Працевлаштований ФОП: чи потрібно повідомляти ДПС, що він не буде сплачувати ЄСВ
Як ФОП отримати довідку з податкової для Пенсійного фонду, щоб підтвердити страховий стаж
ФОП не вистачає стажу для пенсії: як його відновити у 2026 році
Чи подвоюється стаж для пенсії, якщо ФОП є найманим працівником
З 22 жовтня 2026 року набирає чинності новий Закон про забезпечення прав і свобод ВПО: замість довідки підтвердженням взяття на облік буде витяг, але раніше видані довідки залишаться чинними. Розповідаємо, чи потрібно міняти стару довідку, у які строки повідомляти про переїзд або повернення, за яких умов можуть зняти з обліку та що буде з виплатами для переселенців
Чи потрібно долучати копію наказу про увільнення на час мобілізації у зв'язку з призовом працівника до особової справи? Чи це десь прописується у доповненнях до особового листка з обліку кадрів? Чи зазначаю це також в особовій картці П-2?
Як правильно складати податкові накладні в роздрібній торгівлі, коли покупці – неплатники ПДВ? Розглянемо, коли можна оформлювати ПН за щоденними підсумками операцій, як їх заповнювати та реєструвати в ЄРПН, а також які штрафи загрожують за порушення строків реєстрації
Чи може ФОП – платник єдиного податку 1–3 групи надавати послуги іноземним замовникам і отримувати оплату у валюті? Право на зовнішньоекономічну діяльність залежить не лише від факту реєстрації підприємцем, а й від групи єдиного податку та виду операцій. Зокрема, ФОП 2-ї групи має обмеження щодо кола замовників послуг і не може надавати їх нерезидентам у межах спрощеної системи. Розглянемо, коли ФОП-єдинникам дозволено працювати з іноземними клієнтами, експортувати товари та отримувати валютну виручку
Статус платника ПДВ не є безстроковим і може бути анульований як за ініціативою самого платника, так і за рішенням податкового органу. Податковий кодекс визначає вичерпний перелік підстав для виключення з Реєстру платників ПДВ, а також порядок і дати, з яких таке анулювання набирає чинності. В окремих випадках скасування реєстрації відбувається автоматично на підставі відомостей із державних реєстрів, без подання заяви. Водночас, якщо підстав для анулювання немає, ДПС зобов'язана надати вмотивовану письмову відмову
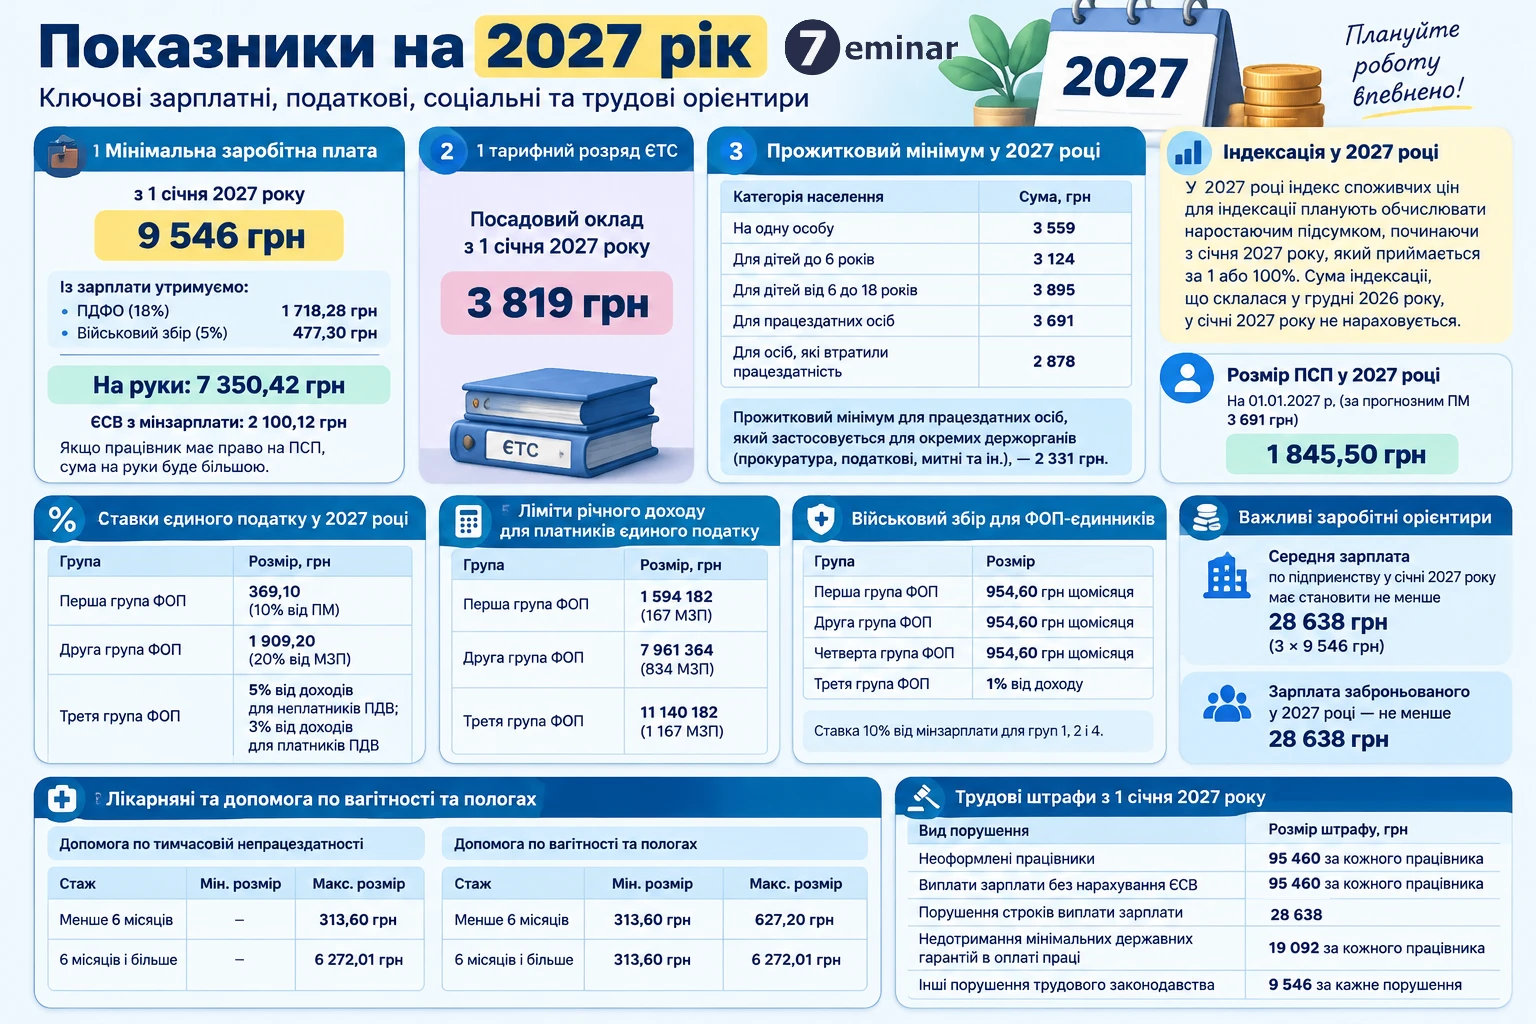
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. 21.10.2026 року Бюджетний комітет рекомендував Бюджет-2027 до І читання. На основі цих даних ми вже провели розрахунки ключових показників, що залежать від мінімальної заробітної плати та прожиткового мінімуму, і звели їх у порівняльні таблиці. Це дозволяє чітко побачити прогнозовані суми, навантаження на роботодавців і працівників, а також зміни у податках, ЄСВ, штрафах і соціальних гарантіях у 2027 році
Законодавство забороняє звільнення працівника під час відпустки за ініціативою роботодавця. Однак сам працівник має право подати заяву на звільнення навіть перебуваючи у відпустці чи на лікарняному. За загальним правилом звільнення відбувається через 14 днів після подання заяви, але у разі наявності поважних причин роботодавець зобов’язаний звільнити працівника у зазначений ним строк
Норматив працевлаштування осіб з інвалідністю тепер розраховують за календарний квартал: 1 робоче місце – для роботодавців із 8–25 працівниками, а понад 25 – 4% середньооблікової чисельності. За певних умов одну працевлаштовану особу з інвалідністю можна зарахувати як двох, а за невиконання нормативу під час воєнного стану сплачується 50% розрахованого цільового внеску
Як заповнити табель за листопад 2026 року: норма робочого часу для п’ятиденки та шестиденки, коди для відпусток, лікарняних, відряджень, мобілізованих і неявок, приклади табелювання та порядок виправлення помилок.
ДПС роз’яснила податкові наслідки обліку нерозподілених постійних загальновиробничих витрат у разі суттєвого зниження обсягів виробництва. Податковий кодекс не передбачає окремих різниць для коригування фінансового результату до оподаткування на суму таких витрат, тому вони враховуються за правилами бухгалтерського обліку
У Пенсійний фонд України роз’яснили, що допомога «єЯсла» призначається на кожну дитину віком від одного до трьох років, якщо один із батьків фактично здійснював догляд та вийшов на роботу на умовах повного робочого часу. У 2026 році розмір виплати становить 8 000 грн щомісяця на кожну дитину
Посадові особи комунальних підприємств мають гнучкість у виборі формату електронного підпису. Норми законодавства не зобов’язують їх використовувати виключно захищені носії, а отже допускають застосування удосконаленого електронного підпису на незахищених носіях за умови, що він базується на кваліфікованому сертифікаті. Головне – правильно оформити отримання такого підпису, подавши стандартний пакет документів як для юридичної особи
Як провести аудит відпусток наприкінці 2026 року: які документи перевірити, як порахувати невикористані дні станом на 31 грудня, що врахувати щодо мобілізованих працівників, неоплачуваних, соціальних, «бойових» і чорнобильських відпусток. У статті – практичні приклади розрахунків, правила для резерву відпускних і оформлення результатів аудиту
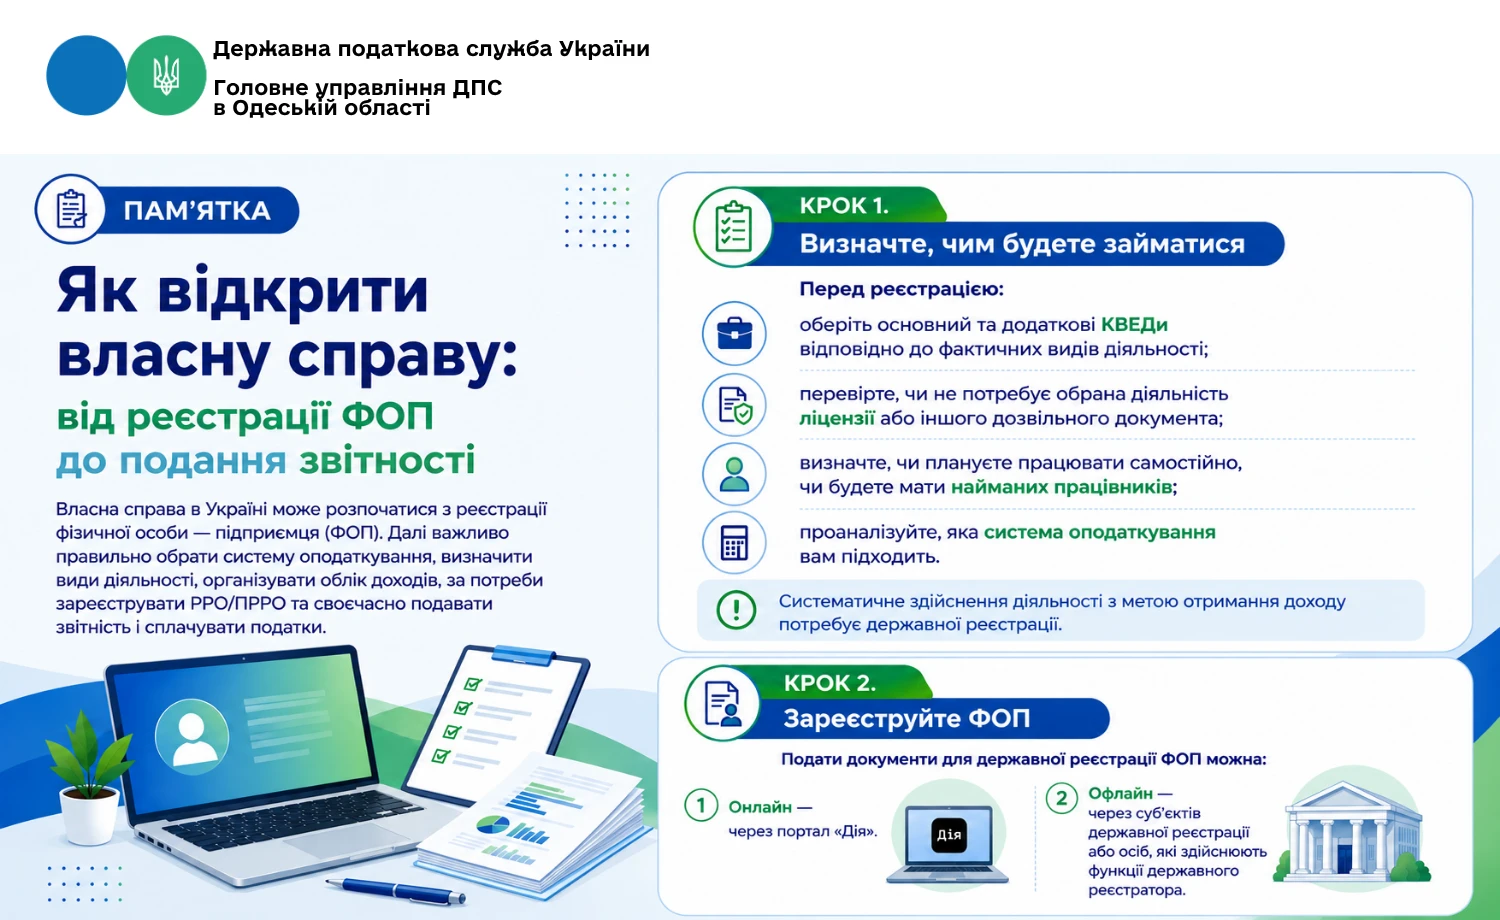
Податківці надали інфографіку, що до того: як відкрити власну справу та які податкові питання потрібно вирішити після реєстрації ФОП. Зокрема, вони пояснили: як обрати систему оподаткування, оформити кваліфікований електронний підпис, визначити потребу в РРО/ПРРО, організувати облік доходів і контролювати строки сплати податків та подання звітності
ДПС роз’яснила, які штрафи загрожують за неподання або несвоєчасне подання форми №20-ОПП щодо придбаних транспортних засобів. Для самозайнятих осіб штраф становить 340 грн, для юридичних осіб – 1020 грн, а за повторне порушення протягом року або неусунення порушень – відповідно 680 грн і 2040 грн. Подати одну заяву щодо кількох автомобілів, придбаних у різні періоди, можна, але є нюанс
Експлуатація кисневого обладнання в закладах охорони здоров’я потребує дотримання вимог охорони праці та пожежної безпеки, адже кисень інтенсивно підтримує горіння. Розглядаємо основні правила роботи з кисневими балонами й трубопроводами, вимоги до їх зберігання, перевірки герметичності та допуску персоналу. Окрему увагу приділено діям у разі виявлення витоку кисню або несправності обладнання
ДПС роз’яснила, чи можна відкоригувати податкову накладну на експорт окремих видів товарів, якщо РК_РЕЗ_2 уже зареєстровано в ЄРПН, а згодом до митної декларації складено аркуш коригування. Податківці нагадали, що до однієї податкової накладної в ЄРПН може бути зареєстровано лише один РК_РЕЗ_2, однак передбачено виняток для коригування ставки та нарахованої суми ПДВ
Детективи БЕБ у Київській області викрили керівника агропідприємства, який у квітні 2026 року відображав у звітності фіктивні закупівлі пшениці та ріпаку на 75,7 млн грн, безпідставно формуючи податковий кредит. За даними слідства, це призвело до ненадходження до бюджету понад 10,6 млн грн ПДВ