


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Як правильно оформлювати продаж сигарет у РРО (ФОП платник ПДВ)?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Продаж сигарет через РРО/ПРРО ФОПом – платником ПДВ відображається як операція, звільнена від оподаткування («Без ПДВ»), із сумою ПДВ 0 грн.
Роздрібний продавець не нараховує ПДВ та 5% роздрібного акцизного податку під час продажу тютюнових виробів кінцевому споживачу.
На підставі п. 11 ст. 3 Закону України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» продаж здійснюють із зазначенням конкретної назви товару, ціни, кількості та 10-значного коду УКТ ЗЕД. Узагальнені назви не допускаються.
Згідно з пп. 197.27 ст. 197 Податкового кодексу України (далі – ПКУ) роздрібне постачання тютюнових виробів, для яких установлено максимальні роздрібні ціни (далі – МРЦ), звільняється від ПДВ (крім першого постачання виробниками чи імпортерами). У РРО товар програмують у податковій групі «Звільнено від ПДВ» або «Без ПДВ» (застосовувати ставку 0% заборонено).
Біля позиції товару зазначають літерне позначення пільгової ставки (наприклад, «Б»). Підсумковий рядок «ПДВ» за цією операцією дозволено не друкувати, оскільки сума податку дорівнює нулю відповідно до розд. II Положення про форму та зміст розрахункових документів, затвердженого наказом Міністерства фінансів України від 21.01.2016 №13 (далі – Положення №13).
Платниками 5% роздрібного акцизу є виключно виробники та імпортери за пп. 212.1.17 ст. 212 ПКУ. Роздрібний продавець у чеку цей податок не нараховує, а рядок «Акцизний податок» не заповнює.
Вимога сканувати або вводити штриховий код марки акцизного податку стосується виключно алкогольних напоїв. Для сигарет реквізити акцизної марки в чеку не зазначають.
У рядку 4 фіскального чека обов’язково друкують літери «ПН» та індивідуальний податковий номер платника ПДВ згідно з п. 2 розд. II Положення №13.
Ціна продажу пачки сигарет не може перевищувати встановлену МРЦ з урахуванням роздрібного акцизу (МРЦ × 1,05) та не повинна бути нижчою за мінімальну розрахункову межу відповідно до пп. 14.1.106 ст. 14 ПКУ.
Читайте більше:
Форма чеку та реквізити для ФОПів-платників ПДВ
ФОП проживає за кордоном, а ПРРО в Україні працює на його КЕП: які є ризики
ФОП продає товари на Монобазарі: чи потрібен РРО/ПРРО
Торгівля алкоголем у селі: коли ФОП на єдиному податку потрібен РРО
ФОП-єдинник отримує оплати з картки на рахунок: чи потрібен РРО / ПРРО
Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
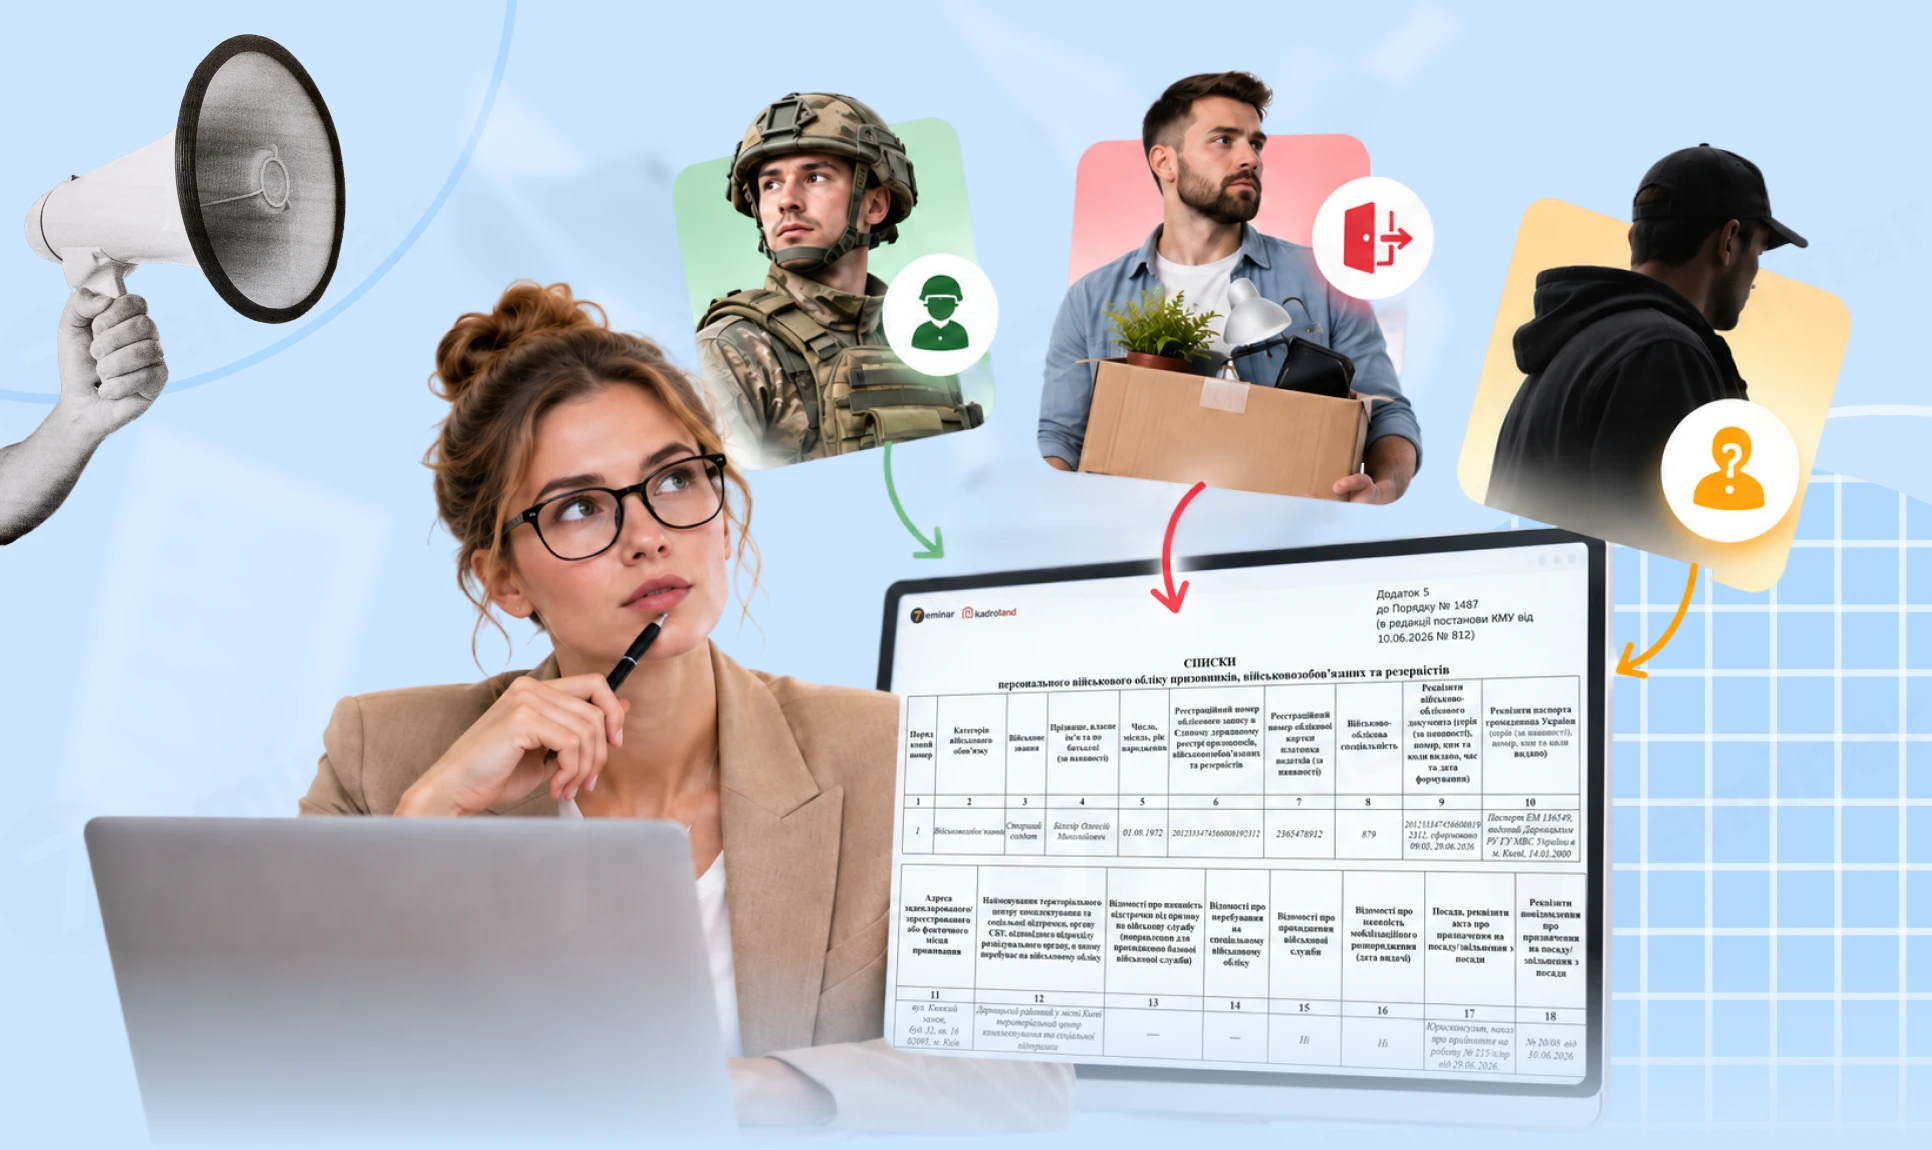
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі
Тимчасова консервація основних засобів не позбавляє підприємство права на застосування прискореної амортизації, передбаченої п. 43¹ підрозд. 4 розд. ХХ ПКУ. Водночас на період невикористання законсервованих ОЗ у господарській діяльності нарахування прискореної податкової амортизації призупиняється
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 14 жовтня портал досі не працює коректно, проте окремі користувачі можуть вже авторизуватись у послузі, але та недоступна, водночас фахівці Діявказують, що послуги відновлено. Якщо виникають труднощі з послугами варто почекати і спробувати заново
Суму компенсації обчислюйте як добуток нарахованої, але не виплаченої зарплати за відповідний місяць (після утримання податку на доходи та військового збору) і приросту індексу споживчих цін
Верховний Суд оприлюднив огляд актуальної судової практики Касаційного адміністративного суду за серпень 2026 року. У ньому зібрано правові позиції щодо військового обліку та рішень ВЛК, розрахунку штрафів за несвоєчасну реєстрацію податкових накладних, обліку господарських витрат, повідомлення про об’єкти оподаткування та інших публічно-правових спорів
Якщо продавець отримав аванс від першого покупця, склав і зареєстрував ПН, а згодом сторони уклали тристоронню угоду про заміну покупця без повернення коштів, підстав для коригування попередньої ПН та складання нової на суму авансу немає
Юридичні особи – платники єдиного податку 4 групи мають право здійснювати бартерні операції та взаємозалік без обмежень з боку Податкового кодексу України. Бартер передбачає розрахунки у негрошовій формі в межах одного договору, де кожна сторона одночасно є продавцем і покупцем
З 13 жовтня 2026 року діють оновлені правила підтвердження стажу для призначення пенсії, затверджені постановою КМУ від 07.10.2026 № 1246. Якщо трудової книжки немає, записи відсутні або документи втрачені, стаж можна підтверджувати за даними електронних реєстрів, документами про роботу й зарплату, а у передбачених випадках – показаннями щонайменше двох свідків. Пояснюємо, що варто перевірити та підготувати працівникам, які зіткнулися з проблемами підтвердження стажу
ВС пояснив, що право на частку у статутному капіталі ТОВ входить до складу спадщини з часу її відкриття, тоді як корпоративні права виникають у спадкоємця після вступу до товариства. Водночас спадкоємець може оскаржувати рішення загальних зборів, ухвалені до його вступу, якщо вони порушують його охоронюваний законом інтерес