

Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Екслюзивна брошура від редакції!
Підйомну допомогу, яку військовослужбовець отримує при переїзді до нового місця служби в інший населений пункт, у додатку 4ДФ відображають за ознакою доходу «185». Щомісячну грошову компенсацію сум ПДФО, утриманих із такої допомоги, у 4ДФ не відображають
За якою ознакою доходу в додатку 4ДФ до Розрахунку ЮО відображається підйомна допомога, яка виплачується військовослужбовцям при переїзді до нового місця служби в інший населений пункт, а також виплати щомісячної грошової компенсації сум ПДФО, що утримуються з таких виплат?
Підйомна допомога, яка виплачується військовослужбовцям при переїзді до нового місця військової служби в інший населений пункт, включається до складу загального місячного оподатковуваного доходу і підлягає оподаткуванню податком на доходи фізичних осіб за ставкою 18%, визначеною п. 167.1 Податкового кодексу України (далі – ПКУ).
При цьому, якщо підйомна допомога військовослужбовцям здійснюється за рахунок фонду грошового забезпечення, то сума даної допомоги підлягає компенсації в розмірі утриманого податку на доходи фізичних осіб.
Згідно з пп. «б» п. 176.2 ПКУ особи, які відповідно до ПКУ мають статус податкових агентів, та платники єдиного внеску зобов’язані подавати податковий розрахунок сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску до контролюючого органу за основним місцем обліку.
Наказом Мінфіну від 13.01.2015 №4 затверджені:
Згідно з «Довідником ознак доходів фізичних осіб» (далі – Довідник) (додаток 2 до Порядку) доходи у вигляді сум грошового забезпечення, грошових винагород та інших виплат, одержаних військовослужбовцями, відображаються у додатку 4ДФ до Розрахунку ЮО за ознакою доходу «185».
Водночас, у графі 3а «Сума нарахованого доходу» додатку 4ДФ до Розрахунку ЮО відображається (за звітний період місяць) дохід, який нарахований фізичній особі відповідно до ознаки доходу, наведеної у Довіднику, повністю, без вирахування:
Враховуючи зазначене, підйомна допомога, яка виплачується військовослужбовцям при переїзді до нового місця військової служби в інший населений пункт, відображається у додатку 4ДФ до Розрахунку ЮО за ознакою доходу «185». При цьому, виплати щомісячної грошової компенсації сум податку на доходи фізичних осіб, що утримуються з таких виплат, не відображаються в додатку 4ДФ до Розрахунку ЮО
Джерело: ЗІР, категорія 103.25
Читайте більше:
Розрахунок ЮО: у яких випадках заповнюють рядки 3.2.1, 3.3.1 та 3.4.1
Страхове відшкодування пішло не власнику майна, а ФОП: як показати його в 4ДФ
Поворотна фінансова допомога у 4ДФ: як відображати в нових Розрахунках, – ДПС
Помер єдиний директор і засновник: хто подає звітність юридичної особи у 2026 році
Коригування ЄСВ у Додатку Д1 / ФІЗ-Д1: як виправити помилки минулих періодів у 2026 році
ФОП на загальній системі оподаткування не включає до загального оподатковуваного доходу кошти, які надійшли на розрахунковий рахунок, але згодом були повернуті через розірвання договірних відносин. Оскільки право власності на товар не перейшло до покупця, а роботи чи послуги не були підтверджені як виконані або надані, дохід від такої операції не виникає
Втратили або викрали КОРО чи розрахункову книжку? У таких випадках суб’єкту господарювання потрібно своєчасно повідомити податкову та, за наявності підстав, скасувати реєстрацію. Розглянемо, у яких випадках скасовують КОРО, куди подавати заяву та які строки потрібно дотримати

Уряд пропонує змінити правила виплати пенсій і страхових виплат українцям, які виїхали з тимчасово окупованих територій та проживають на підконтрольній Україні території. Проєкт постанови передбачає скасування обов’язку повідомляти Пенсійний фонд України про неодержання пенсії від органів пенсійного забезпечення РФ. Наразі це лише проєкт документа, тож зміни ще не набрали чинності
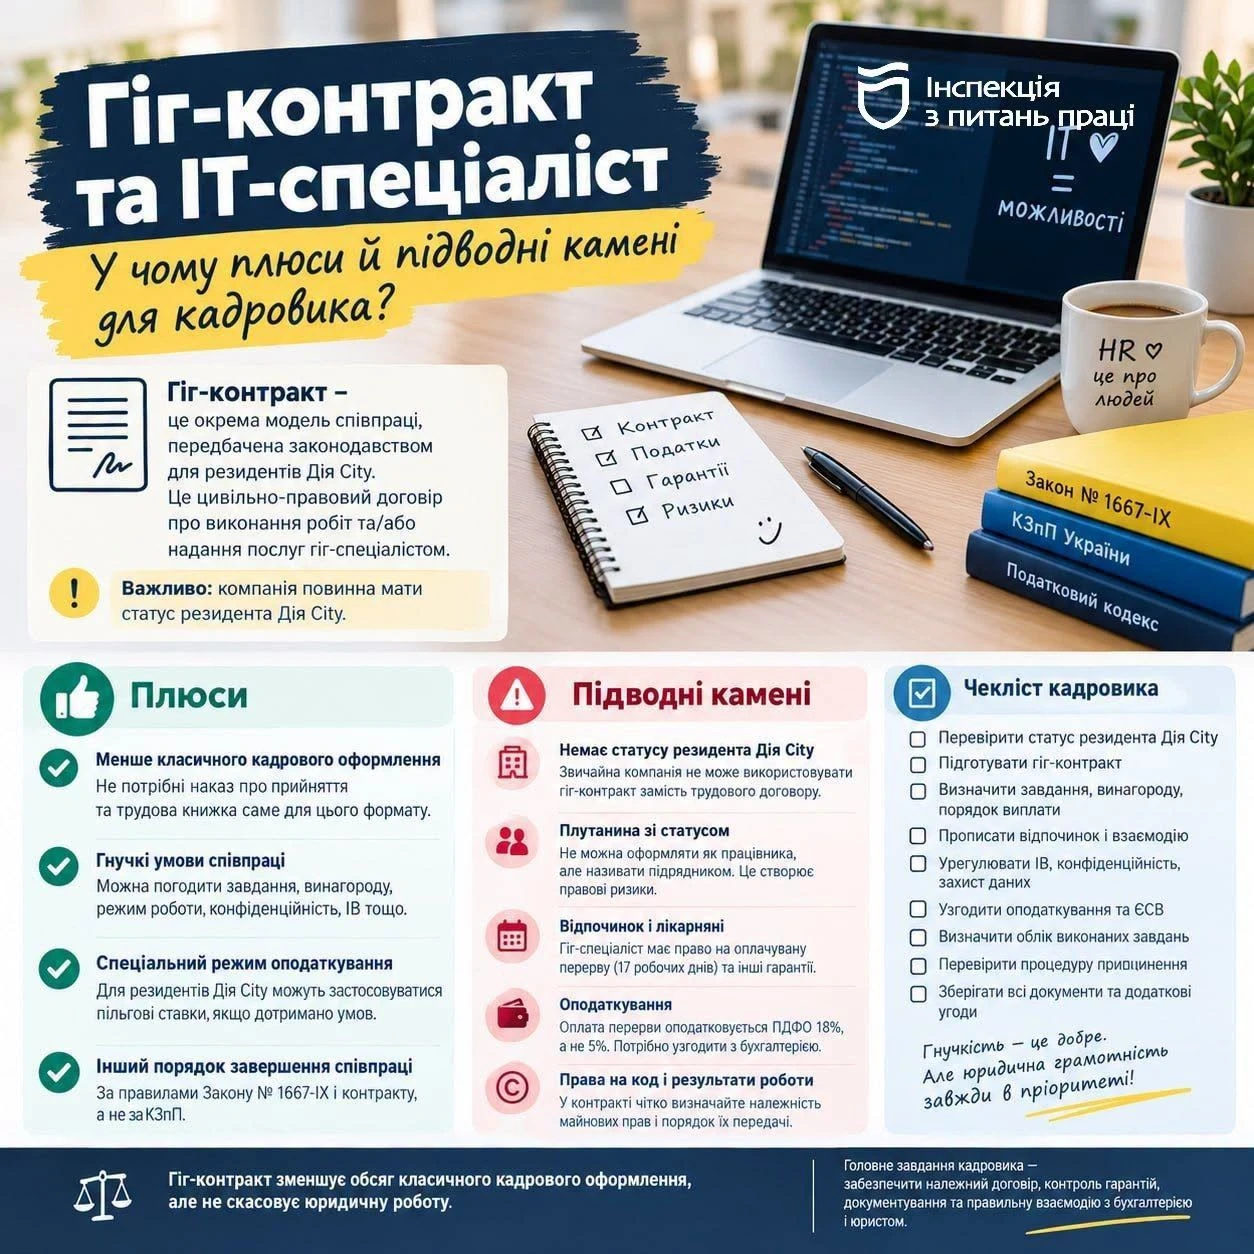
Гіг-контракт у Дія City дає IT-компаніям змогу співпрацювати з фахівцями без стандартного кадрового оформлення за КЗпП, але має свої юридичні особливості. Укладати такий договір можуть лише резиденти Дія City, а сам контракт повинен чітко визначати умови співпраці, винагороду, соціальні гарантії, права на програмний код і порядок припинення відносин. Помилки в оформленні, недотримання строків повідомлення або неврегульовані питання інтелектуальної власності можуть створити ризики для компанії. Розглянемо 5 ключових нюансів гіг-контракту, які варто врахувати кадровику перед його укладенням
ДПС оновила Державний реєстр реєстраторів розрахункових операцій (РРО): наказом від 16.10.2026 № 702 затверджено нову редакцію реєстру, яка містить 203 моделі РРО. Із них 61 модель дозволена до первинної реєстрації, а для 142 моделей первинну реєстрацію заборонено. Під час вибору касового апарата підприємцям і підприємствам важливо перевірити, чи є модель у Держреєстрі та який строк її експлуатації зазначено в реєстрі. Розповідаємо, де завантажити оновлений перелік РРО та на які обмеження щодо строку використання звернути увагу
Підприємство, що ліквідується, має подати останню (ліквідаційну) декларацію з податку на прибуток за період від початку року до дати ліквідації. Таку декларацію можна подати особисто, поштою або в електронній формі, а для великих і середніх підприємств електронна форма є обов’язковою. Важливо також правильно заповнити поле 10 декларації – у ньому зазначається спеціальна позначка про подання декларації за останній звітний період
Чи можна зазначати діаметр товару в податковій накладній як «D», «d» або словом «діаметр» замість символу «Ø» із первинних документів? В ІПК від 20.10.2026 № 6153/ІПК/99-00-21-03-02 ДПС роз’яснила, що таке позначення допустиме, якщо характеристики товару збережені та дають змогу його ідентифікувати. Відмінність у позначенні діаметра сама по собі не позбавляє покупця права на податковий кредит з ПДВ, якщо податкова накладна зареєстрована в ЄРПН та дотримано інших вимог законодавства
ДПС пояснила порядок формування квитанцій №1 та №2 за результатами обробки повідомлення про прийняття працівника, домашнього працівника, укладення гіг-контракту або припинення трудового договору. Квитанцію №1 надсилає контролюючий орган після автоматизованої перевірки, а квитанція №2 формується за результатами обробки ПФУ та також надсилається через ДПС
Написали ще в червні заяву на відпустку ФОП. В липні нарахування по ЄП зняли, а нарахування з ВЗ – ні. Що робити в такому випадку далі? В Електронному кабінеті висить борг. Потрібно писати в податкову додатковий лист чи просто чекати?
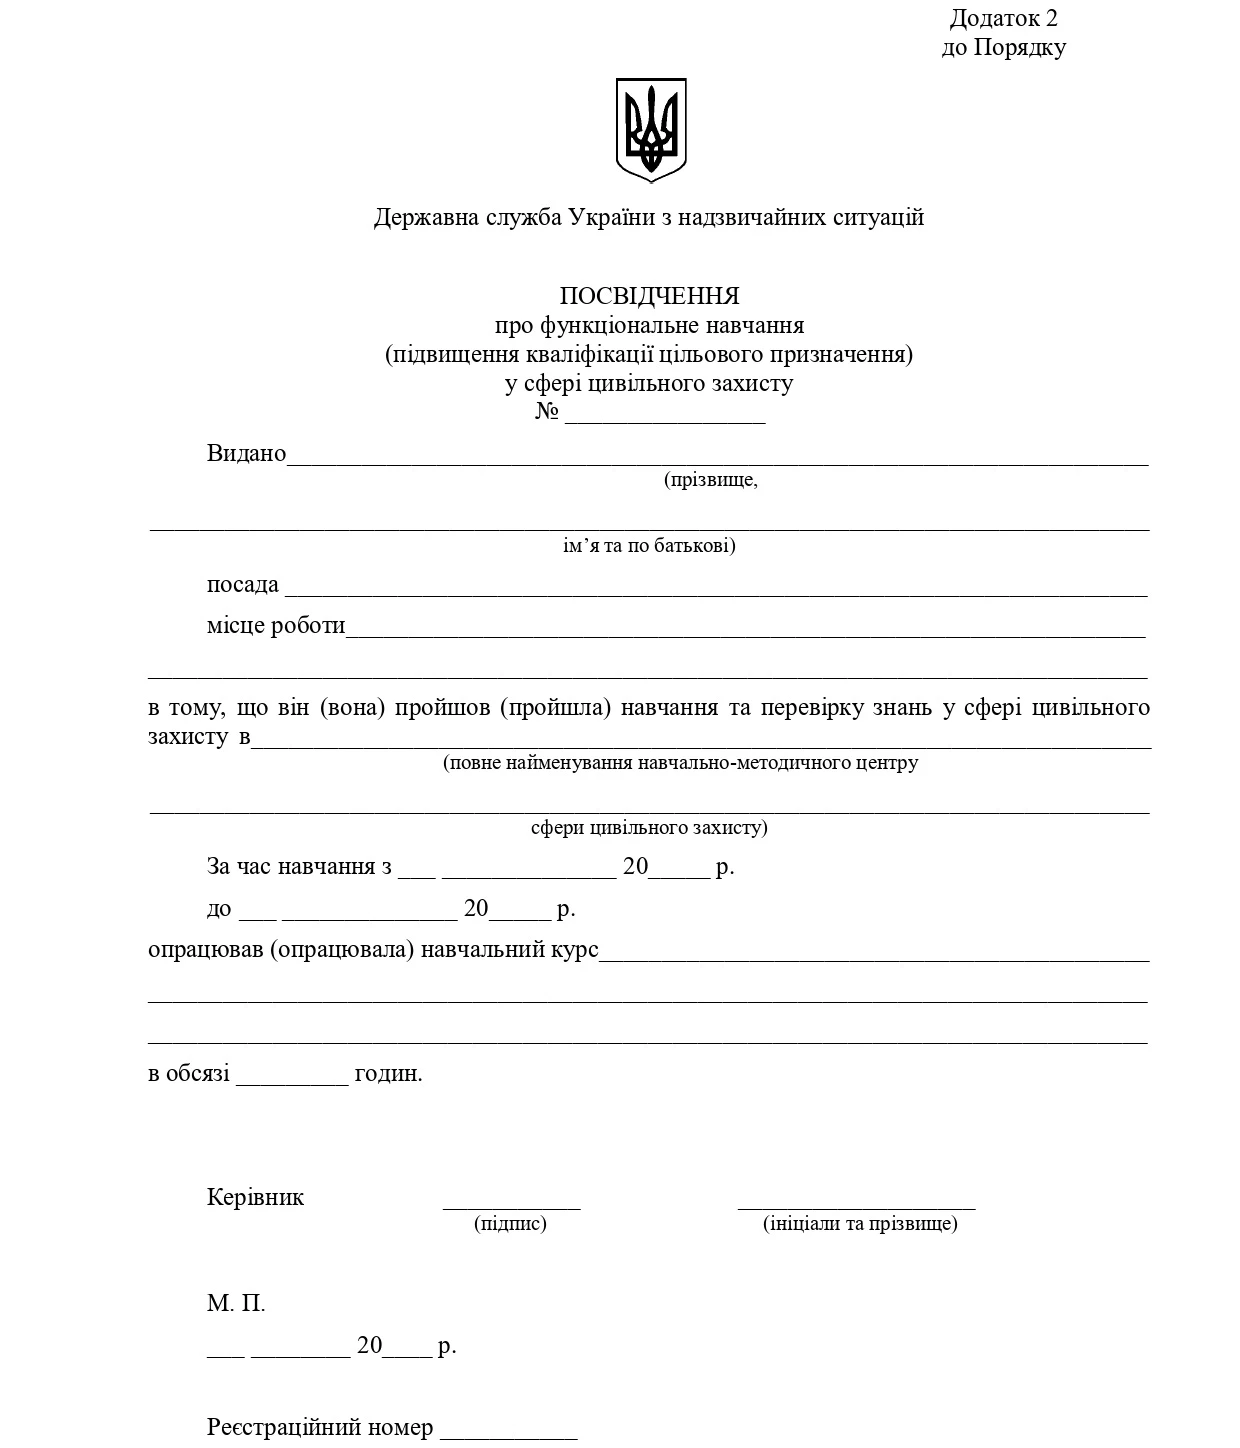
Кабмін запустив експериментальний проєкт зі швидкого зведення посилених мобільних укриттів. Постанова №1286 спрощує процедуру їх облаштування, однак для підприємств важливо не лише встановити укриття, а й забезпечити його належне утримання та готовність до використання. Розглянемо, хто відповідає за мобільне укриття на підприємстві та кому потрібно пройти навчання з питань цивільного захисту
Працівник був прийнятий на роботу з 14.09.2026, на посаду з окладом 9500, а 30.10.2026 він звільняється. Як розрахувати середню заробітну плату для оплати трьох днів невикористаної відпустки?
До 4 грудня 2026 року підприємствам, які працюють без власного укриття, потрібно визначитися, як забезпечити безпеку працівників і відвідувачів під час повітряних загроз. Але облаштування захисного простору в орендованому приміщенні може спричинити юридичні спори, а відсутність укриття не дає автоматичного права припинити сплату оренди. Судова практика показує, коли орендар може вимагати зменшення або скасування орендної плати, чому для переобладнання приміщення потрібна письмова згода власника та хто відповідає за утримання аварійного укриття
Як комітенту відкоригувати податкові зобов’язання з ПДВ, якщо товар, переданий комісіонеру, було знищено внаслідок дії обставин непереборної сили? Розглянемо, як діяти в такій ситуації та чому коригування ПДВ не передбачене
Порядок звільнення матеріально відповідальної особи (МВО) в цілому не відрізняється від звільнення будь-якого іншого працівника, але передбачає додаткові дії, пов’язані з передачею матеріальних цінностей і перевіркою стану збереження майна
Працівнику надано бронювання на 45 днів (порушення) до 23.11.2026 року. Він вже сплатив штраф, пройшов ВЛК, Резерв+ без порушень. Які подальші дії? Потрібно у Дії оформлювати продовження бронювання? Чи інші дії? І вже можна це оформлювати зараз чи чекати закінчення строку броні 23.11.2026?