


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Підкажіть, будь ласка, як діяти: ми платники ЄП, 3 група. Зареєстровані з червня 2025 року. Подавали декларації за кожний квартал 2025 та за 1 квартал 2026 року. Зараз декларація за 1 півріччя повернули: не зареєстровані платником єдиного податку. В ЕК з'явилась дата анулювання 31.12.2025 року! При поданні декларації за 1 кв. 2026 такого не було. Що робити?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Якщо рішення контролюючого органу в Електронному кабінеті відсутнє, податкового боргу немає, ліміт доходу не перевищено, а декларацію за І квартал 2026 року було прийнято, насамперед необхідно отримати офіційне пояснення від ДПС щодо причини відображення дати анулювання реєстрації.
Відповідно до ст. 299 Податкового кодексу України (далі – ПКУ) анулювання реєстрації платника єдиного податку за ініціативою контролюючого органу здійснюється за наявності визначених законодавством підстав. Зокрема, п. 299.11 ПКУ передбачає, що у разі виявлення під час перевірки порушень вимог глави 1 розділу XIV ПКУ контролюючий орган приймає відповідне рішення про анулювання реєстрації.
Якщо таке рішення було прийнято, воно повинно мати документальне оформлення. Саме тому в першу чергу доцільно перевірити наявність відповідного документа в Електронному кабінеті платника та з'ясувати підставу анулювання.
У наведеній ситуації рішення про анулювання відсутнє, при цьому декларація за І квартал 2026 року була успішно прийнята контролюючим органом. Крім того, дохід за 2025 рік не перевищував граничного обсягу для застосування спрощеної системи, податковий борг відсутній, а нарахування єдиного податку за І квартал 2026 року не скасовано. Такі обставини не дають можливості зробити висновок про наявність законних підстав для анулювання реєстрації.
Правильним кроком є звернення до ДПС із проханням надати пояснення щодо причин анулювання реєстрації платником єдиного податку. Лише після отримання офіційної відповіді можна буде встановити, чи йдеться про технічну помилку в інформаційних системах, чи про прийняте контролюючим органом рішення, яке з певних причин не відображено в Електронному кабінеті.
У разі якщо ДПС підтвердить факт анулювання реєстрації, у відповіді повинні бути зазначені правові підстави такого рішення та дата його прийняття. Якщо ж буде встановлено, що відображення дати анулювання є наслідком технічної помилки, контролюючий орган має виправити інформацію в реєстрах, після чого стане можливим подання декларації платника єдиного податку.
Можливо в Електронному кабінеті у вхідних документах є рішення ДПС про анулювання Вашої реєстрації як платника ЄП групи 3, оскільки ДПС проаналізувала дані Вашої поданої звітності за 2025 рік і виявила якісь порушення правил перебування на ЄП.
Додатково рекомендуємо передивитися:
Якщо все ж таки це не помилка і підприємству анулювали статус платника єдиного податку, то в цій ситуації Ви стали платником податку на прибуток з 01.01.2026.
Перша декларація з податку на прибуток має бути подана за 2026 рік (протягом 60 к.д. з 01.01.2027).
Нарахування ЄП за 1-й квартал 2026 ДПС вам зніме і по ЄП буде переплата, яку можна буде повернути на розрахунковий рахунок. Також Вам треба буде зареєструватися платником ПДВ, якщо за останні 12 місяців (в т.ч. за період перебування на ЄП) сума операцій поставки товарів/послуг перевищила 1 млн грн (ст. 181 ПКУ).
Отже, за наявної інформації доцільно дочекатися офіційної відповіді ДПС на направлений запит. Саме вона дозволить встановити причину виникнення ситуації та визначити подальші дії.
Джерело: 7еminar
Читайте більше:
Анулювання реєстрації ФОП 1 – 3 груп, як платника ЄП: повний перелік підстав та строки
Анулювання єдиного податку за борг 3 060 грн: реальний кейс і що варто знати ФОП
Повторна реєстрація ФОП і єдиний податок: скільки чекати на повернення після ануляції ДПС
ФОП у відпустці, але з доходом: чи анулюють реєстрацію «спрощенця»
За якою формою ДПС повідомляє ФОП про анулювання «спрощенки»
У юрособи-«єдинника» анульовано реєстрацію платника ПДВ: що з єдиним податком
Головний бухгалтер іде у відпустку по вагітності та пологах на 126 днів. Звітність підписували головбух та директор. Тепер буде лише директор. Чи потрібно подавати форму 1-ОПП про зміну відповідальної особи за бухгалтерський облік до закінчення декрету?
Робота в нічний час має особливі трудові гарантії, які роботодавець повинен дотримуватися і під час воєнного стану. За кожну годину роботи вночі працівнику належить доплата не менше 20% годинної ставки, а для окремих категорій нічні зміни заборонені або можливі лише за письмовою згодою. Розбираємо, хто може працювати вночі, як оплачується нічна робота та чи можна відмовитися від такої роботи
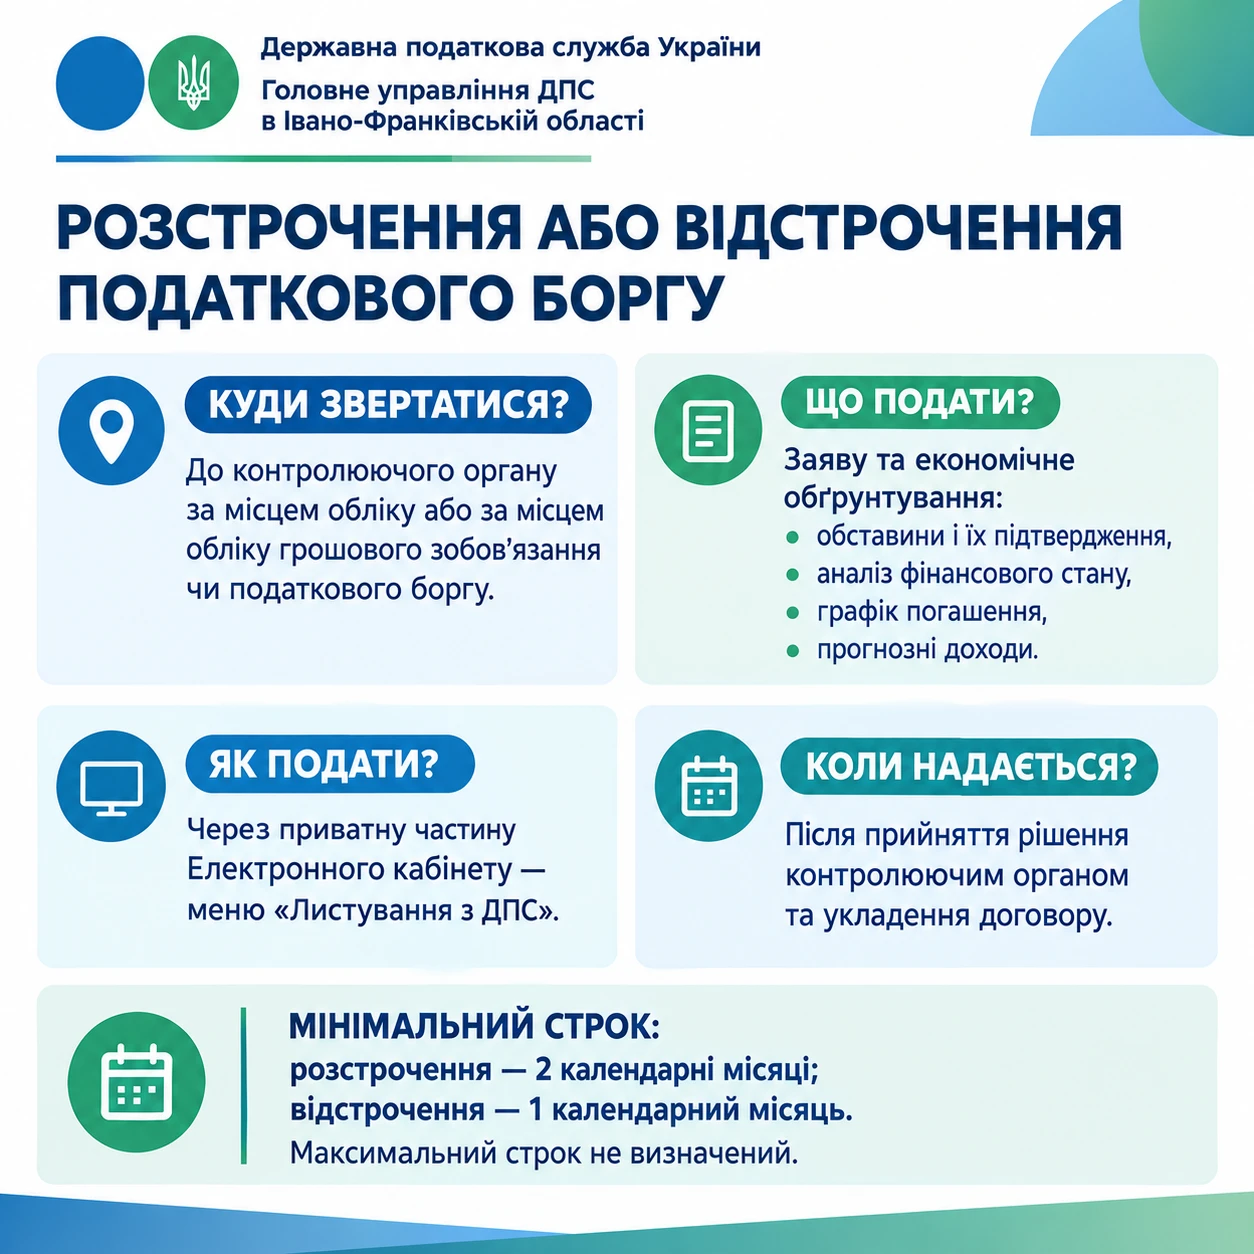
Податкове законодавство дозволяє платникам податків отримати розстрочення або відстрочення грошових зобов’язань чи податкового боргу. Це означає перенесення строків їх сплати під відсотки, з нарахуванням 120% річних облікової ставки НБУ. Рішення приймається контролюючим органом на підставі заяви платника, після чого укладається відповідний договір. Строки та умови залежать від виду відстрочення або розстрочення, при цьому мінімальні терміни визначені, а максимальні – ні
В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Приймали працівника на роботу у вересні 2026, до початку роботи подали Повідомлення про прийняття працівника на роботу, прийшла друга квитанція. Зараз побачили, що подали у періоді «Вересень 2025» замість «Вересень 2026». Чи потрібно виправляти таку помилку?
Уряд планує до кінця жовтня 2026 року підготувати законопроєкт про комплексну пенсійну реформу. Документ має змінити підходи до пенсійного забезпечення, зробити систему більш фінансово стійкою та зрозумілою для громадян. Окремо до грудня 2026 року планують переглянути методологію визначення прожиткового мінімуму та його застосування як соціального стандарту
Після зміни підходу ДПС інтернет-провайдери фактично опинилися перед ризиком втрати спрощеної системи оподаткування. Судова практика вже містить рішення на користь окремих провайдерів, однак питання їх повернення на єдиний податок потребує виконання конкретних судових рішень. Мінфін наголосив: рішення суду у конкретній справі виконує відповідний орган ДПС, а контроль за його виконанням здійснює суд
Кабмін постановою від 28.11.2025 №1541 затвердив Порядок надання часткової компенсації вартості майна суб’єктів господарювання, знищеного чи пошкодженого внаслідок збройної агресії рф, а також часткової компенсації страхових премій за договорами страхування від воєнних ризиків. Порядок застосовується з 1 січня 2026 року. Розглянемо детально, хто, як і за що може отримати компенсацію, які умови та механізми передбачені цим Порядком
Під час прийняття на роботу роботодавці часто сумніваються, чи достатньо для оформлення працівника лише закордонного паспорта. Особливо це актуально, коли працівник не має при собі ID-картки або паперового паспорта. Законодавство дає чітку відповідь на це питання
Один працівник може враховуватися для нормативу 4%, але не враховуватися для розрахунку внеску. Лікарняні можуть «вибити» працівника з виконання нормативу, а робота на території активних бойових дій – змусити перерахувати вже поданий звіт. Розбираємо 7 практичних ситуацій: кого включати до СКШП, як визначити норматив і внесок та що показати у звіті
Під час воєнного стану нові ставки місцевих податків і зборів можуть застосовуватися не за загальним правилом із початку наступного бюджетного періоду. На прикладі збору за місця для паркування в Одесі розбираємо, чому оператори мають застосовувати нові ставки з дня офіційного оприлюднення рішення міськради, якщо самим рішенням не встановлено пізнішу дату
Регіональні підрозділи ДПС роз’яснили, що з початку 2026 року реквізити рахунків для сплати податків залишаються без змін. Водночас платникам варто врахувати, що з 1 листопада 2026 року буде запроваджено окремі нові рахунки для зарахування надходжень за окремими видами підакцизної продукції за оновленими кодами класифікації доходів бюджету
ДПС нагадала, як застосовувати принцип укрупнення під час заповнення форми №20-ОПП. Роз’яснення стосується землі, будівель, автомобілів та основних засобів і допомагає визначити, які об’єкти подавати окремо, а які можна зазначити узагальнено
ФОП 2 групи, який не є платником ПДВ, може мати обов’язок сплачувати ПДВ за рекламу у Facebook та Instagram, якщо електронні послуги надає нерезидент, а місце їх постачання визначається на митній території України. Водночас порядок оподаткування залежить від того, чи зареєстрований нерезидент платником ПДВ в Україні та хто за умовами договору є отримувачем послуг
Об’єктом оподаткування для фізичної особи-підприємця є чистий дохід, що визначається як різниця між загальним доходом і підтвердженими витратами, пов'язаними з діяльністю. Після скасування реєстрації фізична особа-підприємець зберігає залишки товарів, але їх вартість не включається до доходів від господарської діяльності і не оподатковується
ФОП на загальній системі не включає до доходу суму депозиту, яка надходить на підприємницький рахунок, якщо ця виручка вже була відображена в обліку на момент внесення коштів на депозит. За умови правильного призначення платежу повторно оподатковувати таку суму не потрібно
ФОП, який одночасно здійснює адвокатську діяльність як незалежний професіонал та є найманим працівником, може зіткнутися з питанням, чи потрібно сплачувати ЄСВ окремо за кожним статусом. ДПС роз’яснила правила для таких осіб залежно від того, чи є вони найманими працівниками та чи сплачує за них роботодавець ЄСВ у розмірі не менше мінімального внеску. Розбираємо, коли ФОП-адвокат звільняється від сплати ЄСВ за себе та чи виникає обов’язок сплачувати внесок двічі або тричі