

Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Зміни у законодавстві
27.02.2026
Що очікувати у березні 2026 року
Березень обіцяє бути насиченим для бухгалтерів, кадровиків і консультантів. На порядку денному – останні дні з подання звітності, нові законопроєкти, штрафи за невиконання нормативу для осіб з інвалідністю та особливості організації робочого часу в умовах воєнного стану. Цього місяця варто уважно стежити за законодавчими змінами, контролювати календар звітності та реєстрацій податкових накладних і заяв про перехід на спрощену систему оподаткування, а також враховувати нюанси виробничого календаря під час планування роботи. У відео зібрали для вас головне, що важливе для роботи бухгалтера і підприємства у березні
Індексація зарплати у березні 2026 року
Закон України від 03.12.2025 №4695-IX «Про Державний бюджет України на 2026 рік» визначив відправну точку для індексації у 2026 році – січень став базовим місяцем. Саме з нього починається новий відлік для розрахунків.
Порядок подальших дій регламентує Постанова Кабінету Міністрів України від 17.07.2003 №1078 «Про затвердження Порядку проведення індексації грошових доходів населення» – індекс споживчих цін (далі – ІСЦ) обчислюють із місяця, наступного за місяцем підвищення доходу.
Це означає, що у 2026 році:
- січень – базовий місяць, або відправа точка для індексації;
- лютий – починається накопичення індексу споживчих цін;
- березень – оприлюднюється ІСЦ за лютий, який може позначитися на індексації зарплати лише квітня.
Нагадаємо, що право на індексацію виникає лише тоді, коли ІСЦ, розрахований наростаючим підсумком із лютого, перевищить поріг 103%.
Отже, навіть якщо у березні стане відомий індекс інфляції за лютий, він може вплинути на нарахування індексації не раніше квітня.
Отже, березень – це місяць моніторингу показників, а не фактичної індексації.
Поки поріг 103% не перевищено, підстав для нарахування індексації немає.
Колеги, щоб не витрачати час на складні формули й перевірки, користуйтесь Калькулятор на Бухгалтерській платформі, який порахує індексацію за вас. Для розрахунку достатньо трьох показників:
- розмір зарплати працівника,
- базовий місяць,
- період нарахування.
Далі система все порахує автоматично – і ви будете впевнені у правильності даних уже сьогодні, без ризиків на майбутні перевірки.
З 1 березня нові звіти для виробників та продавців підакцизних товарів
Із 1 березня 2026 року бізнес, який працює з підакцизними товарами, переходить на оновлені форми звітності. Зміни затверджені наказом Мінфіну від 22.12.2025 №641 «Про затвердження форм звітності про залишки, обсяги виробництва, обігу (в тому числі ввезення на митну територію України, вивезення за межі митної території України) спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, рідин, що використовуються в електронних сигаретах, тютюнової сировини, обсяги вирощування тютюну, посівну площу, порядку їх подання та заповнення, Кодів, одиниць виміру та видів продукції / товару / сировини».
Тобто з березня подавати звіти доведеться вже за новими бланками та за новими правилами їх заповнення. Звітність, як і раніше, подають щомісяця до територіальних органів ДПС, але за новими формами:
Форма №1-ВП (місячна) – для виробників:
- спирту, біоетанолу, алкогольних напоїв;
- тютюнових виробів і тютюнової сировини;
- рідин для електронних сигарет;
- а також для тих, хто ввозить або вивозить цю продукцію чи здійснює ферментацію тютюну.
Форма №1-ОП (місячна) – для оптовиків:
- спирту, алкоголю;
- тютюнових виробів і замінників тютюну;
- рідин для електронних сигарет;
- а також для суб’єктів, які здійснюють імпорт або експорт такої продукції.
Бухгалтерам варто:
- перевірити, чи оновлені форми в обліковій програмі;
- ознайомитися з новим порядком заповнення;
- не відкладати підготовку звіту на останній день.
Не пропустити жодної звітної дати і розібратися в складанні звітів допоможе наш зручний помічник для щоденної роботи бухгалтера – «Календар бухгалтера»
З 1 березня посилюється контроль за військовим обліком
Із 1 березня в Україні жорсткіше контролюватимуть ведення військового обліку. Йдеться не про нову хвилю мобілізації, а про посилення адміністрування та перевірок.
Громадяни, які перебувають на військовому обліку, зобов’язані своєчасно оновлювати свої персональні дані. У разі змін потрібно повідомляти ТЦК про:
- нове місце проживання,
- зміну сімейного стану,
- освіту,
- місце роботи.
За невиконання цих вимог передбачена адміністративна відповідальність.
Як бачимо, держава продовжує цифровізацію процесів. Уже працюють електронні сповіщення про повістки через застосунок «Резерв+», тестується автоматична постановка на військовий облік, а інформація про відстрочки та бронювання поступово інтегрується з державними реєстрами.
Тобто з березня не запроваджується нова модель мобілізації, але контроль стає більш системним і технологічним. Своєчасне оновлення даних – ключова вимога. Якщо є підстави для відстрочки, їх потрібно мати підтвердженими документально.
До 5 березня – повідомте ТЦК про зміни в облікових даних працівників
Роботодавці зобов’язані щомісяця інформувати ТЦК про зміни в облікових даних військовозобов’язаних працівників. Кінцевий строк – до 5 числа місяця, що настає після місяця змін.
Тобто якщо зміни відбулися у лютому, повідомлення потрібно подати до 5 березня включно.
Інформацію до ТЦК надсилають, якщо:
- працівник подав документи про зміну персональних даних;
- роботодавець оформив кадрові зміни;
- під час внутрішньої звірки виявлено розбіжності в облікових даних.
Йдеться про зміни місця проживання, сімейного стану, освіти, посади, інших персональних відомостей, що підлягають військовому обліку.
Повідомлення подається за формою додаток 4. Прострочення строків може розцінюватися як порушення правил ведення військового обліку.
З 2 березня 2026 року паперові 1, 2, 5 та 10 гривень не прийматимуть до оплати
Національний банк України повідомив: із 2 березня 2026 року банкноти номіналами 1, 2, 5 та 10 гривень зразків 2003–2007 років повністю вилучаються з обігу.
Це означає, що з цієї дати розрахуватися такими купюрами в магазинах, закладах послуг, банках чи фінансових установах буде неможливо. Їх більше не прийматимуть як засіб платежу.
Паперові банкноти остаточно замінюють відповідні обігові монети. Монети цих номіналів уже давно використовуються, тому для більшості громадян перехід не стане несподіванкою.
Обмін буде безкоштовним і без обмежень за сумою:
- у всіх банках України – протягом одного року, до 26 лютого 2027 року включно;
- в уповноважених банках – Ощадбанк, ПриватБанк, Райффайзен Банк, ПУМБ – протягом трьох років, до 28 лютого 2029 року;
- у підрозділах Національного банку – наразі без обмеження строку.
Для бізнесу це означає необхідність перевірити залишки готівки та вчасно здати старі банкноти до банку, щоб уникнути ситуацій, коли каса приймає купюри, які вже не є платіжним засобом.
До 10 березня штрафи за норматив осіб з інвалідністю: востаннє за старими правилами
У 2025 році більшість роботодавців (крім тих, у кого в середньому до 8 працівників) були зобов’язані виконувати норматив із працевлаштування осіб з інвалідністю.
Який норматив діяв:
- якщо працює від 8 до 25 осіб – потрібно забезпечити 1 робоче місце;
- якщо 26 і більше працівників – норматив становить 4% середньооблікової кількості штатних працівників.
До нормативу зараховуються лише працівники з інвалідністю за основним місцем роботи (за наявності підтвердних документів).
Якщо норматив не виконано, розраховується штраф:
- для роботодавців із 8–15 працівниками – половина середньої річної зарплати за кожне незайняте місце;
- якщо понад 15 працівників – повна середня річна зарплата.
Розрахунок проводиться за підсумками року.
До 10 березня Фонд соцзахисту осіб з інвалідністю автоматично формує розрахунок санкцій і передає його через електронний кабінет на порталі Пенсійний фонд України. Паперових повідомлень не надсилають – роботодавець має самостійно перевіряти кабінет.
Сплатити штраф потрібно до 15 квітня 2026 року. У разі прострочення нараховується пеня.
Якщо ви не згодні з розрахунком, його можна оскаржити – в адміністративному або судовому порядку.
У березні на платформі виходить відеокурс «Квартальна звітність 2026: баланс, фінзвіт, прибуток – готуємо правильно» з лектором – Тетяною Крупою. Ознайомитися з програмою курсу можете за посиланням
З 14 березня 2026 року – нові правила призупинення трудових договорів
Із 14.03.2026 починають діяти зміни до Закону України від 15.03.2022 №2136-IX «Про організацію трудових відносин в умовах воєнного стану» щодо призупинення трудових договорів. Призупинення трудового договору за ініціативою однієї зі сторін тепер можливе сукупно не більше ніж на 90 календарних днів протягом дії воєнного стану (з урахуванням його продовження).
Якщо є згода обох сторін, строк можна продовжити понад 90 днів – але не довше, ніж до припинення або скасування воєнного стану.
Після закінчення періоду призупинення дія договору автоматично поновлюється.
Працівник має повернутися до роботи, а роботодавець – відновити всі зобов’язання: оплату праці, нарахування внесків, забезпечення умов праці.
Якщо ж виконувати обов’язки неможливо, трудовий договір припиняється на законних підставах.
Для кадровиків і бухгалтерів це означає необхідність контролювати строки призупинення, щоб уникнути автоматичного відновлення договорів у момент, коли підприємство до цього не готове.
Перехід на спрощену систему або відмова: як і коли подати заяву
ФОПи та юридичні особи, які планують перейти на єдиний податок, змінити групу або відмовитися від спрощеної системи, повинні подати відповідну заяву до Державна податкова служба України.
Заяву подають:
- новостворені підприємці та компанії;
- платники, які переходять із загальної системи;
- ті, хто змінює групу або ставку;
- суб’єкти, що вносять зміни до Реєстру (КВЕД, адреса, ПІБ тощо);
- платники, які вирішили відмовитися від спрощенки.
Строки подання заяви – залежать від ситуації.
Найпоширеніші випадки:
- перехід на спрощену систему або зміна групи – не пізніше ніж за 15 календарних днів до початку кварталу;
- добровільна відмова – за 10 календарних днів до початку нового кварталу (року);
- перевищення ліміту доходу – до 20 числа місяця після кварталу перевищення;
- зміни даних (адреса, КВЕД, ПІБ) – у строки, визначені Податковим кодексом України (далі – ПКУ) залежно від групи.
Зокрема, 17 березня закінчується строк подання до ДПС заяви про перехід на сплату ЄП з ІІ кварталу 2026 року та розрахунку доходу за попередній календарний рік.
20 березня закінчується строк подання до ДПС заяви про відмову від спрощеної системи оподаткування з II кварталу 2026 року.
Податкова розглядає заяву протягом двох робочих днів і або реєструє платником єдиного податку, або надає мотивовану відмову.
Заяву подають до податкового органу за місцем податкової адреси. Форма – єдина для всіх випадків (затверджена наказом Мінфіну від 16.07.2019 №308).
Зверніть увагу, що відкликати подану заяву законодавство не дозволяє. Тому перед поданням варто уважно перевірити обрану групу, ставку та строки, щоб не втратити право на спрощену систему в наступному періоді.
Березень стане вирішальним для податкових змін «Beautiful Tax Bill»
Уряд планує об’єднати всі ключові податкові зміни у єдиний законопроєкт Beautiful Tax Bill, погоджений із МВФ. Документ охоплює:
- запровадження ПДВ для ФОПів з підвищенням граничного доходу для реєстрації з 1 до 4 млн грн (тепер податок торкнеться 257 тис. підприємців замість 660 тис.);
- зміни щодо цифрових платформ;
- оподаткування посилок;
- продовження дії 5% військового збору.
Попередні податкові вимоги МВФ більше не є prior actions, але залишаються структурними маяками для подальшого перегляду програми фінансування. Строк введення ПДВ для ФОПів ще обговорюється – можливо, з 2028 року або після вступу України в ЄС.
У березні на Бухгалтерській платформі виходить курс Ірини Губіної «ІТ-послуги: особливості надання та обліку, податкові ризики та правила». З програмою курсу можете ознайомитись за посиланням
У березня Мінфін розпочав підготовку Бюджетної декларації на 2027–2029 роки
У березні 2026 року Міністерство фінансів України розпочало підготовку макропоказників для Бюджетної декларації на 2027–2029 роки. Цей документ стане основою для формування держбюджету на 2027 рік.
Що відбувається:
- збір даних від головних розпорядників коштів (ГРК) для визначення базових видатків та середньострокових показників;
- опрацювання макроекономічних і соціальних параметрів: прогноз економічного розвитку, прожитковий мінімум, мінімальна зарплата, доходи бюджету, граничні видатки та державні гарантії.
Отримані дані ляжуть в основу узгодження бюджетних пропозицій і подальшого внесення документа до Верховної Ради. Це ключовий крок для планування фінансів держави на середньострокову перспективу.
Ключові дати реєстрації податкових накладних у ЄРПН у березні 2026 року
Бухгалтерам варто пам’ятати про строки реєстрації податкових накладних (далі – ПН) та розрахунків коригувань (далі – РК) у Єдиному реєстрі податкових накладних (ЄРПН) за лютий 2026 року:
- ПН та РК, складені з 1 по 15 лютого, потрібно зареєструвати до 5 березня;
- ПН та РК, складені з 16 по 28 лютого, – до 18 березня;
- зведені ПН та РК за операціями за пп. 198.5 та 199.1 ПКУ за лютий – до 20 березня.
Своєчасна реєстрація гарантує правильне відображення податкових зобов’язань та уникнення штрафів.
Робочі та вихідні дні у березні 2026 року
У березні 2026 року в Україні триватиме воєнний стан, тому святкові та додаткові вихідні дні скасовуються.
Цього року Міжнародний жіночий день (8 березня) припадає на неділю, тож за звичайними правилами наступний день (понеділок, 9 березня) міг би стати додатковим вихідним. Через воєнний стан 9 березня буде звичайним робочим днем.
Таким чином, у березні передбачено:
- 22 робочі дні;
- 10 вихідних – лише суботи та неділі.
Приватні підприємства можуть самостійно встановлювати додаткові вихідні, тож 9 березня можна зробити неробочим днем на своєму підприємстві, оформивши відповідний наказ, зразок на який можете знайти за посиланням.
ПДВ
14.10.2026
Покупця замінили, а аванс залишився: чи потрібно переоформлювати податкову накладну
Якщо продавець отримав аванс від першого покупця, склав і зареєстрував ПН, а згодом сторони уклали тристоронню угоду про заміну покупця без повернення коштів, підстав для коригування попередньої ПН та складання нової на суму авансу немає
Єдиний податок
14.10.2026
Бартер для юросіб єдиного податку 4 групи: чи дозволено
Юридичні особи – платники єдиного податку 4 групи мають право здійснювати бартерні операції та взаємозалік без обмежень з боку Податкового кодексу України. Бартер передбачає розрахунки у негрошовій формі в межах одного договору, де кожна сторона одночасно є продавцем і покупцем
Трудові книжки, ЕТК
14.10.2026
З 13 жовтня 2026 року діють нові правила підтвердження стажу для пенсії: що робити працівникам
З 13 жовтня 2026 року діють оновлені правила підтвердження стажу для призначення пенсії, затверджені постановою КМУ від 07.10.2026 № 1246. Якщо трудової книжки немає, записи відсутні або документи втрачені, стаж можна підтверджувати за даними електронних реєстрів, документами про роботу й зарплату, а у передбачених випадках – показаннями щонайменше двох свідків. Пояснюємо, що варто перевірити та підготувати працівникам, які зіткнулися з проблемами підтвердження стажу
Судова практика
14.10.2026
Спадщина та корпоративні права у ТОВ: Верховний Суд пояснив, хто може оскаржити рішення зборів
ВС пояснив, що право на частку у статутному капіталі ТОВ входить до складу спадщини з часу її відкриття, тоді як корпоративні права виникають у спадкоємця після вступу до товариства. Водночас спадкоємець може оскаржувати рішення загальних зборів, ухвалені до його вступу, якщо вони порушують його охоронюваний законом інтерес
Особи з інвалідністю
14.10.2026
Норматив робочих місць для осіб з інвалідністю: до якого органу звертатися роботодавцю
Податківці повідомили, що питання правильності визначення нормативу робочих місць для працевлаштування осіб з інвалідністю належить до повноважень Державної служби України з питань праці. Саме до Держпраці роботодавцям слід звертатися з таких питань у зв’язку з поданням Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю
ПДВ
14.10.2026
ФОП перейшов із єдиного податку на загальну систему: чи потрібно реєструватися платником ПДВ
ФОП перейшов на загальну систему й отримав запит ДПС щодо реєстрації платником ПДВ? Розбираємо, чи потрібно враховувати дохід за період перебування на єдиному податку, як перевірити обґрунтованість вимог податкової та які пояснення й документи надати у відповідь на запит
Державний нагляд
14.10.2026
Однакова IP-адреса: що вона доводить і чого не доводить
Бухгалтер на аутсорсі здає звітність п’ятнадцяти клієнтів з одного офісу. Для сервера ДПС усі п’ятнадцять звітів надійшли з однієї адреси в інтернеті. Податкова це бачить. У судових спорах ДПС сама пояснювала, що її інформаційна система автоматично шукає однакові IP-адреси серед платників і формує довідку про ризик. Однакова IP-адреса не є порушенням і не є доказом дроблення бізнесу. Але її бачать три органи: податкова, банк і Антимонопольний комітет. Кожен робить з неї свої висновки, і наслідки для бізнесу різні: від запиту документів до трирічної заборони брати участь у публічних закупівлях
Відпустка, відпускні
14.10.2026
Працівник помер під час відпустки: чи доведеться родині повертати відпускні
Якщо працівник помер під час щорічної відпустки, трудові відносини припиняються датою його смерті, зазначеною у свідоцтві. Роботодавець не має права вимагати повернення відпускних за дні після смерті працівника, зокрема й тоді, коли частину щорічної відпустки було надано авансом
ЗЕД
14.10.2026
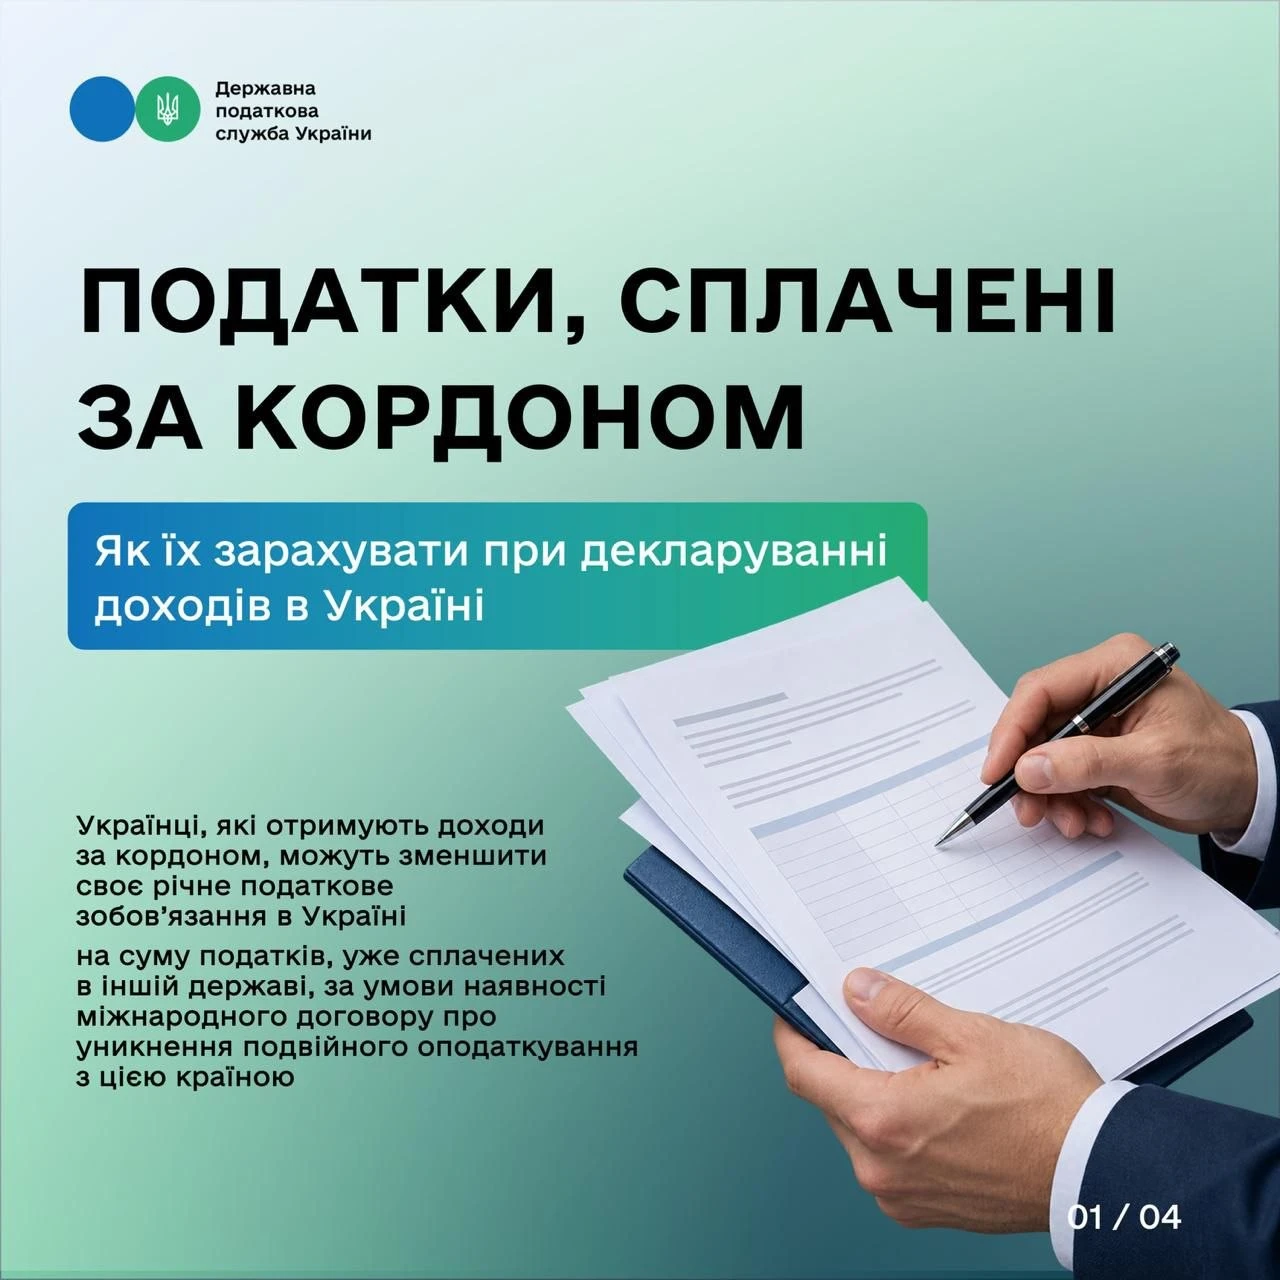
Іноземні доходи у 2026 році: як зарахувати сплачені за кордоном податки в Україні
Українці, які отримують доходи за кордоном, можуть зменшити річне податкове зобов’язання в Україні на суму сплаченого в іншій державі податку, якщо між країнами діє відповідний міжнародний договір. Для зарахування потрібно відобразити суму в річній декларації та надати належно оформлену довідку компетентного органу іноземної держави про сплачений податок і базу або об’єкт оподаткування
Відпустка, відпускні
14.10.2026
Допомога до відпустки держслужбовця у 2026 році: попередня виплата на оздоровлення не позбавляє права на кошти
НАДС пояснило, що отримання допомоги на оздоровлення під час служби в органі місцевого самоврядування саме по собі не позбавляє особу права на грошову допомогу за статтею 57 Закону України «Про державну службу» після набуття статусу державного службовця. Право на виплату пов’язане з проходженням відповідного виду служби та наданням щорічної відпустки у відповідному статусі
Особи з інвалідністю
14.10.2026
Звіт про внесок за працевлаштування осіб з інвалідністю: які рядки заповнювати без нарахування внеску
Податківці пояснили, як заповнювати Звіт про нарахування, обчислення і сплату внеску на підтримку працевлаштування осіб з інвалідністю, якщо середньооблікова кількість штатних працівників становить від 1 до 7 осіб або норматив працевлаштування виконано. У такому разі роботодавець заповнює заголовну частину Звіту — рядки 01–08, а рядки 091–093 та відповідні рядки розділів I–III залишає порожніми в електронній формі або прокреслює в паперовій
ПДВ
14.10.2026
ПН/РК вирішили не розблоковувати: які наслідки для платника ПДВ
Чи можна залишити заблоковану ПН/РК без спроб розблокування та які наслідки це матиме для платника ПДВ? У статті розбираємо, у яких випадках податкова може застосувати штрафні санкції за відсутність зареєстрованої накладної та як на це впливають строки подання документів і оскарження відмови. Також пояснюємо, коли можливий адміністративний штраф для відповідальних осіб
Перевірки, штрафи
14.10.2026
Три благодійні фонди та 71 автомобіль: БЕБ викрило незаконний продаж гуманітарної допомоги
За даними слідства, автомобілі ввозили в Україну через три підконтрольні благодійні фонди як гуманітарну допомогу для ЗСУ, без сплати митних платежів, а потім продавали через OLX та AUTO.RIA. Упродовж 2026 року фігурант реалізував 71 транспортний засіб. Чоловікові повідомили про підозру за ч. 3 ст. 201-2 ККУ, досудове розслідування триває
Політика, економіка
14.10.2026
ДПС і МВФ обговорили податкові реформи та цифровий розвиток служби до 2030 року
ДПС обговорила з представниками МВФ і Світового банку результати реформ та подальші кроки з модернізації податкового адміністрування. Серед пріоритетів – масштабування ризик-орієнтованого підходу, запровадження нових показників ефективності роботи служби та реалізація Плану цифрового розвитку ДПС до 2030 року. Оцінювати роботу податкової планують не лише за надходженнями до бюджету, а й за рівнем добровільного дотримання податкових вимог, якістю сервісів та ефективністю аудиту
Військовий облік
14.10.2026
Штраф до 59500 грн за порушення військового обліку: що мають знати роботодавці
Роботодавці мають організувати військовий облік працівників, визначити відповідальних осіб, вести облікові документи та своєчасно повідомляти ТЦК та СП про передбачені законодавством зміни. Залежно від чисельності військовозобов’язаних на обліку підприємству може знадобитися окремий інспектор
ПДВ
14.10.2026
Особливості заповнення зведених податкових накладних: від теорії до практики
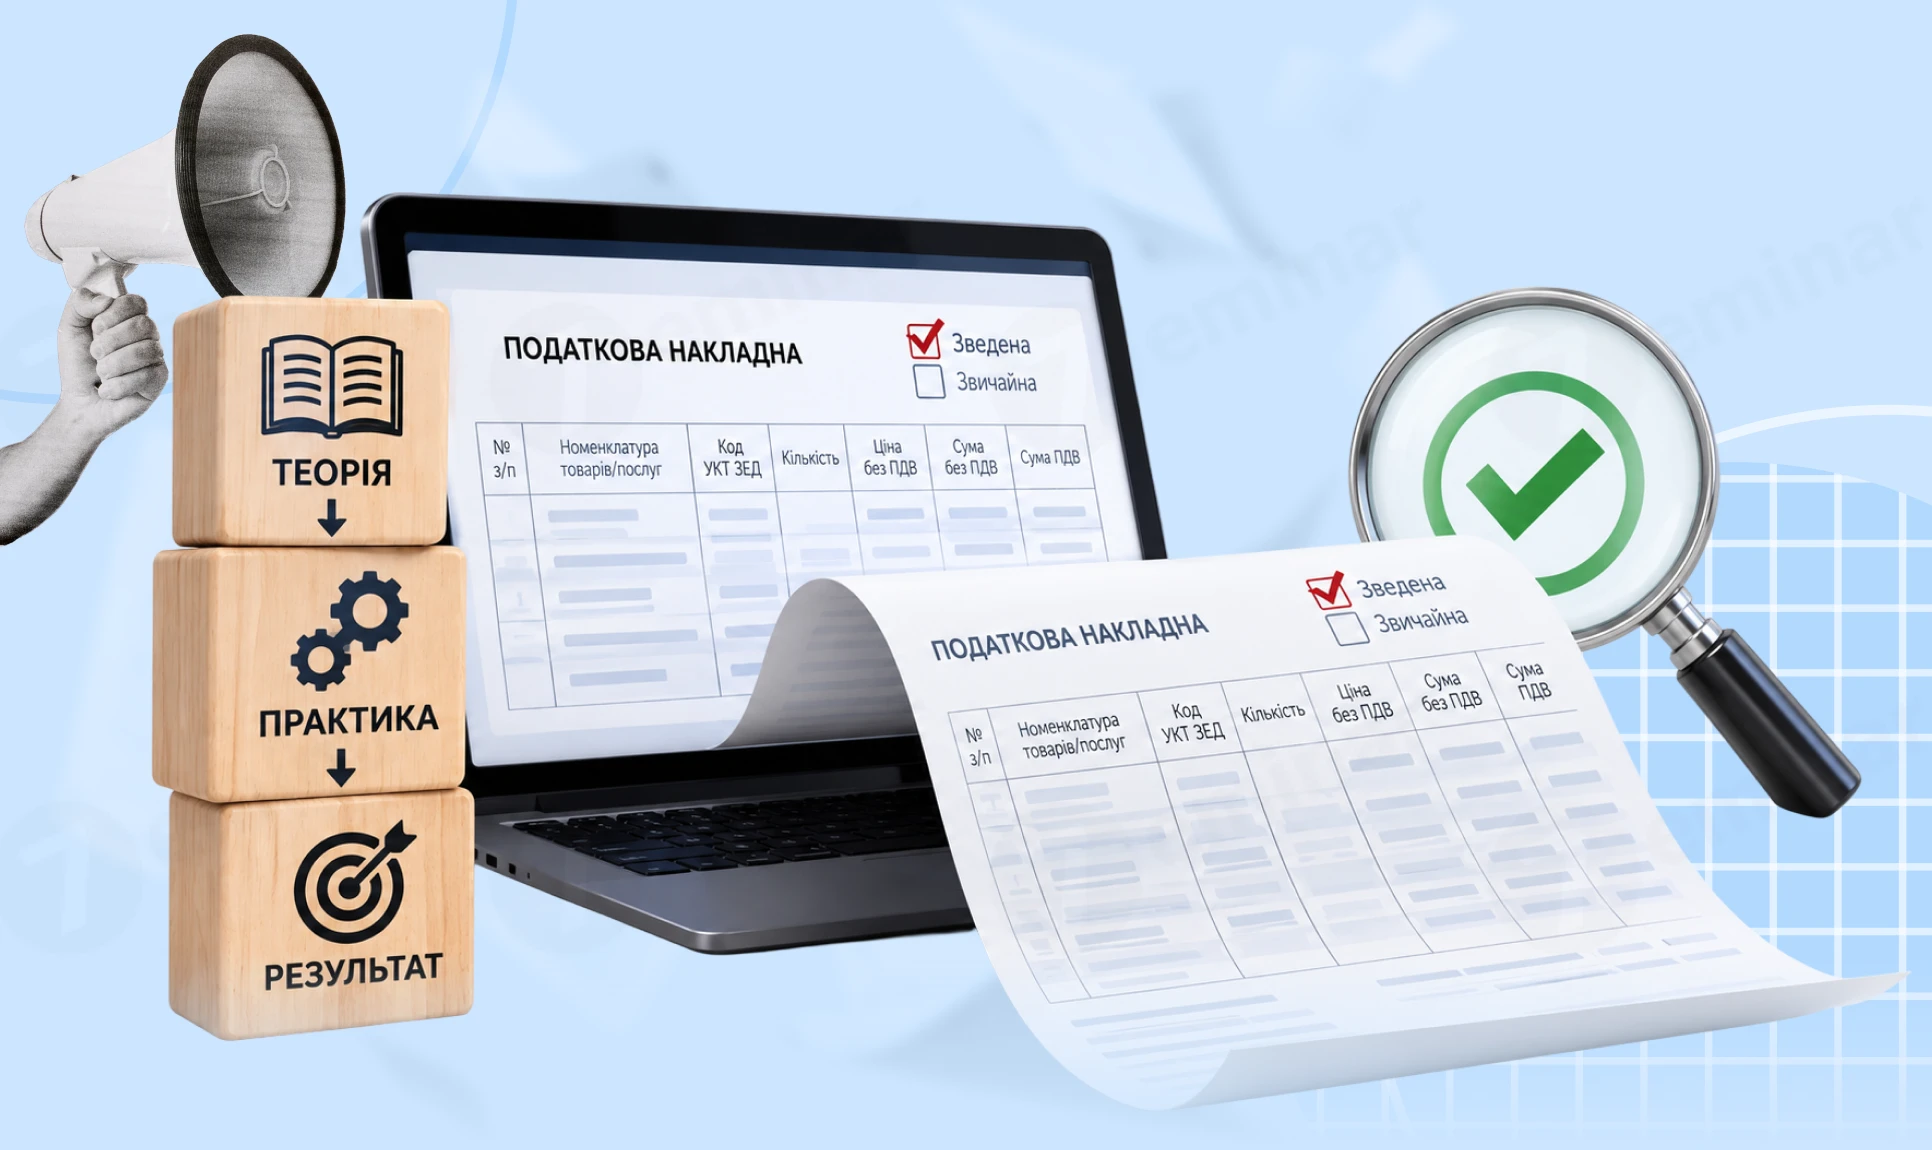
Розглянемо, в яких випадках, за яких умов та коли платники ПДВ складають зведені ПН, особливості їх заповнення, а також наведемо зразки зведених ПН на компенсуючі ПДВ-зобов’язання згідно з пунктами 198.5 та 199.1 ПКУ, негосподарське використання товарів, продаж нижче мінбази ПДВ, ритмічні постачання
Охорона праці
14.10.2026
Укриття для бізнесу до 4 грудня 2026 року: що передбачає постанова КМУ №1092
Постанова КМУ від 04.09.2026 №1092 визначає порядок роботи суб’єктів господарювання за жовтого рівня загрози. Для підприємств без укриттів передбачено перехідний період до 4 грудня 2026 року, протягом якого вони можуть продовжувати працювати у звичайному режимі та підготувати необхідні рішення для безпеки працівників і відвідувачів. У передбачених законодавством випадках замість окремої захисної споруди можна облаштувати безпечний простір у будівлі
Бронювання, критичність
13.10.2026
Нові правила бронювання відклали: що буде з квотами та статусом критично важливих підприємств
Уряд поки не виносить на затвердження зміни до правил бронювання військовозобов’язаних, які передбачають скорочення квот для окремих підприємств. За повідомленням нардепа Ярослава Железняка, проєкт доопрацюють, а потім повторно спробують подати на розгляд Кабміну. Водночас від ідеї створити Координаційний центр, який впливатиме на надання та збереження статусу критично важливого підприємства, влада не відмовляється
Основні засоби, МНМА
13.10.2026
Як зберігати пальне для генератора без ліцензії: ліміти, декларація та вимоги
Під час воєнного стану та протягом 30 днів після його припинення або скасування діють спеціальні правила: до 2000 літрів на кожному об’єкті – без дозвільних документів, понад цей обсяг – на підставі декларації. Розповідаємо, які відомості потрібно зазначити в декларації, як її подати та з якого моменту виникає право на зберігання пального
Податкова та фінзвітність
13.10.2026
Довідка та звіт про використання пільгових товарів: як подати до ДПС у 2026 році
Довідку про факт оприбуткування та звіт про цільове використання товарів, ввезених із звільненням від оподаткування для оборонного виробництва, можна подати до ДПС на папері разом із супровідним листом або електронно через меню «Листування з ДПС» в Електронному кабінеті