


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Податківці роз’яснили, що помилково отримані кошти включаються до доходу платника єдиного податку у періоді їх фактичного надходження. Якщо повернення відбулося в іншому звітному періоді, платник має право скоригувати показники шляхом подання уточнюючого розрахунку до декларації
Чи підлягає включенню до складу доходу ЮО – платника ЄП третьої групи сума помилково отриманих коштів від іншої особи в одному податковому (звітному) періоді, яка повернута в іншому податковому (звітному) періоді, та чи здійснюється при цьому коригування доходу платника ЄП?
Податківці проаналізували з пп. 2 пункту 292.1, п. 292.6, пп. 5 пункту 292.11 Податкового кодексу України (далі – ПКУ) та вказали на таке.
Абзацом першим пункту 50.1 ПКУ визначено, що у разі якщо у майбутніх податкових періодах (з урахуванням строків давності, визначених статтею 102 цього Кодексу) платник податків самостійно (у тому числі за результатами електронної перевірки) виявляє помилки, що містяться у раніше поданій ним податковій декларації (крім обмежень, визначених цією статтею), він зобов'язаний надіслати уточнюючий розрахунок до такої податкової декларації за формою чинного на час подання уточнюючого розрахунку.
Враховуючи зазначене, сума помилково отриманих коштів від іншої особи підлягає включенню товариством - платником єдиного податку до складу доходу платника єдиного податку в період її отримання. У разі якщо така сума включена юридичною особою до доходу платника єдиного податку в період її отримання, а повернення помилково отриманих коштів відбулося платником єдиного податку у іншому періоді, то платник єдиного податку має право відповідно надіслати уточнюючий розрахунок до такої податкової декларації за формою чинною на час подання уточнюючого розрахунку
Джерело: Лист ДПС від 24.02.2026 №197//2/99-00-21-01-01-02, ЗІР, категорія 108.01.02
Читайте більше:
Акцизний податок для платників ЄП: позиція податкової служби
КВЕД 61.90 та єдиний податок: що насправді дозволено ФОП та ТОВ
Витяг з реєстру платників єдинників: як отримати та який вважатиметься оригіналом
Податкова пояснила термін відмови у включенні до Реєстру платників ЄП четвертої групи
ФОП і детектор брехні: податківці пояснили, чи дозволена така діяльність на спрощеній системі
Державна податкова служба України надала індивідуальну податкову консультацію щодо права юридичних осіб – платників єдиного податку 3 групи (за ставкою 5 %, без ПДВ) укладати договори про спонсорство, розміщувати інформацію про спонсора та отримувати за це грошові кошти
Українські експортери мають дотримуватися граничних строків розрахунків із нерезидентами, установлених НБУ. Загальний строк становить 180 календарних днів, але для окремих товарів діють спеціальні строки – від 120 до 270 днів залежно від коду УКТ ЗЕД і дати здійснення операції. За прострочення валютних розрахунків передбачено пеню в розмірі 0,3% суми заборгованості за кожен день, але не більше суми боргу. Розглянемо, як визначити граничний строк розрахунків, коли банк завершує валютний нагляд і яка відповідальність загрожує за порушення
Верховна Рада прийняла в першому читанні законопроєкт №16037-д, який має спростити адміністрування ПДВ. Документ пропонує автоматичне заповнення податкової звітності та накладних на основі даних ДПС, а також дозволяє ФОП – платникам ПДВ самостійно обирати місячний або квартальний звітний період. Крім того, планують підвищити з 100 тис. грн до 1 млн грн поріг від’ємного значення ПДВ або бюджетного відшкодування, що може стати підставою для позапланової документальної перевірки
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком
Евакуація має завершуватися не виїздом із небезпечної території, а фактичним поселенням людини в безпечному місці. Мінрозвитку презентувало проєкт змін до постанови КМУ №841, який передбачає попереднє резервування житла, підбір місця проживання з урахуванням потреб родини та можливість отримати допомогу навіть без документів. Також потреби евакуйованих планують оцінювати протягом першої доби в транзитному центрі, щоб уникнути повторних процедур
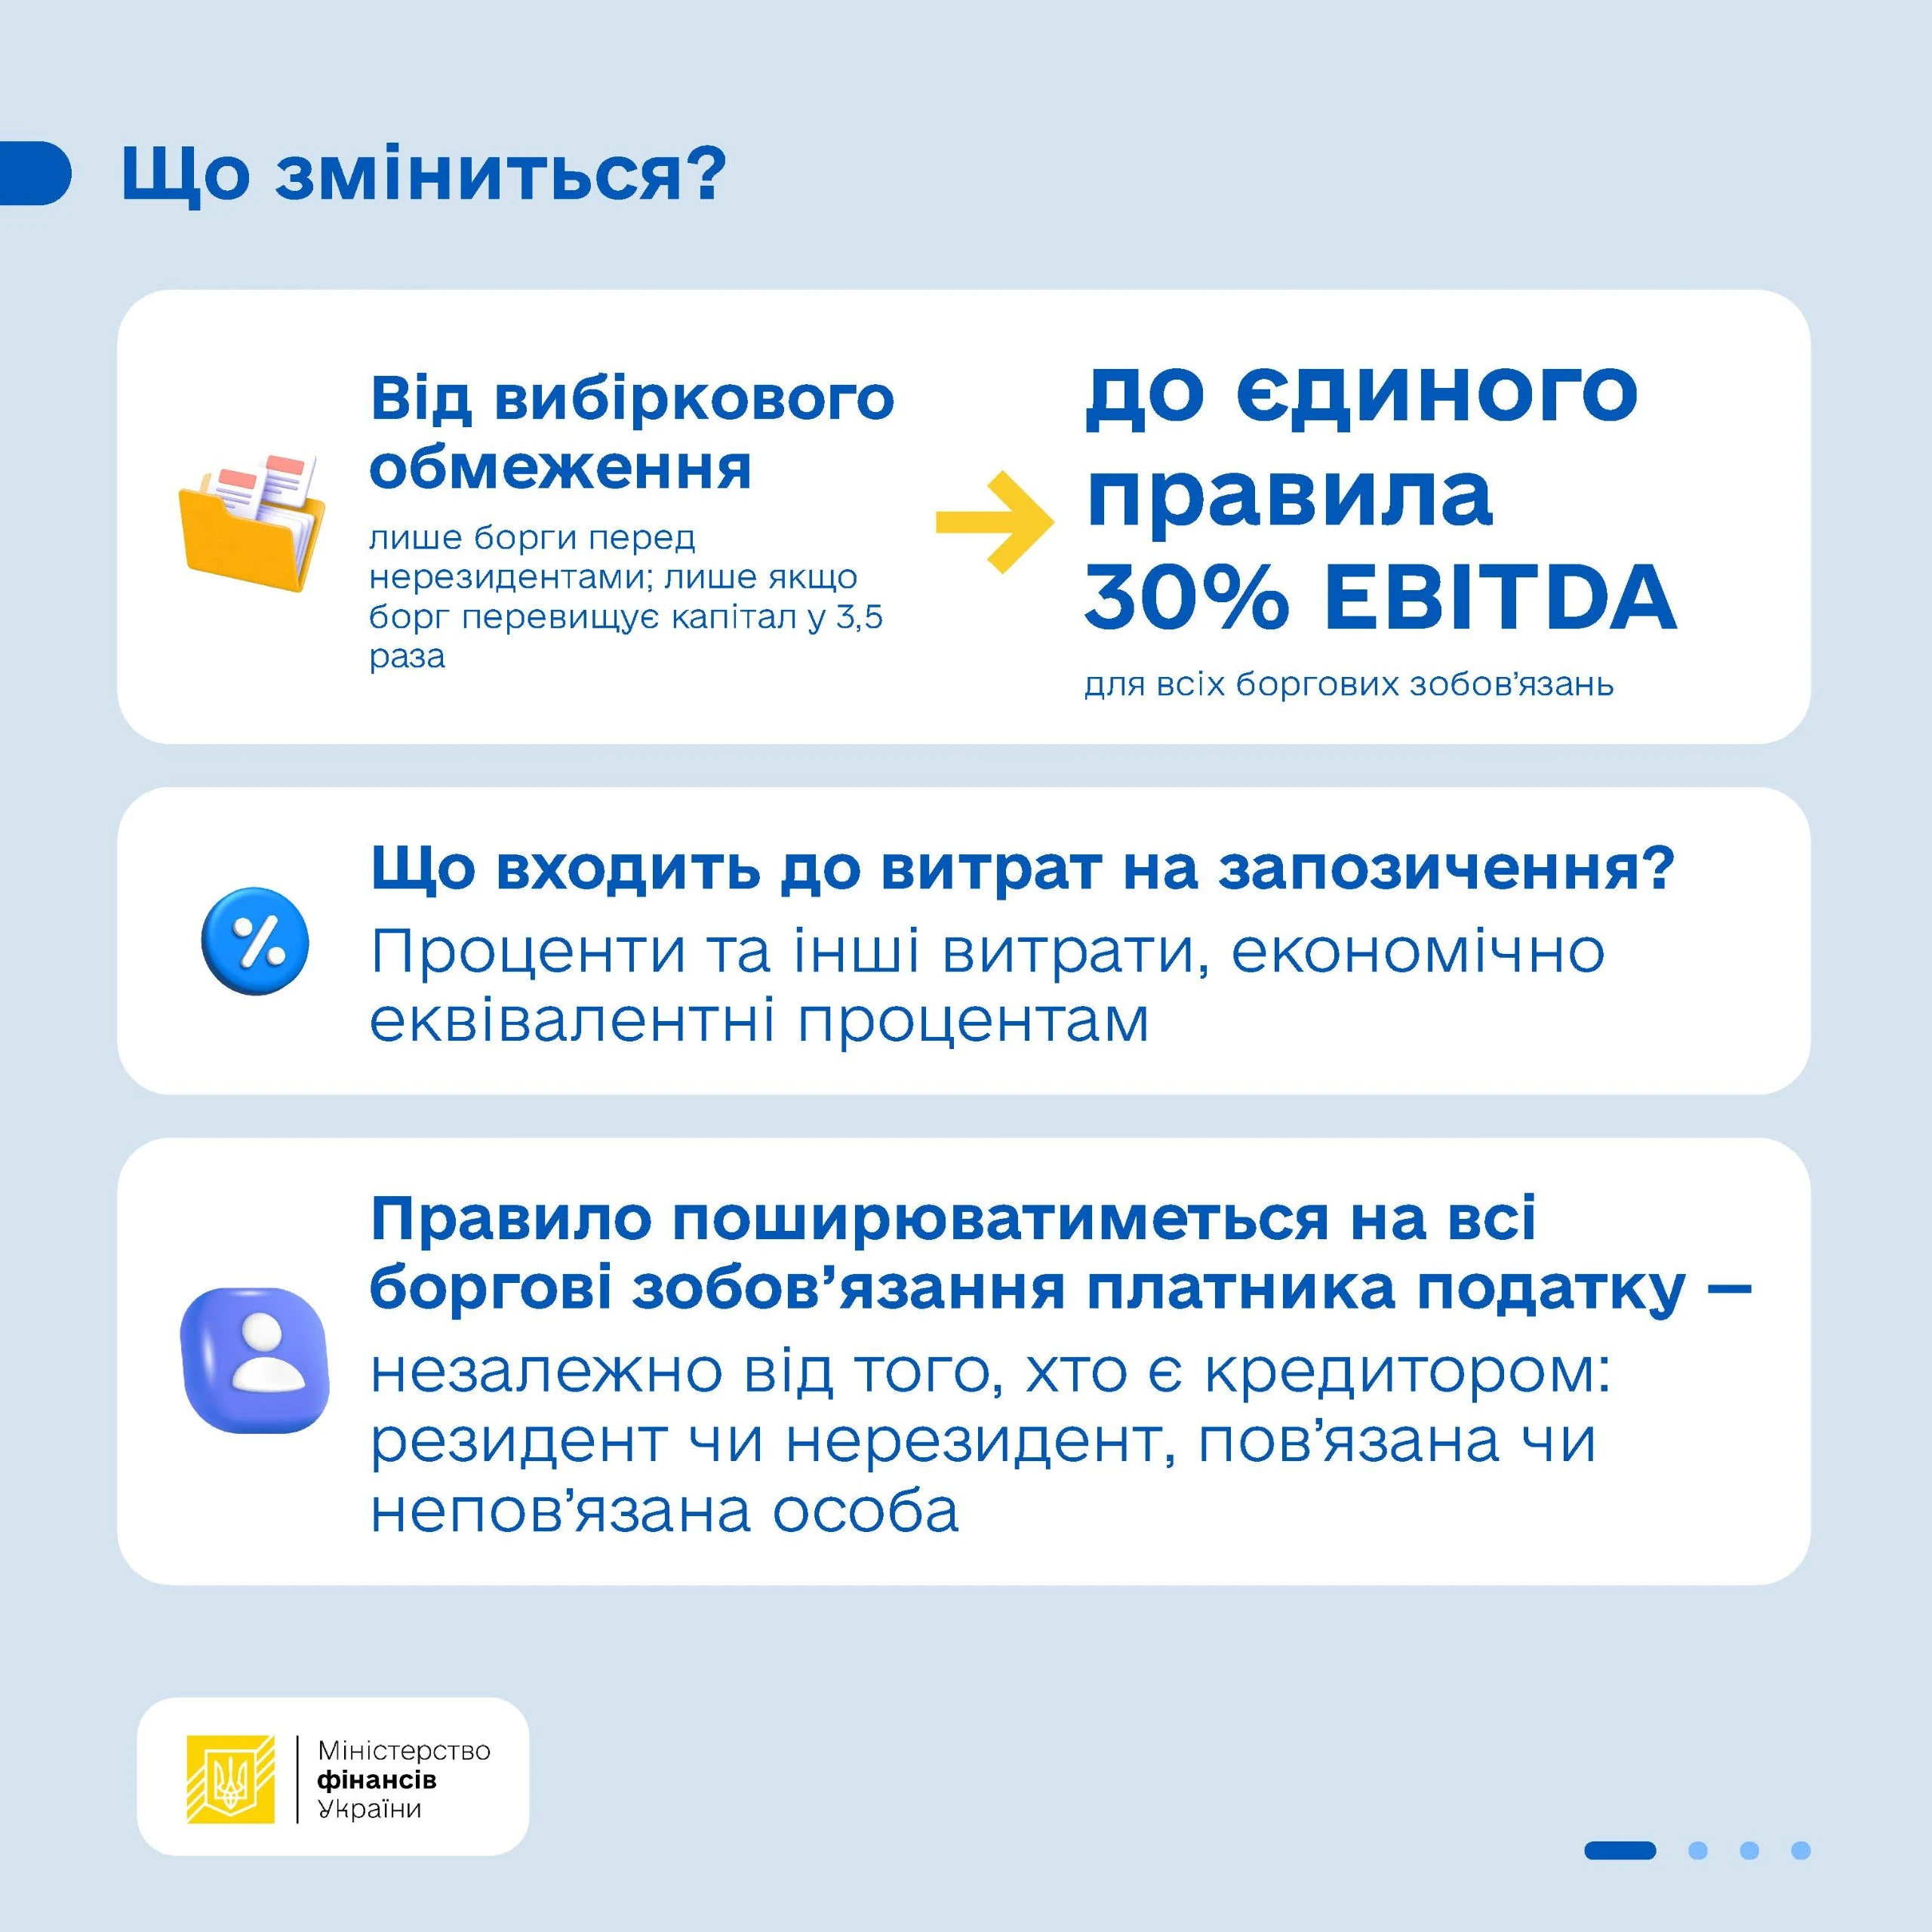
Верховна Рада прийняла за основу законопроєкт №16036 про нові правила обмеження витрат на запозичення відповідно до стандартів ЄС. Документ пропонує поширити обмеження на всі боргові зобов’язання незалежно від того, хто є кредитором, зберігши ліміт у 30% EBITDA. Водночас передбачено винятки, порогові суми та можливість перенесення неврахованих витрат на майбутні періоди. Нові правила планують застосовувати з 1 січня 2028 року
Верховна Рада 13 жовтня 2026 року прийняла в першому читанні законопроєкт №15555 про вдосконалення порядку розкриття банківської таємниці НБУ. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
У Верховній Раді зареєстрували законопроєкт №16139, який стосується повноважень Національної поліції під час заходів оповіщення військовозобов’язаних. Автор документа пропонує змінити норму про можливість адміністративного затримання та доставлення громадян до ТЦК та СП, а також передбачити, що поліція може, а не зобов’язана брати участь у таких заходах
Електронну простежуваність обігу алкогольних напоїв, тютюнових виробів та рідин для електронних сигарет можуть запровадити пізніше. Відповідний законопроєкт передбачає перенесення дати повноцінного запуску Електронної системи з 1 листопада 2026 року на 1 липня 2027 року. 10.09.2026 Комітет рекомендував ВРУ перенести терміни запровадження еАкцизу на 1 липня 2027 року і прийняти цей законопроєкт одразу і в цілому. Таким чином, 13.10.2026 року депутати проголосували «за», то документ одразу направився на підпис Президенту

Юридична особа – платник єдиного податку третьої групи не звільняється від сплати земельного податку лише через факт будівництва на земельній ділянці. Пільга застосовується після введення об’єкта в експлуатацію та його використання у господарській діяльності
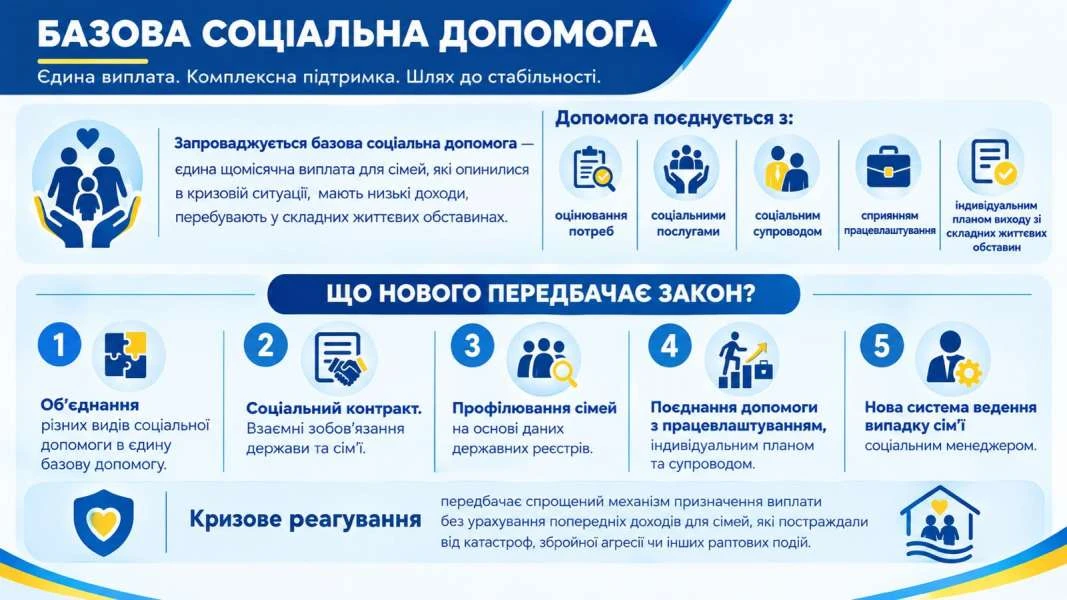
ВРУ прийняла законопроєкт №15094, який передбачає суттєву трансформацію системи соціальної підтримки у ІІ читанні. Замість кількох видів допомоги планують запровадити єдину базову соціальну допомогу, орієнтовану на найуразливіші категорії населення. Документ також визначає нові підходи до розрахунку виплат, строків їх призначення та умов отримання. Нова модель запрацює вже з 2028 року
Правила залежать від періоду роботи: до 1 січня 2004 року стаж підтверджують документами, а після цієї дати – за даними реєстру застрахованих осіб. Розглянемо, кому можуть зарахувати подвійний стаж і як до страхового стажу враховують відпустку для догляду за дитиною до трьох років
16 вересня 2026 року Шостий апеляційний адміністративний суд визнав протиправними пункти 17 та 17-1 постанови КМУ №932, на підставі яких, зокрема, на військовий облік автоматично повертали осіб, раніше виключених із нього. Але Кабмін подав касаційну скаргу на рішення Шостого апеляційного адміністративного суду, а також подано клопотання про зупинення дії рішення суду
При поданні звіту ЄСВ ФОПом видає у квитанції 2: «Помилка: Для Податкового розрахунку з типом «Звітний» не заповнено рядок 081. Виправте помилки та надішліть документ повторно». Рядок 081 не заповнено, тому що відсутні наймані, подавали лише Додатки ФІЗ-4ДФ. Що потрібно зробити, щоб звіт був прийнятий?
Калькулятор індексації зарплати на 2026 рік допоможе швидко розрахувати суму індексації з урахуванням зарплати працівника, базового місяця та періоду нарахування. Дізнайтеся, як врахувати обнулення індексації у січні 2026 року, та сформуйте PDF із результатами розрахунку для друку або завантаження

З 1 листопада 2026 року запроваджуються нові правила електронної простежуваності підакцизних товарів та електронні марки акцизного податку. Водночас алкогольні напої, тютюнові вироби та рідини для електронних сигарет, вироблені або ввезені в Україну до цієї дати й марковані паперовими марками, можна буде продавати в роздріб до 1 травня 2028 року. Із 2 травня 2028 року такі товари підлягатимуть вилученню з обігу для нанесення електронних марок
ДПС пояснила, за якою ознакою доходу відображати компенсацію за невикористану основну або додаткову відпустку, якщо її нараховано звільненому працівнику в наступних місяцях після дати звільнення. Такі суми у додатку 4ДФ до Розрахунку ЮО або ФІЗ-4ДФ до Розрахунку ФОП/НПД показують за ознакою доходу «127»
При звільненні вчителя закладу загальної середньої освіти роботодавець зобов’язаний виплатити грошову компенсацію за всі невикористані дні щорічної основної відпустки. Якщо до звільнення педагогічний працівник пропрацював менше ніж 10 місяців поточного робочого року, компенсацію розраховують пропорційно до відпрацьованого часу. Для вчителів із відпусткою тривалістю 56 календарних днів розрахункова норма становить 5,6 календарного дня за кожний повний відпрацьований місяць
Порядок заповнення заяв щодо ліцензій на право роздрібної торгівлі алкогольними напоями, сидром та перрі (без додання спирту), тютюновими виробами, рідинами, що використовуються в електронних сигаретах затверджений постановою КМУ від 04.04.2025 №374. Він містить детальні описи заповнення граф бланків заяв, відповідно до кожного з приводу подання – для отримання нової ліцензії, для внесення змін до відомостей, що містяться в Єдиному реєстрі ліцензіатів, для повідомлення про внесення чергового (щорічного, щоквартального) платежу за надану ліцензію, для самостійного припинення дії ліцензії, а також для отримання витягу з Реєстру. Наводимо детальну інструкцію щодо заповнення заяв