Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Коли військовослужбовець має право на пенсію – питання, яке турбує багатьох захисників та їхні родини. Закон №2262 чітко визначає умови призначення пенсії після звільнення зі служби та підстави для пенсійного забезпечення у разі інвалідності. Важливо знати, у яких випадках право на пенсію виникає одразу, а коли – навіть через певний час після звільнення
Умови, норми і порядок пенсійного забезпечення осіб, звільнених з військової служби, та деяких інших осіб визначено Законом України від 09.04.1992 №2262-XII «Про пенсійне забезпечення осіб, звільнених з військової служби, та деяких інших осіб» (далі – Закон №2262).
Коли військовослужбовець має право на пенсію
Джерело: Лист ПФУ від 22.02.2026 №2800-030203-8/13211
Читайте більше:
Пенсія у 2026 році: який страховий стаж потрібен та скільки коштує його «докупити»
Нові пенсії для чорнобильців: з 1 березня підвищено мінімальні виплати
На 12,1% з 1 березня зростуть пенсії у 2026 році
Вихід на пенсію з бонусом: кому держава платить десятикратну пенсію
Умови призначення пенсії за віком у 2026-2028 роках
Франшиза між ФОП – законна модель бізнесу, але її податкове оформлення має нюанси. Зокрема, роялті не включаються до доходу ФОП на єдиному податку, а формальна передача бренду без реальної бізнес-системи може викликати запитання податкової щодо можливого дроблення бізнесу. Що потрібно врахувати перед укладенням договору франшизи, як оподатковуються роялті та які ризики варто оцінити заздалегідь?
Угода про нерозголошення (NDA) допомагає роботодавцю захистити комерційну таємницю, клієнтські бази, фінансові дані й іншу конфіденційну інформацію. Проте підписаний документ не дає права забороняти працівнику захищати свої трудові права, звертатися до суду чи повідомляти компетентні органи про порушення. Розбираємо, які обмеження є законними, чи можна штрафувати працівника за порушення NDA та на що звернути увагу під час укладення угоди
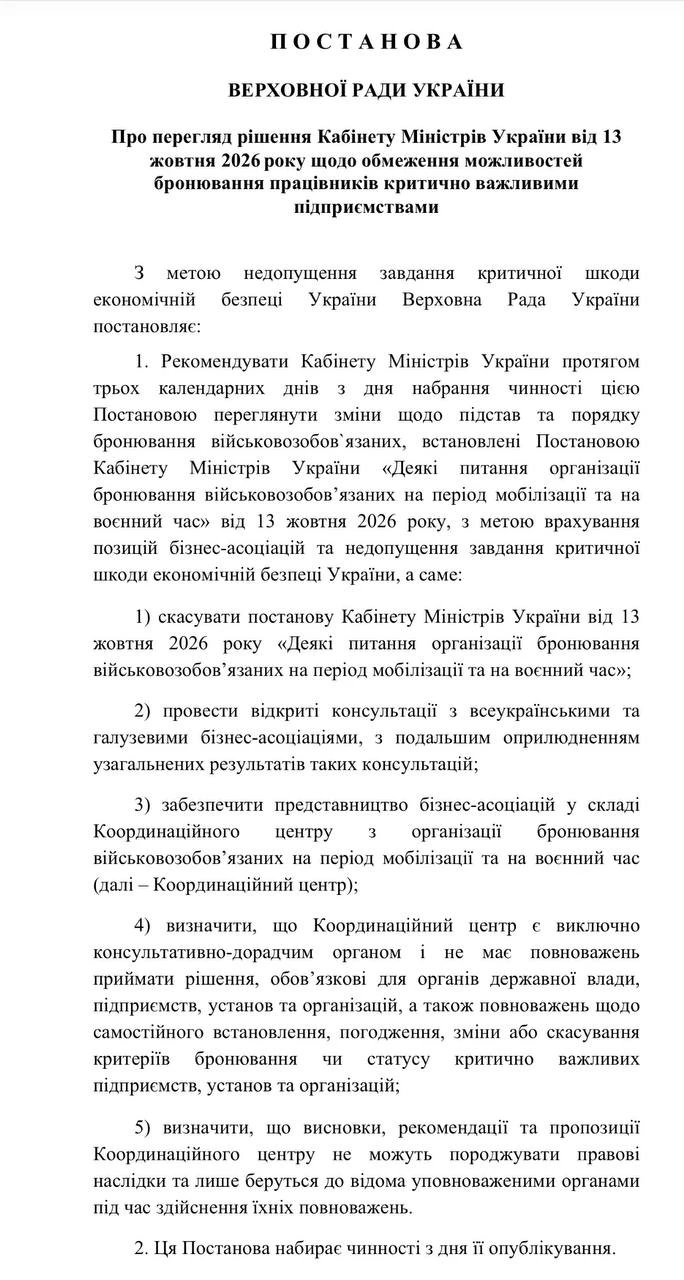
Нові правила бронювання працівників викликали спротив бізнесу: підприємства вимагають зберегти можливість бронювати до 100% персоналу для ОПК, енергетики та критичної інфраструктури. Нардеп Ярослав Железняк зареєстрував проєкт постанови, яким пропонує скасувати рішення Кабміну від 13 жовтня, провести консультації з бізнесом і обмежити повноваження Координаційного центру дорадчою функцією. Чи переглянуть урядові зміни до правил бронювання – стане зрозуміло після подальшого розгляду
ФОП зареєструвався 12 серпня 2026 року, на 2 групі ЄП буде з 01.09.2026. В Дії є сповіщення про сплату ЄСВ повністю за весь 3 квартал - 5707,02 грн. Чи потрібно сплатити повний ЄСВ за місяць, в якому відбулась державна реєстрація ФОП, якщо доходу не було? Чи потрібно сплачувати за весь 3 квартал 2026? Яка сума ЄСВ до сплати?
У листопаді 2026 року – 30 календарних днів, 21 робочий день і 9 вихідних. Святкових і неробочих днів за ст. 73 КЗпП немає. За п’ятиденного робочого тижня норма робочого часу становить 168 годин при 40-годинному робочому тижні. Наводимо норми тривалості робочого часу для різних графіків роботи
У 2026 році ДПС продовжує контролювати дотримання бізнесом граничних строків розрахунків за експортно-імпортними операціями. Загальний строк становить 180 календарних днів, а для експорту окремих зернових та олійних культур з 1 липня 2026 року – 150 днів. За прострочення передбачена пеня – 0,3% за кожен день, але не більше суми неодержаної виручки або вартості недопоставлених товарів. Розглянемо основні правила валютного нагляду та ризики для суб’єктів ЗЕД
НБУ встановив чіткі обмеження на готівкові розрахунки залежно від статусу учасників операції. Для бізнесу ліміт становить 10 000 грн між суб’єктами господарювання та 50 000 грн – у розрахунках із фізособами. Аналогічне обмеження у 50 000 грн діє і для фізичних осіб між собою, зокрема при укладенні нотаріальних договорів. Усі платежі понад ці суми повинні здійснюватися виключно у безготівковій формі через банки або інші платіжні сервіси
Працівник попросив виплати зарплатний аванс «на перед» за декілька місяців у сумі 70 тис. грн, при тому залишок заробітної плати будуть виплачувати правильно. Як документально оформити цей «перевиплачений аванс»? Можливо від нього попросити заяву, де він чітко пропише з яких місяців цей аванс складається?

Внутрішньо переміщені особи, які не можуть звільнитися через бойові дії або окупацію за місцем роботи, мають право припинити трудовий договір в односторонньому порядку. Для цього потрібно подати до центру зайнятості за місцем проживання заяву на ім’я роботодавця. Після припинення трудового договору людина може набути статусу безробітного, звернутися по допомогу з безробіття та отримувати соціальні послуги
З 1 жовтня 2026 року роботодавці вперше подають новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. За І–ІІІ квартали 2026 року його потрібно подати до 9 листопада, а якщо за результатами розрахунку визначено суму внеску – сплатити її до 19 листопада. Розповідаємо, хто звітує, як подати форму та на що звернути увагу під час розрахунку внеску
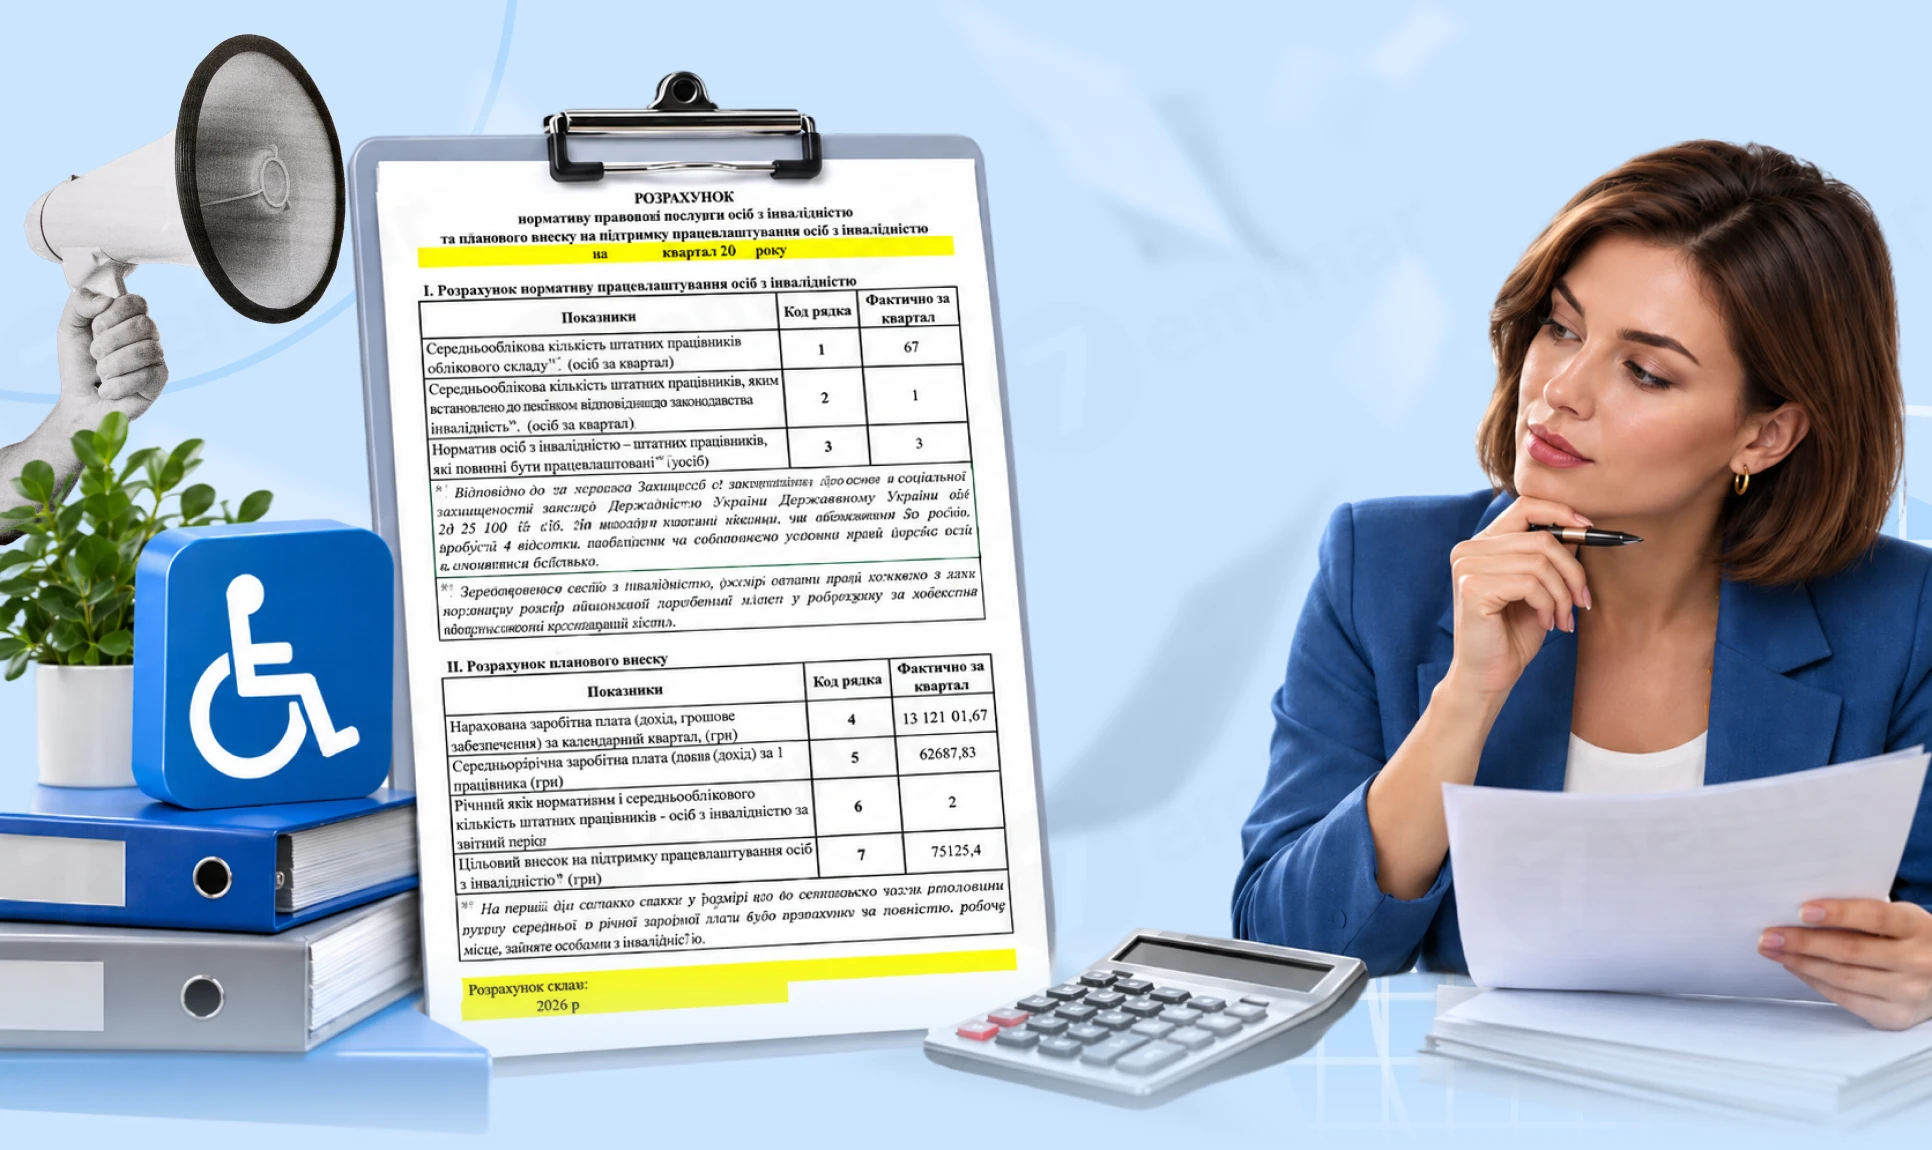
У заголовній частині Розрахунку ФОП / НПД зазначаються відомості про основний вид економічної діяльності, ознаку платника ЄСВ, кількість працівників та створених нових робочих місць. При цьому рядки 07–082 коригуванню не підлягають. Виправити помилки у кількісних показниках рядків 091, 091.1, 091.2, 092 та 101 можна лише шляхом подання Розрахунку з типом «Звітний новий». При цьому в ньому зазначають лише виправлений показник, а обов’язкові реквізити рядків 01–05 та 031 мають бути заповнені
Переводимо працівників з однієї області в іншу без зміни посади і окладів: це переведення чи переміщення? Чи потрібна згода від працівників? Чи подавати на кожного окремо додаток 4 до ТЦК?
Винагорода за цивільно-правовим договором (ЦПД) має свої особливості відображення в Об’єднаній звітності. Щоб правильно заповнити додаток 4ДФ, бухгалтеру потрібно знати, коли показувати нарахування та виплату винагороди, як відображати показники чисельності. Проте це у статті нижче
Основна сума позики, повернена нерезидентом відповідно до умов договору, не включається до оподатковуваного доходу фізичної особи та не оподатковується ПДФО і військовим збором. Водночас, якщо фізособа зобов’язана подавати річну декларацію про майновий стан і доходи з інших підстав, у ній потрібно зазначити й такі неоподатковувані доходи
Мінагрополітики затвердило нові критерії, за якими підприємства аграрної, лісової, рибної та суміжних сфер визначатимуть як критично важливі. Нові правила набирають чинності 18 жовтня 2026 року та передбачають, зокрема, оновлені вимоги щодо площі земель, доходу, кількості працівників і профільних видів діяльності. Водночас підприємствам із чинним статусом не потрібно повторно подавати документи до завершення строку дії рішення. Розповідаємо, які критерії діятимуть за новими правилами та коли можна подавати документи на отримання або підтвердження критичності
Суб’єкти господарювання, які використовують РРО, КОРО та розрахункові книжки, зобов’язані подавати звіт за формою №ЗВР-1 у встановлені строки. Особливу увагу слід приділити коректному відображенню сум розрахунків, податків і повернень, щоб уникнути помилок і можливих санкцій
ДПС роз’яснила особливості перебування на єдиному податку четвертої групи сільгосптоваровиробників у разі реорганізації шляхом приєднання. Правонаступник може зберегти статус платника ЄП 4 групи за умови, що всі учасники реорганізації дотрималися вимоги щодо частки сільськогосподарського товаровиробництва не менше 75% за попередній рік. Водночас у разі переходу нових земельних ділянок до правонаступника виникає обов’язок донарахувати єдиний податок і подати відповідну уточнюючу та звітну декларації