


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Мінфін нагадав, хто належить до спеціально визначених суб’єктів первинного фінансового моніторингу та надав детальні роз’яснення щодо заповнення річної звітності за формою №2-фінмон. Зокрема, Мінфін підкреслив, що до клієнтів СПФМ належать усі особи, які зверталися або вступали в ділові відносини, незалежно від активності, а також наголосив на обов’язковості ризик-орієнтованого підходу
Мінфін нагадав, хто належить до спеціально визначених суб'єктів первинного фінансового моніторингу, відповідно до п. 7 частини другої статті 6 Закону України від 06.12.2019 №361-IX «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення» (далі – Закон).
Відповідно до пункту 3 частини першої статті 18 Закону, державне регулювання і нагляд у сфері запобігання та протидії легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення (далі – запобігання та протидія) щодо зазначених вище суб'єктів первинного фінансового моніторингу (далі - СПФМ) здійснює Мінфін.
Наказом Мінфіну від 09.12.2022 №422 «Деякі питання формування адміністративної звітності Міністерством фінансів України як суб'єктом державного фінансового моніторингу у сфері запобігання та протидії легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення», затверджено форму звітності №2-фінмон (річна) «Адміністративна звітність Міністерства фінансів України як суб'єкта державного фінансового моніторингу у сфері запобігання та протидії легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення» (далі – Звіт).
Мінфін звертає увагу на особливості заповнення окремих рядків розділу II Звіту, зокрема рядків 1, 21 та 22, які відображають основні показники діяльності СПФМ за рік. Правильне розуміння цих показників є критично важливим для коректної звітності, тому Мінфін надає детальніше роз'яснення щодо їхнього змісту та порядку заповнення
Рядок 1 «Загальна кількість клієнтів СПФМ».
У цьому рядку зазначається загальна кількість клієнтів СПФМ. Відповідно до норм Закону, клієнтами вважаються всі особи, які:
Тобто, до загальної кількості клієнтів потрібно включати не тільки тих, хто фактично отримав послуги чи здійснив операції, але й осіб, які:
Приклад 1.
Організатор азартних ігор має відобразити в рядку 1 усіх своїх клієнтів, незалежно від їхньої активності протягом звітного року.
Наприклад, якщо клієнт онлайн-казино у 2021 році поповнив клієнтський рахунок (ігровий баланс) на 100 гривень, але не робив ставок і не грав, а на кінець 2025 року ці кошти залишались на його балансі, така особа вважається клієнтом і має відображатися в рядку 1.
Тобто, СПФМ в рядку 1 відображають всіх клієнтів, зокрема тих, які не виявляли активності, але з якими продовжуються ділові відносини. Це правило універсальне для всіх СПФМ.
Приклад 2.
Аудиторська фірма повинна врахувати клієнта, який підписав договір на обслуговування, навіть якщо у звітному році йому не надавалися послуги (жодних робіт фактично не виконано).
Рієлтор повинен включити до кількості клієнтів особу, яка звернулася за посередницькими послугами та була внесена до його переліку клієнтів для отримання пропозицій щодо купівлі-продажу нерухомості, навіть якщо ця особа не уклала жодної угоди протягом року і залишилась у базі без активних операцій.
Усі такі особи вважаються клієнтами СПФМ у розумінні Закону і повинні бути відображені у рядку 1. Це підкреслює необхідність ретельного ведення обліку клієнтів, тобто СПФМ має відображати кожного, хто вступав у ділові відносини або намагався це зробити, щоб звітність охоплювала всіх клієнтів
Крім того, Закон зобов'язує СПФМ застосовувати ризик-орієнтований підхід у своїй діяльності. Згідно зі статтею 7 Закону всі клієнти підлягають класифікації за відповідними критеріями ризику.
Тобто, незалежно від того, наскільки активним був клієнт, СПФМ має визначити для нього рівень ризику:
Ця інформація використовується під час заповнення показників Звіту та підрахунку загальної кількості клієнтів.
Наприклад, організатор азартних ігор з попереднього прикладу має присвоїти клієнту, який поповнив ігровий баланс, певний ризиковий рівень і відобразити його у відповідних графах Звіту (рядки 2 – 5 Звіту відведені для кількості клієнтів за кожним рівнем ризику).
Відповідно до Положення про здійснення фінансового моніторингу суб'єктами первинного фінансового моніторингу, державне регулювання і нагляд за діяльністю яких здійснює Мінфін, затвердженого наказом Мінфіну від 07.06.2024 №282, кожен СПФМ зобов'язаний встановити для клієнта відповідний рівень ризику ділових відносин (або окремої фінансової операції без встановлення відносин):
Вперше рівень ризику визначається і документується до встановлення ділових відносин з клієнтом або до проведення першої фінансової операції без встановлення відносин відповідно до внутрішніх правил фінансового моніторингу СПФМ. Надалі ризиковий статус клієнта переглядається у разі змін у його діяльності чи інших обставин. Отже, виконуючи вимогу Закону, СПФМ забезпечують, щоб у Звіті були належно відображені всі клієнти (у рядку 1) та їх ризикові категорії (у рядках 2 – 5).
Рядок 21 «Кількість фінансових операцій (послуг), здійснених (наданих) СПФМ».
Цей показник відображає кількісну сторону діяльності СПФМ за рік, але спосіб підрахунку залежить від категорії СПФМ та характеру його діяльності. Необхідно врахувати, чи здійснює СПФМ фінансові операції від імені клієнтів, чи лише надає їм професійні послуги. Якщо СПФМ забезпечує проведення фінансових операцій своїх клієнтів, у рядку 21 зазначається кількість фінансових операцій, проведених таким СПФМ протягом звітного року.
Наприклад, рієлторська компанія, будучи посередником у купівлі-продажу нерухомості, відображає кожну угоду купівлі-продажу як окрему операцію. Якщо у 2025 році рієлтор супроводжував 5 таких угод, він зазначає в рядку 21 число «5».
Якщо ж СПФМ не проводить операції від імені клієнтів, а надає їм послуги (аудиторські, бухгалтерські, податкові консультації), тоді у рядку 21 потрібно зазначити кількість наданих послуг протягом звітного року. Критерієм підрахунку є кількість фактично виконаних робіт або послуг, підтверджених відповідними актами або іншими документами.
Наприклад, аудиторська фірма, що протягом 2025 року надала 12 послуг і оформила 12 актів виконаних робіт, має зазначити у рядку 21 число «12». Так само бухгалтер, чи податковий консультант зазначає кількість укладених та виконаних договорів про надання послуг за рік.
Отже, СПФМ, що діють як виконавці послуг (бухгалтерські, аудиторські, податкові консультанти), у рядку 21 відображають кількість договорів (актів) про надання послуг, фактично виконаних у 2025 році.
СПФМ, що діють як посередники у фінансових операціях (рієлтори, арт-дилери тощо), відображають кількість здійснених за їх участю фінансових операцій клієнтів. В обох випадках підрахунок має базуватися на реальних показниках діяльності за звітний період.
Рядок 22 «Загальний обсяг (сума) фінансових операцій (послуг), здійснених (наданих) СПФМ».
У цьому рядку показується сумарний обсяг коштів (у гривнях) за всіма операціями або послугами, відображеними в рядку 21.
Рядок 22 – це підсумкова вартість діяльності СПФМ за рік у грошовому вимірі
СПФМ має самостійно обрати методику обліку річної суми, виходячи зі специфіки своєї роботи, проте важливо дотримуватися принципу повноти та послідовності. Річна сума повинна враховувати всі фінансові результати діяльності за період, без пропуску окремих надходжень чи платежів. Зокрема, при заповненні рядка 22 авансові платежі або виплати, надані в попередніх періодах, мають бути включені, щоб забезпечити послідовність показників.
Окремо слід підкреслити особливість для тих СПФМ (рієлтори та арт-дилери), що надають посередницькі або інші послуги у здійсненні значних фінансових операцій клієнтів. Якщо рієлтор або арт-дилер сприяє проведенню операції з активами клієнта (діє від його імені чи за дорученням, допомагає планувати або проводити угоду), відповідно до Закону це фактично означає, що СПФМ бере участь у фінансовій операції.
Наприклад, якщо рієлтор у 2025 році супроводжував продаж клієнтом квартири вартістю 2000000 гривень, у звіті цей рієлтор зазначає 2000000 грн у рядку 22 (повна вартість операції), навіть якщо власний дохід рієлтора становив лише певний відсоток від цієї суми.
Аналогічно, арт-дилер, який виступає посередником у великій угоді, має відобразити повну вартість проданих культурних цінностей, а не свій прибуток від продажу. Такий підхід пояснюється тим, що роль спеціально визначеного СПФМ – здійснювати моніторинг всіх операцій клієнта для цілей протидії відмиванню коштів.
Враховуючи зазначене, Мінфін звертає увагу СПФМ на необхідність неухильного дотримання вимог подання Звіту за 2025 рік. Заповнюючи Звіт, СПФМ мають керуватися чинним законодавством у сфері запобігання та протидії.
Надані приклади та роз'яснення (рекомендації) покликані допомогти уникнути типових помилок і забезпечити, щоб звітність повністю відповідала нормативним вимогам й об'єктивно відображала діяльність СПФМ у сфері запобігання та протидії.
Джерело: лист Мінфіну від 08.01.2026 №26120-06-10/637
Бланки та зразки документів:
Статті за темою:
Форма №2-фінмон (річна): зразок заповнення
Фінмоніторинг для бухгалтера, аудитора та податкового консультанта
Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю: Якщо у ФОП на ЄП має 2 працівника-сумісника на неповному робочому часі (тобто основних працівників немає), чи потрібно подавати цей звіт?

Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень
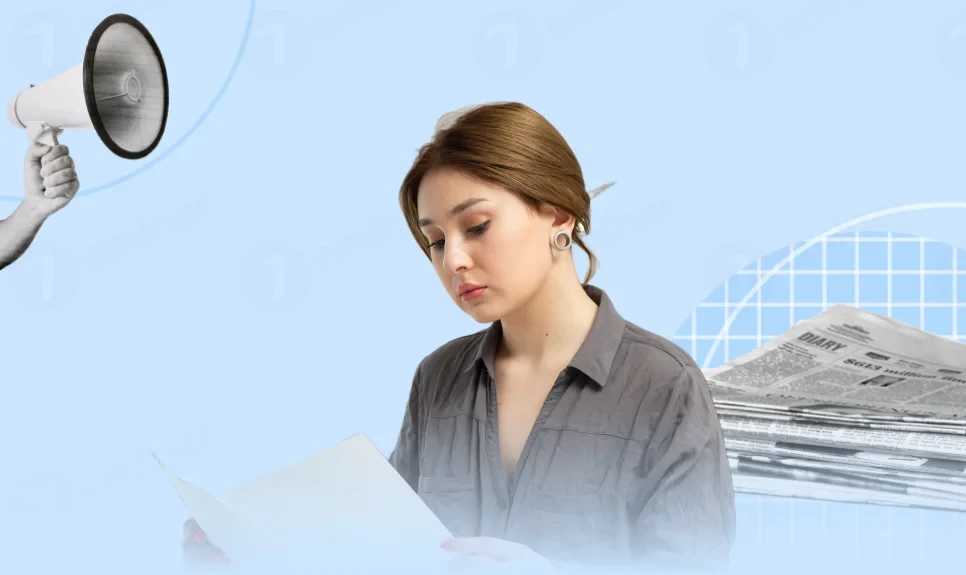
Перші українські підприємства, які постраждали від російських обстрілів, уже отримують державну підтримку за програмою «Точка опори». Компенсація дозволяє зберегти колективи під час простою або призупинення трудових договорів та допомагає бізнесу підготуватися до відновлення роботи
Якщо норматив перевиконано, у рядку 5 таблиці 1 Звіту про внесок на працевлаштування осіб з інвалідністю виходить від’ємне значення, і видає помилку «недопустиме значення». Що робити в такому випадку?
Деякі працівники освіти, охорони здоров’я та соціального захисту можуть отримати одноразову грошову допомогу при виході на пенсію за віком у розмірі 10 місячних пенсій. Для цього потрібно відповідати встановленим вимогам щодо посади, спеціального страхового стажу та відсутності раніше призначеної пенсії. Який документ повинен надати роботодавець працівнику для отримання такої доплати розповідаємо нижче
Із 5 жовтня 2025 року набув чинності Закон №4577-IX, яким запроваджено спеціальний правовий режим Defence City – до 1 січня 2036 року або до вступу України в ЄС. Нові норми передбачають суттєві податкові пільги для підприємств оборонно-промислового комплексу, зокрема звільнення від сплати податку на прибуток (за умови цільового реінвестування), земельного та нерухомого податку, а також екоподатку
У такому разі платник ПДВ має скласти податкову накладну, підписати її електронним підписом і зареєструвати в ЄРПН у встановлений строк. При цьому потрібно врахувати спеціальні правила заповнення: зазначити тип причини «21», умовний ІПН покупця та країну реєстрації нерезидента. Розглянемо, як правильно оформити таку податкову накладну
Кабмін схвалив законопроєкт про запровадження нових правил протидії податковим зловживанням відповідно до стандартів ЄС. Документ передбачає «податок на вихід» (Exit Tax), загальне правило протидії податковим зловживанням (GAAR) та правила усунення наслідків гібридних розбіжностей. Зміни стосуватимуться насамперед платників податку на прибуток підприємств і мають перешкоджати переміщенню прибутків до юрисдикцій із нижчим оподаткуванням. Якщо законопроєкт ухвалять, нові правила планують запровадити з 1 січня 2028 року

ФОП на єдиному податку 3 групи, які зареєстровані платниками ПДВ, мають особливі вимоги до ведення обліку своєї діяльності. На відміну від неплатників ПДВ, вони зобов’язані фіксувати не лише доходи, а й витрати за спеціальною типовою формою, затвердженою Мінфіном. При цьому законодавство дозволяє вести такий облік як у паперовому, так і в електронному форматі, зокрема через Електронний кабінет платника
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року

Чи може роботодавець компенсувати працівнику витрати на таксі під час відрядження без утримання ПДФО? Так, якщо відрядження пов’язане з господарською діяльністю, а витрати підтверджені належними документами. Це правило діє як для поїздок Україною, так і за кордоном

Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Верховна Рада прийняла законопроєкт про оцінку майна, який передбачає запровадження єдиних європейських підходів до оціночної діяльності. Документ має на меті цифровізацію процедур, підвищення прозорості ринку та гармонізацію українських стандартів із міжнародними, що потенційно змінить правила роботи оцінювачів та підхід до визначення вартості активів. На засіданні 02 жовтня Комітет з питань економічного розвитку ухвалив рішення рекомендувати ВРУ прийняти у другому читанні та в цілому законопроєкт про оцінку майна

Підприємство на Одещині, база відпочинку якого зазнала руйнувань у 2022 році, відновило діяльність після капітального ремонту. Податківці роз’яснили, які обов’язки виникають у платника щодо подання звітності та сплати податку на нерухомість і плати за землю

Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною