AI-Консультант вже в документах!
Є запитання про заповнення та подання документів? AI-Консультант допоможе!
Платниками ЄСВ є фізичні особи-підприємці, незалежні професіонали та члени фермерських господарств. Вони звільняються від сплати ЄСВ за себе, за яких умов, розповіли податківці
Відповідно до ч. 1 ст. 4 Закону України від 08.07.2010 №2464-VІ «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» (далі – Закон №2464) платниками єдиного внеску на загальнообов’язкове державне соціальне страхування (далі – ЄСВ) є:
Згідно з ч. 4 ст. 4 Закону №2464 особи, зазначені у пп. 4, 5 та 5 прим. 1 ч. 1 ст. 4 Закону №2464, звільняються від сплати за себе єдиного внеску, якщо вони отримують пенсію за віком або за вислугу років, або є особами з інвалідністю, або досягли віку, встановленого ст. 26 Закону України від 09.07.2003 №1058-IV «Про загальнообов’язкове державне пенсійне страхування», та отримують відповідно до закону пенсію або соціальну допомогу. Такі особи можуть бути платниками єдиного внеску виключно за умови їх добровільної участі у системі загальнообов’язкового державного соціального страхування.
Фізичні особи, зазначені у п. 5 ч.1 ст. 4 Закону №2464, звільняються від сплати за себе єдиного внеску за умови взяття їх на облік фізичних осіб – підприємців та провадження ними одного виду діяльності одночасно як осіб, зазначених у пп. 4 і 5 ч. 1 ст. 4 Закону № 2464 (ч. 5 ст. 4 Закону № 2464).
Особи, зазначені у пп. 4 і 5 ч. 1 ст. 4 Закону №2464, які мають основне місце роботи або уклали гіг-контракт з резидентом Дія Сіті в порядку та на умовах, передбачених Законом України від 15.07.2021 №1667-IX «Про стимулювання розвитку цифрової економіки в Україні», звільняються від сплати за себе єдиного внеску за місяці звітного періоду, за які роботодавцем (резидентом Дія Сіті) сплачено страховий внесок за таких осіб у розмірі не менше мінімального страхового внеску. Такі особи можуть бути платниками ЄСВ за умови самостійного визначення ними бази нарахування за місяці звітного періоду, за які роботодавцем (резидентом Дія Сіті) сплачено страховий внесок за таких осіб у розмірі менше мінімального страхового внеску. Самостійно визначена такими особами база нарахування не може перевищувати максимальну величину бази нарахування ЄСВ, встановлену Законом №2464. При цьому сума єдиного внеску не може бути меншою за розмір мінімального страхового внеску (ч. 6 ст. 4 Закону №2464).
Крім того, Законом України від 26.01.2022 №2010-IX «Про соціальний і правовий захист осіб, стосовно яких встановлено факт позбавлення особистої свободи внаслідок збройної агресії проти України, та членів їхніх сімей» (далі – Закон №2010), який набрав чинності 19.11.2022, внесені зміни до п. 9 прим. 8 розд. VIII «Прикінцеві та перехідні положення» Закону № 2464.
Так, абзацом першим п. 9 прим. 8 розд. VIII «Прикінцеві та перехідні положення» Закону №2464 встановлено, що платники ЄСВ, визначені ст. 4 Закону №2464, з числа осіб, стосовно яких згідно із Законом №2010 встановлено факт позбавлення особистої свободи внаслідок збройної агресії проти України, якщо вони не є роботодавцями, звільняються за заявою члена сім’ї або платника ЄСВ, після їх звільнення та/або після закінчення їх лікування (реабілітації) від виконання обов’язків, визначених частиною другою ст. 6 Закону №2464, сплати недоїмки з ЄСВ, пені та штрафів за її несплату на весь період позбавлення особистої свободи внаслідок збройної агресії проти України та протягом шести місяців після їх звільнення.
Заява платником ЄСВ подається протягом 90 днів після його звільнення (абзац другий п. 9 прим. 8 розд. VIII «Прикінцеві та перехідні положення» Закону №2464).
Якщо платник ЄСВ перебуває на лікуванні (реабілітації) після звільнення, заява подається протягом 90 днів після закінчення його лікування (реабілітації) (абзац третій п. 9 прим. 8 розд. VIII «Прикінцеві та перехідні положення» Закону №2464).
Термін перебування на лікуванні (реабілітації) підтверджується відповідною довідкою (випискою) установи, в якій проводилося лікування (реабілітація) такої особи (абзац четвертий п. 9 прим. 8 розд. VIII «Прикінцеві та перехідні положення» Закону №2464).
За осіб, визначених абзацом першим п. 9 прим. 8 розд. VIII «Прикінцеві та перехідні положення» Закону №2464, ЄСВ за весь період позбавлення особистої свободи внаслідок збройної агресії проти України та протягом шести місяців після їх звільнення сплачується у розмірі, порядку і строки, визначені Кабінетом Міністрів України, за рахунок коштів державного бюджету. При цьому сума ЄСВ не може бути меншою за розмір мінімального страхового внеску (абзац п’ятий п. 9 прим. 8 розд. VIII «Прикінцеві та перехідні положення» Закону №2464).
Джерело: ДПС
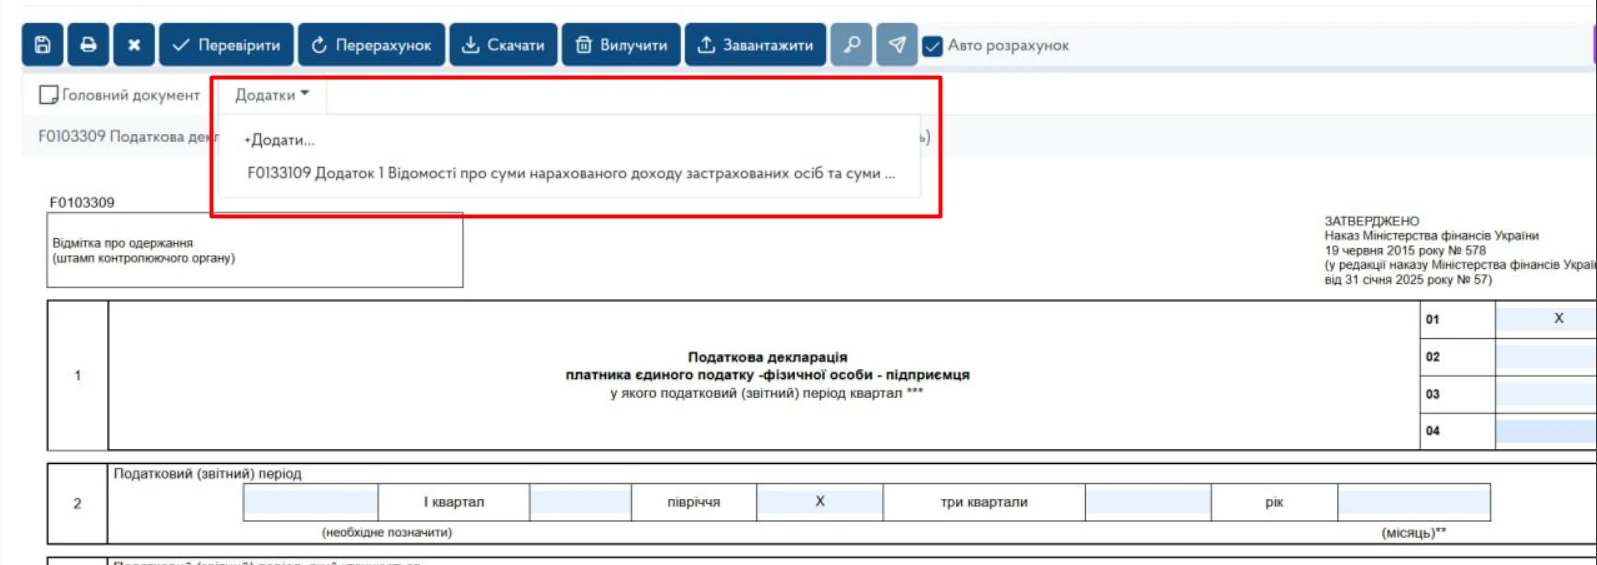
Підкажіть, будь-ласка, чи були якісь зміни по декларації ФОП – платника єдиного податку 3 група за 9 місяців? Здаю декларацію і мені повертається квитанція 2 з помилкою «Не прийнято, бо потрібно заповнити Додаток 1». А чого? Його ж здають з декларацією за рік
У Верховній Раді зареєстровано законопроєкт №16118, який пропонує розширити підстави для відстрочки від мобілізації та звільнення з військової служби під час воєнного стану у зв’язку з необхідністю постійного догляду за членом сім’ї. Йдеться, зокрема, про догляд за одним із батьків або членом сім’ї другого ступеня споріднення, який через стійкі порушення функцій організму чи тяжкий стан здоров’я не може самостійно забезпечувати основні життєві потреби. Право на відстрочку або звільнення пропонується пов’язати з медичним підтвердженням потреби в постійному догляді та відсутністю інших близьких родичів, які можуть його здійснювати
Норму робочого часу на 2027 рік роботодавець визначає самостійно з урахуванням графіка роботи, вимог КЗпП та можливого впливу воєнного стану за Законом №2136. У статті наведено виробничі календарі для п’ятиденного і шестиденного робочого тижня у двох сценаріях: якщо воєнний стан завершиться у 2026 році та якщо триватиме весь 2027 рік
У Верховній Раді зареєстровано законопроєкт №16109, який пропонує змінити правила продовження договорів оренди державного та комунального майна, строк дії яких завершився під час воєнного стану. Згідно із запропонованими змінами, такі договори можуть автоматично продовжуватися до припинення або скасування воєнного стану та ще на чотири місяці після цього, якщо орендодавець не повідомить орендаря про непродовження договору у встановлений строк
Податковий кодекс України не передбачає зменшення ставок єдиного податку для фізичних осіб-підприємців залежно від соціальної категорії. ФОПи сплачують податок у визначених розмірах відповідно до обраної системи оподаткування
Для платника ЄП 4 групи, який здійснює експорт товарів, що підпадають під режим експортного забезпечення, коригування ПДВ після завершення розрахунків може призвести до виникнення від’ємного значення. У такому разі воно відображається в рядку 19 декларації та за встановлених умов переноситься до податкового кредиту наступного періоду. ДПС роз’яснила, як заповнювати додаток 2 до декларації, якщо від’ємне значення виникло саме через зменшення податкових зобов’язань унаслідок такого коригування
Під час продажу вагових товарів через програмний РРО фактичну вагу необхідно вручну зазначати в графі «Кількість товару» під час формування чека. У безоплатному програмному забезпеченні ДПС «ПРРО Каса» підключення електронних ваг не передбачено, тому автоматично передати дані про вагу неможливо
ДПС зазначила, що дивіденди, отримані юрособою – платником єдиного податку 3 групи від платника податку на прибуток, не включаються до доходу, якщо вони оподатковані відповідно до ПКУ. Якщо ж дивіденди не оподатковані у встановленому ПКУ порядку, отримувач включає всю їх суму до доходу для цілей єдиного податку
ДПС надає роз'яснення які зміни відбулись в оподаткуванні мобілізованих ФОП, згідно із Законом №4505, які нові права з'явились в таких підприємців та про збільшенні строки для виконання податкових обов'язків після демобілізації
Міноборони повідомляє, що з 2 жовтня по 4 жовтня включно розпочнуться планові технічні роботи в системах Мінсоцполітики і не можливо буде оформити окремі відстрочки у Резерв+. Які відстрочки будуть недоступні читайте у новині
У Верховній Раді зареєстровано законопроєкт №16114, який передбачає зміни до КЗпП для розширення можливостей працевлаштування молоді. Документ пропонує дозволити укладення трудових договорів в електронній формі, змінити норми щодо тривалості робочого часу неповнолітніх і залучення їх до роботи у вихідні дні. Також пропонується оновити правила медичних оглядів, обліку неповнолітніх працівників та оплати їхньої праці. Окремі зміни стосуються випробування під час прийняття на роботу та можливості розірвання трудового договору на вимогу батьків або законних представників
З 1 вересня 2026 року діють нові умови оплати праці педагогічних працівників. Вони поширюються не лише на вчителів, а й на педагогів дошкільних і позашкільних підрозділів у складі закладів загальної середньої освіти, які отримують кошти освітньої субвенції, навіть якщо зарплата цих працівників фінансується з місцевого бюджету. Водночас для окремих дитсадків, що утримуються коштом громади, перехід залежить від рішення органу місцевого самоврядування
У закордонному відрядженні були розрахунки гривневою корпоративною карткою. Витрати потрібно перераховувати за курсом НБУ на день подання авансового звіту чи можна взяти фактично списані кошти за банківською випискою?
Підприємство – платник ПДВ придбало матеріали у ФОП, який не зареєстрований платником ПДВ. Вартість матеріалів відшкодовується за рахунок місцевого бюджету. Чи потрібно в такому разі нараховувати ПДВ? ДПС роз’яснила, що саме придбання товарів у ФОП – неплатника ПДВ не створює податкових зобов’язань із ПДВ, навіть якщо їхню вартість компенсують бюджетними коштами
Заклад користується сервісом оплати Expirenza. Оплата по QR-коду. Що правильно вказувати у фіскальних чеках та звітах у розділі тип оплати? Чи доречно буде вказувати «КАРТКА»?
Юридична особа на спрощеній системі оподаткування, яка є податковим агентом зі справляння туристичного збору, не включає отримані від туристів суми збору до доходу для цілей єдиного податку. Кошти туристичного збору, які готель у подальшому перераховує до місцевого бюджету, не оподатковуються єдиним податком. Водночас податковий агент має забезпечити документальне підтвердження відповідних господарських операцій
Верховний Суд у справі №380/22484/24 від 29.04.2026 року уточнив підхід до звільнення працівників у період тимчасової непрацездатності. Суд підтвердив, що заборона звільнення під час лікарняного є трудовою гарантією, але не скасовує самі підстави для припинення трудових відносин. Якщо роботодавець має законні підстави для звільнення, порушення полягає лише у недотриманні процедури, а не у відсутності права на звільнення. У таких випадках належним способом захисту є зміна дати звільнення на перший день після завершення лікарняного, а не автоматичне поновлення працівника на роботі