Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У статті подано покроковий алгоритм зі складання та подання Звіту у розрізі країн міжнародної групи компаній (CbC Report). Матеріал буде корисним українським компаніям, які входять до міжнародних груп із доходом понад 750 млн євро. Пояснимо, хто зобов’язаний подавати звіт, у які строки, яку інформацію потрібно включити та як правильно сформувати XML-файл. Також роз’яснимо ризики штрафів за порушення вимог. Матеріал допоможе уникнути помилок і забезпечити коректне подання звіту до податкової
Обов’язок подання Звіту у розрізі країн міжнародної групи компаній (далі – Звіт) виникає у платника податків – резидента України лише за наявності двох умов одночасно. Наведемо їх нижче.
Міжнародна група компаній (далі – МГК), до якої входить платник, повинна за попередній фінансовий рік (тобто рік, що передує звітному) мати сукупний консолідований дохід, який:
Крім високого доходу, Звіт подають тільки за наявності однієї із ситуацій нижче:
На замітку! Системне невиконання означає неодноразове, регулярне або свідоме порушення умов автоматичного обміну Звітами зі сторони іноземної юрисдикції
Усі ці умови визначає п. 3 Порядку подання Звіту, затвердженого наказом Мінфіну від 14.12.2020 №764 (далі – Порядок №764), а також пп. 39.4.10 Податкового кодексу України (далі – ПКУ).
Звіт подають не пізніше 12 місяців після завершення фінансового року, встановленого материнською компанією МГК.
Фінансовий рік може не збігатися з календарним. Це важливо враховувати під час визначення граничної дати подання.
За відсутності інформації про встановлення фінансового року материнською компанією МГК, Звіт подають протягом 12 місяців після закінчення календарного року.
Якщо кінцевий строк подання Звіту припадає на вихідний або святковий день, то останнім днем вважається операційний (банківський) день, що настає після вихідного або святкового дня.
Це передбачають пп. 39.4.10 та 39.4.11 ПКУ, а також п. 12 розд. І Порядку №764.
Важливо! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Звіт подають українські платники податків – резиденти, які належать до МГК, до податкового органу (ДПС) за основним місцем обліку.
Порушення вимог щодо подання Звіту тягне за собою значні фінансові наслідки відповідно до ст. 120 ПКУ.
Неподання Звіту
Якщо Звіт не подано взагалі – застосовують штраф у розмірі 1000 прожиткових мінімумів (ПМ) для працездатної особи, встановлених на 1 січня звітного року.
Увага! Сплата штрафу не звільняє платника податків від обов’язку подати Звіт
Несвоєчасне подання Звіту
У разі подання Звіту із запізненням, у тому числі уточненого Звіту на вимогу податкового органу, передбачено штраф у розмірі 10 ПМ за кожен день прострочення. Максимальна межа – 1000 ПМ.
Несвоєчасним вважається також неподання уточнюючого Звіту після 30 календарних днів із моменту отримання повідомлення від ДПС про виявлені помилки. У такому разі штраф рахують із 31-го дня (п. 120.3 ПКУ).
Надання недостовірної інформації
За наведення у Звіті неправдивих чи неповних даних штраф – 200 ПМ за кожного учасника МГК, щодо якого припустилися помилки.
Повторне неподання
Якщо Звіт (у т. ч. уточнений) не подали через 30 днів після строку сплати первинного штрафу, додатково нараховують по 5 ПМ за кожен день прострочення, але не більше ще 300 ПМ.
На замітку! Конкретні суми штрафів наведені у довіднику «Штрафи в трансфертному ціноутворенні (ТЦУ), контрольованих операціях (КО)»
Отже, навмисне чи випадкове ігнорування вимог до подання Звіту може коштувати платнику мільйони гривень штрафів. Саме тому важливо не лише вчасно подати Звіт, а й переконатися у його точності та повноті.
Податковий звіт у розрізі країн, який подають українські платники податків, є інструментом автоматичного обміну фінансовою та податковою інформацією з іншими країнами. Форму Звіту затверджено наказом Мінфіну від 14.12.2020 №764 зі змінами, внесеними наказом Мінфіну від 21.12.2023 №709 (далі – Наказ №764).
Завантажити бланк Звіту в розрізі країн міжнародної групи компаній
Цей звіт створюють у форматі XML згідно з міжнародними вимогами, визначеними Організацією економічного співробітництва та розвитку (ОЕСР), зокрема на основі схеми Country-by-Country Return XML Schema v2.0. В Україні деталі щодо структури XML-файлу, форматів полів і їх опису розміщують на вебпорталі ДПС.
Окремо затверджена й візуальна форма звіту – її графи відповідають конкретним елементам XML-схеми. Крім основних даних, схема також охоплює технічні елементи, які дозволяють податковим органам автоматично перевіряти звітність і обробляти її для обміну.
Звіт складається з трьох основних частин:
У Звіті є графи різних типів:
Таблиця 1
Типи граф | Пояснення |
[Н] – Необов’язкові графи | Заповнюють за бажанням або у випадках, коли така інформація є у платника. Можуть використовувати як альтернативу – один тип інформації з кількох можливих (наприклад, вибір форми адреси: фіксована чи довільна) |
[В] – Умовно обов’язкові графи | Обов’язкові лише у визначених ситуаціях, які прямо передбачені Порядком №764. Тобто їх слід заповнювати лише за наявності певних обставин |
[К] – Графи з кодовими значеннями | У таких графах можна наводити лише значення з обмеженого переліку кодів, що наведений у Порядку №764 (наприклад, коди країн, коди типів діяльності тощо) |
Форми J1800202, J1820102, J1820202 оприлюднено в Реєстрі електронних форм податкових документів.
Важливо! Звіт подають один раз за результатами звітного періоду
Основний файл Звіту (код форми 11800202) містить розділи «Загальні відомості» та «Додаткова інформація». Цей файл є одиничним і не повторюється.
Додаток 1 до Звіту (код форми 11820102) – повторюваний. Він призначений для відображення інформації про розподіл доходів, податків та ділової активності у розрізі відповідної держави (території), в якій МГК, до якої належить платник податків, здійснює діяльність.
Цей додаток включає всю інформацію, визначену Наказом №764 (розділ I).
Кількість повторів додатку – від 1 до N, де N – кількість держав (територій), у яких діє МГК.
Один файл додатку 1 містить інформацію лише про одну державу (територію). Код та назву такої держави (території) наводять у графах 11.1 та 11.2 Додатку 1.
У всіх випадках, коли Звіт вимагає зазначення коду держави (території), використовують двозначний літерний код альфа-2 згідно з Переліком кодів країн світу для статистичних цілей, затвердженим наказом Держстату від 08.01.2020 №32 (далі – Перелік №32).
Якщо учасник МГК створений відповідно до законодавства певної країни, але не є податковим резидентом жодної держави (території), вважається, що він не має податкового резидентства. У цьому випадку в графі 11.2 застосовують спеціальний код «Х5», і має бути сформовано окремий додаток із таким кодом.
Додаток 2 до Звіту (код форми 11820202) – повторюваний. Він призначений для відображення інформації про учасників МГК у розрізі відповідної держави (території).
Додаток 2 містить всю інформацію, визначену для розділу II Наказом №764.
Кількість повторів – від 1 до N, де N – загальна кількість усіх учасників МГК у всіх юрисдикціях, включаючи території з кодом «Х5».
Один файл додатку 2 містить інформацію лише про одного учасника МГК.
Як і в додатку 1, у додатку 2 повторюють графи 11.1 та 11.2, які є ідентифікаторами належності учасника до певної юрисдикції, що відповідає інформації у додатку 1.
На замітку! Нумерація всіх додатків – послідовна (позиції з 26 по 32) відповідно до схеми формування імені файлу, визначеної наказом Міндоходів від 29.11.2013 №729
Логічний зв’язок між додатком 1 і додатком 2 забезпечується через графу 11.2, яка присутня в кожному з цих файлів.
Фінансові показники зазначають у валюті, яку використовує материнська компанія для складання фінансової звітності. Дані наводять у повних одиницях, заокруглених за загальноприйнятими правилами. Якщо в компаній групи інша валюта, її слід перерахувати за середньорічним курсом, зазначаючи відповідний курс у спеціальному полі звіту.
Для зазначення країни використовують дволітерний код згідно з українським Переліком кодів країн світу. Якщо компанія не має податкового резидентства, застосовують спеціальний код «X5».
Деякі символи, як-от амперсанд (&), лапки ("), апострофи та інші, не дозволено використовувати у вихідному XML-файлі, оскільки це порушує технічні стандарти XML. Для частини з них визначено спеціальні текстові еквіваленти (див. Таблицю 2).
Таблиця 2
Заборонені символи у звіті XML
Заборонений символ | Опис | Дозволений XML еквівалент |
& | Амперсанд | & |
' | Апостроф | ' |
< | Менше ніж | < |
> | Більш чим | > |
" | Лапка | " |
Амперсанд-Хеш | Еквівалент відсутній | |
-- | Подвійний тире | Еквівалент відсутній |
/* | Слеш-Зірочка | Еквівалент відсутній |
Заголовна частина Звіту
Заголовна частина Звіту містить ключові відомості про платника податків, саму МГК та звітний період. Ці дані є обов’язковими до заповнення і визначають базову ідентифікацію поданого Звіту (див. Таблицю 3).
Таблиця 3
Порядок заповнення заголовної частини Звіту
Графа | Пояснення щодо заповнення |
Графа 1.1 | Потрібно вказати звітний період у форматі РРРР-ММ-ДД, що відповідає останньому дню фінансового року материнської компанії МГК. Наприклад, якщо фінансовий рік триває з липня по червень, і дані подають за 2025 рік, у графі зазначають «2025-06-30» |
Графа 1.2 | Зазначають тип Звіту. Можливі варіанти: «звітний» (основна подача), «звітний новий» (повторне подання після виявлення помилок до граничного терміну) або «уточнюючий» (подають після граничного терміну з метою виправлення даних) |
Графа 2 | Зазначають повне найменування платника податків, який подає Звіт, згідно з установчими документами. Інформацію вносять українською мовою |
Графи 3.1 та 3.2 | Призначені для зазначення коду ЄДРПОУ (або реєстраційного номеру, якщо ЄДРПОУ відсутній) та коду основного виду економічної діяльності за КВЕД ДК 009:2010 |
Графа 4 | Зазначають податкову адресу платника податків |
Графа 5 | Містить найменування органу ДПС, в якому платник податків перебуває на обліку. Це важлива ідентифікаційна інформація для перевірки правильності подачі Звіту |
Важливо! Заповнення граф 2–5 у заголовній частині не виключає обов’язку вказати аналогічні дані про платника податків як про учасника МГК у розділі II основної частини Звіту | |
Графи 6.1 та 6.2 | Якщо найменування міжнародної групи компаній, до якої входить платник податків, відрізняється від його найменування:
Якщо група відома під абревіатурою або скороченим найменуванням, його варто вказати в дужках після повного найменування |
Графа 7.1 | Наводять дату початку фінансового року міжнародної групи компаній (МГК), щодо якої подають звіт. Дату зазначають у форматі РРРР-ММ-ДД. Наприклад, якщо фінансовий рік МГК починається 1 квітня 2025 року, потрібно зазначити «2025-04-01» |
Графа 7.2 | Наводять останній день цього самого фінансового року, знову ж таки у форматі РРРР-ММ-ДД. Наприклад, якщо рік закінчується 31 березня 2026 року, зазначають «2026-03-31» |
Графа 8 | Призначена для визначення ролі платника податків у системі звітування. Тут зазначають відповідний код, що відповідає одній із ситуацій: CBC701 – коли платник податків є материнською компанією МГК; CBC702 – коли материнська компанія уповноважила українського резидента на подання звіту; CBC703 – використовують у трьох різних випадках: 1) у юрисдикції материнської компанії подання такого звіту не вимагають; 2) між Україною та юрисдикцією є міжнародний договір, але угода QCAA ще не набула чинності; 3) наявні докази того, що угоду QCAA систематично не виконують |
Графа 9 | Зазначають код мови, якою надають додаткову інформацію у графі 31. Наприклад, якщо це українська мова, вказують код «UK» згідно зі стандартом ISO 639-1:2009 |
Графи 10.1 та 10.2 | Використовують для подання додаткових пояснень. У графі 10.1 платник податків може власними словами українською мовою пояснити будь-які важливі аспекти звіту, що потребують окремої уваги податкового органу. Наприклад, якщо звітний період триває не 12 місяців, а 10, це варто зазначити тут. У графі 10.2 подають англійський переклад цього пояснення |
Останній елемент – це дата та час формування Звіту. Їх наводять у форматі: РРРР-ММ-ДД’T’год:хв:сек. Додатково фіксують осіб, які підписали звіт.
Основна частина Звіту
Основна частина Звіту містить набір окремих звітів – по одному для кожної юрисдикції (держави або території), в якій зареєстрований учасник МГК або в якій МГК здійснює діяльність. У кожному такому звіті відображають два ключові блоки інформації:
Увага! Для кожної юрисдикції має бути сформований окремий Звіт. Загальна кількість звітів у цій частині Звіту має відповідати кількості країн або територій, де МГК веде діяльність
У графі 11 необхідно вказати назву та двосимвольний код (у форматі альфа-2) відповідної країни або території. Цей код береться з Переліку №32.
Якщо учасники МГК не мають податкового резидентства в жодній країні, вони мають бути включені до окремого Звіту. У такому випадку в графі 11.2 зазначають спеціальний код «X5».
Розділ I «Інформація про розподіл доходів, податків та ділової активності в розрізі кожної юрисдикції (держави, території)»
У цьому розділі наводять ключові фінансові показники та інформацію про ділову активність МГК у кожній країні (юрисдикції), де група має учасників або веде діяльність. Кожна така юрисдикція охоплюється окремим Звітом (див. Таблицю 4).
Таблиця 4
Порядок заповнення розділу I
Графа | Пояснення щодо заповнення |
Графа 12 | Валюта, в якій веде звітність материнська компанія МГК. Використовують тризначний літерний код відповідно до Класифікатора валют НБУ. Усі фінансові показники (графи 13–18, 20) зазначають саме в цій валюті |
Графа 13.1 | Сума доходів від незалежних контрагентів. Це всі надходження від третіх сторін – продаж товарів, послуг, роялті, відсотки тощо, крім дивідендів від учасників МГК |
Графа 13.2 | Доходи від пов’язаних осіб – подібні до графи 13.1, але надходження надійшли від інших компаній групи. Дивіденди знову ж не враховують |
Графа 13.3 | Сукупний дохід – сума показників із граф 13.1 і 13.2. |
Графа 14 | Прибуток або збиток до оподаткування у відповідній юрисдикції. Враховують усі доходи й витрати, у тому числі надзвичайні. Значення може бути від’ємним |
Графа 15 | Фактично сплачений податок на прибуток у звітному році – враховують як у країні резидентства, так і в інших країнах, де компанія отримувала доходи. Включає утримані податки з доходів у межах групи |
Графа 16 | Податок, нарахований за результатами року – лише поточні податкові зобов’язання, без відстрочених сум або резервів |
Графа 17 | Розмір статутного капіталу. Якщо є постійні представництва, їхні дані включають до Звіту того учасника МГК, якому вони належать, або зазначають окремо в разі відповідних регуляторних вимог |
Графа 18 | Сума накопиченого (нерозподіленого) прибутку. Може бути зі знаком «-», якщо наявні збитки. Дані щодо представництв знову відображають через основну компанію |
Графа 19 | Чисельність працівників (еквівалент повної зайнятості). Можна рахувати за середнім рівнем зайнятості чи на кінець року, головне – послідовно по всіх країнах. Незалежних підрядників можна враховувати. Для України використовують методику Держстату |
Графа 20 | Чиста балансова вартість матеріальних активів (крім грошових, фінансових та нематеріальних). Інформацію про представництва зазначають у межах юрисдикції їхнього розташування |
Розділ II «Перелік учасників МГК в розрізі кожної юрисдикції (держави, території)»
Розділ II Звіту заповнюють щодо кожної юрисдикції (держави, території), у якій зареєстровано учасника МГК або де він здійснює діяльність.
Цей розділ повторюють для кожного окремого учасника МГК, зареєстрованого в цій юрисдикції, включно з постійними представництвами та платником податків, який подає звіт (див. Таблицю 5).
Таблиця 5
Порядок заповнення Розділу II
Графа | Пояснення щодо заповнення |
Графа 21 | Повна юридична назва учасника українською (21.1) та англійською (21.2). Якщо учасник є постійним представництвом, до назви додають позначку (P.E.) |
Графа 22 | Статус учасника у групі:
|
Графа 23 | Якщо юрисдикція реєстрації учасника відрізняється від юрисдикції його податкового резидентства, зазначають її назву українською (23.1) та код (23.2) |
Графа 24 | Податковий номер (TIN або ІПН) учасника у графі 24.1. Якщо відсутній – зазначають «NOTIN». У графі 24.2 – код держави, що видала номер |
Графи 25.1–25.3 | Інші ідентифікаційні номери (наприклад, BRN, EIN) із типом номера (25.2) та кодом країни його видачі (25.3) |
Графа 26 | Тип адреси учасника, обирається код:
|
Графа 27 | Код держави, де розташована адреса |
Графи 28.1–28.13 | Адреса у фіксованій формі українською, з частинами для міста, індексу, регіону тощо. Обов’язково заповнюють поля про місто (28.5, 28.6). Деякі поля подають англійською (28.4, 28.6, 28.8, 28.10) |
Графа 29 | Адреса у довільній формі:
Використовують, якщо неможливо заповнити фіксовану форму. За бажанням може доповнювати графу 28 |
Графа 30.1 | Типи економічної діяльності учасника з наведенням кодів (можна вказувати кілька):
|
Графи 30.2 і 30.3 | Додаткова інформація про економічну діяльність (30.2 – українською, 30.3 – англійською). Якщо опис стосується всієї МГК, її подають у графі 31.1 розділу «Додаткова інформація» |
Частина «Додаткова інформація»
Графа 31.1 призначена для подання будь-якої додаткової короткої інформації або пояснень у довільному текстовому форматі.
Зазначають лише ту інформацію, яка стосується всієї міжнародної групи компаній (МГК) загалом, а не окремих учасників. Якщо пояснення має відношення лише до одного учасника МГК, його слід відображати у графі 30.2.
Типовий (але не вичерпний) перелік інформації для графи 31.1:
Якщо в графі 31.1 надано повідомлення мовою, відмінною від української, то слід обов’язково:
Якщо текст 31.1 подано українською, код мови в графі 9 має бути «UK», а графу 31.2 не заповнюють.
Графа 31.3 дає можливість уточнити, до якої саме юрисдикції (країни, території) відноситься інформація з графи 31.1. У ній наводять двозначний альфа-2 код країни згідно з Переліком №32.
Графу 31.4 застосовують для зазначення, які саме елементи основної частини Звіту стосуються поданої інформації у графі 31.1. Можна зазначати один або декілька кодів:
Якщо додаткова інформація не має відношення до жодного з перелічених елементів – графу 31.4 не заповнюють.
Якщо обсяг тексту для граф 31.1 або 31.2 перевищує 4000 символів, такі графи повторюють у межах Розділу III доти, доки вся інформація буде вміщена.
Якщо необхідно надати пояснення до кількох юрисдикцій або елементів Звіту, графи 31.1 – 31.4 повторюють відповідно до кожного з випадків у межах цієї частини Звіту.
Звіт подають в електронному вигляді через Електронний кабінет платника податків із дотриманням вимог українського законодавства щодо електронних документів.
Для цього потрібно використовувати кваліфікований електронний підпис та забезпечити відповідність нормам законів України від 22.05.2003 №851-IV «Про електронні документи та електронний документообіг», від 05.10.2017 №2155-VIII «Про електронну ідентифікацію та електронні довірчі послуги», а також Порядку обміну електронними документами з контролюючими органами, затвердженого наказом Мінфіну від 06.06.2017 №557.
Звіт вважається поданим тільки після його успішної реєстрації в інформаційній системі податкової служби.
Матеріали за темою:
Звіт CbC в Україні: строки, штрафи та перевірки від ДПС
Повідомлення про участь у міжнародній групі компаній
Штрафи в трансфертному ціноутворенні (ТЦУ), контрольованих операціях (КО)
Шаблони та зразки документів:
Звіт в розрізі країн міжнародної групи компаній
Повідомлення про участь у міжнародній групі компаній
Довідник за темою:
Штрафи в трансфертному ціноутворенні (ТЦУ), контрольованих операціях (КО)
Верховний Суд пояснив, як розраховувати штрафи за несвоєчасну реєстрацію податкових накладних з урахуванням карантинного мораторію та перехідного періоду воєнного стану. Для накладних, складених до 31 січня 2022 року, прострочення для цілей штрафу потрібно рахувати з 16 липня 2022 року. У розглянутій справі це дозволило зменшити штраф за трьома податковими накладними на 2,8 млн грн. Розповідаємо, які правила застосував суд і на що звернути увагу платникам ПДВ
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
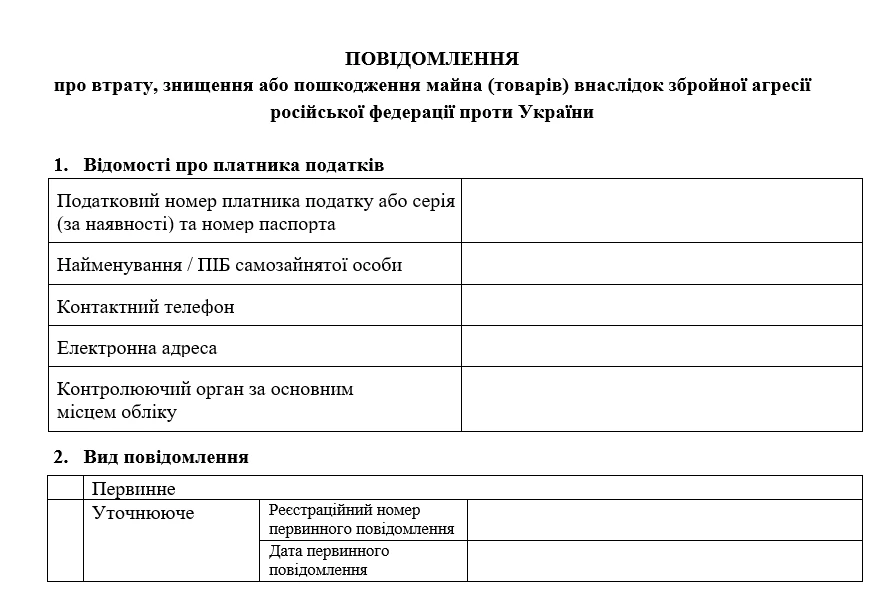
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі
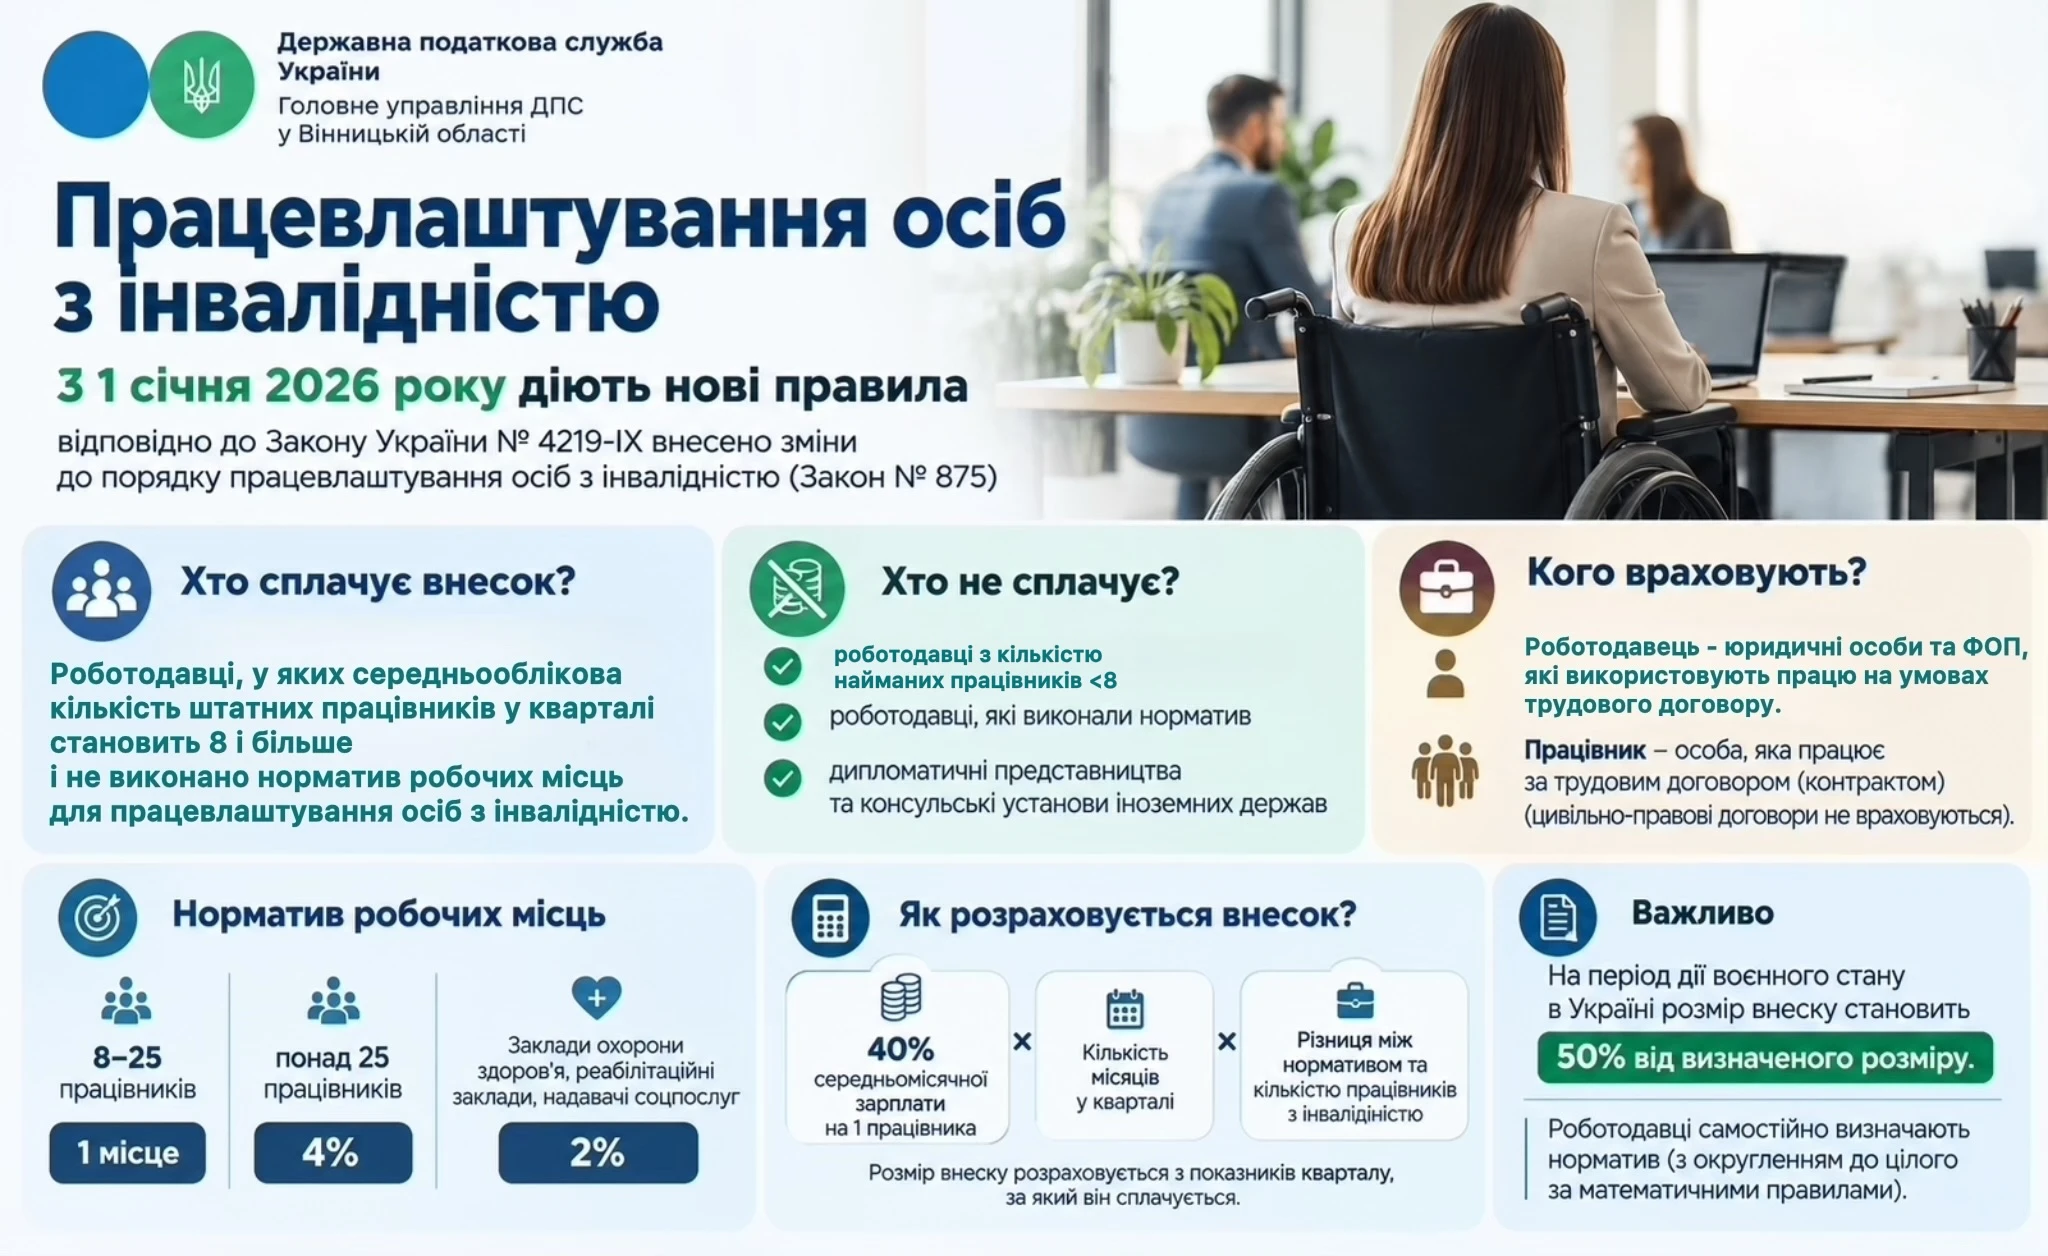
З 1 січня 2026 року в Україні діють нові правила підтримки працевлаштування осіб з інвалідністю. Для роботодавців із середньообліковою кількістю працівників від 8 осіб запроваджено внесок, який сплачується у разі невиконання встановленого нормативу робочих місць. Водночас роботодавці, які виконали норматив, а також суб’єкти з меншою кількістю працівників від сплати внеску звільняються. Закон також передбачає спеціальні правила на період воєнного стану – внесок становить 50% від базового розміру. Розглянемо, хто має сплачувати внесок, як визначається норматив та за яких умов виникає обов’язок зі сплати
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня

Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат