



☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Придбали в орендоване приміщення жалюзі. Ціна 16 тис. грн без ПДВ. На який рахунок оприбутковувати?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Все залежить від того, як плануєте подальше використання жалюзі після завершення строку оренди.
Загалом можливі різні варіанти обліку жалюзі. Так, якщо плануєте після завершення дії договору оренди їх забрати з собою, то в такому разі можете такі жалюзі визнавати окремим об'єктом основних засобів. Адже термін їхньої служби більше року.
За такого підходу витрати на придбання та встановлення жалюзі можете збирати на субрахунку 153 (Дт 153 Кт 631). А після їх встановлення можна зробити запис: Дт 112 Кт 153.
Відповідно з місяця, наступного за місяцем встановлення жалюзі, визнаних МНМА, по них слід почати нараховувати амортизацію за одним із методів, передбачених п. 26 та п. 27 НП(С)БО 7.
Бухзаписи щодо нарахування амортизації звичайні: Дт 23, 91, 92, 93, 949 Кт 132. Витратний рахунок треба обирати залежно від того, в яких цілях задіяли орендоване приміщення.
До речі, п. 27 НП(С)БО 7 дозволяє об'єкти, які обліковуються у складі МНМА (тобто на субрахунку 112), амортизувати одним із таких методів:
Якщо не плануєте забирати жалюзі після завершення дії договору оренди, то в такому разі можна говорити про поліпшення орендованого приміщення. Тоді в бухобліку слід діяти за приписами абз. 2 п. 4 р. ІІ НП(С)БО 14:
затрати, пов’язані із поліпшенням (скажімо, модернізація, модифікація, добудова, дообладнання або реконструкція орендованого об’єкта), що призводять до збільшення майбутніх економвигод первісно очікуваних від використання об’єкта оренди, орендар зобов’язаний показувати, як капінвестиції у створення інших необоротних матеріальних активів.
Тобто вказані витрати (а саме затрати на придбання та встановлення жалюзі) спочатку акумулюють в дебеті субрахунку 153 (Дт 153 Кт 685). А вже після завершення поліпшувальних робіт (встановлення жалюзі) зібрані суми перекидають на субрахунок 117: Дт 117 Кт 153.
Надалі орендар повинен стандартно амортизувати такий «умовний» об’єкт упродовж строку його корисного використання, починаючи з місяця, наступного за місяцем завершення поліпшувальних робіт — п. 23, п. 29 НП(С)БО 7. Загалом з метою бухобліку термін експлуатації для об’єкта основних засобів, утвореного витратами на поліпшення орендованого об’єкта, доцільно встановлювати в межах строку оренди.
У бухобліку амортизувати об’єкт, сформований із витрат на поліпшення орендованого об’єкта основних засобів, можна двома методами: прямолінійним та виробничим (п. 27 НП(С)БО 7). Суми нарахованої амортизації доречно показувати на тих же рахунках, що і суми орендної плати (Дт 23, 91, 92, 93, 949 Кт 132).
👌 Сервіс «Особистий Консультант» – це письмові безлімітні швидкі відповіді (від 15 хвилин) на професійні питання. Отримайте доступ до сервісу, оформивши передплату у пакетах «Професіонал», «Преміум» або «Преміум ПРО».
Джерело: 7еminar
Юридична особа – загальна система, неплатник ПДВ, орендує приміщення під офіс. В договорі вказана загальна площа оренди та загальний місячний розмір орендної плати за користування приміщенням (без фіксації вартості м²). Орендодавець у своїх документах (рахунки, акти) в якості одиниці виміру вказує саме м². На нашу думку, оскільки вартість м² не зафіксована в договорі, доцільніше вказувати «грн» або «послуга». Чи є податкові ризики в такому оформленні документів контрагентом для підприємства-орендатора?
Чи потрібно носити із собою старе паперове приписне, якщо військово-обліковий документ уже є в «Резерв+»? Основним підтвердженням військового обліку сьогодні є актуальний військово-обліковий документ – електронний або паперовий із QR-кодом. Водночас старе приписне не варто викидати: воно може містити важливі відомості про попередній обліковий статус. Пояснюємо, чи потрібно зберігати приписне та на що звернути увагу в разі розбіжностей із даними реєстру
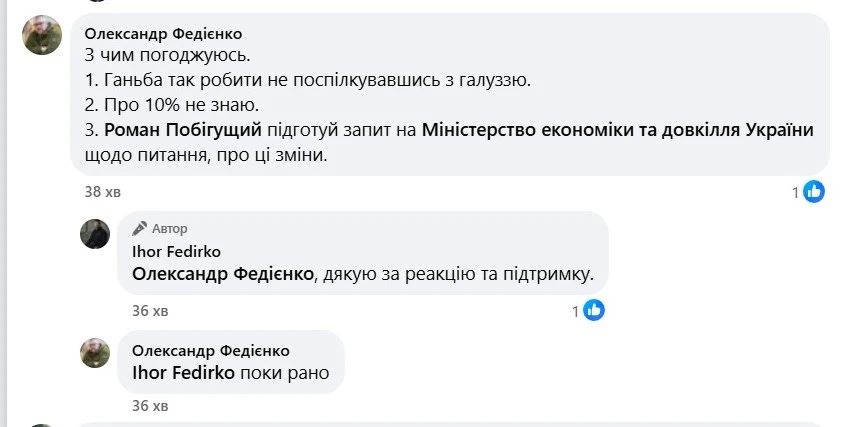
Мінекономіки, за інформацією волонтера Ігоря Федірка, запропонувало обмежити бронювання працівників критично важливих підприємств оборонно-промислового комплексу до 85% замість 100%. Проєкт постанови надійшов на погодження до Міноборони. Представники галузі наголошують, що виробництву зброї потрібні додаткові працівники, а можливі зловживання варто перевіряти на рівні конкретних підприємств. Це питання вже зацікавило народного депутата Олександра Федієнка, який готує запит до Мінекономіки. Водночас, Міністерство оборони України виступає за максимальне бронювання людського капіталу оборонно-промислового комплексу від мобілізації, заявив міністр оборони Євгеній Хмара під час зустрічі з журналістами
Про види матеріальної допомоги для працівників, зокрема нецільову, цільову допомогу, а також допомогу на оздоровлення та лікування, а також про умови надання, порядок оформлення заяв і наказів, бухгалтерський облік таких виплат розповідаємо у статті
ФОП 2 група отримав оплату від іншого ФОП з призначенням платежу «поповнення рахунку». Якщо отримаємо від клієнта лист з уточненням призначення платежу, де буде вказано «за рекламні послуги» (згідно КВЕД ФОПа), чи не буде питань від податківців?
Студентський трудовий договір дає змогу поєднати навчання з виконанням реальних трудових обов’язків безпосередньо на робочому місці. За таким договором роботодавець має офіційно працевлаштувати здобувача освіти, виплачувати зарплату з дотриманням мінімальних державних гарантій і подати повідомлення до податкової про прийняття на роботу
Зміна учасника підприємства, кінцевого бенефіціарного власника (КБВ) або структури власності може вимагати оновлення відомостей у ЄДР. Юридична особа має повідомити державного реєстратора про відповідні зміни протягом 30 робочих днів, а самостійно виявлені помилки в раніше поданих даних виправити протягом трьох робочих днів. Також повідомлення потрібне, якщо під час реєстрації інших змін структура власності та відомості про КБВ залишилися без змін
З 12 до 18 жовтня у Державному аграрному реєстрі тимчасово призупинять подання заявок на визначення підприємств агропромислового комплексу критично важливими. Після технічного налаштування ДАР підприємства зможуть подавати заявки до Мінагрополітики вже за новими критеріями, затвердженими наказом від 02.09.2026 №11
Мінагрополітики затвердило нові критерії, за якими підприємства аграрної, лісової, рибної та суміжних сфер визначатимуть як критично важливі. Нові правила набирають чинності 18 жовтня 2026 року та передбачають, зокрема, оновлені вимоги щодо площі земель, доходу, кількості працівників і профільних видів діяльності. Водночас підприємствам із чинним статусом не потрібно повторно подавати документи до завершення строку дії рішення. Розповідаємо, які критерії діятимуть за новими правилами та коли можна подавати документи на отримання або підтвердження критичності
Уряд змінив порядок підтвердження страхового стажу, якщо трудової книжки немає, записи в ній відсутні або документи втрачені через бойові дії чи окупацію. Насамперед використовуватимуть дані державних електронних реєстрів, а за їх відсутності – інші документи або показання щонайменше двох свідків
Податківці роз’яснили порядок визначення ціни контрольованої операції для цілей застосування пп. 140.5.2 ПКУ, якщо після придбання товарів у нерезидента товариство отримало кредит-ноту (знижку). У такому випадку необхідно використовувати ціну контрольованої операції з урахуванням кредит-ноти
Продаж корпоративних прав не є об'єктом оподаткування ПДВ, однак такі операції все одно потрібно відображати у податковій звітності. Податківці також нагадали, що в окремих випадках платнику доведеться застосовувати правила розподілу податкового кредиту за статтею 199 ПКУ
ФОПи повинні сплачувати єдиний соціальний внесок (ЄСВ) у встановлені законодавством строки. У 2026 році за ІІІ квартал 2026 року останній день сплати припадає на 19 жовтня (понеділок). Водночас важливо знати правильні реквізити для платіжок, мінімальний і максимальний розмір внеску, а також можливості сплати через єдиний рахунок