

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Однією з найважливіших складових як бухгалтерського так і податкового обліку є терміни. Невчасність будь-яких дій платника можуть призвести до нарахування штрафів, виникнення податкового боргу та інші невтішні наслідки. Водночас невчасні дії податківців можуть слугувати скасуванню висновків актів перевірок, позбавлення права на застосування штрафних санкцій до платників податків. У статті говоримо про періоди, за які ДПС може провести перевірку
В Податковому кодексі України (далі – ПКУ) відведена ціла ст. 102, що регулює строки давності та їх застосування.
Відповідно вимог цієї статті проведення перевірок та визначення сум грошових зобов’язань платника податків, мають здійснюватися не пізніше закінчення 1095 дня (2555 дня – у разі проведення перевірки операції відповідно до статей 39 і 39-2 ПКУ), що настає за останнім днем граничного строку подання податкової декларації. А якщо така податкова декларація була надана пізніше, – за днем її фактичного подання.
І саме правила, вказані вище, застосовувалися довгий час і є звичайними. Але незвичайним є те, що відбувається в Україні протягом останніх вже 6 років, тому норми ПКУ законотворці вимушені підлаштовувати під вимоги зовнішніх факторів та обставин. Так:
Отже, відповідно до пп. 69.9 п. 69 підрозд. 10 розд. ХХ «Перехідні положення» ПКУ з 18 березня 2020 року по 01 серпня 2023 року час зупинився більшості податкових термінів. Крім:
Для перевірок ПДВ, у яких місячний термін подання звітності, провести перевірку показників, що відображені в декларації за березень 2025 року, можна лише після 20 квітня 2025 року.
У разі перевірки платника декларації з податку на прибуток для платників з річним терміном звітування сьогодні ДПС може розпочинати перевірку за 2024 рік, а для платників з квартальним терміном подання декларації з податку на прибуток перевіряти перший квартал ДПС може лише після 12 травня 2025 року. Таким же правилом податківці користуються для обрахунку терміну давності для проведення перевірок.
Розрахунок граничного терміну давності для річної звітності
1095 днів | |||||
2024 рік | З 01.08.2023 року | з 18.03.2020 року по 30.07.2023 року | З 01.03.2020 року | 2019 рік | 2018 рік |
366 днів | 152 дні | Термін не рахуємо | 77 днів | 365 днів | 135 дня - 4-й квартал підлягає перевірці |
Розрахунок граничного терміну давності для квартальної звітності
1095 днів | ||||||
1 кв. 2025 року | 2024 рік | З 01.08.2023 року | з 18.03.2020 року по 30.07.2023 року | З 01.03.2020 року | 2019 рік | 2018 рік |
90 днів | 366 днів | 152 дні | Термін не рахуємо | 77 днів | 365 днів | 45 дня Неповний квартал (не перевіряється) |
Наказом від 12.04.2012 №578/5 Міністерства юстиції України затверджено Перелік типових документів, що створюються під час діяльності державних органів та органів місцевого самоврядування, інших установ, підприємств та організацій, із зазначенням строків зберігання документів. Відповідно до вимог вказаного Переліку термін зберігання 5 років встановлено для наступних документів:
Документи та інформація, на які поширюються вимоги статей 39 і 39-2 ПКУ, зберігаються не менше 7 років.
Відповідно вимог п. 113.1 ПКУ – граничні строки застосування штрафних (фінансових) санкцій (штрафів) до платників податків відповідають строкам давності для нарахування грошових зобов’язань, визначеним ст. 102 ПКУ.
Період для проведення перевірки та визначення суму грошових зобов’язань платника податків контролюючим органом має відповідати вимогам абзаців першого, другого і четвертого п. 102.1 ПКУ, а саме не пізніше закінчення 1095 дня (2555 дня – у разі проведення перевірки відповідно до ст. 39 і 39 прим. 2, застосування вимог п. 141.4 ПКУ), що настає за останнім днем граничного строку подання, зокрема, податкової декларації, а якщо така податкова декларація була надана пізніше, – за днем її фактичного подання.
Якщо протягом зазначеного строку контролюючий орган не визначає суму грошових зобов’язань, платник вважається вільним від такого грошового зобов’язання (в тому числі від нарахованої пені), а спір стосовно такої декларації та / або податкового повідомлення не підлягає розгляду в адміністративному або судовому порядку.
У разі подання платником податку уточнюючого розрахунку до податкової декларації або уточнюючої декларації контролюючий орган має право визначити суму податкових зобов’язань в межах поданих уточнень, за такою податковою декларацією протягом 1095 днів (2555 дня – у разі проведення перевірки відповідно до ст.ст. 39 і 39 прим. 2, застосування вимог п. 141.4 ПКУ) з дня подання уточнюючого розрахунку (декларації).
З місцевих податків та / або зборів, за якими передбачено подання річної податкової декларації, контролюючий орган, крім випадків за п. 102.2 ПКУ, має право за результатами перевірки самостійно визначити суму грошових зобов’язань, у разі виявлення ним за результатами перевірки заниження суми визначеного платником податків податкового зобов’язання з цих податків, не пізніше закінчення 1095 дня, що настає за останнім днем граничного строку сплати цих податків, визначених відповідними розділами ПКУ.
Як ми встановили раніше, податкові строки були зупинені з 18 березня 2020 року по 01 серпня 2023 року. І така зупинка також впливає на терміни застосування штрафних санкцій.
Контролюючий орган у разі виявлення заниження податкових зобов’язань, за результатами документальної перевірки (планової або позапланової) юридичної особи за період, що перевищує 1095 днів (2555 дня – у разі проведення перевірки відповідно до ст.ст. 39 і 39 прим. 2, застосування вимог п. 141.4 ПКУ), на суму такого заниження за цей період нараховує штрафні (фінансові) санкції відповідно до п. 123.1 ПКУ та пеню згідно зі ст. 129 ПКУ.
Проте у разі сплати платником податків протягом 30 к. дн. з дня, наступного за днем отримання ППР, суми податкового зобов’язання, нарахованого за результатами документальних перевірок, які були відновлені або розпочаті з 01 серпня 2023 року та завершені до дня припинення або скасування воєнного стану на території України штрафні (фінансові) санкції (штрафи), нараховані на суму такого податкового зобов’язання, вважаються скасованими, а пеня не нараховується.
Таке право надано платнику відповідно пп. 69.37 п. 69 підрозд. 10 розд. XX «Перехідні положення» ПКУ. Але оскаржити такі сплачені суми платник податків не може.
Кабмін змінив підхід до управління бюджетними коштами на період до кінця 2026 року. Казначейство щодня та подекадно прогнозуватиме рух коштів, а за підтвердженого дефіциту фінансового ресурсу можуть тимчасово обмежуватися відкриття асигнувань і проведення платежів за непріоритетними напрямами. Нові правила почнуть застосовуватися з жовтня 2026 року. Також уряд скоротив строк подання звітів про огляди витрат держбюджету – до 1 листопада замість 1 грудня
ПДВ, сплачений при ввезенні на митну територію України у митному режимі імпорту зразків товарів у разі їх безоплатного отримання, включається до складу податкового кредиту платника податку на підставі належним чином оформленої митної декларації. У разі подальшої безоплатної передачі або продажу за ціною 1 грн покупцям – резидентам зразків товарів, які були безоплатно отримані від нерезидента та ввезенні на митну територію України, база оподаткування ПДВ визначається виходячи з договірної вартості товарів, але не нижче ціни придбання (0 грн або 1 грн)
Програму «Національний кешбек» можуть суттєво змінити, якщо уряд ухвалить рішення про її продовження. За словами міністра економіки та довкілля Олександра Кравченка, програму планують зробити більш адресною – зосередити її на категоріях товарів, де українські виробники стикаються з високою конкуренцією з боку імпорту, зокрема текстилю та сирів. Водночас бюджет програми потенційно можуть скоротити у 2,5 раза, що, за оцінкою міністра, дасть змогу заощаджувати до 4 млрд грн на рік
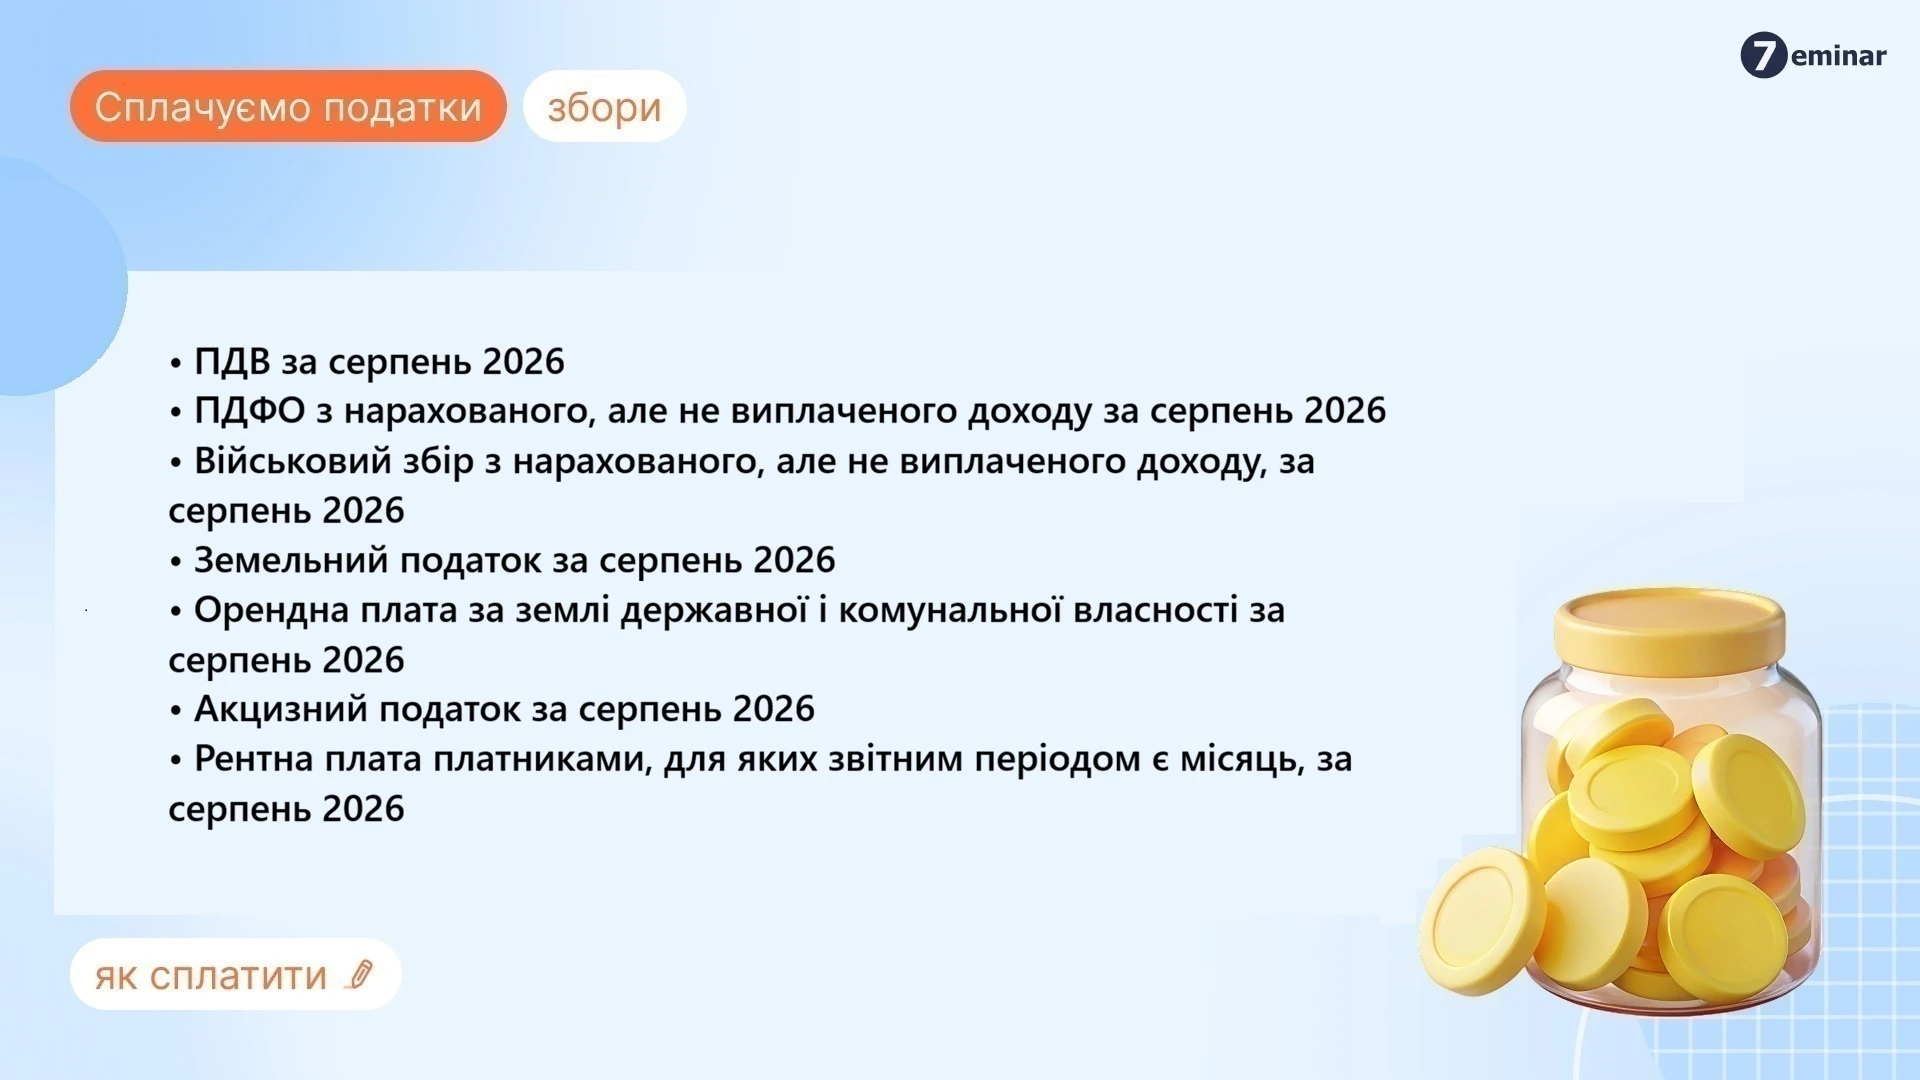
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Тимчасова консервація основних засобів не позбавляє підприємство права на застосування прискореної амортизації, передбаченої п. 43¹ підрозд. 4 розд. ХХ ПКУ. Водночас на період невикористання законсервованих ОЗ у господарській діяльності нарахування прискореної податкової амортизації призупиняється
Постачання пально-мастильних матеріалів, запасних частин, акумуляторів, шин та іншого додаткового обладнання для потреб оборони за визначених умов оподатковується ПДВ за нульовою ставкою. Якщо бюджетна установа закуповує додаткове обладнання для транспортних засобів, які безпосередньо не використовуватимуться для забезпечення національної безпеки й оборони, захисту населення та інтересів держави, постачання оподатковується ПДВ у загальному порядку
Чи потрібно платнику єдиного податку III групи включати до оподатковуваного доходу кредиторську заборгованість, за якою минув строк позовної давності? Відповідь залежить від того, за яких обставин виник борг. Якщо заборгованість утворилася за отриманими, але не оплаченими товарами, її списана сума включається до доходу юрособи – платника єдиного податку за ставкою 5%. Натомість списання заборгованості за отриманим авансом, який уже був включений до доходу на дату надходження коштів, не призводить до повторного оподаткування
Військовослужбовці, які уклали нові мотиваційні контракти, зможуть звільнитися зі служби після оголошення демобілізації, навіть якщо строк контракту ще не завершився. Водночас ті, хто захоче продовжити службу, матимуть таку можливість. Розповідаємо, що передбачають умови нових контрактів і як вони регулюють звільнення після демобілізації
Податківці повідомили, що дивіденди, нараховані фізичній особі резидентом Дія Сіті, відображаються у додатку 4ДФ за ознакою доходу «109». Це правило застосовується і до дивідендів, які не включаються до оподатковуваного доходу відповідно до ПКУ
Річна інвентаризація – це не просто формальність, а ключовий інструмент захисту активів у воєнний час. Як не припуститися помилок, що можуть спотворити фінансову звітність? Які ключові кроки потрібно здійснити, щоб пройти перевірку без ризиків навіть у разі втрати документів чи доступу до майна? Розбираємо всі нюанси – від наказу до затвердження результатів
ФОП на 2-й групі єдиного податку перевозить пасажирів і отримує оплату безпосередньо від громадян. Проте якщо пасажири подають квитки до бухгалтерії бюджетної установи для відшкодування витрат на відрядження, установа може відобразити відповідні суми в додатку 4ДФ з ознакою доходу «157» – як дохід, виплачений самозайнятій особі. Виникає питання: чи правомірно показувати дохід ФОП, якщо він не укладав договору з установою та не отримував від неї коштів?
ДПС пояснила, як визначати базу для нарахування ЄСВ працівнику, якому нараховано зарплату та відпускні за поточний і майбутні періоди. Відпускні для цілей нарахування ЄСВ розподіляють за відповідними періодами, а ЄСВ із другої частини відпускних нараховують на фактично нараховану суму як дохід майбутнього періоду
ДПС звернула увагу на випадки, коли додатки Д1 та ФІЗ-Д1 до Податкового розрахунку можна не подавати. Якщо роботодавець не використовує працю найманих працівників, обов'язок щодо подання цих додатків не виникає. Водночас для юридичних осіб і ФОП діють різні строки подання самого Податкового розрахунку та застосовуються окремі форми звітності
Процес включення громадських організацій до Реєстру неприбуткових установ та організацій став набагато простішим, адже реєстрація громадських організацій за модельним статутом вже доступна в Дії. Тепер зареєструвати ГО за модельним статутом або перевести діючу організацію на цей формат можна повністю онлайн – без походів до реєстратора та очікування в чергах. Уся процедура тепер займає близько 30 хвилин та скоротити строки надання цієї адміністративної послуги до 1–2 робочих днів

У статті розглянуто підстави звільнення працівника у разі його тривалої відсутності на роботі: за прогул та у зв’язку з відсутністю понад 4 місяці без інформації про причини. Експерт пояснив відмінності між цими підставами, порядок їх застосування, вимоги до документального оформлення та ключові ризики для роботодавця

Державні органи, органи місцевого самоврядування, підприємства, установи та організації зобов’язані щомісяця до 5 числа повідомляти ТЦК та СП, органи СБУ або відповідні розвідувальні підрозділи про зміни в облікових даних працівників за місцем їх військового обліку