Експерт
Олена ОниськоЕкономіст із понад 15 роками досвіду в податковому, бухгалтерському, кадровому обліку. Редакторка сервісу «Документів»

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Підготували для вас зразок листа до ПФУ про надання пояснень щодо повернення коштів
Зразок Листа до ПФУ про надання пояснень щодо повернення коштів
У разі допущення помилки при розрахунку лікарняних та отриманні надлишкових коштів за заявою-розрахунком від ПФУ, необхідно повернути зайво отримані кошти на рахунок ПФУ та надати лист щодо пояснення причин повернення коштів. Цю норму містить п. 12 Порядку фінансування страхувальників для надання матеріального забезпечення застрахованим особам у зв’язку з тимчасовою втратою працездатності та окремих виплат потерпілим на виробництві за рахунок коштів Фонду соціального страхування України, затвердженого постановою правління Фонду соціального страхування України від 19.07.2018 №12.
Шаблони та зразки документів:
Лист до ПФУ про надання пояснень щодо повернення коштів
Читайте більше:
Лист до ДПС про ліквідацію основного засобу
Лист щодо припинення виплат у межах виконавчого провадження
Розрахунковий лист по заробітній платі (повідомлення працівнику про оплату праці за місяць)
Лист про надання пояснень на запит ДПС (нижчий рівень зарплати від середньомісячної по області)
Чи можна сертифікувати укриття в паркінгу на визначену кількість людей? Яким чином діяти балансоутримувачам, якщо кількість людей перевищить визначену, чи може він перестати допускати людей понад встановлені обмеження?
Із 23 жовтня 2026 року діють нові правила виконавчого провадження, які запроваджують принцип «Один виконавчий документ – одне провадження». Тепер після повернення виконавчого документа та повторного звернення не відкриватимуть нове провадження: зберігатимуть попередній номер та всю історію виконавчих дій. Крім того, право ініціювати поновлення отримав не лише стягувач, а й боржник. Розбираємо, як працюватиме новий порядок, які строки встановлено для виконавців та хто матиме доступ до матеріалів провадження
За порушення порядку сплати та звітування щодо внеску на підтримку працевлаштування осіб з інвалідністю роботодавцям загрожують фінансові санкції. Податкові органи мають право застосовувати штрафи за несвоєчасну сплату, донарахування внеску, а також за неподання або подання звітності з порушенням установлених вимог. Окрім штрафів, на суму недоїмки щоденно нараховується пеня
Чи справді ФОП, яка перебуває у відпустці для догляду за дитиною до 3-х років, і станом на 01.01.2026 дитині вже виповнився один рік, має право не сплачувати ЄСВ протягом усього періоду відпустки?

Юридичні особи можуть перейти на спрощену систему оподаткування за умови дотримання вимог Податкового кодексу. Для новостворених підприємств діє окремий порядок: якщо заяву на третю групу без сплати ПДВ подати протягом 10 днів після держреєстрації, статус платника єдиного податку діятиме від дня створення юрособи. Для підприємств на загальній системі перехід можливий із початку наступного кварталу за умови своєчасного подання заяви. Розглянемо строки, порядок подання документів і правила отримання витягу платника єдиного податку
Засновник хоче внести у статутний фонд сировину і матеріали. За якою ціною вони мають бути внесені, чи є якісь норми або обмеження, чи можна внести по якійсь мінімальній вартості?
Пенсіонери мають право на доплату за кожен повний рік страхового стажу понад установлену норму. Водночас тривалість стажу, з якої починають нараховувати доплату, залежить від дати призначення пенсії або останнього перерахунку. У 2026 році максимальна доплата за один рік понаднормового стажу становить 25,95 грн. Пояснюємо, кому належить така надбавка, як її розраховують та чи обмежують кількість років стажу
Підприємствам, які бажають забронювати своїх працівників, спочатку потрібно отримати статус критично важливого для економіки. У жовтні 2026 Кабміном було значно змінено порядок бронювання та отримання статусу критично важливого. Тому зараз у багатьох підприємств виникає чимало запитань щодо отримання критичності за новими правилами, а також, що зараз мають робити підприємства, які мають діючий статус критично важливого. У статті розберемося, що та як потрібно зробити підприємствам, щоб отримати цей статус, з урахуванням останніх нововведень та надамо відповіді на ваші запитання

Отримання спадщини або подарунка від батьків не завжди означає сплату податків. Якщо і дарувальник (спадкодавець), і обдаровуваний (спадкоємець) є податковими резидентами України, а сторони належать до першого ступеня споріднення, ПДФО застосовується за нульовою ставкою, а військовий збір не сплачується. Проте зміна податкового резидентства може суттєво вплинути на оподаткування – ниже розповідаємо, які саме податки потрібно буде сплатити в такій ситуації
З 1 жовтня 2026 року роботодавці подаватимуть новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти за І – ІІІ квартали 2026 року необхідно подати не пізніше 9 листопада 2026 року. Якщо визначено суми внеску – сплатити до 19 листопада. У ДПС повідомили, як розрахувати внесок та заповнити форму на практичних прикладах
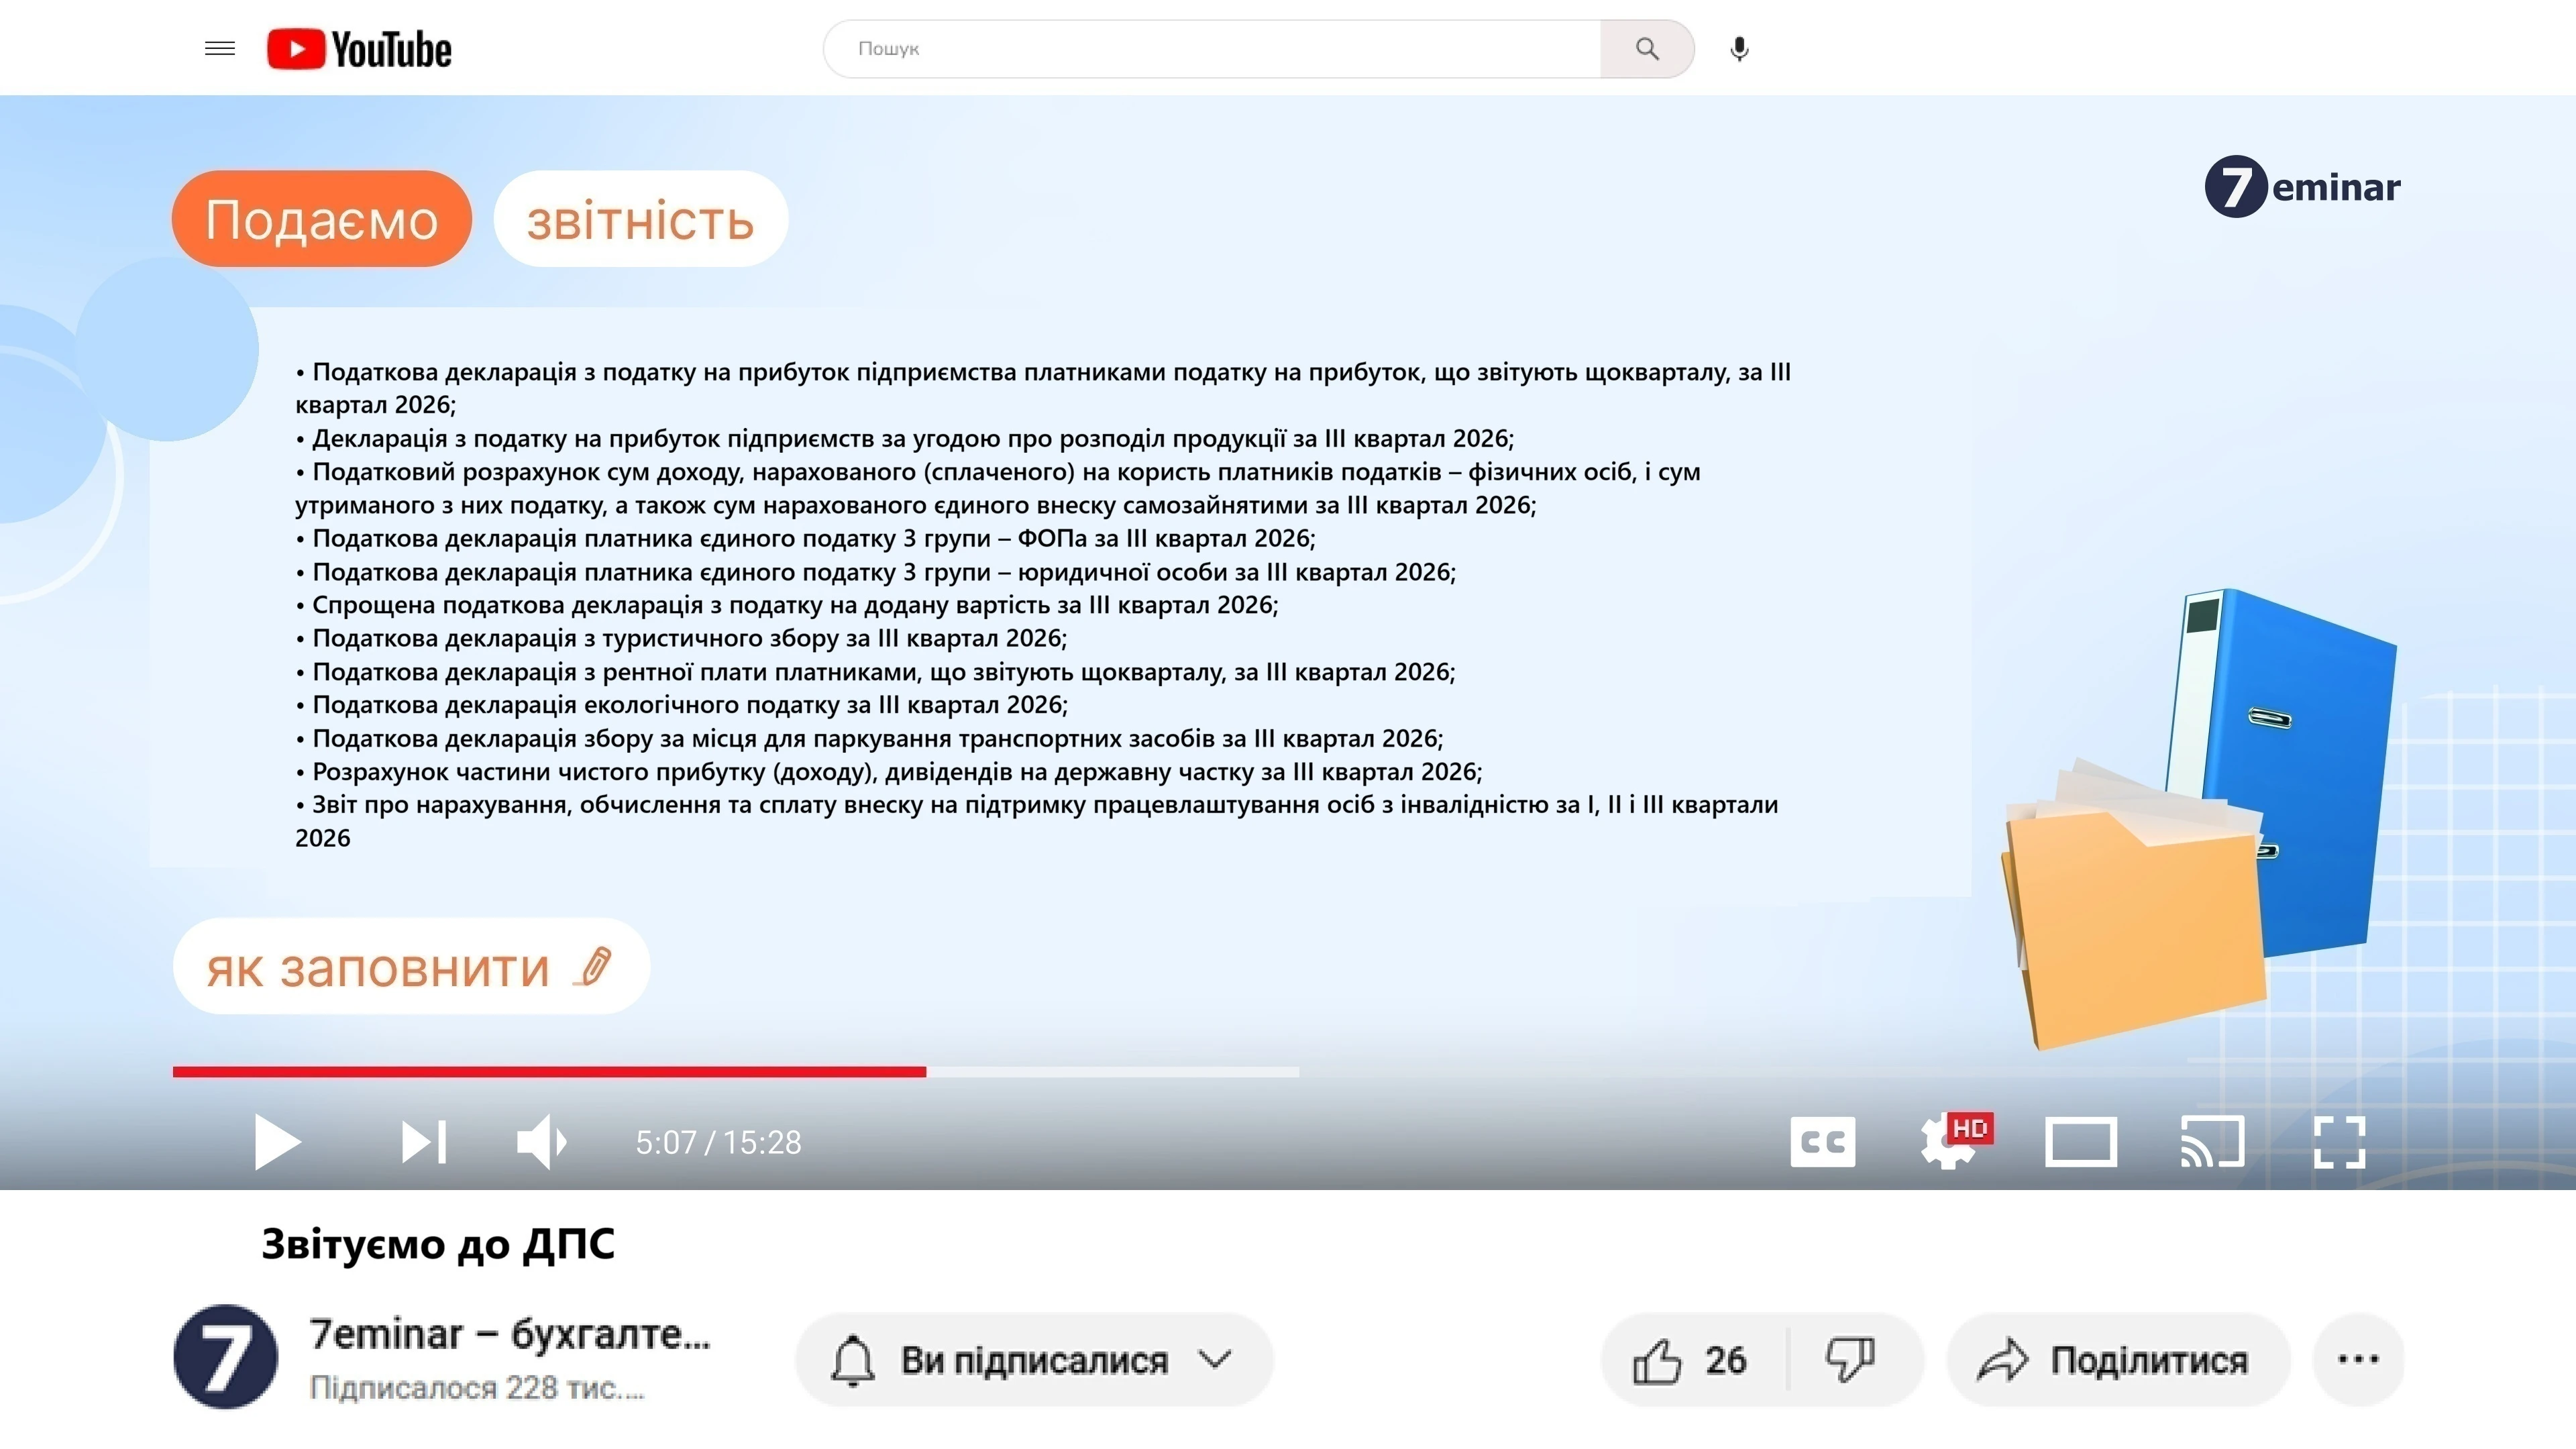
9 листопада 2026 року – останній день подання низки податкових декларацій і звітів за ІІІ квартал. Звітувати мають платники податку на прибуток, єдиного податку 3-ї групи, ПДВ, туристичного збору, рентної плати та інших податків і зборів. Зверніть увагу: декларацію з податку на прибуток та звіт про нарахування внеску на підтримку працевлаштування осіб з інвалідністю подаватимуть уперше за новими формами. Щоб не пропустити граничний строк, зібрали перелік звітності, яку потрібно подати за ІІІ квартал 2026 року
Із 2026 року для ФОПів діють нові правила звітування з ПДФО, військового збору та єдиного внеску – запроваджено квартальну звітність. Нововведення стосується як підприємців із найманими працівниками, так і тих, хто здійснює виплати фізичним особам. Розповідаємо, хто має звітувати та які граничні строки подання у 2026 році
У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал
Працівник звільнився з основного місця роботи, а паралельно він працював за сумісництвом на іншому підприємстві. Роботодавцю не повідомив, що звільнився з основного. Чи можемо ми його працевлаштувати на наше підприємство і враховувати у квоту військовозобов'язаних, як працівника за основним місцем роботи для бронювання інших співробітників?