
Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Експерт навів правові та податкові правила волонтерської діяльності фізичних осіб: коли волонтерські надходження не оподатковуються, як зареєструватися у Реєстрі волонтерів, які документи потрібно зберігати, як вести облік коштів і допомоги та правильно подати річну декларацію. Окрему увагу приділено оподаткуванню «карткових» надходжень, застосуванню ПДФО і військового збору, відповідальності за порушення та практичним рекомендаціям, які допоможуть волонтерам уникнути податкових ризиків
Волонтерська діяльність в Україні базується на Законі України від 19.04.2011 №3236-VI «Про волонтерську діяльність» (далі –Закон №3236). За статтею 1 цього Закону:
волонтерство – це добровільна, соціально спрямована, неприбуткова діяльність, що надає допомогу окремим особам або суспільству.
Закон №3236 визнає волонтерську діяльність формою благодійної, тому вона також підпадає під дію Закону України від 05.07.2012 №5073-VI «Про благодійну діяльність та благодійні організації», який регламентує облік благодійних внесків та порядок надання допомоги.
Податковий аспект регулює Податковий кодекс України (далі – ПКУ). Зокрема, підпункт 165.1.54 ПКУ визначає умови звільнення від оподаткування доходів фізичних осіб-волонтерів, а саме:
Реєстр веде Державна податкова служба, а включення до нього регламентується наказом Мінфіну від 30.10.2014 №1089 (далі – Порядок №1089, Наказ №1089) зі змінами, що були внесені наказом Мінфіну від 25.09.2025 №494, в редакції наказу від 13.10.2025 №521. Про це ми писали тут.
Реєстрація здійснюється шляхом подання заяви за формою №1-РВ із зазначенням банківських реквізитів і РНОКПП.
До 01.05.2022 року дозволялося не підтверджувати витрати (п. 29 підрозділу 1 розділу ХХ ПКУ). Після – наявність первинних документів стала обов’язковою.
Без реєстрації в Реєстрі будь-які надходження на особисту картку вважаються доходом і оподатковуються: 18% ПДФО + 1,5% (5%) військового збору (пп. 164.2.20 ПКУ).
Надаємо, що ставка військового збору у розмірі 5% застосовується до доходів, що включаються до складу загального річного оподатковуваного доходу та остаточний розрахунок податкових зобов’язань щодо яких проводиться в поданій річній податковій декларації про майновий стан і доходи, нараховані (виплачені) платникам податків починаючи з 1 січня 2025 року.
Також, згідно зі статтею 179 ПКУ, фізичні особи, які отримали доходи від осіб, що не є податковими агентами, повинні подати до 1 травня декларацію про майновий стан. У ній зазначаються доходи, зокрема звільнені від оподаткування (п. 11.3 розділу III декларації).
Закон також обмежує волонтерів у фото- та відеофіксації підрозділів ЗСУ (ст. 114-2 Кримінального кодексу України, далі – ККУ).
Будь-які надходження на картку фізичної особи – це дохід, який підлягає оподаткуванню, якщо не виконані умови звільнення (пп. 162.1.1, 164.2.20 ПКУ). Втім, волонтер, зареєстрований у Реєстрі, має право не оподатковувати кошти, отримані на визначений рахунок, якщо вони спрямовані на благодійні цілі (пп. 165.1.54 ПКУ). Для цього потрібна:
Неоподатковуваними також є кошти, отримані як компенсація витрат від неприбуткових організацій, з якими співпрацює волонтер, за умови документального підтвердження (пп. 165.1.65 ПКУ).
У разі порушення умов (наприклад, використання коштів на інші цілі або відсутність документів) звільнення від оподаткування не застосовується – весь дохід оподатковується за загальними ставками.
Звільнення волонтера від сплати податку на доходи фізичних осіб (ПДФО) можливе лише за умови дотримання вимог пп. 165.1.54 ПКУ. Будь-які надходження вважаються доходом, якщо не виконані всі умови звільнення.
Заяву на включення до Реєстру було значно спрощено в 2025 році, а також запроваджено можливість отримувати витяг із Реєстру в електронному вигляді, для вже зареєстрованих волонтерів. Такий витяг надсилається ДПС у відповідь на електронний запит благодійника.
Для реєстрації волонтера подається заява форми №1-РВ (електронна форма F1308304) до податкового органу з вказанням реквізитів спеціального рахунку, призначеного для благодійної діяльності, та ідентифікаційного номераабо серії й номера паспорта (для осіб, які відмовилися від РНОКПП з релігійних міркувань).
Кошти мають надходити саме на цей зареєстрований рахунок. Якщо використовуються інші рахунки або збирається готівка, право на пільгу втрачається. Усі витрати повинні бути цільовими – на підтримку військових, правоохоронців або постраждалих осіб – і підтверджені документально. Виняток – період 24.02.2022-01.05.2022, коли підтвердження не вимагалося (п. 29 підрозділу 1 розділу ХХ ПКУ).
Окремо слід звернути увагу на військовослужбовців-волонтерів. Якщо вони збирають кошти або отримують майно для власного користування (наприклад, для себе бронежилет або дрон), внесення до Реєстру волонтерів не потрібне. Але якщо допомога призначена для передачі іншим військовим, така особа має обов’язково зареєструватися у Реєстрі волонтерів (п. 1.2 розд. І Порядку №1089).
Таким чином, навіть військовий, який розподіляє допомогу, розглядається як благодійник-фізична особа. Для звільнення таких надходжень від ПДФО він зобов’язаний пройти реєстрацію та дотримуватися вимог ПКУ. За відсутності цих умов кошти вважаються оподатковуваним доходом.
У волонтерській діяльності кожна операція – це потенційний податковий факт, тому її слід підтверджувати документально. Це особливо важливо для звільнення від оподаткування відповідно до пп. 165.1.54 ПКУ. У разі відсутності підтверджень податкові органи можуть визнати отримані кошти як інший дохід (пп. 164.2.20 ПКУ) і донарахувати ПДФО та військовий збір.
Згідно з п. 44.1 ПКУ, усі витрати мають бути підтверджені первинними документами. Хоча для фізичних осіб Закон України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» не є обов’язковим, податкова служба орієнтується саме на його підходи. Тому волонтерам доцільно застосовувати його положення як орієнтир при веденні обліку.
Можливі види документів
1. Банківські виписки – підтверджують надходження коштів та їх використання. Особливо важливо, щоб рахунок, зазначений у Реєстрі волонтерів, збігався з тим, куди надходили кошти.
2. Акти приймання-передачі майна або товарів – підтверджують факт передачі допомоги конкретним особам чи установам (військовим частинам, лікарням тощо).
3. Фіскальні чеки, квитанції, накладні, рахунки, інвойси – це основа для підтвердження витрат.
4. Розписки від отримувачів допомоги – у випадку, коли інші документи неможливо оформити.
5. Фото- та відеофіксація – допоміжний, але важливий засіб. Наприклад, фото дрона з військовими, де видно дату, підписаного акта, VIN-код або номер авто – це доказ, що майно реально було передано.
6. Супровідна документація – інструкції, техпаспорти, сертифікати на придбані товари тощо.
7. Покази свідків – у випадку, якщо оформити офіційні документи не вдалося, але є свідки передачі допомоги, їхні письмові свідчення також мають значення.
Як вести облік
Найзручніший інструмент – електронна або паперова таблиця обігу коштів і допомоги. У таблиці бажано зазначати:
Обов’язково слід забезпечити зберігання всіх файлів і сканів в окремій, захищеній теці (фізично або в хмарі), щоб у разі перевірки або сумнівів з боку податкових органів надати підтвердження законності діяльності.
Якщо волонтер діє в умовах бойових дій і не має змоги документувати операцію одразу – варто зафіксувати події одразу після усунення загроз:
Незалежно від того, чи підлягає отриманий волонтером дохід оподаткуванню, фізична особа, що здійснює волонтерську діяльність, зобов’язана подати річну податкову декларацію про майновий стан і доходи. Такий обов’язок випливає зі статей 179.1 та 179.2 ПКУ, якщо волонтер отримував доходи від осіб, які не є податковими агентами, – тобто, у більшості випадків, від фізичних осіб.
У декларації вказується сума всіх коштів, отриманих волонтером протягом року. При цьому благодійні внески, які не включаються до оподатковуваного доходу згідно з пп. 165.1.54 ПКУ, відображаються у розділі ІІІ декларації, рядок 11.3 – як доходи, звільнені від оподаткування.
Обов’язковою умовою для такого звільнення є документальне підтвердження витрат – платіжні документи, акти, накладні тощо. Якщо ж витрати не підтверджено належним чином, податкова може визнати отримані кошти «іншими доходами» (пп. 164.2.20 ПКУ) і вимагати сплату 18% ПДФО і 1,5% (з 1 січня 2025 – 5%) військового збору.
Форма декларації затверджена наказом Мінфіну від 02.10.2015 №859.
Її можна подати наступними способами:
У разі неподання або порушення строків подання передбачена відповідальність:
та
Таким чином, подання декларації про майновий стан – це не лише обов’язок волонтера, а й інструмент прозорості, який убезпечує від податкових претензій і гарантує правильне застосування податкових пільг, передбачених законом.
У разі, якщо фізична особа-волонтер отримувала кошти на власну банківську картку, не зазначену в Реєстрі волонтерів, або не має документального підтвердження фактичного використання таких коштів на благодійні цілі, ці суми не підпадають під пільговий режим оподаткування.
Згідно з пп. 164.2.20 ПКУ, у такому випадку отримані надходження розцінюються як інші доходи громадянина, що підлягають оподаткуванню за ставками 18% ПДФО та 1,5% (з 1 січня 2025 – 5%) військового збору.
Такі доходи повинні бути відображені у річній податковій декларації про майновий стан і доходи в розділі ІІ «Доходи, що підлягають оподаткуванню», у рядку 10.13 – «інші доходи, що підлягають оподаткуванню».
Відповідно до п. 167.1 ПКУ, платник податку зобов’язаний самостійно обчислити суму податку на доходи фізичних осіб і військового збору, задекларувати їх та сплатити до бюджету у встановлений строк – до 1 серпня.
Неналежне декларування таких доходів або неподання декларації тягне за собою фінансову та адміністративну відповідальність, передбачену п. 120.1 ПКУ та ст. 164-1 КУпАП.
Таким чином, якщо волонтер не виконав умови, встановлені пп. 165.1.54 ПКУ (не зареєстрований, використав кошти не на цілі, передбачені законом, або не має підтверджуючих документів), то він зобов’язаний задекларувати такі надходження як оподатковуваний дохід і сплатити податки відповідно до загального порядку.
У разі подання декларації про майновий стан і доходи, волонтер має вказати в ній усі доходи, отримані протягом звітного року, незалежно від джерела їх походження. Щоб уникнути помилок у відображенні інформації, особливо щодо доходів, які нараховувались податковими агентами (тобто роботодавцями, банками, страховими компаніями, фондами тощо), доцільно скористатись довідкою про доходи в електронному кабінеті платника.
Таку довідку можна згенерувати у розділі «ЕК для громадян» на сайті ДПС. Вона містить повний перелік доходів, які були нараховані та задекларовані податковими агентами – із зазначенням сум нарахованого доходу, утриманого ПДФО та військового збору.
Наприклад, заробітна плата зазначається у рядку 10.1 декларації, а винагороди за договорами цивільно-правового характеру – у рядку 10.2. При цьому вказуються також утримані податковим агентом суми ПДФО та військового збору, які відображаються в окремих рядках розділу V декларації.
Шаблони та зразки документів:
Податкова декларація про майновий стан і доходи
Читайте більше:
Безкоштовна передача товарів та послуг військовій частині, благодійній організації – ПДВ-наслідки
Придбання авто для військових: покрокова інструкція з бухобліку для благодійних фондів
Благодійність під час війни: зміни до ПКУ щодо ПДФО та податку на прибуток
Верховний Суд залишив без задоволення касаційну скаргу фізичної особи-підприємця з Сумської області та підтвердив законність податкових донарахувань на понад 446 тис. грн (без урахування штрафів та пені). Суд роз’яснив нюанси обчислення строків давності під час карантину та воєнного стану, а також алгоритм дій у разі втрати бухгалтерських документів
У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів
Роботодавець може відмовити у наданні відпустки, якщо вона надається за угодою сторін, або ж працівникам об'єктів критичної інфраструктури під час воєнного стану. Однак, відмовити в обов'язкових відпустках, що надаються за графіком або передбачені законом, він не може

Міністр освіти і науки України Андрій Бутенко прокоментував можливість змінити законодавство, щоб позбавити чоловіків права на відстрочку від мобілізації на час здобуття освіти. За його словами, юридично такі зміни можливі, однак вони стосуватимуться прав громадян. Це питання перебуває на обговоренні в Міністерстві оборони та інших відомствах
За загальним правилом ст. 105 КЗпП, якщо працівник виконує додаткові обов’язки без звільнення від основної роботи, йому належить доплата. Для державних службовців діють спеціальні правила, зокрема виплата у розмірі 50% посадового окладу відсутнього колеги. Розбираємо, кому належить доплата за заміщення, як її оформити та що робити, якщо додаткову роботу не оплатили
Сам факт знищення акцизного складу не означає автоматичного звільнення юридичної особи від виконання податкових обов’язків, адже такий склад не є самостійним платником податків. Водночас Мінфін передбачив можливість підтвердження неможливості виконання податкових обов’язків щодо окремого структурного підрозділу юридичної особи. Пояснюємо, як оцінюють такі обставини та чому важливо розрізняти акцизний склад і структурний підрозділ підприємства
Чи має право на податкову соціальну пільгу працівник, який має статус особи з інвалідністю внаслідок війни III групи та одночасно є учасником бойових дій на території інших країн після Другої світової війни? Так, має право. Пояснюємо, які документи потрібно подати роботодавцю, щоб застосувати ПСП, та з якого моменту вона діятиме
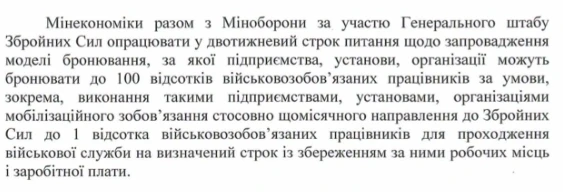
Умови 100% бронювання працівників в обмін на направлення частини військовозобов’язаних до ЗСУ отримали конкретніші обриси. За інформацією народного депутата Олександра Федієнка, підприємства мають щомісяця направляти до війська до 1% своїх військовозобов’язаних працівників, зберігаючи за ними робочі місця та зарплату
З 22:00 19 листопада 2026 року до 08:00 20 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Міністерства юстиції України. У зв’язку з чим у вказаний період робота реєстрів буде недоступною. Через це частина послуг у Дії також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням
Чи загрожує платнику штраф за несвоєчасну реєстрацію акцизної накладної або розрахунку коригування в ЄРАН, якщо граничний строк припав на період технічного збою сервісів ДПС? У такому випадку штрафні санкції не застосовуються, якщо затримка реєстрації була спричинена саме технічною або методологічною помилкою чи збоєм у роботі електронних сервісів. Важливо, щоб факт помилки був підтверджений належним чином, зокрема повідомленням на вебпорталі ДПС із зазначенням часу її початку та завершення
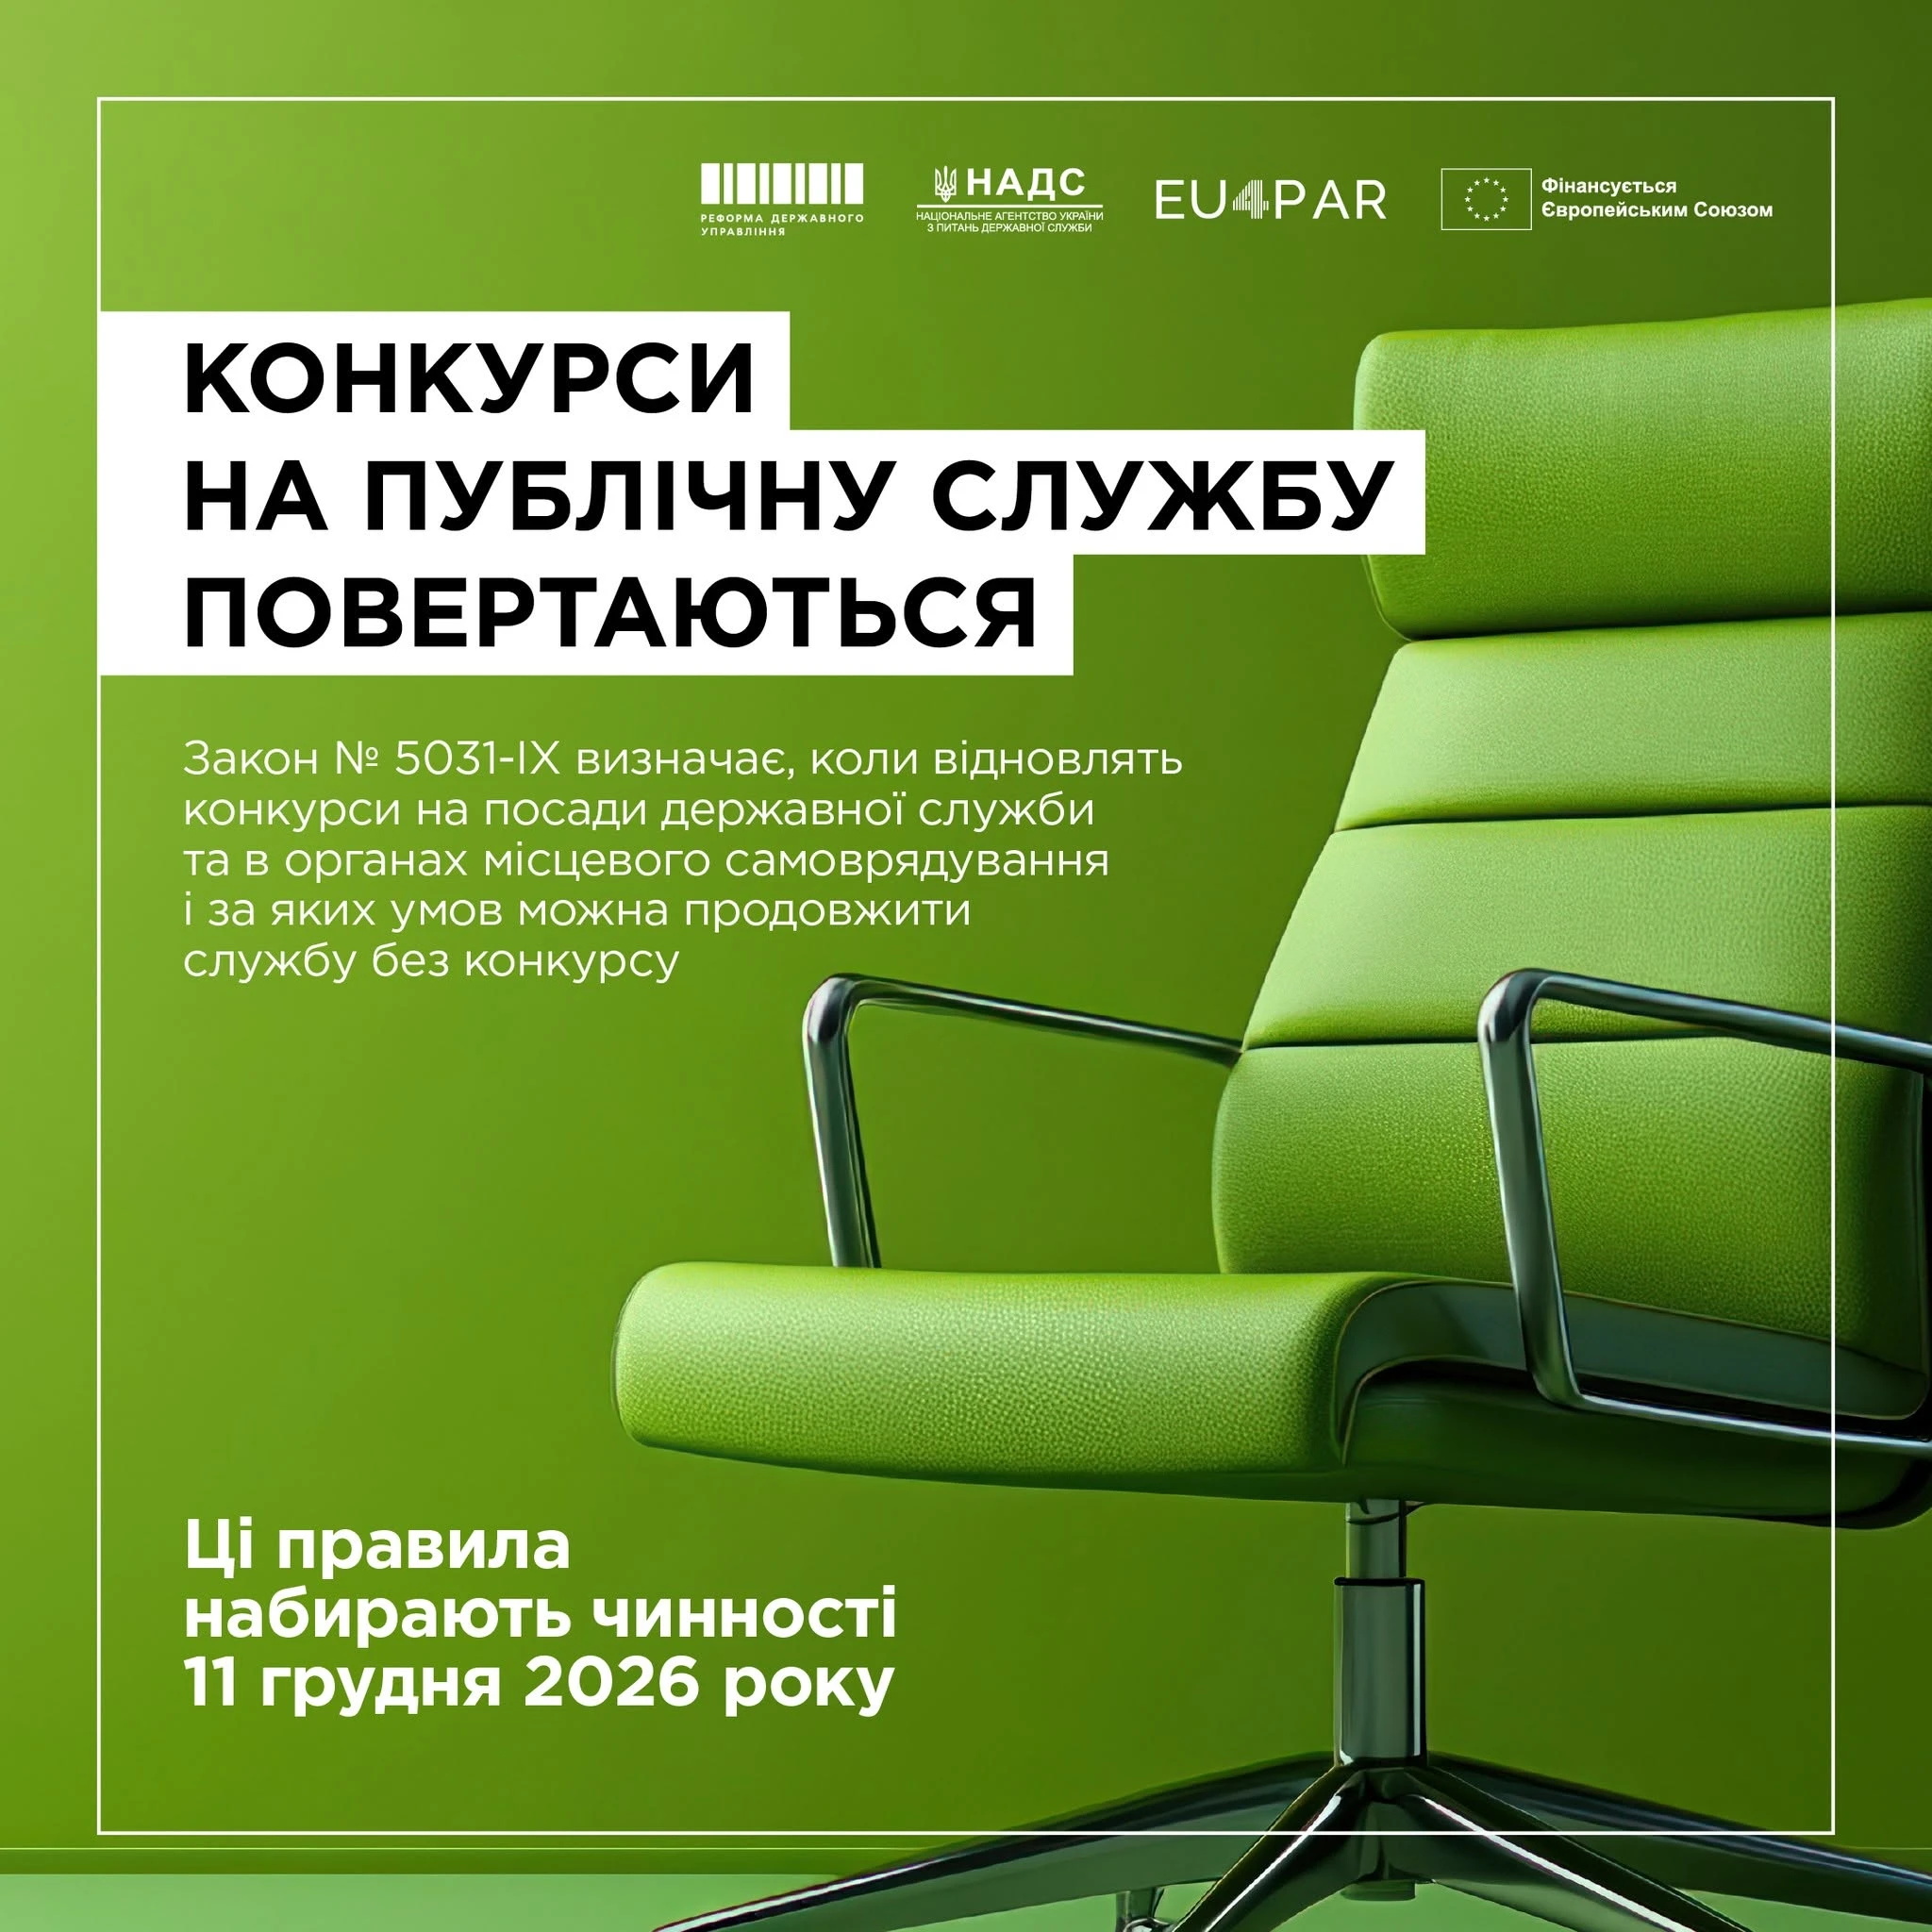
З 11 грудня 2026 року в органах місцевого самоврядування (ОМС) відновлюється конкурсний відбір на вакантні посади. Водночас працівників, яких призначили без конкурсу під час воєнного стану, не звільнятимуть автоматично: Закон №5031 передбачає спеціальний перехідний механізм і можливість продовження служби за визначених умов. Керівникам громад і кадровим службам потрібно врахувати строки ухвалення кадрових рішень, вимоги до працівників та порядок проведення конкурсів. Розбираємо, хто зможе залишитися на посаді без конкурсу, коли потрібно оголосити відбір і як він проходитиме
14 листопада було опубліковано Закон від 28.10.2026 №5038-IX, який передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку
Новостворені ФОП, які планують працювати на єдиному податку 1 або 2 групи, повинні встигнути подати заяву на застосування спрощеної системи до закінчення місяця державної реєстрації. При цьому Податковий кодекс не передбачає жодних винятків чи продовження строку навіть у випадку, якщо підприємця зареєстровано в останній день місяця
Чи потрібно сплачувати податок на нерухомість, якщо житло або нежитловий об’єкт зазнали незначних пошкоджень унаслідок бойових дій? Податковий кодекс передбачає можливість зменшення ставки податку або повного звільнення від його сплати для такої нерухомості, якщо вона залишається придатною для використання та потребує лише поточного ремонту. Розглянемо, хто може скористатися звільненням від податку на нерухомість та за яких умов