

🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Скасування Господарського кодексу згідно із законопроєктом №6013 – це масштабна реформа, яка змінює правила функціонування державних і комунальних підприємств. Їх чекає перереєстрація в АТ і ТОВ, обов’язкова інвентаризація майна, зміни в управлінні, оподаткуванні та звітності. Для бухгалтерів і керівників важливо розуміти, як ці нововведення вплинуть на роботу підприємств і які кроки потрібно зробити, щоб адаптуватися до нових вимог
9 січня 2025 року Верховна Рада прийняла Закон «Про особливості регулювання підприємницької діяльності окремих видів юридичних осіб та їх об’єднань у перехідний період» (законопроєкт № 6013, далі – Закон). У цьому Законі перехідним періодом визнається строк, що починається з дня набрання чинності Законом і завершується через сім років з вказаного дня.
А набирає чинності він з дня, наступного за днем його опублікування, крім частини другої статті 20, яка набирає чинності через чотири роки.
В Законі йдеться про заборону на внесення змін до відомостей про державні підприємства, що містяться в Єдиному державному реєстрі юридичних осіб, фізичних осіб – підприємців та громадських формувань, крім відомостей, що пов’язані з їх перетворенням, злиттям з господарським товариством, приєднанням до господарського товариства, ліквідацією або зміною суб’єкта, що виконує функції власника підприємства.
Іншими словами через чотири роки щодо державних підприємств можна буде вносити лише зміни, пов’язані з їх припиненням.
Через два роки після набрання чинності Законом усі підприємства зобов’язані будуть мати власний вебсайт, на якому в порядку та строки, встановлені КМУ, розміщуватиметься інформація, що підлягає оприлюдненню. А державні та комунальні підприємства зобов’язані будуть оприлюднювати інформацію, визначену у ч. 2 ст. 5 Закону, ще й на офіційному сайті Фонду державного майна України та на офіційних вебсайтах суб’єктів, що виконують функції власника підприємства.
Через сім років втратять чинність «перехідні» ст. 4-19 Закону, які врегульовуватимуть діяльність підприємств протягом перехідного періоду.
Протягом перехідного періоду регулюватиметься діяльність державних підприємств, які діятимуть як державні комерційні підприємства або казенні підприємства.
Державне комерційне підприємство є суб’єктом підприємницької діяльності, яке діє на основі статуту і несе відповідальність за наслідки своєї діяльності усім належним йому на праві господарського відання майном.
Казенне підприємство є суб’єктом підприємницької діяльності, яке діє на основі модельного статуту і утворене у галузях економіки, в яких:
Майно казенного підприємства закріплюється за ним на праві оперативного управління.
Існуватимуть також комунальні унітарні підприємства, приватні підприємства і іноземні підприємства.
Діяльність підприємств регулюватиметься Законом, іншими законами, Цивільним кодексом України, а також статутами підприємств. А особливості управління державним підприємством визначатимуться Законом України від 21.09.2006 №185-V «Про управління об’єктами державної власності» та Законом України від 16.06.2011 №3531-VI «Про особливості управління об’єктами державної власності в оборонно-промисловому комплексі».
З дня набрання чинності Законом буде заборонено створення юридичних осіб в організаційно-правових формах приватного підприємства, колективного підприємства, державного підприємства, казенного підприємства, комунального підприємства, спільного комунального підприємства, дочірнього підприємства, іноземного підприємства, підприємства об’єднання громадян (релігійної організації, профспілки), підприємства споживчої кооперації, орендного підприємства, індивідуального підприємства, сімейного підприємства, спільного підприємства, підприємства з іноземними інвестиціями, фермерського господарства, колективного сільськогосподарського підприємства, малого підприємства, колективного підприємства.
Протягом п’яти років з дня набрання чинності Законом власник (суб’єкт, що виконує функції власника підприємства) зобов’язаний прийняти рішення про реорганізацію вказаного у попередньому абзаці підприємства (злиття з господарським товариством, приєднання до господарського товариства, перетворення в господарське товариство) або його ліквідацію.
Відповідно до ст. 84 ЦКУ господарські товариства, як вид підприємницьких товариств, можуть існувати в таких організаційно-правових формах:
Отже, усі підприємства, які існують станом на дату набрання чинності Законом, мають бути перетворені в господарські товариства зазначених організаційно-правових форм протягом 5-ти років.
Управління державними підприємствами, а також господарськими товариствами суб’єктами державного сектору економіки - юридичними особами, державна частка у статутному капіталі яких перевищує 50% чи становить величину, яка забезпечує державі право вирішального впливу на господарську діяльність цих суб’єктів, здійснюватимуть Кабінет Міністрів України та інші суб’єкти управління об’єктами державної власності відповідно до Закону України від 21.09.2006 №185-V «Про управління об’єктами державної власності» та інших спеціальних законів.
Тобто повноваження управляти державними підприємствами та господарськими товариствами, в яких вирішальний вплив матиме державна частка у статутному капіталі, здійснюватиме держава через КМУ чи спеціальні органи управління. Такі спеціальні суб’єкти управління об’єктами державної власності перелічені у ст. 4 Закону від 21.09.2006 №185-V «Про управління об’єктами державної власності».
Закон передбачає обов’язкову інвентаризацію майна лише у разі ліквідації юридичних осіб з державною часткою.
Так, юридичні особи, державна частка у статутному капіталі яких перевищує 50% чи становить величину, яка забезпечує державі право вирішального впливу на господарську діяльність цих суб’єктів, які на день набрання чинності цим Законом не надавали понад 5 років поспіль до уповноваженого органу управління інформацію про свою діяльність, а також до органів державної податкової служби згідно із законодавством податкових декларацій, документів бухгалтерської звітності, а також за наявності інших ознак, що свідчать про відсутність підприємницької діяльності і за відсутності у таких відсутності заборгованості із сплати податків, зборів, ЄСВ, страхових коштів до Пенсійного фонду України, фондів соціального страхування та відкритих виконавчих проваджень ліквідуються.
Ліквідація таких юридичних осіб здійснюється за рішенням суб’єкта управління об’єктами державної власності, до компетенції якого належить його створення на підставі вжитих цим суб’єктом заходів щодо інвентаризації майна належного юридичним особам, що ліквідується, а також майна його філій та представництв, дочірніх підприємств, господарських товариств, а також майна, що підтверджує його корпоративні права в інших юридичних особах, виявлення та вжиття заходів щодо повернення майна, яке перебуває у третіх осіб.
Протягом перехідного періоду державні підприємства зобов’язані будуть складати і виконувати річний та з поквартальною розбивкою фінансовий план на кожен наступний рік, який вважатиметься основним плановим документом державних і комунальних підприємств. Відповідно до плану підприємство отримуватиме доходи і здійснюватиме видатки, визначатиме обсяг та спрямування коштів для виконання своїх функцій протягом року відповідно до установчих документів.
Фінансовий план державних і комунальних підприємств підлягатиме затвердженню наглядовою радою до 1 вересня року, що передує плановому. Після затвердження фінансового плану наглядова рада подаватиме фінансовий план та зведені основні фінансові показники суб’єкту, що виконує функції власника підприємства, а також центральному органу виконавчої влади, що забезпечує формування та реалізує державну політику у сфері економічного розвитку, центральному органу виконавчої влади, що забезпечує формування та реалізує державну фінансову, бюджетну та боргову політику, та центральному органу виконавчої влади, який реалізує державну податкову політику, у строки та в порядку, передбаченому законодавством.
Такі підприємства зобов’язані будуть оприлюднювати на своїх сайтах:
Річна фінансова звітність державного та комунального підприємства підлягатиме обов’язковій перевірці незалежним аудитором.
ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання
З 1 січня 2027 року запрацюють нові правила оподаткування доходів, отриманих через цифрові платформи. Маркетплейс Prom уже пояснив, як зміни вплинуть на продавців-ФОП, ТОВ і фізосіб без статусу підприємця. Зокрема, фізособи зможуть продавати товари з річним доходом до 100 000 грн за умови підтвердження особи через «Дію», а продавцям-ФОП і ТОВ потрібно пройти ідентифікацію
Якщо орендар відшкодовує фізособі – орендодавцю комунальні платежі за послуги, спожиті самим орендарем, такі суми потрібно правильно відобразити у податковій звітності. Навіть якщо за договором оренди комунальні платежі не входять до орендної плати, податковий агент має відобразити їх у додатку 4ДФ або ФІЗ-4ДФ. Податкова роз’яснила, яку ознаку доходу застосовувати для таких виплат. Розглянемо, як показати відшкодування комунальних послуг у звітності
Працювати без РРО/ПРРО можна не всім і не без обмежень. ДПС нагадала про два основні ліміти – 167 мінімальних зарплат для визначеної торгівлі у селах і селищах та 500 тис. грн для пересувної торговельної мережі – а також про випадки, коли застосування РРО/ПРРО є обов’язковим
Товар отримали, але постачальник не надав видаткову накладну? Покупець забрав товар, але не повертає підписаний документ? Послуги надано, а замовник ігнорує акт та не платить? Розбираємося, як діяти, коли контрагент не оформлює документи, відмовляється їх підписувати або взагалі зникає з радарів
Якщо працівник не користувався щорічною відпусткою понад рік, це не означає автоматичного порушення з боку роботодавця. Законодавство встановлює обмеження щодо ненадання відпусток два роки поспіль, але на період воєнного стану діють спеціальні правила. Розглянемо, які обов’язки має роботодавець, за що можуть оштрафувати посадових осіб і які гарантії діють під час воєнного стану
Право на підприємницьку діяльність гарантоване Конституцією України, однак законодавство встановлює обмеження щодо того, хто може займатися господарською діяльністю. Розберемо, що законодавство вважає господарською діяльністю та для кого вона заборонена
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
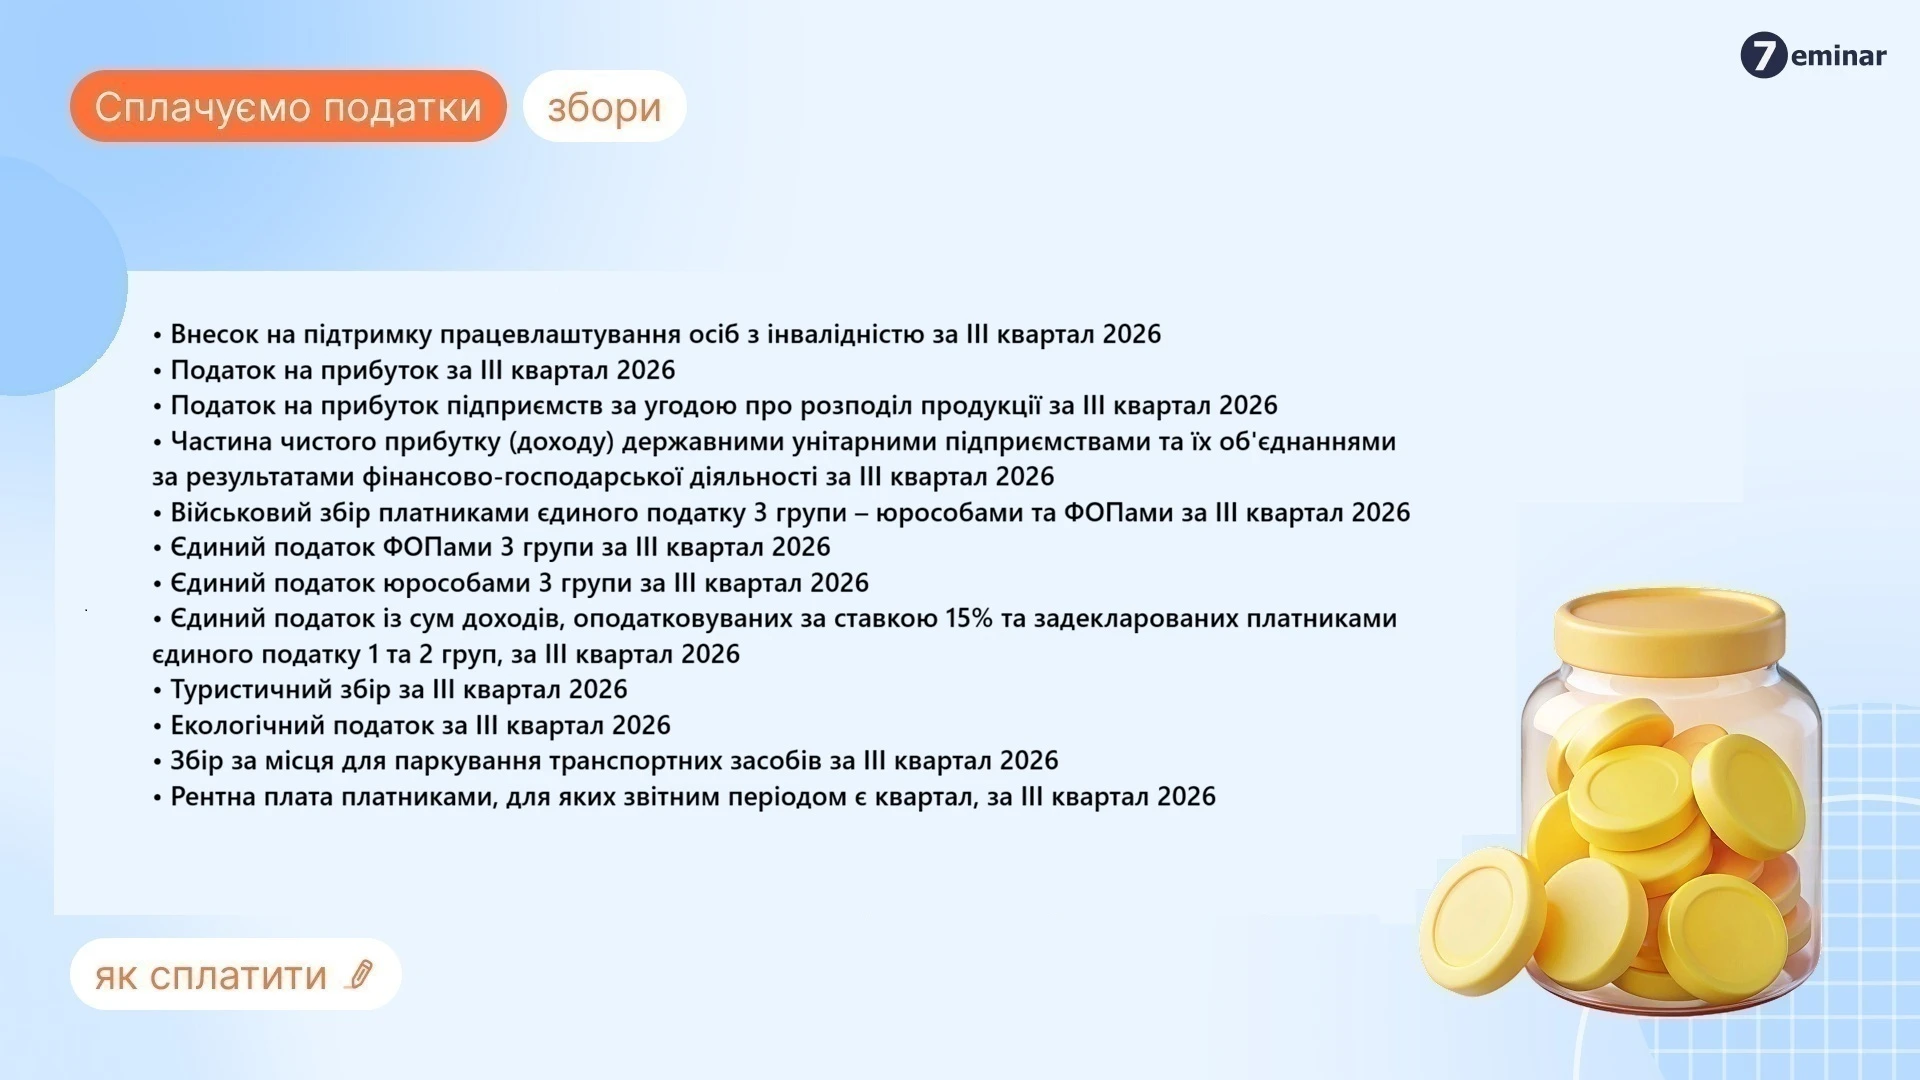
19 листопада 2026 року – граничний строк сплати низки податків і платежів за ІІІ квартал. Зокрема, це податок на прибуток, єдиний податок для платників 3-ї групи, військовий збір, туристичний та екологічний збори, рентна плата й інші платежі. Також до цієї дати роботодавці мають сплатити внесок на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал
Процедура неплатоспроможності фізичної особи доступна навіть тим громадянам України, які перебувають за кордоном або мають статус ВПО. Водночас важливо правильно визначити суд, підготувати документи та врахувати можливість участі в засіданнях через відеоконференцію або представника
Мінфін затвердив наказ, яким оновлюється Порядок оформлення аркуша коригування митної декларації. Зміни спрямовані на узгодження процедури з новими нормами Митного кодексу України, що гармонізують українське законодавство з правом ЄС. Окрім того, документ має спростити подання заяв для виправлення даних у випадках доплати або повернення митних платежів

Агропідприємства можуть подавати заявки на отримання статусу важливих для національної економіки за оновленими галузевими критеріями. Мінагрополітики затвердило нові вимоги наказом від 16 листопада 2026 року №157 відповідно до змін у правилах бронювання. Серед умов – оброблення щонайменше 200 га сільгоспугідь, наявність багаторічних насаджень площею від 50 га або річний дохід від 20 млн грн, а також відповідність визначеним КВЕДам. Розглянемо, хто може претендувати на статус і які критерії потрібно виконати

Закінчується строк дії критичності, а нове рішення про її підтвердження може затриматися приблизно на півтора місяця. У цей період заброньовані працівники ризикують втратити відстрочку та отримати виклик до ТЦК, що створює додаткові ризики для підприємства. Водночас роботодавці зобов’язані виконувати правила оповіщення, навіть якщо працівник має чинне бронювання. Розберемо, як правильно вручати повістки, які гарантії діють для заброньованих і що робити підприємствам, у яких критичність завершується в листопаді–грудні
Податкова соціальна пільга застосовується до зарплати працівника лише за одним місцем роботи та починає діяти з моменту подання відповідної заяви роботодавцю. Водночас щорічно поновлювати таку заяву не потрібно, якщо підстави для пільги залишаються незмінними. Нову заяву слід подавати лише у разі зміни підстав або виникнення додаткового права на пільгу
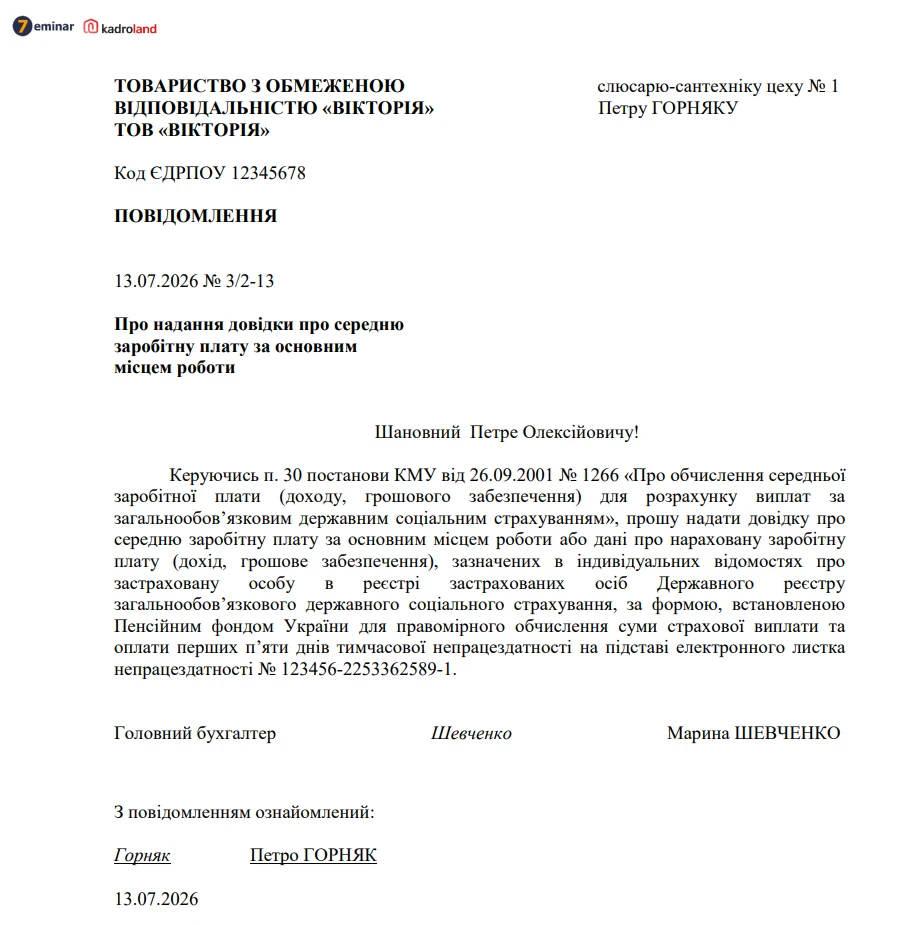
Підготували для вас зразок повідомлення працівнику-суміснику про надання довідки про середню зарплату за основним місцем роботи для правомірного обчислення суми страхової виплати та оплати перших п’яти днів тимчасової непрацездатності
Наближаються строки подання Відомості про наявність і технічний стан транспортних засобів до ТЦК та СП, яку підприємства подають двічі на рік. У зв’язку з цим ми зібрали найактуальнішу інформацію щодо обов’язку звітування, особливо для підприємств, у яких відсутній власний транспорт або він перебуває в оренді. А також зібрали матеріали, які допоможуть заповнити Відомість у різних ситуаціях та правильно її подати