☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Податкова та фінзвітність
13.08.2026
Податкова декларація з рентної плати: інструкція заповнення
З’ясуємо кому, в які строки та спосіб звітувати з рентної плати. Також підкажемо, як заповнити декларацію з рентної плати і що буде за її неподання чи несвоєчасне подання
Хто подає декларацію з рентної плати
Звітувати рентну плату мають ті, хто маючи відповідні дозволи, здійснюють діяльність з користування природними ресурсами або транспортування таких ресурсів через проводи (ст. 251 Податкового кодексу України, далі – ПКУ).
Ідеться про декларантів рентної плати за:
- користування надрами при видобутку корисних копалин – спецдозвіл на користування надрами, який видають Держгеонадра;
- користування надрами в інших цілях, ніж видобуток корисних копалин – спецдозвіл на користування надрами, що не пов’язане з видобутком корисних копалин від Держгеонадр;
- користування радіочастотним ресурсом – дозвіл за експлуатацію радіочастотного засобу, ліцензія на користування радіочастотним ресурсом або ліцензія на мовлення від УДЦР;
- спеціальне користування водою – дозвіл на спецводокористування від Держводагентства, який видається через його територіальні органи. Перевірити інформацію про дозвіл можна на Порталі електронних послуг дозволів Держводагентства;
- спеціальне користування лісовими ресурсами – дозвіл на спецвикористання лісу від Держлісагентства;
- транспортування нафти і нафтопродуктів через магістральні проводи – відповідна ліцензія від НКРЕКП;
- транзит аміаку трубопроводами – дозволи Держпраці.
На замітку! Якщо є дозвіл/ліцензія на використання природного ресурсу, але ресурс не добувається, не використовується чи використовується у звільнених від застосування ренти напрямах, то «нульову» декларацію з рентної плати подавати все одно потрібно
В які строки подавати декларацію з рентної плати
Базовий податковий (звітний) період для рентної плати дорівнює календарному кварталу. Утім для низки видів рент – календарному місяцю (п. 257.1 ПКУ).
Податкову декларацію з рентної плати (далі – Декларація) подають за:
- місячний звітний період – протягом 20 календарних днів після закінчення місяця;
- квартальний звітний період – упродовж 40 календарних днів після закінчення місяця.
Податковий період, що дорівнює календарному місяцю, установлено для:
- рентної плати за користування надрами для видобування вуглеводневої сировини (додаток 2-1 до Декларації);
- рентної плати за користування радіочастотним спектром (радіочастотним ресурсом) України (додаток 4-1 до Декларації);
- рентної плати за транспортування нафти та нафтопродуктів магістральними нафтопроводами й нафтопродуктопроводами (додаток 10-1 до Декларації);
- рентної плати за транзитне транспортування трубопроводами аміаку територією України (додаток 11-1 до Декларації).
Податковий період, що дорівнює календарному кварталу, установлено для:
- рентної плати за користування надрами для видобування корисних копалин (додаток 1 до Декларації);
- рентної плати за користування надрами для видобування вуглеводневої сировини під час виконання угоди про розподіл продукції (додаток 2-2 до Декларації);
- рентної плати за користування надрами в цілях, не пов’язаних з видобуванням корисних копалин (додаток 3 до Декларації);
- рентної плати за спеціальне використання води (додаток 5 до Декларації);
- рентної плати за спеціальне використання поверхневих вод для потреб водного транспорту (додаток 6 до Декларації);
- рентної плати за спеціальне використання води для потреб гідроенергетики (додаток 7 до Декларації);
- рентної плати за спеціальне використання лісових ресурсів в частині деревини, заготовленої в порядку рубок головного користування (додаток 8 до Декларації);
- рентної плати за спеціальне використання лісових ресурсів (крім рентної плати за спеціальне використання лісових ресурсів в частині деревини, заготовленої в порядку рубок головного користування) (додаток 9 до Декларації).
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати декларацію з рентної плати
За загальним правилом декларації подають до ДПС за місцем податкової реєстрації платника податку. Однак через те, що об’єкти оподаткування можуть знаходитися на різних територіях, щодо ренти можливі інші місця подання декларації.
Так залежно від виду рентної плати містить звітують з ренти:
- За користування надрами для видобутку корисних копалин:
- за місцем знаходження ділянки, з надр якої видобуваються корисні копалини, – якщо вона в Україні;
- за місцем знаходження платника податку, – якщо ділянка в межах континентального шельфу або морської економічної зони України (пп. 257.3.1 ПКУ).
- За користування надрами в інших цілях, що не є видобутком корисних копалин – за місцем, де знаходиться ділянка надр (пп. 257.3.2 ПКУ).
- За користування радіочастотним спектром (радіочастотним ресурсом) України – за місцем податкової реєстрації (пп. 257.3.3 ПКУ).
- За спеціальне використання води – за місцем податкової реєстрації (пп. 257.3.4 ПКУ).
- За спеціальне використання лісових ресурсів – за місцезнаходженням лісової ділянки (пп. 257.3.5 ПКУ).
- За транспортування нафти і нафтопродуктів магістральними нафтопроводами та нафтопродуктопроводами, транзитне транспортування трубопроводами аміаку територією України – за місцем його податкової реєстрації (пп. 257.3.6 ПКУ).
Якщо місце обліку не збігається з місцезнаходженням ділянки надр, платник рентної плати за користування надрами та видобування корисних копалин подає:
- оригінал Декларації – за місцем розміщення ділянки надр;
- копію Декларації та платіжний документ про сплату – за місцем податкової реєстрації платника або уповноваженої особи (п. 257.6 ПКУ). При цьому у правому верхньому кутку декларації у полі «Копія» роблять позначку «×».
На замітку! У разі подання Декларації з позначкою «Копія» в електронній формі за основним місцем обліку платника у рядку «код за КАТОТТГ адміністративно-територіальної одиниці» рядка 2 необхідно зазначити код адміністративно-територіальної одиниці, визначений за Кодифікатором за місцезнаходженням контролюючого органу, в якому платник перебуває на обліку (основне місце обліку). Так радять самі податківці (роз'яснення ГУ ДПС у Львівській області, ГУ ДПС у Закарпатській області)
Найменування органу контролю, до якого подають Декларацію, зазначають у полі 3 її лицьової частини.
Яка відповідальність за неподання декларації з рентної плати
Неподання або несвоєчасне подання Декларації тягне за собою штраф у розмірі 340 грн за кожне таке неподання чи несвоєчасне подання.
Ті самі дії, вчиненні платником податків, до якого протягом року застосовували штраф за таке порушення, тягнуть за собою штраф у розмірі 1020 грн за кожне таке неподання або несвоєчасне подання (п. 120.1 ПКУ).
Форма, за якою подають декларацію з рентної плати
З рентної плати звітуйте за формою Декларації, затвердженою наказом Мінфіну від 17.08.2015 №719.
Цю форму використовують на всі види рентної плати. Однак для кожної види ренти є окремий додаток (розрахунок).
Завантажити документи:
- Податкова декларація з рентної плати
- Розрахунок з рентної плати за користування надрами для видобування корисних копалин (Додаток 1)
- Розрахунок з рентної плати за користування надрами в цілях, не пов'язаних з видобуванням корисних копалин (Додаток 3)
- Розрахунок з рентної плати за користування радіочастотним ресурсом України (Додаток 4-1)
- Розрахунок з рентної плати за спеціальне використання води (Додаток 5)
- Розрахунок з рентної плати за спеціальне використання лісових ресурсів в частині деревини, заготовленої в порядку рубок головного користування (Додаток 8)
- Розрахунок з рентної плати за транспортування нафти і нафтопродуктів магістральними нафтопроводами та нафтопродуктопроводами (Додаток 10-1)
- Розрахунок з рентної плати за транзитне транспортування трубопроводами аміаку територією України (Додаток 11-1)
Який порядок заповнення декларації з рентної плати
Порядку заповнення Декларації немає. Під час заповнення Декларації слід керуватися поясненнями із примітками у формі Декларації та додатків до неї.
Декларації можуть бути:
- звітна – подають уперше за відповідний звітний період;
- звітна нова – подають після виявлення помилки, але до закінчення граничного строку подачі декларації за відповідний звітний період;
- уточнююча – містить новий розрахунок рентної плати на підставі статті 50 ПКУ, коли платник податку самостійно виявив помилку у раніше поданій Декларації та уточнює її самостійно. Під час поданя уточнюючої декларації у Додатках (розрахунках) заповнюють відповідні рядки «Податкове зобов’язання, що уточняються», «Сума штрафу» (3% суми недоплати), у загальній частині – рядки «різниця» (4.1.1, 4.3.1, 4.6.1 для місячних Декларацій) та «сума штрафу» (4.1.2, 4.3.2, 4.6.2). Місяць, що його уточнюють, позначають у полі 1.2.2 Декларації.
У верхній частині Декларації проти відповідних слів «Звітна», «Звітна нова», «Уточнююча» проставляють позначку «×».
Загалом Декларація містить:
- загальну частину (звітний період, тип Декларації, загальні суми рентної плати на основі Додатків, типи поданих Додатків тощо);
- Додатки (розрахунки) – їх заповнюють залежно від виду рентної плати, отримуючи дані для загальної частини Декларації;
- розділ, що його заповнюють посадові особи ДПС після подання Декларації.
Кожен вид рентної плати, звісно, має свою специфіку.
Увага! Усі показники в Декларації, в т. ч. вартісні, у Додатках проставляють у гривнях з копійками
Після заповнення додатків і пов’язаних з ними рядків основної частини Декларації у рядок 4 заносять загальну суму результатів за всіма видами рентної плати. Підприємства можуть бути платниками і декількох видів ренти. Наприклад, сплачувати ренту за спецводокористування та за користування надрами для видобутку прісної або мінеральної води.
У загальній частині Декларації:
- проставляють позначку «Х» щодо типу Декларації. «Звітна» – це поточна. «Звітна нова» – для виправлення помилок, якщо строк подання не сплив. «Уточнююча» – для виправлення помилок, коли строк подання завершився (при цьому заповнюють відповідні рядки зі штрафами, які і є для кожного виду ренти в основній частині декларації)
- у рядку 1 зазначають звітний період, який залежить від виду рентної плати;
- у рядку 2 наводять відомості про платника рентної плати:
- його повну назву;
- код ЄДРПОУ;
- код КВЕД;
- код за КАТОТТГ адміністративно-територіальної одиниці за місцем обліку платника рентної плати (місцезнаходженням контролюючого органу, до якого подають Декларацію). Тобто це код КАТОТТГ за місцем обліку платника (реєстрації підприємства). Тут має бути код територіальної громади (третій рівень КАТОТТГ);
- податкову адресу;
- телефон (факс), e-mail.
Важливо! Періодично перевіряйте, чи не змінився КАТОТТГ для вашої території. Адже Кодифікатор адміністративно-територіальних одиниць та територій територіальних громад постійно оновлюють. Актуальні КАТОТТГ – за посиланням
- у рядку 3 зазначають податковий орган, до якого подають Декларацію;
- у рядку 4 зазначають загальну суму податкового зобов’язання з рентної плати, у тому числі за кожним видом ренти. Наприклад, якщо декларують ренту за воду, у декларації вказують відповідну суму у реквізиті 4.4.
- у рядку 5 вказують кількість додатків, що подають разом з Декларацією. Всі вони є невід’ємною частиною Декларації, без них вона не дійсна. У відповідній комірці проставляють цифру, яка означає кількість поданих додатків з конкретної ренти;
- у рядку 6 наводять опис доповнення до декларації за умови його подання.
Якщо Декларацію суб'єкт господарювання подає вперше, то разом з нею подає до ДПС копії дозволів на видобуток/використання відповідного природного ресурсу. Щодо рентної плати за спецводокористування, окрім дозволу, подають ще й копію договору на постачання води та статистичний звіт за формою №2ТП-водгосп (пп. 255.11.19 ПКУ). Докладніше про статзвіт читайте у статті «Звіт про використання води за формою №2ТП-водгосп (річна): інструкція».
Форматом (стандартом) Декларації не передбачено окремого додатку, до якого прикріплюється копія сканованого документа (у форматі pdf). Меню «Листування з ДПС» приватної частини Електронного кабінету дозволяє платнику направити до органу ДПС разом із супровідним листом копії дозвільних документів та/або копію електронного Звіту з відміткою про одержання (QR кодом, який сформований після прийняття Звіту) у форматі pdf (обмеження 5 МБ) (ЗІР, категорія 118.06).
Все в Декларації заповнювати не треба, а лише рядки, які пов’язані з потрібним видом рентної плати.
На замітку! У додатках до Декларації платники обчислюють податкове зобов’язання за відповідним видом об’єкта оподаткування. Якщо вид об’єкта оподаткування відсутній, то відповідний додаток до Декларації подавати не потрібно
Як подавати декларацію з рентної плати
Декларацію подають до органу ДПС в один із способів:
- платник податку (уповноважена особа платника) подає особисто;
- надсилають поштою з повідомленням про вручення та описом вкладення. Здійснити таке відправлення на адресу відповідного контролюючого органу потрібно не пізніше ніж за п’ять днів до закінчення граничного строку подання Декларації (п. 49.5 ПКУ). Докладніше про такий спосіб – у роз'ясненнях ДПС «Податкова декларація, розрахунок, звіт поштою» та «Декларація поштою: навіщо потрібен опис вкладення та коли відправляти»;
- надсилають засобами електронного зв’язку в електронній формі (наприклад, через Єдине вікно подання електронної звітності). Ідентифікатори електронної форми Декларації та її додатків – за посиланням.
Важливо! За загальним правилом декларацію в електронному вигляді слід подати не пізніше закінчення останньої години дня, в якому спливає граничний строк її подання (п. 49.5 ПКУ). Але у період дії воєнного стану електронні документи від платників податків приймають у робочі дні з 8:00 до 20:00 (п. 69.18 підрозд. 10 розд. ХХ ПКУ)
Читайте більше:
Рентна плата: порядок і строки сплати
Рентна плата за спеціальне використання води: платники, розрахунок та відповідальність
Рентна плата за користування надрами для видобування корисних копалин: хто та скільки сплачує
Звіт про використання води за формою №2ТП-водгосп (річна): інструкція
Чи подавати декларацію з рентної плати після продажу свердловини
Як подати уточнюючу декларацію з рентної плати за радіочастоти
Що є об’єктом оподаткування рентною платою за користування радіочастотним спектром
Рентна плата за спеціальне використання води: позиція ДПС щодо продовження дозволів
Рентна плата за спеціальне використання води: як заповнювати рядки 7, 8.1 та 8.2 додатка 5
Рентна плата за радіочастоти: куди ВПП подає декларацію та коли сплачує ренту
Податківці роз'яснили, як заповнювати колонку «Строк дії» у декларації з рентної плати
Хто є платниками рентної плати за спеціальне використання води
Обчислення рентної плати за спецводокористування без дозволу
Оренда земельної ділянки зі свердловиною: хто є платником рентної плати за воду
Довідник за темою:
Шаблони та зразки документів:
Податкова декларація з рентної плати
Розрахунок з рентної плати за користування надрами для видобування корисних копалин (Додаток 1)
Розрахунок з рентної плати за користування радіочастотним ресурсом України (Додаток 4-1)
Розрахунок з рентної плати за спеціальне використання води (Додаток 5)
Єдиний податок
19.10.2026
ФОП перевищив ліміт доходу у 2026 році: чи можна залишитися на єдиному податку у 2027 році
ФОП перевищив граничний обсяг доходу у 2026 році – чи зможе він залишитися на спрощеній системі оподаткування у 2027 році? Це залежить від групи єдиного податку та суми отриманого доходу. Пояснюємо, за яких умов підприємець збереже право на спрощену систему та коли перевищення ліміту може вплинути на податковий статус наступного року
Бронювання, критичність
19.10.2026
Бронювання аграріїв: з 19 жовтня відновлено прийом заявок на критичність через ДАР
Агропідприємства знову можуть подавати заявки на отримання статусу критично важливих через Державний аграрний реєстр (ДАР). Прийом заявок відновлено з 19 жовтня 2026 року за оновленими галузевими критеріями Мінагрополітики. Перед поданням заявки підприємствам варто перевірити відповідність новим вимогам
Пенсія, соцпільги
19.10.2026
Новий закон про ВПО набирає чинності 22 жовтня: що зміниться для переселенців
З 22 жовтня 2026 року набирає чинності новий Закон про забезпечення прав і свобод ВПО: замість довідки підтвердженням взяття на облік буде витяг, але раніше видані довідки залишаться чинними. Розповідаємо, чи потрібно міняти стару довідку, у які строки повідомляти про переїзд або повернення, за яких умов можуть зняти з обліку та що буде з виплатами для переселенців
ФОП
19.10.2026
ФОП-загальники, не пропустіть 20 квітня, 20 липня та 20 жовтня: строки сплати ПДФО
ФОП на загальній системі оподаткування сплачують авансові платежі з ПДФО до 20 числа місяця, що настає за кожним календарним кварталом. Авансовий платіж за IV квартал не розраховується та не сплачується. Для ФОП, які торгують пальним у роздріб, передбачено окремий щомісячний авансовий внесок за кожне місце торгівлі
Бронювання, критичність
19.10.2026
Постанову про зміни у бронюванні фіналізують на цьому тижні: Прем'єр-міністр
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. В інтерв’ю BBC News Україна Прем’єр-міністр України Сергій Корецький заявив, що цього тижня будуть фіналізовані зміни до системи бронювання

Податок на прибуток
19.10.2026
Операції з контрагентами з ТОТ: чи потрібно коригувати фінансовий результат
Операції з контрагентами, зареєстрованими на тимчасово окупованих територіях, мають серйозні юридичні обмеження. Правочини з такими суб’єктами господарювання є нікчемними, а переказ коштів між ТОТ та іншою територією України заборонений. Водночас за такими операціями різниці для коригування фінансового результату до оподаткування податком на прибуток не виникають
Відстрочки, ВЛК
19.10.2026
Нова підстава для відстрочки від мобілізації: хто може нею скористатись
Перелік осіб, які мають право на відстрочку від мобілізації, розширено. Скористатися новою підставою можуть члени Національного агентства із забезпечення якості вищої освіти та працівники його секретаріату, якщо вони мають науковий ступінь і працюють в Агентстві за основним місцем роботи на умовах повної зайнятості. Пояснюємо, які документи потрібно підготувати, куди звертатися та як дізнатися про результат розгляду заяви
Особи з інвалідністю
19.10.2026
Повний гід з виконання «інвалідного» нормативу 2026 році: штрафи, внески та звітність
З 2026 року правила працевлаштування осіб з інвалідністю для роботодавців суттєво змінилися. Закон №4219 запровадив новий підхід до розрахунку нормативу, звітності та відповідальності, який потребує особливої уваги на практиці. Тепер виконання нормативу перевіряється щоквартально, а замість штрафів запроваджується цільовий внесок. Окремі новації викликають багато запитань: кого включати до нормативу, як рахувати внесок і які штрафи загрожують за порушення. Цей матеріал – підбірка ключових роз’яснень і аналітики від редакції, яка допоможе роботодавцям зорієнтуватися в нових правилах 2026 року
Охорона праці
19.10.2026
Що повинен зробити роботодавець перед рейсовим виїздом транспорту: пояснює Держпраці
Фахівці Держпраці роз'яснили ключові вимоги до експлуатації транспортних засобів під час міжміських поїздок. У новині йдеться про обов'язки роботодавця щодо технічного стану авто, інструктажу та організації поїздки, а також про відповідальність самих водіїв
Дивіденди
19.10.2026
Продаж корпоративних прав після внесення торгової марки: як оподатковується інвестиційний прибуток
Державна податкова служба України опублікувала індивідуальну податкову консультацію щодо оподаткування операцій, коли фізична особа вносить права на торгову марку до статутного капіталу товариства в обмін на корпоративні права, а в подальшому планує продати цю частку за грошові кошти. Податківці детально розписали особливості формування витрат та розрахунку інвестиційного прибутку за такими операціями
Цільове фінансування
19.10.2026
Зимова підтримка 2026 – 19 400 грн допомоги: подавайте заяви до 30 жовтня 2026 року
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Бронювання, критичність
19.10.2026
З 18 жовтня нові критерії критичності від Мінагро: які вимоги та коли подавати документи
Мінагрополітики затвердило нові критерії, за якими підприємства аграрної, лісової, рибної та суміжних сфер визначатимуть як критично важливі. Нові правила набирають чинності 18 жовтня 2026 року та передбачають, зокрема, оновлені вимоги щодо площі земель, доходу, кількості працівників і профільних видів діяльності. Водночас підприємствам із чинним статусом не потрібно повторно подавати документи до завершення строку дії рішення. Розповідаємо, які критерії діятимуть за новими правилами та коли можна подавати документи на отримання або підтвердження критичності
ЄСВ
19.10.2026
Коли ФОП сплачує ЄСВ за найманих працівників
ФОП-роботодавці зобов’язані сплачувати ЄСВ за найманих працівників у чітко визначені строки: як за підсумками місяця, так і під час кожної виплати доходу. Основний термін – не пізніше 20 числа місяця, що настає за звітним, однак у низці випадків внесок потрібно перераховувати одночасно з виплатою зарплати або інших доходів
Відпустка, відпускні
19.10.2026
Працівник у відпустці без збереження зарплати з дня прийняття: що показати у 4ДФ
Прийняли працівника 28.08.2026, в період з 28.08-31.08. перебував у відпустці без збереження заробітної плати. У 4ДФ за серпень показувати такого працівника без доходу з ознакою 101 і дату прийняття 28.08.2026?
Статистичні звіти
19.10.2026
Нові КВЕДи з 2027 року: які зміни вніс Держстат до класифікації NACE 2.1-UA
Держстат оновив класифікацію видів економічної діяльності NACE 2.1-UA, яка замінить чинний КВЕД-2010 із 1 січня 2027 року. Зміни стосуються назв окремих класів і груп, термінології та редакційних уточнень. Розповідаємо, що саме змінилося та чому підприємцям і компаніям варто вже зараз перевірити відповідність своїх КВЕДів новому класифікатору
Освіта
19.10.2026
Визнання іноземного диплома в Україні: Верховний Суд пояснив, що потрібно перевірити
Іноземний диплом не гарантує автоматичного визнання в Україні – навіть якщо його видав офіційно визнаний університет. Верховний Суд у справі №620/4360/25 наголосив: під час визнання диплома важливо з’ясувати, хто фактично здійснював освітню діяльність, яку роль відігравав кожен учасник навчального процесу та чи відповідав він вимогам законодавства
Політика, економіка
19.10.2026
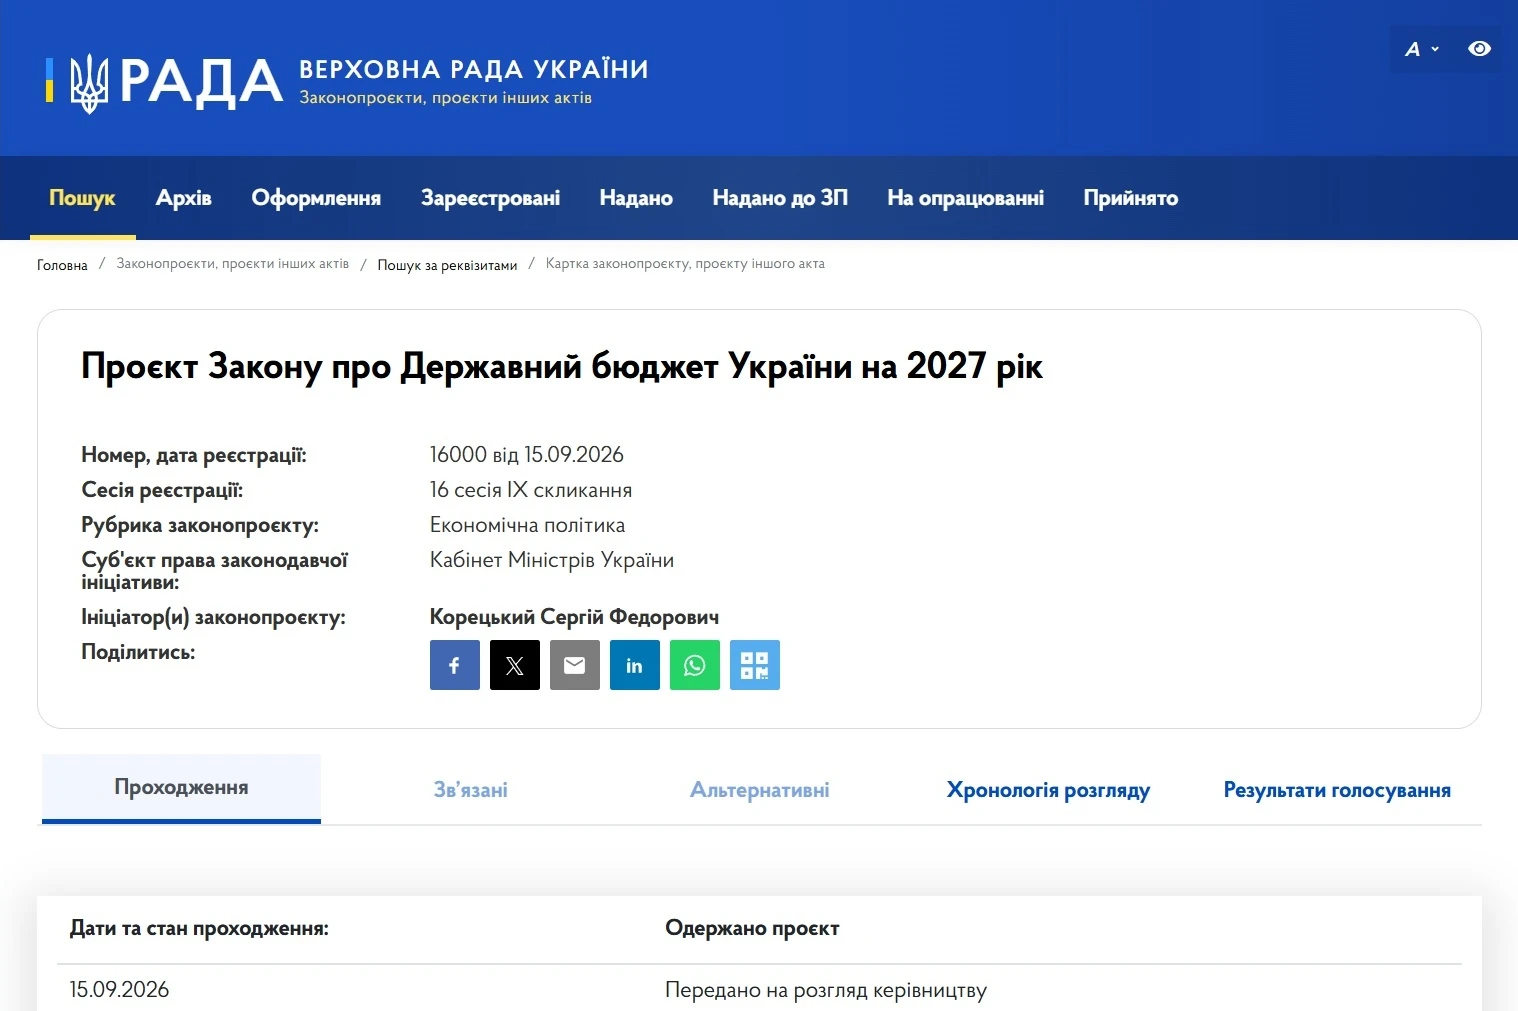
Держбюджет-2027 перше читання відбудеться 26–30 жовтня: Прем'єр-міністр
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Як зазначає, нардеп Ярослав Железняк та Прем'єр-міністр України Сергій Корецький, що розгляд законопроєкту розпочнеться 26 жовтня 2026 року
Перевірки, штрафи
19.10.2026
Дроблення бізнесу між ФОП: 7 ознак, які можуть привернути увагу податкової
Кілька ФОП під одним брендом – ще не порушення, але спільне управління, персонал, каса та ресурси можуть привернути увагу податкової. ДПС навела приклади перевірок мережі зоомагазинів, готельно-ресторанного комплексу та салону краси, де виявили ознаки можливого дроблення бізнесу й інші порушення. Розбираємо, які ознаки можуть зацікавити податківців і які наслідки мали перевірки
Лікарняні та декретні
19.10.2026
Лікарняні затримує Казначейство: чи порушується 30-денний строк для повідомлення
11.09 подали заяву-розрахунок, 14.09 перераховуються кошти лікарняних, податки пішли, а сума не перераховується у Казначействі. Коли подавати повідомлення про виплату коштів? Якщо термін 30 к. дн. пройде, а кошти Казначейство не перерахує, чи буде це порушенням для бухгалтера?
Лікарняні та декретні
19.10.2026
Лікарняні затримуються в Держказначействі: коли подавати повідомлення до ПФУ
Що робити, якщо допомога з тимчасової непрацездатності вже кілька тижнів очікує на оплату в Держказначействі? Чи потрібно роботодавцю подавати до ПФУ повідомлення про виплату страхових коштів, якщо працівник ще не отримав гроші? ПФУ у листі роз’яснило, коли виникає обов’язок подати повідомлення та з якого моменту обчислюється 30-денний строк