

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Чи оподатковується допомога ПДФО та військовим збором
Якщо підприємство надає благодійну допомогу у грошовій формі військовослужбовцю (зокрема учаснику бойових дій) для закупівлі спеціальних засобів індивідуального захисту, амуніції, спорядження чи задоволення інших потреб, передбачених постановами КМУ від 30.01.2026 №112 та від 26.11.2014 №653:
Чи впливає перерахування коштів на особистий рахунок військового
Законодавство не забороняє перераховувати цільову благодійну допомогу безпосередньо на особистий банківський рахунок військовослужбовця (а не на рахунок військової частини чи фонду). Це не позбавляє операцію права на звільнення від оподаткування за умови надання необхідних документів.
Чи нараховується ЄСВ
Оскільки отримувач допомоги не є працівником підприємства і не має з ним трудових чи цивільно-правових відносин, сума благодійної допомоги не є базою для нарахування єдиного внеску (ЄСВ).
Які документи необхідні для підтвердження цільового характеру
При цьому для підтвердження статусу зазначених осіб надаються, зокрема, але не виключно, копію військового квитка або копію іншого документа, виданого відповідним державним органом, із зазначенням даних про призов такої особи на військову службу за призовом під час мобілізації, на особливий період, копію контракту, посвідчення учасника бойових дій тощо.
Так, як в ІПК підприємство навело перелік документів, який надав військовослужбовець, то можна користуватись ним для правомірного застосування податкових пільг:
Як відобразити таку допомогу у звітності
Податковий агент зобов’язаний відобразити суму виплаченої благодійної допомоги у додатку 4ДФ до Податкового розрахунку (Розрахунку ЮО) за ознакою доходу «169».
Джерело: ІПК від 16.09.2026 №5523/ІПК/99-00-24-03-03
Читайте більше:
Придбання авто для військових: покрокова інструкція з бухобліку для благодійних фондів
Грошова допомога військовим без податків: умови звільнення від ПДФО та військовим збором
Гуманітарний автомобіль для військових: чи буде ПДФО та яку ознаку доходу зазначати в 4ДФ
Як поставити гуманітарні авто на тимчасовий облік за військовослужбовцем
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня
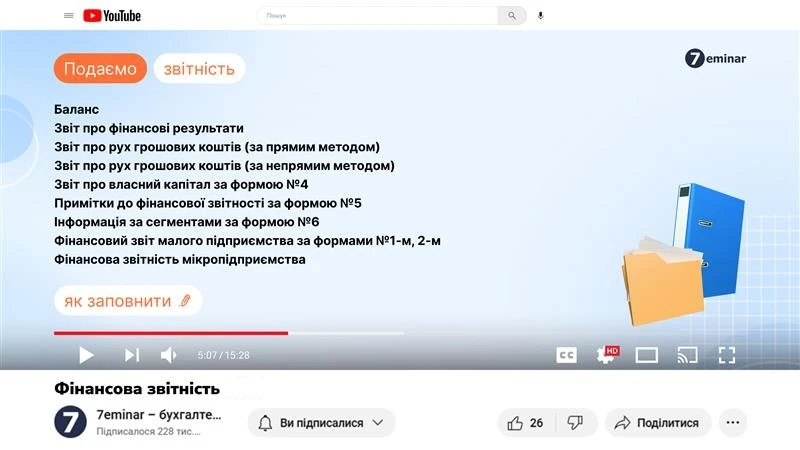
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі
Тимчасова консервація основних засобів не позбавляє підприємство права на застосування прискореної амортизації, передбаченої п. 43¹ підрозд. 4 розд. ХХ ПКУ. Водночас на період невикористання законсервованих ОЗ у господарській діяльності нарахування прискореної податкової амортизації призупиняється
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 14 жовтня портал досі не працює коректно, проте окремі користувачі можуть вже авторизуватись у послузі, але та недоступна, водночас фахівці Діявказують, що послуги відновлено. Якщо виникають труднощі з послугами варто почекати і спробувати заново
Суму компенсації обчислюйте як добуток нарахованої, але не виплаченої зарплати за відповідний місяць (після утримання податку на доходи та військового збору) і приросту індексу споживчих цін
Верховний Суд оприлюднив огляд актуальної судової практики Касаційного адміністративного суду за серпень 2026 року. У ньому зібрано правові позиції щодо військового обліку та рішень ВЛК, розрахунку штрафів за несвоєчасну реєстрацію податкових накладних, обліку господарських витрат, повідомлення про об’єкти оподаткування та інших публічно-правових спорів
Якщо продавець отримав аванс від першого покупця, склав і зареєстрував ПН, а згодом сторони уклали тристоронню угоду про заміну покупця без повернення коштів, підстав для коригування попередньої ПН та складання нової на суму авансу немає