

Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Якщо постачальник погоджується пробачити покупцю 50% вартості знищеного нереалізованого товару, це матиме податкові наслідки для ТОВ. Для податку на прибуток прощена заборгованість може розглядатися як безоплатно наданий товар, а необхідність коригування фінансового результату залежатиме від умов, визначених ПКУ. Водночас раніше нараховані податкові зобов’язання з ПДВ залишаються, адже прощення боргу не є поверненням товару
Контрагент, з яким укладено Договір поставки товарів, запропонував укласти Додаткову угоду за умовами якої, у випадку знищення товару, купленого в ТОВ, 50% вартості нереалізованого товару звільняється від оплати шляхом прощення боргу. Які податкові наслідки для ТОВ у разі укладання такої угоди?
Щодо оподаткування податком на прибуток підприємств
Якщо заборгованість за відвантажений покупцю товар не була погашена та платником податку на прибуток прийнято рішення про прощення частини такої заборгованості за цей товар, то відповідно такі товари набувають статусу безоплатно наданих товарів, і на їх вартість підлягає збільшенню фінансовий результат до оподаткування у випадках визначених пп. 140.5.10 Податкового кодексу України (далі – ПКУ) у звітному періоді, коли прийнято рішення про таке прощення.
Водночас, діючими положеннями не передбачено коригування фінансового результату до оподаткування на частину безоплатно наданих товарів іншому платнику податку на прибуток на загальних підставах, який не є пов’язаною особою, якою задекларовано від’ємне значення об’єкта оподаткування за попередній податковий (звітний) рік.
Такі операції відображаються згідно з правилами бухгалтерського обліку.
Щодо оподаткування ПДВ
Безоплатно надані товари, роботи, послуги:
Якщо після постачання товарів / послуг здійснюється будь-яка зміна суми компенсації їх вартості, включаючи наступний за постачанням перегляд цін, перерахунок у випадках повернення товарів / послуг особі, яка їх надала, або при поверненні постачальником суми попередньої оплати товарів / послуг, суми податкових зобов'язань та податкового кредиту постачальника та отримувача підлягають відповідному коригуванню на підставі розрахунку коригування до податкової накладної, складеного в порядку, встановленому для податкових накладних, та зареєстрованого в ЄРПН (п. 192.1 ПКУ).
В описаній ситуації податкові зобов’язання з ПДВ, нараховані під час відвантаження товару, залишаються. Відповідно п. 192.1 ПКУ, розрахунок коригування не складається, оскільки прощення боргу не є поверненням товару
Джерело: ІПК від 15.09.2026 №5495/ІПК/99-00-21-02-02
Читайте більше:
Товар знищено під час перевезення після повної передоплати: як ФОП повернути кошти замовнику
Товар втрачено через ракетний обстріл, перевізник виплатив компенсацію: чи нараховувати ПДВ
Компенсація від «Нової пошти» за знищений товар: чи включати до доходу ФОП - єдинника у 2026 році
ТОВ не проходило планову документальну перевірку з 2016 року – чи можна вже знищити документи за минулі звітні періоди? Не обов’язково: мінімальні строки зберігання становлять 1095, 1825 або 2555 днів залежно від виду документів, але їх потрібно продовжувати на періоди зупинення строків давності. ДПС пояснює, як карантин COVID-19 і воєнний стан вплинули на строки зберігання документів та чому дата 1 серпня 2023 року не є універсальною точкою відліку. Розглянемо, що врахувати перед знищенням бухгалтерських і податкових документів
Винагороду за цивільно-правовим договором нарахували в серпні 2026 року, а виплатили у вересні? Рядок 05 додатка 4ДФ заповнюють за звітний період, у якому нараховано дохід з ознакою «102». Тож у цій ситуації кількість осіб, які працювали за ЦПД, зазначають у серпні – місяці нарахування винагороди, а не повторно у вересні, коли відбулася виплата
Для закладів охорони здоров'я Закон №875 передбачає спеціальний норматив працевлаштування осіб з інвалідністю – 2%. Але чи означає це, що медзаклад із середньообліковою кількістю штатних працівників від 8 до 25 осіб за квартал може мати нульовий норматив?
Правила бронювання військовозобов'язаних продовжують змінюватися, і найближчим часом можливі нові корективи. Експертка з кадрових питань Галина Казначей припускала раніше, що уряд може виключити з розрахунку квоти бронювання працівників, які вже мають відстрочку від призову за іншими підставами і 12 жовтня нардеп Ярослав Железняк оприлюднив інформацію про проєкт постанови, що містить таке положення
Законопроєкт №10147 прийнятий у другому читанні Верховною Радою. Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. У разі ухвалення новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Авансові внески з податку на прибуток за пункти обміну валют не повертаються, навіть якщо за підсумками року сплачена сума перевищує нараховане податкове зобов’язання. Таке перевищення не можна перенести на наступний рік, зарахувати в рахунок інших податків або повернути як надміру сплачені кошти
ДПС помилково нарахувала ФОП на 2-й групі ЄП податок на нерухомість. ФОП не сплачував його протягом 6 ти місяців і податкова скасувала реєстрацію платника єдиного податку. Лист на скасування помилково нарахованого податку на нерухомість відправили, в телефонній розмові податківці сказали, що скасують це нарахування. А як повернути реєстрацію платником єдиного податку?
ФОП – платники єдиного податку 1-ї та 2-ї груп зазвичай подають декларацію раз на рік, але в окремих випадках звітувати потрібно щоквартально. Такий обов’язок виникає, зокрема, у разі перевищення граничного доходу, переходу на іншу групу або відмови від спрощеної системи. Квартальна декларація містить окремі дані про доходи, оподатковані за різними ставками, і звільняє від подання річної декларації за цей звітний рік
Документи зберігалися в архіві архівної компанії. Це сховище було знищене під час обстрілу. Документи всі знищені. Які подальші дії нашої компанії, які документи потрібно отримати?
Працівник виробництва надав посвідчення, що підтверджує статус громадянина, який проживає і працює в гірському населеному пункті. Які законодавчі вимоги та фінансово-юридичні ризики є для підприємства?
На щорічну відпустку згідно статті 47 ЗУ «Про статус і соціальний захист громадян, які постраждали внаслідок Чорнобильської катастрофи» стаж, що дає право на таку відпустку, розраховується як і на основну щорічну відпустку? Чи є відмінності?
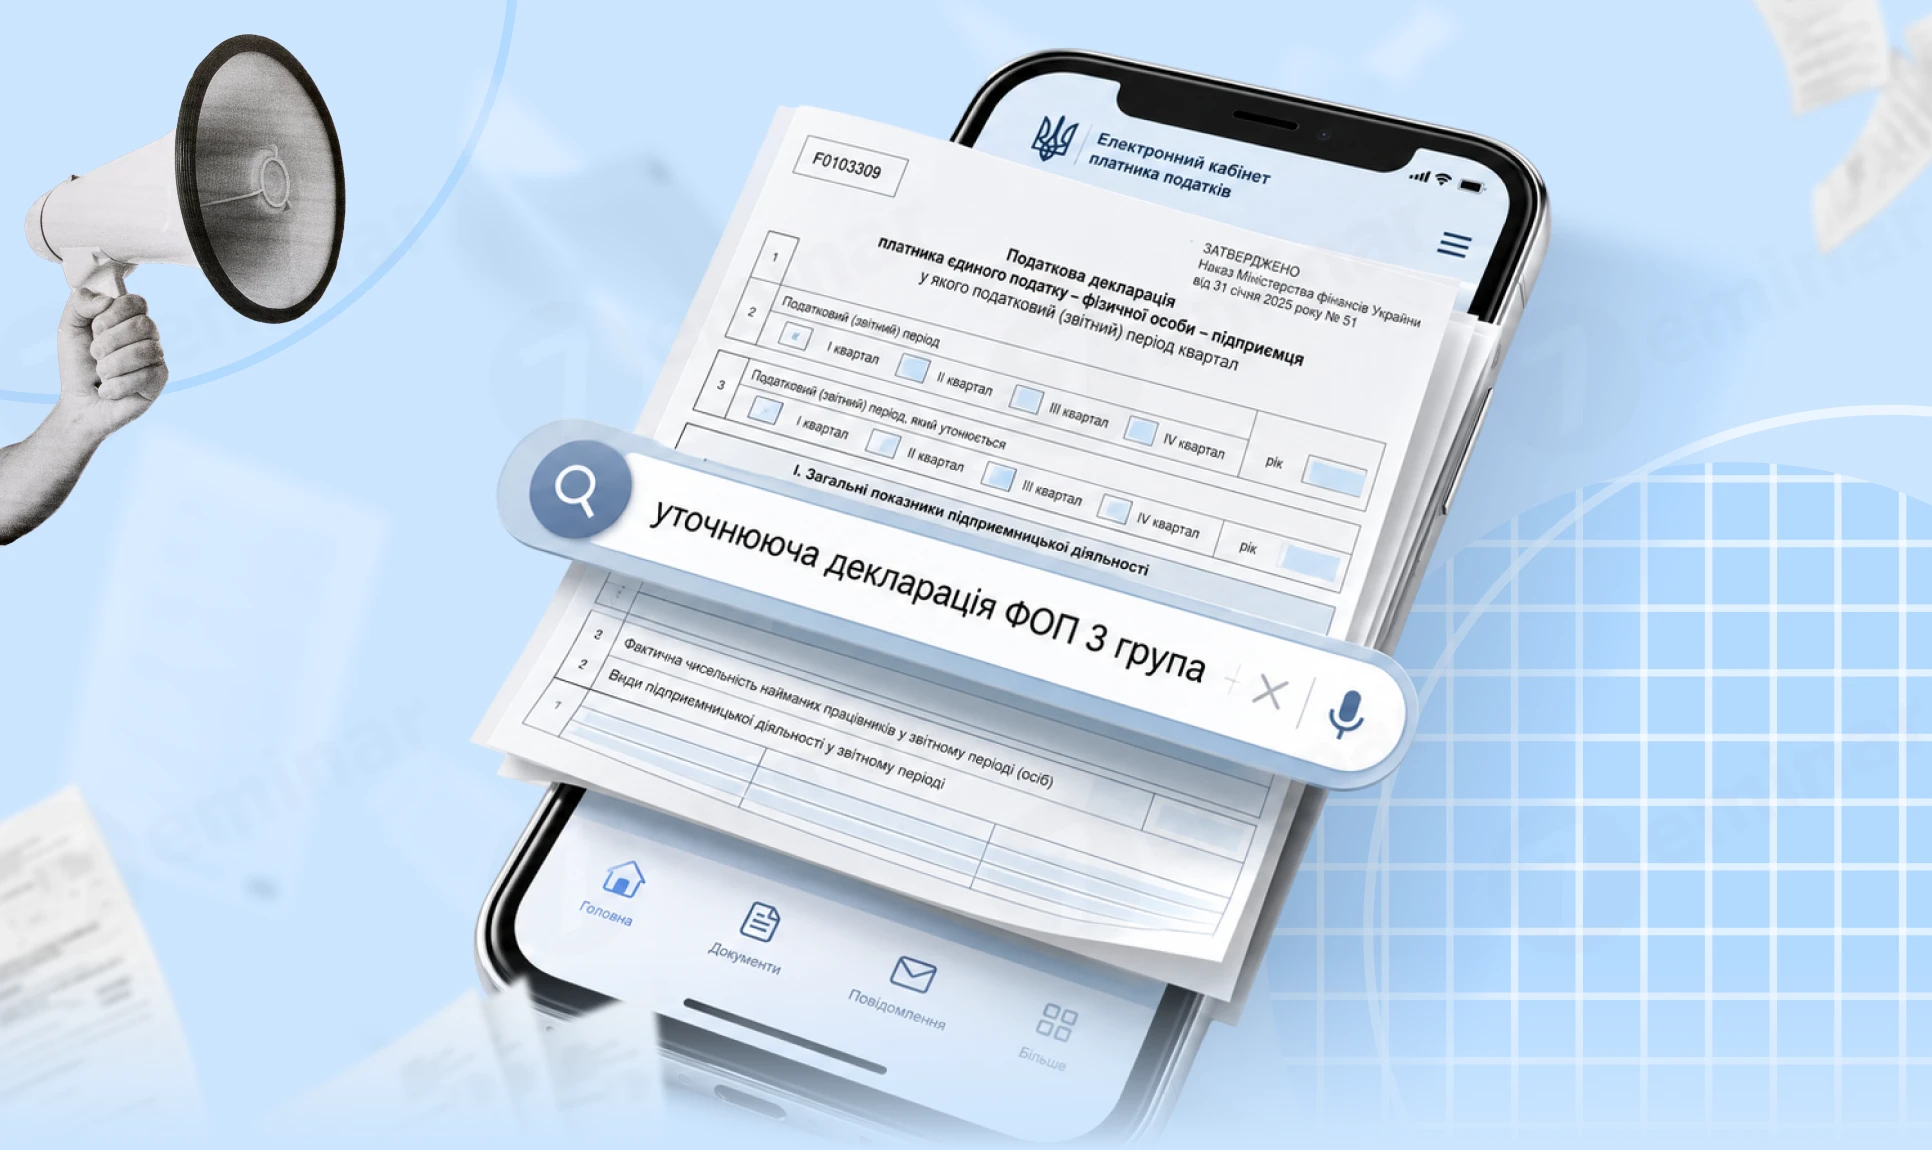
Як ФОП 3 групи єдиного податку подати уточнюючу декларацію та виправити помилки у звітності? Розглянемо ключові правила заповнення, нову позицію ДПС щодо повернення передплати, порядок коригування єдиного податку й військового збору та 4 практичні приклади з покроковими інструкціями і зразками заповнення декларацій
Роботодавець компенсує працівнику оренду квартири або сам оплачує житло? У таких випадках вартість проживання зазвичай вважається додатковим благом і оподатковується ПДФО за ставкою 18% та військовим збором – 5%. ДПС пояснила, хто має сплачувати податки, чи потрібно працівнику подавати річну декларацію та за яких умов безоплатне користування житлом може не оподатковуватися
КМУ спростив правила підтвердження трудового стажу для призначення пенсії, якщо трудова книжка втрачена, містить помилки або не має необхідних записів. Пенсійний фонд ширше використовуватиме дані державних електронних реєстрів, а за їх відсутності стаж можна буде підтвердити додатковими документами чи показами свідків. Також ПФУ зможе самостійно встановлювати належність документа особі за наявності розбіжностей в особистих даних – без обов’язкового звернення до суду