

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Суд розглянув спір щодо відмови у відстрочці від призову під час мобілізації за підставою догляду за батьком з інвалідністю. ТЦК обґрунтував відмову наявністю у заявника рідної сестри, однак не надав належної оцінки документам, які підтверджували її навчання у Німеччині та перебування за межами України
Обставини справи
Позивач (військовозобов’язаний) звернувся за наданням відстрочки від призову на військову службу під час мобілізації за категорією:
За результатами розгляду заяви позивача відповідачем (ТЦК та СП) було прийнято рішення про відмову у наданні відстрочки. Вказане рішення оформлено повідомленням щодо рішення про відмову в наданні відстрочки.
Рішення суду
Хмельницький окружний адміністративний суд у рішенні від 29.09.2026 у справі №560/12835/26 сказав на таке.
Порядок реалізації права на відстрочку, процедура подання заяви, перелік документів, порядок їх перевірки, порядок роботи комісії та форма повідомлення про прийняте рішення визначаються Порядком проведення призову громадян на військову службу під час мобілізації, на особливий період, затвердженим постановою КМУ від 16.05.2024 №560 (далі – Порядок).
Зазначений Порядок покладає на відповідні територіальні центри комплектування та соціальної підтримки обов`язок:
Як судом встановлено зі змісту оскаржуваного повідомлення про відмову, основним і фактично єдиним мотивом відмови відповідача стало те, що:
Водночас сама по собі наявність у позивача рідної сестри не може автоматично свідчити про відсутність у нього права на відстрочку. Наявність родича є лише однією з обставин, яка підлягає перевірці. Однак така обставина не може оцінюватися ізольовано від інших фактичних даних, зокрема від:
Суд встановив, що до заяви про надання відстрочки позивачем було долучено:
Із зазначених документів встановлено, що рідна сестра позивача, Ксенія Правдич навчається у Федеративній Республіці Німеччина, у фаховій школі імені Максиміліана Кольбе, клас 12FT2, та фактично перебуває за межами України у зв`язку з навчанням.
Проте в оскаржуваному рішенні відповідача відсутня будь-яка оцінка цього документа про навчання сестри позивача за кордоном.
При цьому, відповідач не зазначив:
Суд зазначив, що відповідач в даному випадку обмежився загальним посиланням на те, що у долучених документах відсутні відомості про те, що сестра позивача:
Однак відповідачем не надано оцінки іншій істотній обставині, а саме фактичному перебуванню сестри за межами України у зв`язку з навчанням
Відповідач також не зазначив, чому надана довідка навчального закладу, перекладена українською мовою та належним чином засвідчена, не має юридичного значення для вирішення питання про надання відстрочки.
Суд зазначив, що:
Отже, оскільки рідна сестра позивача є студенткою, навчається у Федеративній Республіці Німеччина та фактично перебуває за межами України, а тому її наявність як родички не може автоматично свідчити про її реальну матеріальну та фактичну спроможність утримувати батька з інвалідністю в Україні
Суд вважає, що у даній справі порушення прав позивача полягає у прийнятті відповідачем рішення про відмову у наданні відстрочки від призову на військову службу під час мобілізації, без врахування факту перебування сестри позивача за кордоном на навчанні та неможливості здійснювати постійний догляд за матір`ю позивача.
Отже суд ухвалив рішення:
Джерело: рішення Хмельницького окружного адміністративного суду від 29.09.2026 у справі №560/12835/26
Хто має право на відстрочку від мобілізації у 2026 році
Нові правила продовження відстрочки: що зміниться з 1 жовтня 2026 року
Чи можуть ТЦК зупиняти людей під час повітряної тривоги: роз’яснення Міноборони
Нові підстави для відстрочки та звільнення з військової служби: законопроєкт №16118
Відстрочка від мобілізації та виїзд за кордон: коли військовозобов’язаного можуть не випустити
Зміна учасника підприємства, кінцевого бенефіціарного власника (КБВ) або структури власності може вимагати оновлення відомостей у ЄДР. Юридична особа має повідомити державного реєстратора про відповідні зміни протягом 30 робочих днів, а самостійно виявлені помилки в раніше поданих даних виправити протягом трьох робочих днів. Також повідомлення потрібне, якщо під час реєстрації інших змін структура власності та відомості про КБВ залишилися без змін
З 12 до 18 жовтня у Державному аграрному реєстрі тимчасово призупинять подання заявок на визначення підприємств агропромислового комплексу критично важливими. Після технічного налаштування ДАР підприємства зможуть подавати заявки до Мінагрополітики вже за новими критеріями, затвердженими наказом від 02.09.2026 №11
Мінагрополітики затвердило нові критерії, за якими підприємства аграрної, лісової, рибної та суміжних сфер визначатимуть як критично важливі. Нові правила набирають чинності 18 жовтня 2026 року та передбачають, зокрема, оновлені вимоги щодо площі земель, доходу, кількості працівників і профільних видів діяльності. Водночас підприємствам із чинним статусом не потрібно повторно подавати документи до завершення строку дії рішення. Розповідаємо, які критерії діятимуть за новими правилами та коли можна подавати документи на отримання або підтвердження критичності
Уряд змінив порядок підтвердження страхового стажу, якщо трудової книжки немає, записи в ній відсутні або документи втрачені через бойові дії чи окупацію. Насамперед використовуватимуть дані державних електронних реєстрів, а за їх відсутності – інші документи або показання щонайменше двох свідків
Податківці роз’яснили порядок визначення ціни контрольованої операції для цілей застосування пп. 140.5.2 ПКУ, якщо після придбання товарів у нерезидента товариство отримало кредит-ноту (знижку). У такому випадку необхідно використовувати ціну контрольованої операції з урахуванням кредит-ноти
Продаж корпоративних прав не є об'єктом оподаткування ПДВ, однак такі операції все одно потрібно відображати у податковій звітності. Податківці також нагадали, що в окремих випадках платнику доведеться застосовувати правила розподілу податкового кредиту за статтею 199 ПКУ
ФОПи повинні сплачувати єдиний соціальний внесок (ЄСВ) у встановлені законодавством строки. У 2026 році за ІІІ квартал 2026 року останній день сплати припадає на 19 жовтня (понеділок). Водночас важливо знати правильні реквізити для платіжок, мінімальний і максимальний розмір внеску, а також можливості сплати через єдиний рахунок
Підкажіть, будь ласка, чи вірно розуміємо порядок розрахунку цільового внеску по особах з інвалідністю? На підприємстві немає працевлаштованих осіб з інвалідністю. Кількість працівників: липень – 10, серпень – 10, вересень – 20. Середня кількість – 13 (40/3). Нарахована ЗП: липень – 241415,00, серпень – 241415,00, вересень – 423104,52, всього за квартал – 905934,52 грн. Середня ЗП: 905934,52/13/3=23229,09, ВНЕСОК: 23229,09*0,5*1=11614,55 грн. Це вірний розрахунок?

Невикористані дні відпусток не завжди переносяться на наступний рік. Розбираємо, які щорічні та соціальні відпустки зберігаються, коли можлива грошова компенсація, а які відпустки потрібно використати до 31 грудня 2026 року. Окремо – правила для відпусток УБД, чорнобильців та працівників держорганів
ДПС роз’яснила, з якого періоду власник нерухомості, пошкодженої внаслідок ракетного удару, може застосовувати пільгу за пп. 69.22 підрозд. 10 розд. XX ПКУ. У наведеній ситуації право застосовувати відповідну норму виникає з дати пошкодження, за умови наявності відомостей у Реєстрі пошкодженого майна та призупинення експлуатації всього об’єкта на час капітального ремонту, реконструкції чи реставрації
Підприємство звернулося до ДПС щодо оподаткування ПДВ у разі знищення або пошкодження майна контрагентів, яке перебувало в орендованих виробничих приміщеннях. Податківці пояснили, що виплата власникам компенсації за знищене майно не створює податкових зобов’язань з ПДВ
ФОП на загальній системі оподаткування може подати заяву на отримання довідки про подану декларацію про майновий стан і доходи через приватну частину Електронного кабінету. Для цього потрібно скористатися меню «Введення звітності» та надіслати заяву за формою F13096ХХ
Зарядні станції типу EcoFlow підприємства використовують для забезпечення безперебійної роботи під час відключень електроенергії. Їх можуть встановлювати в офісі або передавати працівникам, які працюють дистанційно. Розглянемо, як обліковувати такі зарядні станції, як підтвердити їх зв’язок із господарською діяльністю, чи потрібно подавати форму №20-ОПП, вести журнал роботи та окремий облік електроенергії, а також які вимоги встановлено до працівників, які користуються таким обладнанням
Національний банк України запропонував зміни до правил інкасації коштів і перевезення валютних цінностей банками та СІТ-компаніями. Проєкт передбачає відеофіксацію дій бригади протягом усього маршруту, уточнення вимог до озброєного супроводу, оформлення чека розвантаження платіжного пристрою та професійної придатності керівників підрозділів інкасації
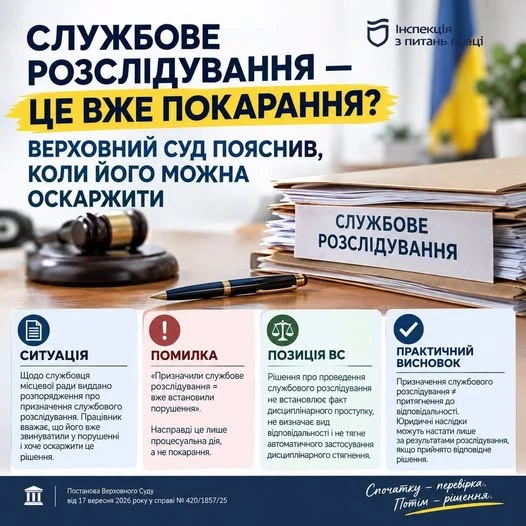
Верховний Суд у постанові від 17 вересня 2026 року у справі №420/1857/25 пояснив, що саме призначення службового розслідування не встановлює вини працівника та не створює для нього безпосередніх юридичних наслідків. Тому окреме оскарження такого розпорядження не підлягає розгляду в суді