Отримуєте доходи з-за кордону?
ДПС України пояснює, що доходи, які податкові резиденти України отримують із джерел за межами країни, підлягають декларуванню та оподаткуванню в Україні, крім доходів, які звільняються від оподаткування відповідно до норм Податкового кодексу України (далі – ПКУ) чи міжнародних договорів.
Йдеться про будь-які доходи, отримані резидентами від будь-якої діяльності за межами митної території України.
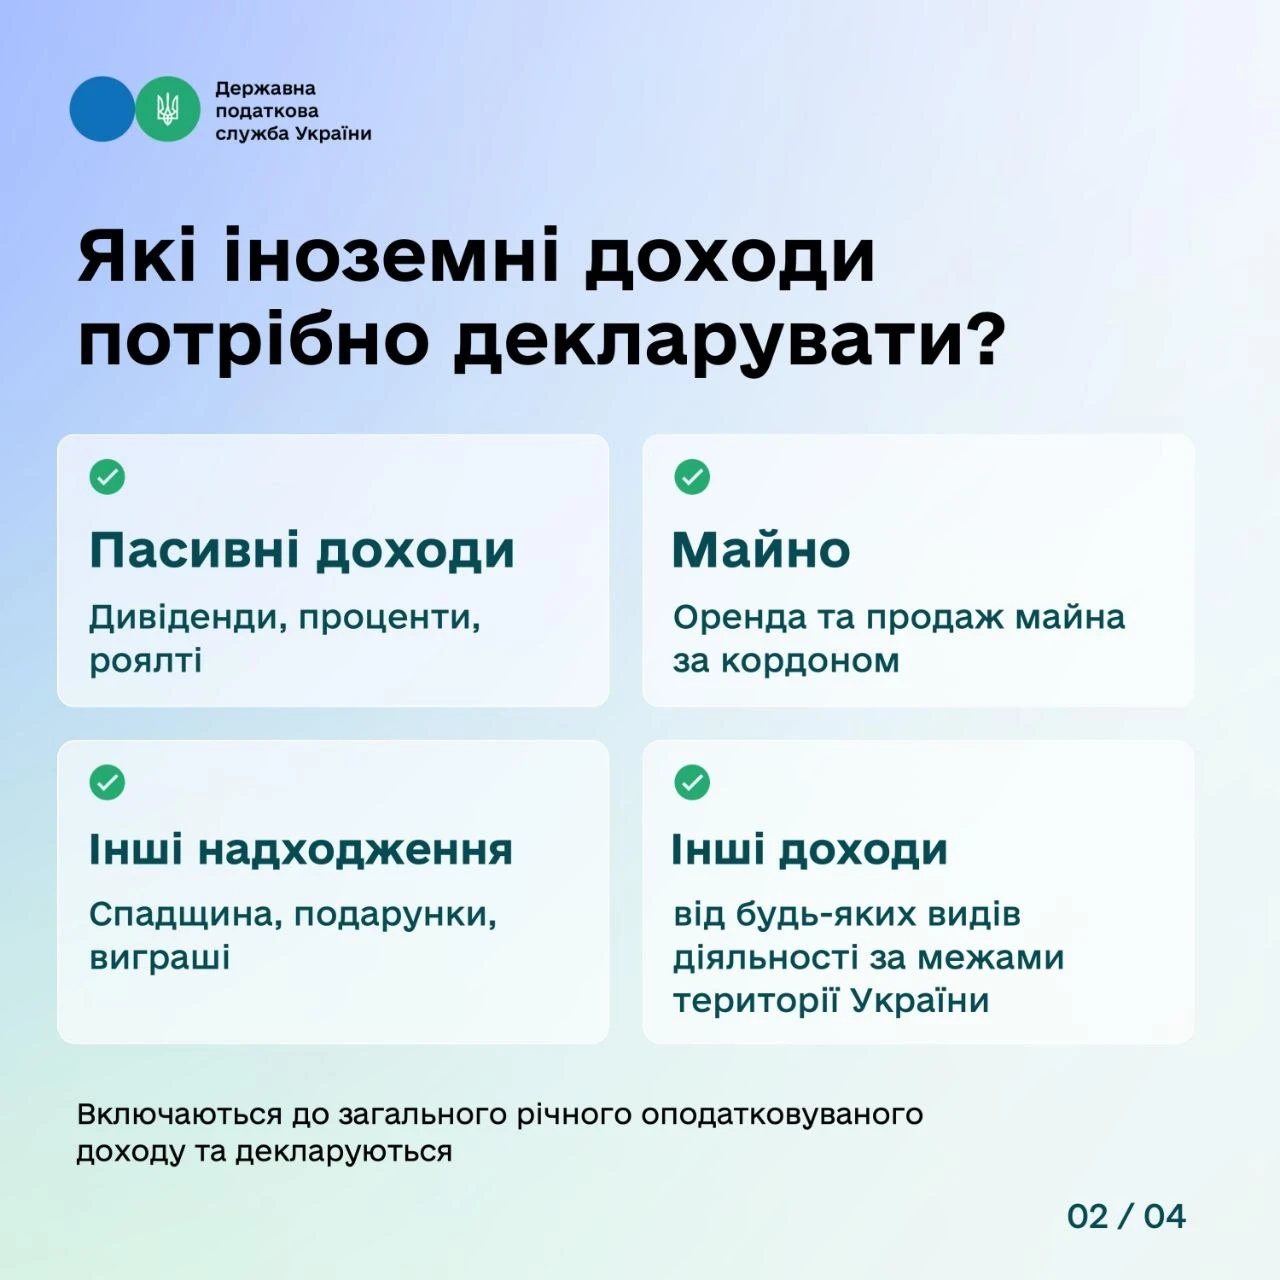
До іноземних доходів можуть належати, зокрема:
- дивіденди;
- проценти;
- роялті;
- доходи від оренди майна;
- доходи від продажу майна за кордоном;
- спадщина та подарунки;
- виграші;
- інші доходи, отримані за межами України.
Такі доходи включаються до загального річного оподатковуваного доходу фізичної особи – резидента України та підлягають декларуванню.
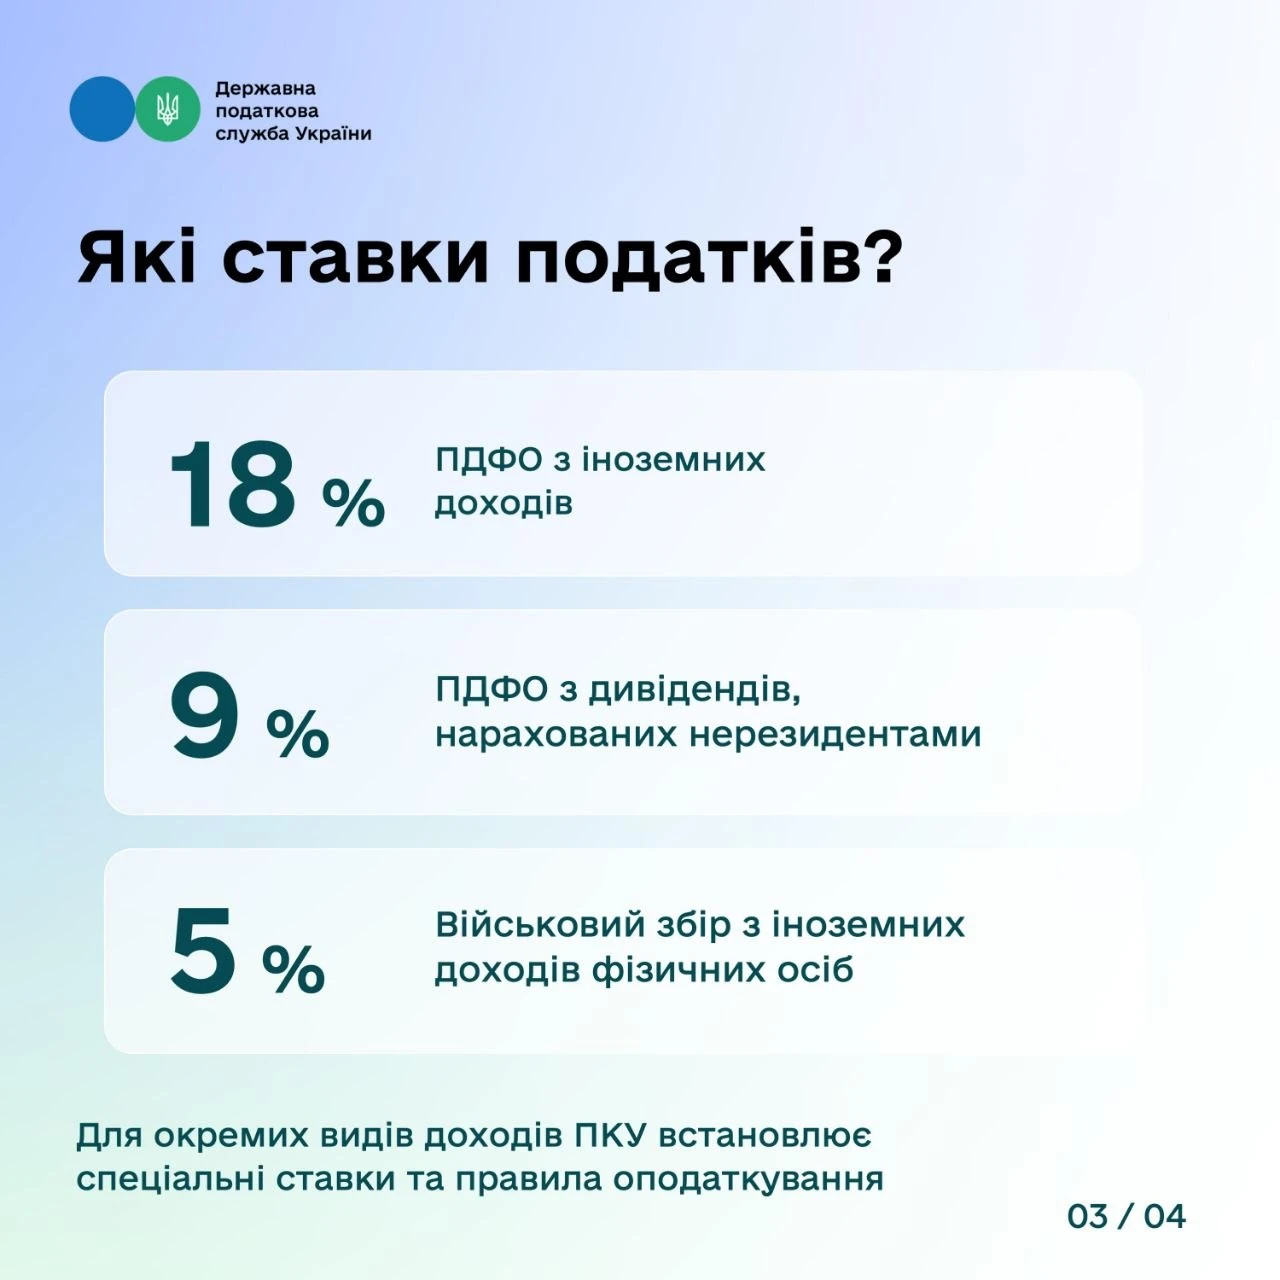
Які ставки податків застосовуються?
Податок на доходи фізичних осіб із іноземних доходів сплачується за ставкою 18%.
Водночас для окремих видів доходів ПКУ встановлені спеціальні ставки та правила оподаткування.
Зокрема, дивіденди, нараховані нерезидентами, оподатковуються за ставкою 9%.
Крім того, іноземні доходи фізичних осіб є об’єктом оподаткування військовим збором за ставкою 5%.
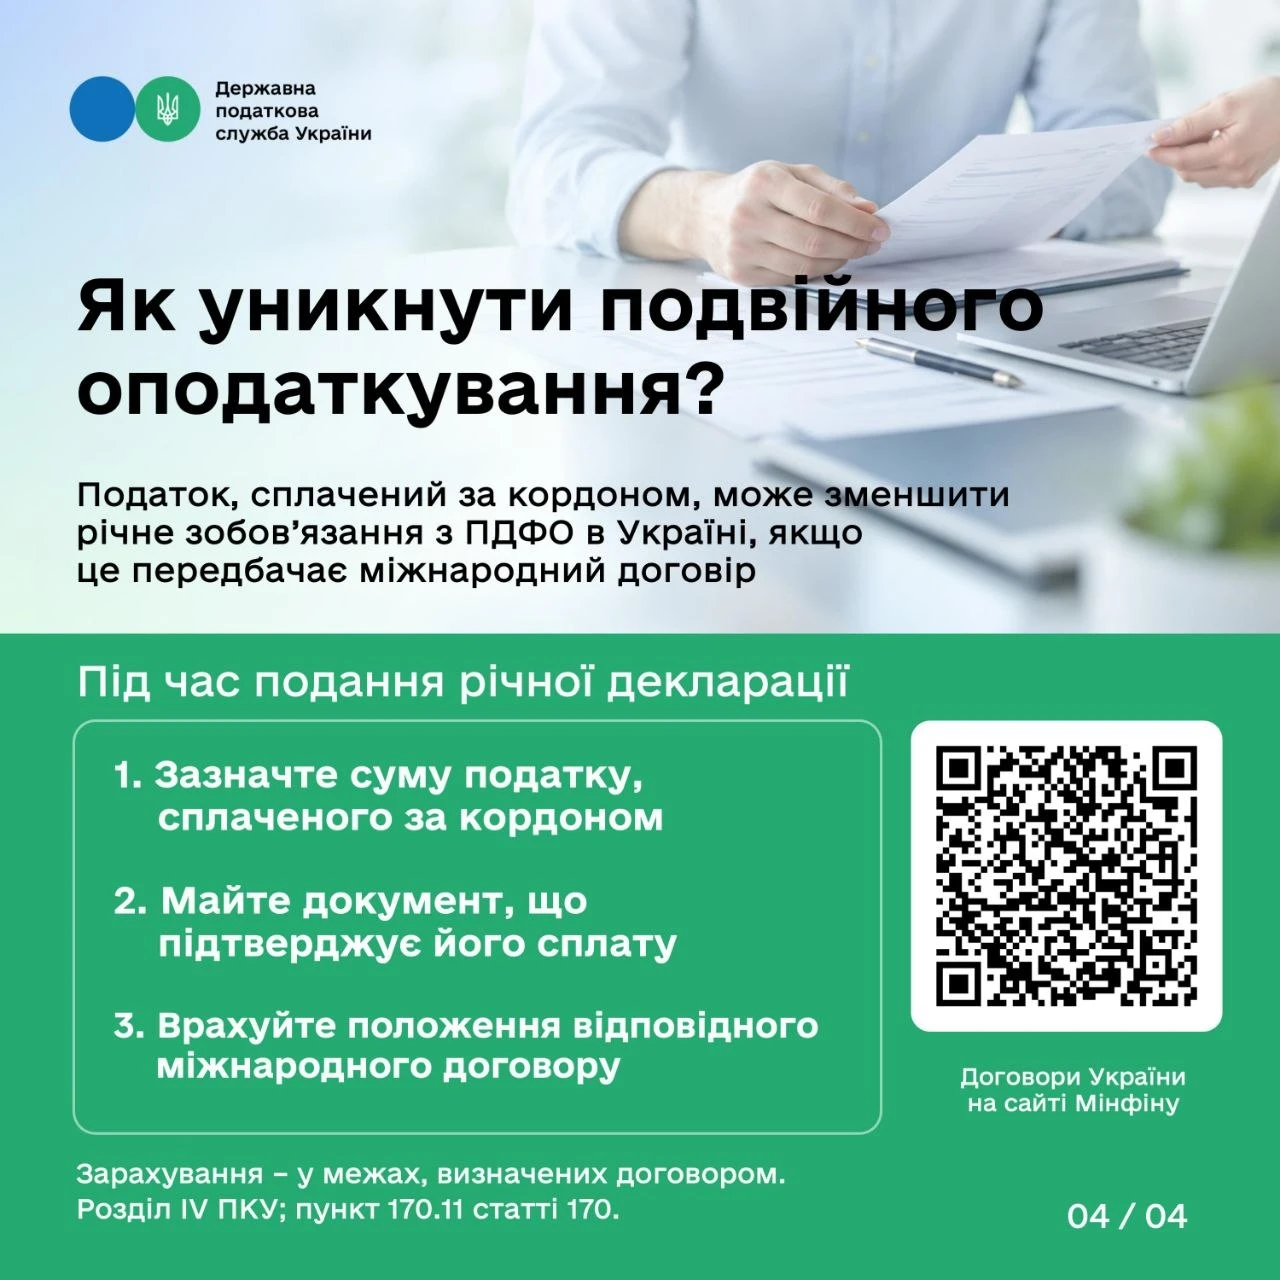
Як уникнути подвійного оподаткування?
Якщо з іноземного доходу вже було сплачено податок за кордоном, у передбачених міжнародними договорами випадках платник:
може зменшити суму річного податкового зобов’язання в Україні на суму податків, сплачених в іншій державі.
Для цього під час подання річної податкової декларації необхідно:
- зазначити суму податку, сплаченого за кордоном;
- мати документ, що підтверджує сплату такого податку;
- врахувати положення відповідного міжнародного договору України про уникнення подвійного оподаткування.
Таким чином, отримання доходу за межами України не звільняє податкового резидента України від обов’язку задекларувати його.
Водночас законодавство передбачає можливість зарахування податків, сплачених в іншій державі, щоб уникнути подвійного оподаткування – у межах, визначених відповідним міжнародним договором.
Тексти чинних міжнародних договорів України про уникнення подвійного оподаткування розміщено на офіційному вебсайті Мінфіну за посиланням.