

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Чи потрібно платнику єдиного податку III групи включати до оподатковуваного доходу кредиторську заборгованість, за якою минув строк позовної давності? Відповідь залежить від того, за яких обставин виник борг. Якщо заборгованість утворилася за отриманими, але не оплаченими товарами, її списана сума включається до доходу юрособи – платника єдиного податку за ставкою 5%. Натомість списання заборгованості за отриманим авансом, який уже був включений до доходу на дату надходження коштів, не призводить до повторного оподаткування
Чи включається до доходу списана кредиторська заборгованість платника єдиного податку ІІІ групи, за якою минув строк позовної давності?
У разі якщо заборгованість перед постачальником виникла за отриманими, але не оплаченими товарами, то дані товари (роботи, послуги) є безоплатно отриманими, оскільки особа, яка передала їх не вимагає компенсації їх вартості, які включаються до суми доходу платника єдиного податку, то сума списаної кредиторської заборгованості, за якою минув строк позовної давності, включається до бази оподаткування платника єдиного податку третьої групи за ставкою 5 відсотків.
У разі якщо заборгованість перед покупцем виникла за сумами отриманого авансу, які відповідно раніше були включені до складу доходу такого платника єдиного податку по даті надходження коштів, то сума списаної кредиторської заборгованості, за якою минув строк позовної давності, не підлягає включенню до бази оподаткування єдиним податком.
Дата отримання доходу платника єдиного податку
Датою отримання доходу платника єдиного податку є:
Для платника єдиного податку третьої групи, який є платником податку на додану вартість, датою отримання доходу є дата списання кредиторської заборгованості, за якою минув строк позовної давності
Для платника єдиного податку третьої групи (юридичні особи) датою отримання доходу також є дата відвантаження товарів (виконання робіт, надання послуг), за які отримана попередня оплата (аванс) у період сплати інших податків і зборів, визначених ПКУ.
Юридичні особи – платники єдиного податку третьої групи використовують дані спрощеного бухгалтерського обліку щодо доходів та витрат.
Дохід визнається під час збільшення активу або зменшення зобов’язання, що зумовлює зростання власного капіталу (за винятком зростання капіталу за рахунок внесків учасників підприємства), за умови, що оцінка доходу може бути достовірно визначена. Доходом визнається сума зобов’язання, яке не підлягає погашенню (п. 5 та 15 НП(С)БО 15 «Дохід»).
Джерело: ДПС
Читайте більше:
Чи включається до доходу списана кредиторська заборгованість платника ЄП 3 групи
Чи потрібно при звільненні виплачувати компенсацію за додаткову соціальну відпустку працівниці, яка має дитину з інвалідністю, якщо роботодавець дізнався про це лише під час звільнення?
Юридична особа внесла у Виписку обмежену кількість КВЕДів. Якщо на якомусь етапі буде вид діяльності, якого немає у Виписці, чи потрібно його вносити? На жаль, це не так просто зробити, як у ФОП. Які наслідки проведення дільності без КВЕДа для юридичної особи?
Допомога на поховання, яку Пенсійний фонд України виплачує родичам померлого працівника за його останнім місцем роботи, не оподатковується ПДФО незалежно від її розміру. Водночас роботодавцю потрібно правильно відобразити таку виплату у Податковому розрахунку – у додатку 4ДФ за ознакою доходу «146»
Помилково сплатили кошти на бюджетний рахунок за кодом 50070100? ДПС нагадує: такі суми можна повернути онлайн через Електронний кабінет. Необхідно подати до територіального органу ДПС за місцем обліку заяву про повернення помилково та/або надміру сплачених сум грошових зобов’язань та пенi в довільній формі або в режимі «Введення звітності» приватної частини Електронного кабінету за формою J/F 1302002.
Суб’єкт господарювання може підтвердити право власності, володіння чи користування програмним РРО будь-якими документами, що засвідчують набуття пристрою – придбання, оренду, дарування тощо
Чи потрібен РРО/ПРРО при онлайн-підписках, якщо після першої оплати карткою наступні платежі автоматично списує банк-еквайр? ДПС роз’яснила, коли бізнес може працювати без РРО/ПРРО при інтернет-еквайрингу та чи поширюється це звільнення на регулярні платежі із самосписанням коштів
Розірвання трудового договору з працівниками до 18 років з ініціативи роботодавця можливе лише за згодою служби у справах дітей. Закон також передбачає обов’язкове працевлаштування у визначених випадках
Із 1 липня 2026 року діє новий порядок контролю за нормативом робочих місць для осіб з інвалідністю, а перші перевірки роботодавців очікуються вже з листопада. Під час розрахунку нормативу важливо правильно визначити середньооблікову кількість працівників, адже окремі штатні одиниці з важкими, шкідливими, небезпечними умовами праці та деякі спеціальні посади до неї не включаються. Розбираємо, кого саме роботодавці мають виключати з розрахунку та які помилки можуть призвести до невиконання нормативу і санкцій
У разі помилкового прикріплення скан-копії чужої трудової книжки при поданні відомостей до Пенсійного фонду, роботодавець має сформувати новий електронний запис із правильними даними. Отже, підприємству слід подати уточнені документи, що належать саме тому працівнику, стосовно якого виникла помилка
Бюджетне відшкодування ПДВ під час воєнного стану можливе, але саме право на відшкодування не означає автоматичного повернення коштів. Платник має підтвердити правомірність податкового кредиту, фактичну оплату ПДВ, реальність господарських операцій та належне документальне оформлення. Розглянули, як проходить процедура від декларації до отримання коштів, які перевірки проводить ДПС, коли можуть відмовити у відшкодуванні та які особливості діють під час війни
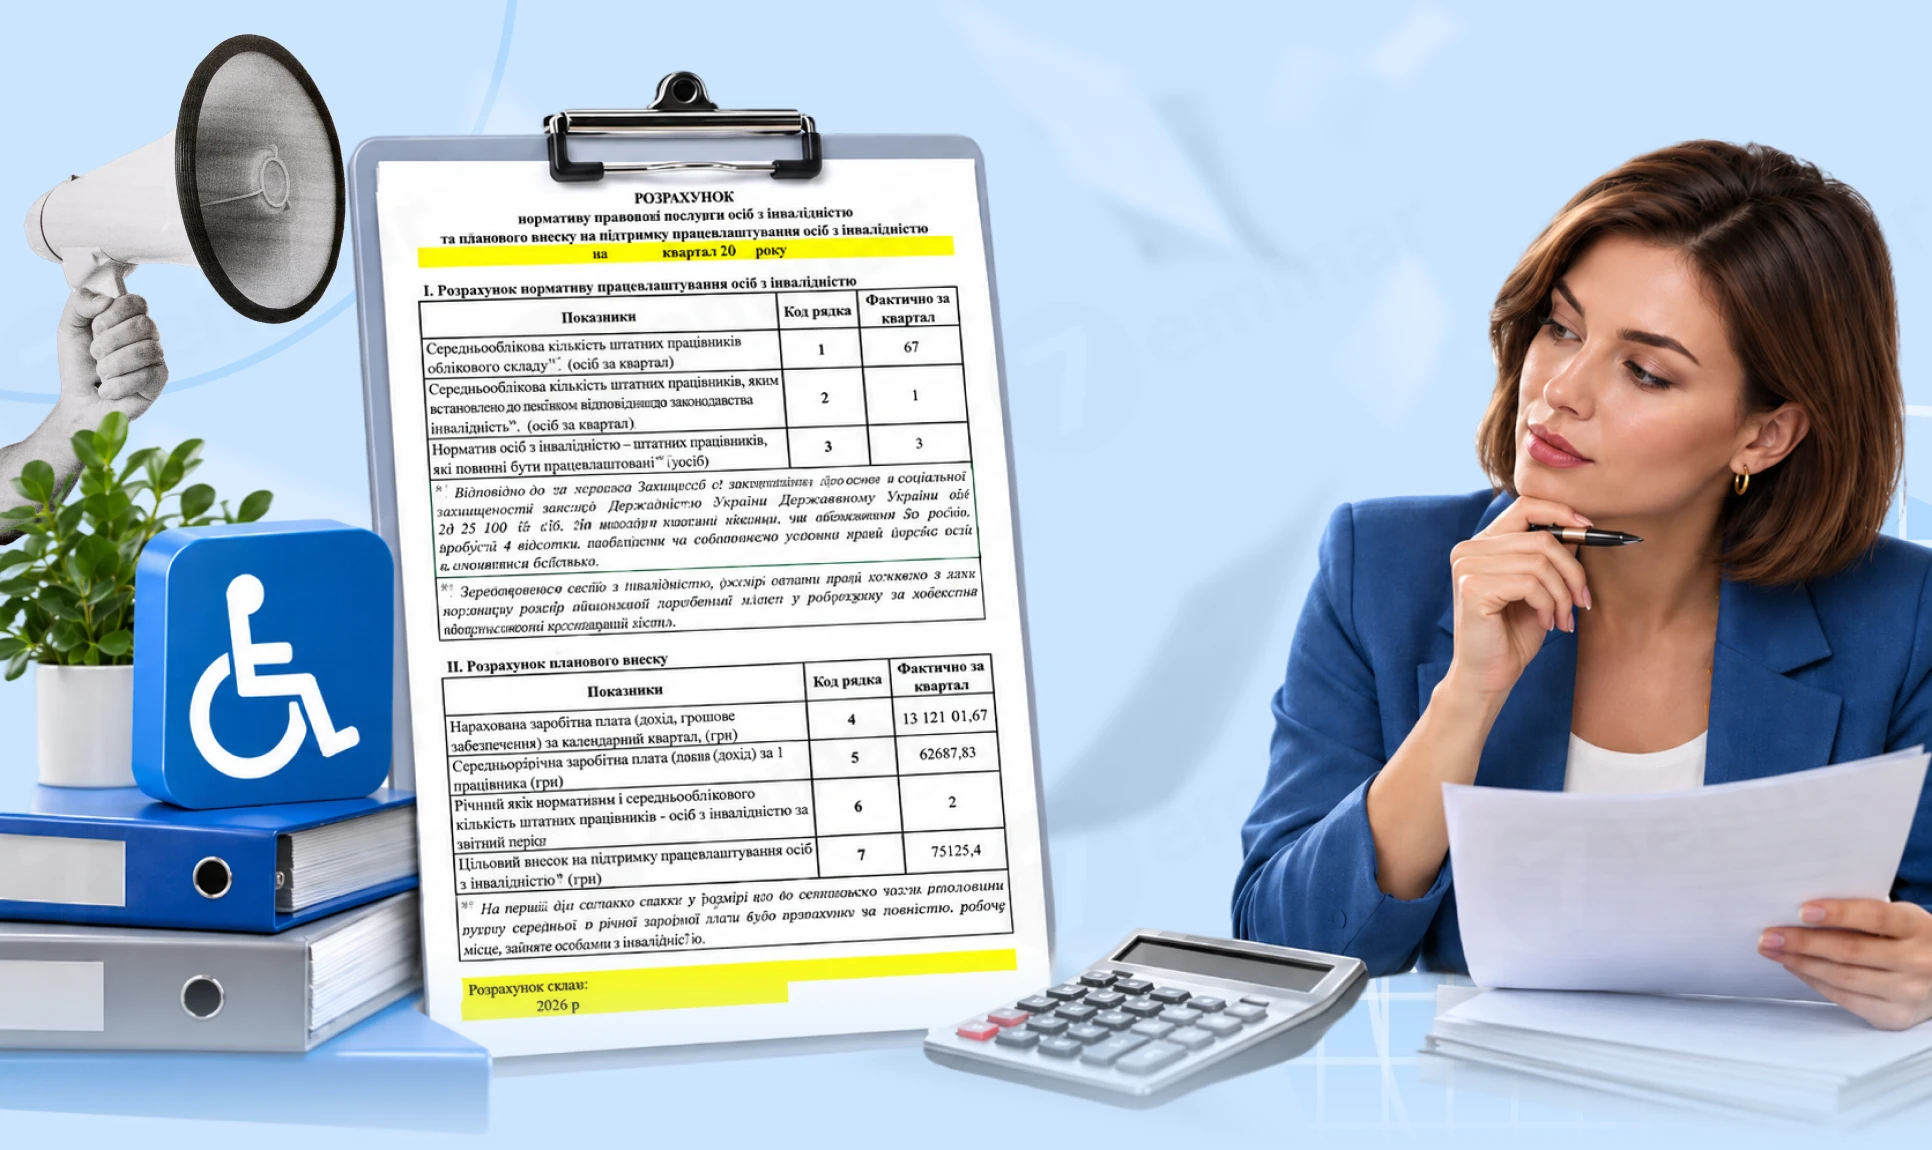
З 1 жовтня 2026 року роботодавці вперше подають новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. За І–ІІІ квартали 2026 року його потрібно подати до 9 листопада, а якщо за результатами розрахунку визначено суму внеску – сплатити її до 19 листопада. Розповідаємо, хто звітує, як подати форму та на що звернути увагу під час розрахунку внеску
Помилка у зазначенні Коду території в декларації з акцизного податку – поширена ситуація для роздрібних продавців підакцизних товарів. Для її виправлення необхідно подати уточнюючу декларацію з відповідними додатками, зокрема правильно заповнити Додаток 7 окремо для «старого» та «правильного» коду
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 06.10.2026 з 20:00 до 23:59. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами
Воєнний стан суттєво змінив правила обчислення відпускного стажу. Зокрема, до стажу не зараховуються окремі періоди мобілізації, відпусток без збереження зарплати та призупинення трудового договору. Розбираємо, які періоди входять до стажу для щорічної відпустки, які потрібно виключати та на що кадровикам звернути увагу під час розрахунку днів відпустки
ДПС роз’яснила, як застосовується звільнення від ПДВ під час придбання безпілотників та радіолокаційних приладів підприємствами, залученими до протиповітряної оборони. Для застосування пільги достатньо договору або сертифіката кінцевого споживача, де підприємство зазначене кінцевим отримувачем. Якщо постачальник помилково нарахував ПДВ, підприємство не має права включати цю суму до податкового кредиту, а постачальник має відкоригувати податкові зобов’язання та повернути суму ПДВ
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. У 2027 році неоподатковувана вартість негрошових подарунків становитиме 2 386,5 грн на місяць. Якщо сума перевищує цей поріг, роботодавець утримує 18% ПДФО (з «натуральним» коефіцієнтом) та 5% військового збору
З 1 вересня 2026 року доплата 2600 грн педагогам за роботу в несприятливих умовах праці включена до посадового окладу. Водночас для педагогів прифронтових і прикордонних громад щомісячна доплата 2600 грн зберігається окремо. Інші доплати та надбавки вчителям не скасовані