Безкоштовні модулі ТОПових професій доступні!

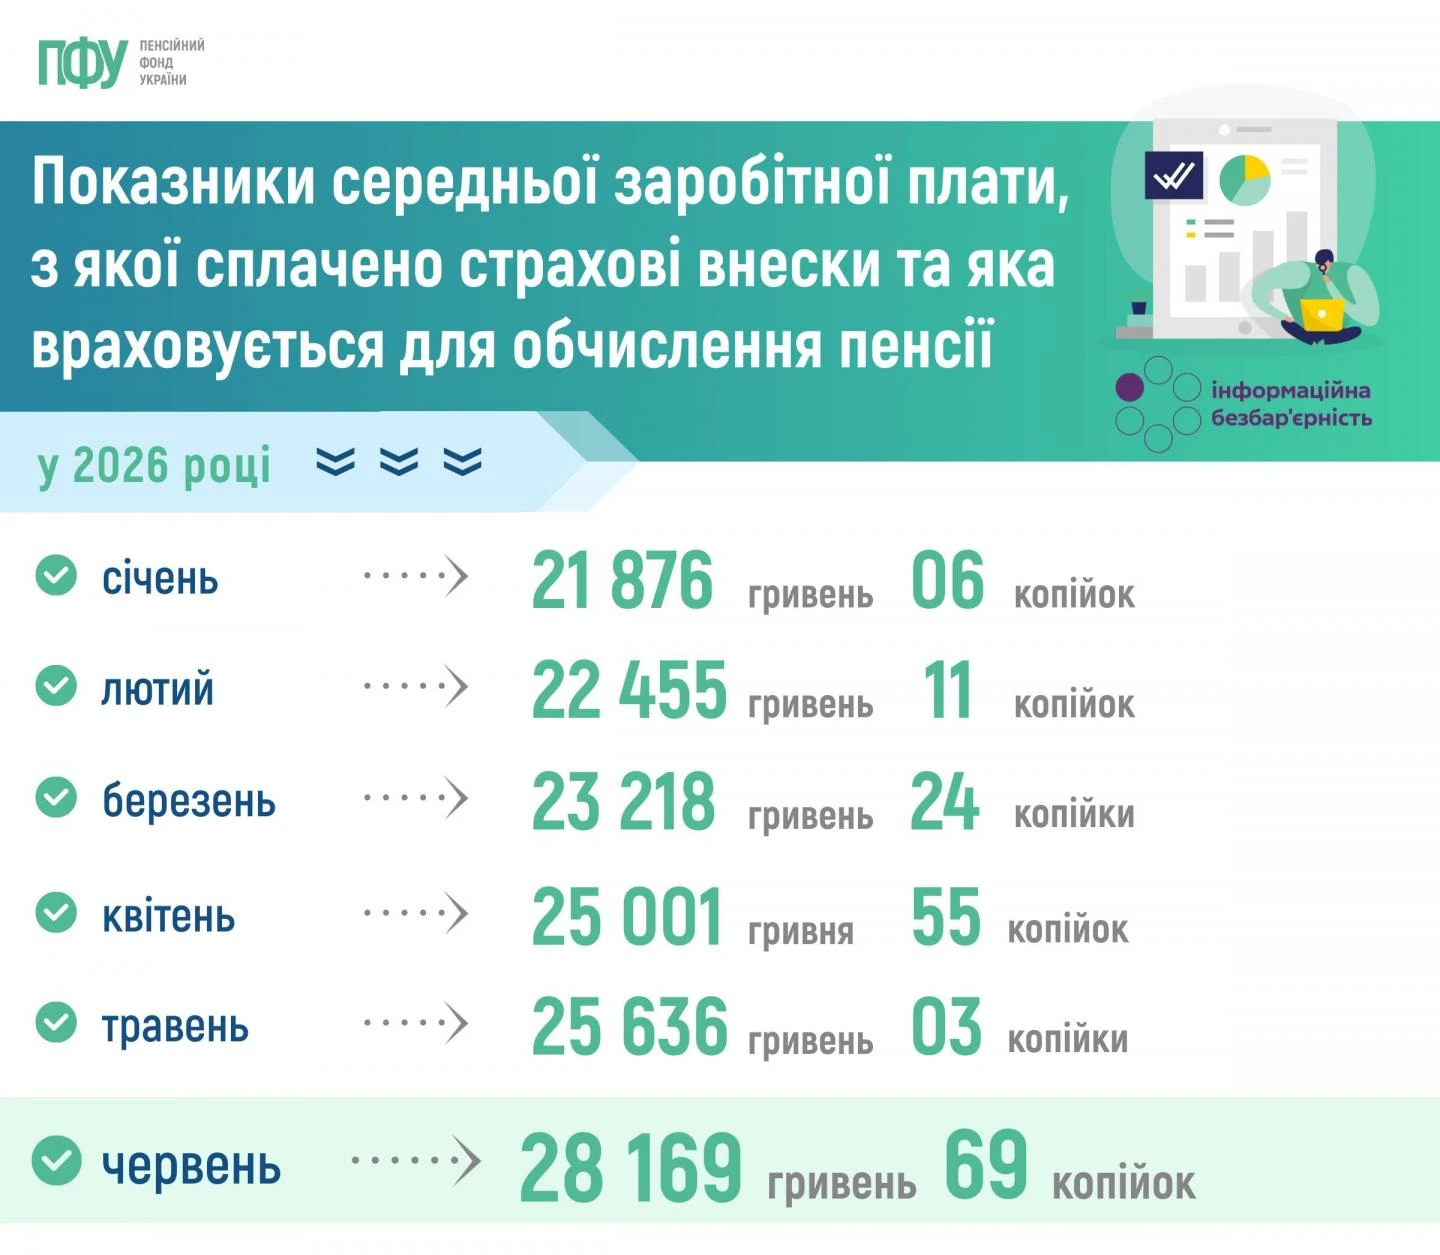
ПФУ визначив середню зарплату за II квартал 2026 року для обчислення пенсій

Пенсійний фонд визначив показники середньої зарплати, з якої сплачувалися страхові внески, за квітень–червень 2026 року. Найвищим є показник за червень – 28 169,69 грн. Деталі у картці

4

90

20.08.2026 затверджені показники середньої заробітної плати (доходу) в Україні, з якої сплачено страхові внески та яка відповідно до Закону України від 09.07.2003 №1058-IV «Про загальнообов’язкове державне пенсійне страхування» враховується для обчислення пенсії.


Деталі у картці.

Подобаються наші матеріали? Додайте нас в улюблені джерела Google, щоб частіше бачити наші новини в пошуку та ШІ-оглядах в Google.

Додати

Джерело: ПФУ


Читайте більше:


Допомога ветеранам: як знайти фахівця із супроводу у своїй громаді

Добровільні пенсійні фонди: Гетманцев подав законопроєкт про нові правила

Виїзд пенсіонера за кордон на кілька місяців: чи потрібна фізична ідентифікація

ПФУ роз’яснив, як добровільні внески впливають на право на допомогу одиноким матерям

Новий правовий посібник для ветеранів містить алгоритми дій у разі відмови у виплатах і пільгах


Катерина Чучаліна

Експерт

Катерина Чучаліна

Податковий експерт, адвокат, консультант у спорах з держорганами

Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
4

90

3

60

3

172

3

260

3

14

3

14

4

13

3

12

4

45

1

44

28

20209

3

44

3

49

3

45

5

408

3

68

Повернення фізичній особі внеску до статутного капіталу у 2026 році: дії фізособи і юрособи

Інвестиційний прибуток фізичної особи від операцій із цінними паперами, деривативами та корпоративними правами включається до оподатковуваного доходу, якщо для нього не передбачено звільнення. Фінансовий результат таких операцій платник визначає самостійно за підсумками календарного року та відображає у річній декларації про майновий стан і доходи. Окремі правила діють і при поверненні внеску до статутного капіталу: вихід учасника, зменшення статутного капіталу або ліквідація юридичної особи прирівнюються до продажу інвестиційного активу. Водночас юрособа-емітент відображає таку виплату фізособі у 4ДФ за ознакою доходу «112», а сам інвестиційний результат розраховує вже фізична особа

основне зображення для Повернення фізичній особі внеску до статутного капіталу у 2026 році: дії фізособи і юрособи
3

18

4

377

4

418

3

12

3

687