

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Коли локальний бізнес виростає з рамок простої реалізації товарів і починає формувати власну ідентичність – розробляти унікальний дизайн, відкривати мережу кав'ярень, надавати авторські послуги чи запускати лінійку крафтових продуктів, – перед підприємцем постає питання безпеки. Успіх та впізнаваність на ринку завжди привертають увагу копіювальників і плагіаторів. На цьому етапі у власника бізнесу виникає закономірне бажання: «Я хочу запатентувати свій бренд». Проте для ФОП процес реєстрації та подальшого використання бренда містить чимало юридичних нюансів та фінансових ризиків. У цій статті ми детально розберемо, як правильно захистити свій бренд, спираючись на чинне законодавство, актуальну судову практику та євроінтеграційні зміни
У бізнес-середовищі вираз «запатентувати назву» є надзвичайно поширеним, проте з юридичної точки зору він абсолютно некоректний.
Відповідно до законодавства України, патентуються виключно об'єкти промислової власності, які мають технічний, технологічний або винахідницький характер:
Назву бренда, логотип, слоган або фірмове поєднання кольорів неможливо «запатентувати». Їх реєструють як торговельну марку (ТМ). Головним документом, який регулює цей процес, є Закон України від 15.12.1993 №3689-XII «Про охорону прав на знаки для товарів і послуг».
Тому, якщо ви створили унікальну назву для своєї продукції чи сервісу, ваша мета – отримати не патент, а Свідоцтво України на торговельну марку.
Перше питання, яке виникає у підприємця на етапі планування реєстрації:
Чи можу я зареєструвати ТМ безпосередньо на свій ФОП?
Тут криється важлива цивільно-правова деталь. ФОП – це особливий соціально-правовий та податковий статус фізичної особи, який дозволяє їй здійснювати господарську діяльність. ФОП не є окремою юридичною особою (на відміну від ТОВ).
Згідно зі статтею 421 Цивільного кодексу України (далі – ЦКУ), суб'єктами права інтелектуальної власності є саме фізичні та юридичні особи. Тому в заявці на реєстрацію ТМ власником зазначається саме людина – громадянин України (фізична особа) із вказанням її адреси реєстрації («прописки»). РНОКПП (ІПН) та статус ФОП можуть використовуватися для ідентифікації платника та подальшого ведення обліку у підприємницькій діяльності, проте власником свідоцтва на ТМ юридично стає саме фізична особа.
Чому це вигідно для підприємця?
Україна активно адаптує своє законодавство до стандартів Європейського Союзу. Важливою віхою в цьому процесі став Наказ Міністерства економіки України №19889, який затвердив нові Правила складання, подання заявки на торговельну марку, проведення експертизи та міжнародної реєстрації.
Що змінилося і чому це важливо для ФОП?
Тепер процедура наближена до європейської:
Практична порада: Тепер недостатньо просто подати документи й чекати. Потрібно регулярно здійснювати моніторинг нових заявок у вашій ніші, щоб вчасно виявляти «клонів» і блокувати їх реєстрацію протягом встановлених трьох місяців.
Реєстрація ТМ – процес тривалий. У середньому він триває від 1.5 до 2 років за звичайною процедурою, або близько 7-9 місяців за прискореною (хоча під час воєнного стану строки можуть коливатися). Спростити та убезпечити його допоможе чітке дотримання покрокового алгоритму.
Крок 1. Перевірка назви на унікальність (Попередній пошук)
Найбільша помилка – подати заявку «навмання», орієнтуючись лише на те, що «в Instagram чи Google такого нібито немає». Якщо УКРНОІВІ знайде тотожну або схожу до ступеня змішування марку, вам відмовлять у реєстрації, а сплачені державні збори (які є чималими) не повертаються.
Рекомендація: Замовте професійний пошук за базами зареєстрованих ТМ та поданих заявок (через патентного повіреного або самостійно через інформаційні системи УКРНОІВІ)
Крок 2. Визначення класів за МКТП (Міжнародна класифікація товарів і послуг)
Усі товари та послуги розділені на 45 класів. Ви отримуєте захист назви не «взагалі на все у світі», а лише в межах обраних класів. Наприклад, якщо ви створюєте власну марку одягу та плануєте її продавати, критично важливими є такі класи:
Фінансове застереження: державний збір сплачується за кожен обраний клас МКТП
Станом на сьогодні базовий збір за подання заявки в електронному вигляді за один клас становить 3200 грн (з урахуванням 20% знижки, замість 4000 грн в паперовому вигляді). Кожен наступний клас потребує доплати. Обирайте класи виважено, щоб не роздмухувати бюджет без потреби.
Крок 3. Подання заявки та сплата зборів
Заявка подається в електронній формі через Спеціальну інформаційну систему УКРНОІВІ. Вона має містити:
Впровадження ТМ у господарську діяльність ФОП супроводжується бухгалтерськими нюансами, неправильне трактування яких може призвести до значних штрафів чи навіть до втрати права перебування на спрощеній системі оподаткування.
1. Ведення обліку витрат на ТМ та амортизація
Порядок обліку витрат на створення та реєстрацію торговельної марки безпосередньо залежить від системи оподаткування ФОП:
2. Смертельна пастка «роялті» на єдиному податку
Коли бренд стає впізнаваним, у підприємця з'являється ідея: «Я передам право користування своєю ТМ іншим ФОП чи компаніям за ліцензійним договором або франчайзингом і буду отримувати пасивний дохід – роялті».
Увага! Тут криється величезний податковий ризик для спрощенців
Відповідно до пп. 1 п. 292.1 ПКУ, до доходу платника єдиного податку (як фізичної особи – підприємця) не включаються пасивні доходи, зокрема роялті.
Що це означає на практиці?
Хто сплачує податок?
Як легально структурувати відносини?
Якщо ви хочете масштабувати бізнес без сплати високих податків фізособи:
Теоретичні знання найкраще засвоюються через призму реальних спорів. Розглянемо дві показові ситуації з української практики.
Аналіз судової практики (зокрема, правових позицій Верховного Суду України щодо захисту прав на ТМ): Підприємець «А» створив бренд дитячого одягу «Малятко-Style» та успішно продавав його через інтернет без офіційної реєстрації ТМ. Через рік підприємець «Б» побачив успіх конкурента, зареєстрував торговельну марку «Малятко-Style» на себе та подав позов до суду з вимогою заборонити підприємцю «А» використовувати це позначення та доменне ім'я сайту.
Яка позиція суду?
Судова практика в Україні стоїть на захисті інтересів власника свідоцтва. Ключовим фактором є оцінка «схожості до ступеня змішування» з точки зору середнього пересічного споживача із середнім рівнем уваги (див., наприклад, Постанову Північно-західного апеляційного господарського суду у справі №902/327/23).
Оскільки споживач сприймає назву візуально та фонетично в цілому, не вдаючись до глибокого лінгвістичного аналізу, суд ухвалить рішення на користь підприємця «Б» (власника свідоцтва ТМ). Підприємець «А» змушений буде провести повний ребрендинг, вилучити чи знищити всю марковану продукцію та змінити домен сайту, зазнавши значних фінансових та репутаційних збитків.
Висновок: хто перший подав заявку та отримав свідоцтво – той і володіє правами на бренд на ринку. Принцип пріоритету є непохитним.
ФОП виявив, що інший підприємець використовує схожу назву для кав'ярні протягом останніх трьох років. Проте власник ТМ не пред'являв жодних претензій, оскільки на той момент «це йому не заважало». Тепер, за новими правилами, які наближають нас до регламентів ЄС, тривале пасивне спостереження без жодних юридичних кроків (надсилання претензій, звернення до суду) може бути розцінене як мовчазна згода на співіснування брендів.
Висновок: отримавши Свідоцтво на ТМ, ви зобов'язані активно захищати свої права. Побачили порушення – миттєво реагуйте (надсилайте претензію, подавайте опозицію в межах 3-місячного терміну публікації нових заявок). Пасивність позбавляє вас права на монопольний захист у майбутньому.
Щоб створення та захист вашого бренда пройшли юридично грамотно та безболісно, використовуйте цей фінальний чекліст:
Бренд – це не просто красиве слово чи яскравий логотип. Це цінний нематеріальний актив вашого бізнесу, вартість якого з роками лише зростатиме. Побудуйте навколо нього надійну юридичну фортецю вже сьогодні, щоб забезпечити безпечний розвиток своєї справи завтра.
Читайте більше:
Як ФОПу зареєструвати торгову марку та захистити свій бренд
Чому ТОВ безпечніше та вигідніше за «дроблення» бізнесу на кілька ФОПів
ФОП чи ТОВ: що обрати для свого бізнесу? Переваги, ризики та критерії вибору
Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю: Якщо у ФОП на ЄП має 2 працівника-сумісника на неповному робочому часі (тобто основних працівників немає), чи потрібно подавати цей звіт?

Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень
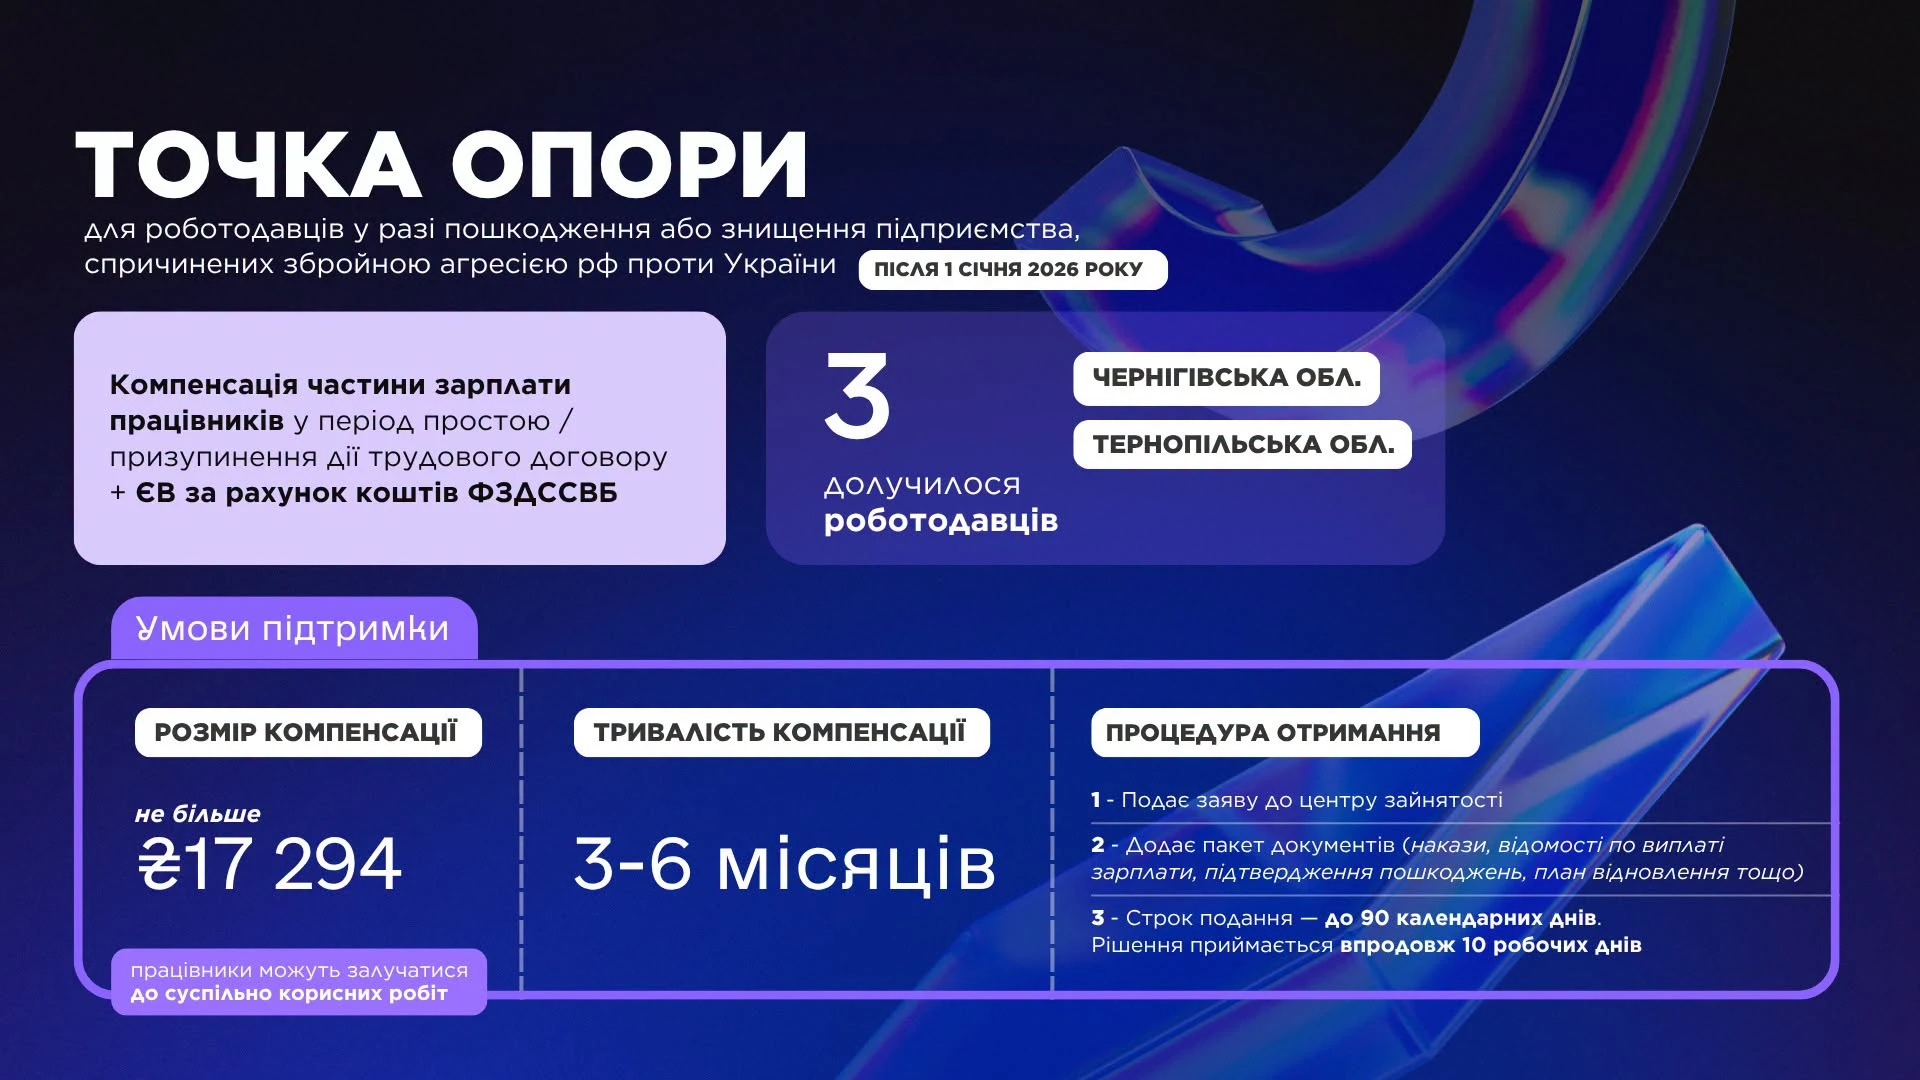
Перші українські підприємства, які постраждали від російських обстрілів, уже отримують державну підтримку за програмою «Точка опори». Компенсація дозволяє зберегти колективи під час простою або призупинення трудових договорів та допомагає бізнесу підготуватися до відновлення роботи
Якщо норматив перевиконано, у рядку 5 таблиці 1 Звіту про внесок на працевлаштування осіб з інвалідністю виходить від’ємне значення, і видає помилку «недопустиме значення». Що робити в такому випадку?
Деякі працівники освіти, охорони здоров’я та соціального захисту можуть отримати одноразову грошову допомогу при виході на пенсію за віком у розмірі 10 місячних пенсій. Для цього потрібно відповідати встановленим вимогам щодо посади, спеціального страхового стажу та відсутності раніше призначеної пенсії. Який документ повинен надати роботодавець працівнику для отримання такої доплати розповідаємо нижче
Із 5 жовтня 2025 року набув чинності Закон №4577-IX, яким запроваджено спеціальний правовий режим Defence City – до 1 січня 2036 року або до вступу України в ЄС. Нові норми передбачають суттєві податкові пільги для підприємств оборонно-промислового комплексу, зокрема звільнення від сплати податку на прибуток (за умови цільового реінвестування), земельного та нерухомого податку, а також екоподатку
У такому разі платник ПДВ має скласти податкову накладну, підписати її електронним підписом і зареєструвати в ЄРПН у встановлений строк. При цьому потрібно врахувати спеціальні правила заповнення: зазначити тип причини «21», умовний ІПН покупця та країну реєстрації нерезидента. Розглянемо, як правильно оформити таку податкову накладну
Кабмін схвалив законопроєкт про запровадження нових правил протидії податковим зловживанням відповідно до стандартів ЄС. Документ передбачає «податок на вихід» (Exit Tax), загальне правило протидії податковим зловживанням (GAAR) та правила усунення наслідків гібридних розбіжностей. Зміни стосуватимуться насамперед платників податку на прибуток підприємств і мають перешкоджати переміщенню прибутків до юрисдикцій із нижчим оподаткуванням. Якщо законопроєкт ухвалять, нові правила планують запровадити з 1 січня 2028 року

ФОП на єдиному податку 3 групи, які зареєстровані платниками ПДВ, мають особливі вимоги до ведення обліку своєї діяльності. На відміну від неплатників ПДВ, вони зобов’язані фіксувати не лише доходи, а й витрати за спеціальною типовою формою, затвердженою Мінфіном. При цьому законодавство дозволяє вести такий облік як у паперовому, так і в електронному форматі, зокрема через Електронний кабінет платника
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року

Чи може роботодавець компенсувати працівнику витрати на таксі під час відрядження без утримання ПДФО? Так, якщо відрядження пов’язане з господарською діяльністю, а витрати підтверджені належними документами. Це правило діє як для поїздок Україною, так і за кордоном

Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Верховна Рада прийняла законопроєкт про оцінку майна, який передбачає запровадження єдиних європейських підходів до оціночної діяльності. Документ має на меті цифровізацію процедур, підвищення прозорості ринку та гармонізацію українських стандартів із міжнародними, що потенційно змінить правила роботи оцінювачів та підхід до визначення вартості активів. На засіданні 02 жовтня Комітет з питань економічного розвитку ухвалив рішення рекомендувати ВРУ прийняти у другому читанні та в цілому законопроєкт про оцінку майна

Підприємство на Одещині, база відпочинку якого зазнала руйнувань у 2022 році, відновило діяльність після капітального ремонту. Податківці роз’яснили, які обов’язки виникають у платника щодо подання звітності та сплати податку на нерухомість і плати за землю

Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною