Експерт
Наталія КухтаКерівниця STUDIO7, консультантка у сфері бухгалтерського обліку та оподаткування


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
З 2027 року правила гри для українських ФОПів кардинально зміняться. Те, що раніше було добровільним вибором, стане обов'язковою вимогою для тисяч підприємців. Мінфін уже оприлюднив законопроєкт, який торкнеться всіх єдинників першої-третьої груп. Розповідаємо про всі зміни у матеріалі
З 1 січня 2027 року в Україні змінюються правила для платників єдиного податку щодо ПДВ. Верховна Рада переглянула норми Податкового кодексу України (далі – ПКУ), і ці зміни безпосередньо вплинуть на ФОПів першої-третьої груп. Отже, ПДВ перестає бути «добровільною історією» для більшості єдинників.
Мінфін не залишив підприємців без «новорічного подарунку» і 18 грудня 2025 року оприлюднив законопроєкт «Про внесення змін до Податкового кодексу України щодо реєстрації платників єдиного податку платниками податку на додану вартість» (далі – законопроєкт), яким передбачено запровадження з 1 січня 2027 року обов’язкової ПДВ-реєстрації для переважної більшості платників єдиного податку.
Запропоновані зміни охоплюють як ФОПів, так і юридичних осіб, окрім платників єдиного податку третьої групи – електронних резидентів.
Якщо ФОП на 1-3 групі досягає обороту 1 млн грн оподатковуваних операцій (це ліміт зі статті 181 ПКУ), він зобов’язаний зареєструватися платником ПДВ.
На сьогодні та у 2026 році ФОПи 1-2 груп і більшість третьої ще можуть перевищувати мільйон і не ставати платниками ПДВ.
Із 2027 року так не буде.
Це принципова зміна підходу держави до оподаткування єдинників.
Що це означатиме на практиці?
Якщо ФОП третьої групи працює на ставці 5% і вперше перевищує ПДВ-ліміт, він повинен буде змінити ставку на 3% і зареєструватися платником ПДВ.
Для цього потрібно подати заяву не пізніше 10 числа місяця, що йде за місяцем перевищення.
Платником єдиного податку за ставкою 3% він вважатиметься з першого числа місяця подання заяви.
Ці строки є обов’язковими і не допускають відхилень.
Також Законопроєктом уточнили правила вибору ставок:
Тобто комбінації «5% + ПДВ» не буде.
Це означає, що після реєстрації платником ПДВ альтернативи вибору ставки не залишиться.
Крім того, розширили коло єдинників, для яких доходи враховуються з урахуванням ПДВ.
Тепер це стосується 1-3 груп, а не лише третьої.
Окремо закріпили пряму норму:
ФОПи 1–3 груп, які перевищили ПДВ-ліміт, зобов’язані зареєструватися платниками ПДВ відповідно до вимог статті 183 ПКУ.
Тобто потрібно подати заяву до податкової за місцем реєстрації. Зробити це потрібно до 10 числа наступного місяця після того, як ви вперше досягли цього ліміту. Без варіантів. Порушення цих вимог матиме податкові наслідки.
Важливо знати, що під суму в 1 млн грн потрапляють усі продажі товарів та послуг, включно з операціями онлайн – через сайти, додатки на смартфонах, планшетах чи інших цифрових пристроях.
Ще одне нововведення, всі ФОПи на спрощеній системі, які стали платниками ПДВ, повинні будуть вести облік своїх доходів і витрат за встановленою формою.
Тобто це форма ведення обліку доходів і витрат для всіх ФОП-платників ПДВ і порядок, за якими потрібно записувати всі надходження та витрати, щоб держава могла правильно контролювати податки.
Цей обов’язок стане невід’ємною частиною роботи.
Зверніть увагу, що це поки що Законопроєкт, далі в планах у середині січня 2026 року Уряд передасть цей законопроєкт до Парламенту
До кінця березня 2026 року очікується прийняття закону.
Потім Закон має підписати президент.
І протягом трьох місяців після публікації закону Кабмін має зробити все необхідне для його практичного застосування. Нові правила повинні набути чинності з 1 січня 2027 року.
Питання | Що передбачає законопроєкт | Кого стосується | Коли |
Мета змін | Запровадження обов’язку реєстрації платників єдиного податку платниками ПДВ для збільшення надходжень до бюджету та забезпечення рівних умов конкуренції | Платники єдиного податку | З 01.01.2027 |
Усунення нерівних умов конкуренції | Залучення неплатників ПДВ на спрощеній системі до сплати ПДВ для зрівняння умов з платниками ПДВ | Платники ЄП, які конкурують з платниками ПДВ | З 01.01.2027 |
Обов’язкова реєстрація платником ПДВ | Встановлення обов’язку реєстрації платником ПДВ у разі перевищення обсягу оподатковуваних операцій понад 1 млн грн за 12 місяців | Юридичні особи та ФОП – платники ЄП | З 01.01.2027 |
Поріг для обов’язкової реєстрації | Загальна сума операцій з постачання товарів/послуг понад 1 000 000 грн (без ПДВ) за останні 12 місяців | Платники ЄП | З 01.01.2027 |
Операції, що враховуються | Ураховуються всі оподатковувані операції, у т.ч. через інтернет, мобільні застосунки, цифрові платформи | Платники ЄП, що здійснюють офлайн- та онлайн-продажі | З 01.01.2027 |
Винятки з обов’язку реєстрації | Не поширюється на платників ЄП третьої групи – електронних резидентів (е-резидентів) | ЄП 3 групи – е-резиденти | Постійно |
Боротьба з тіньовими схемами | Створення економічно невигідних умов для реалізації контрабандних і контрафактних товарів | Неплатники ПДВ на спрощеній системі | Після набрання чинності |
Фінансовий ефект | Очікуване додаткове надходження до бюджету близько 40,1 млрд грн | Державний бюджет | 2027 рік |
Вплив на бізнес-середовище | Формування рівних правил гри для імпортерів, виробників і продавців легальної продукції | Суб’єкти господарювання | Після набрання чинності |
Вплив на соціальні та інші сфери | Законопроєкт не впливає на ринок праці, здоров’я населення, екологію, права людини | Не стосується | Не визначено |
Мінфін закликає до діалогу з приводу цього законопроєкту, адже розуміє, що податкові зміни завжди викликають багато запитань. Тому одразу наголошує: впровадження пропонується не раніше 1 січня 2027 року. І є вдосталь часу, щоб спільно напрацювати якісне та справедливе рішення, яке працюватиме на оборону країни, а не на тіньові схеми.
І ось, як реагує суспільство в коментарях:
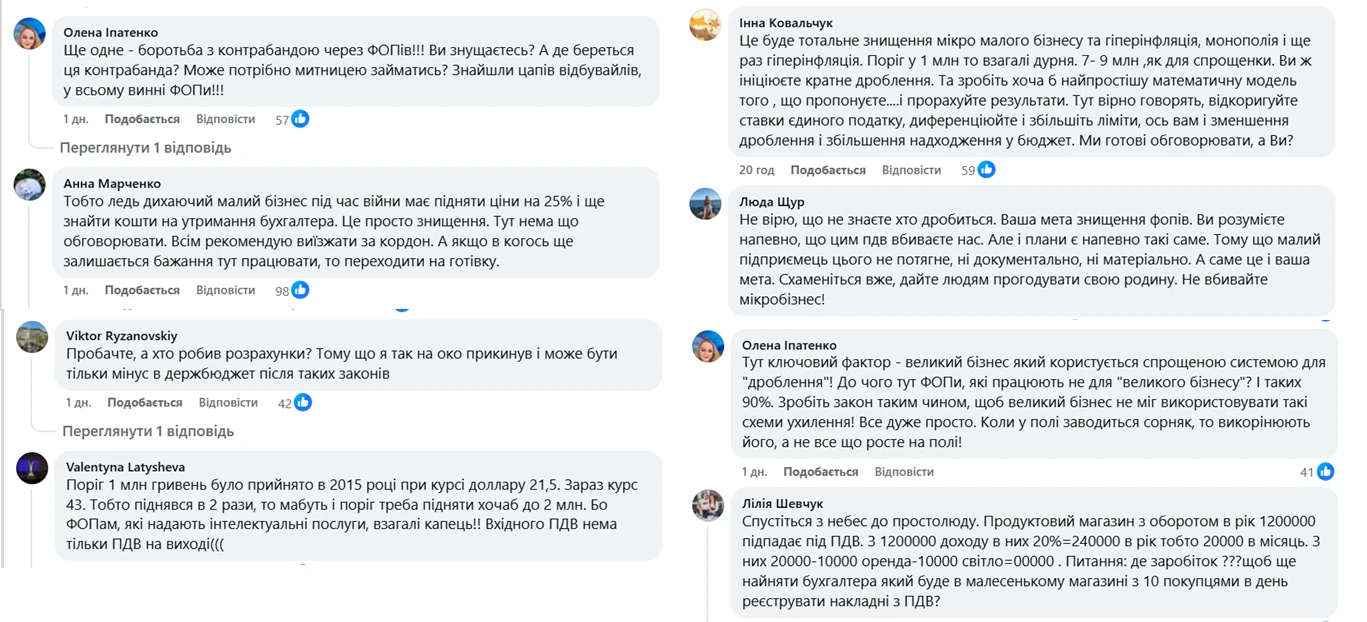
Діліться своїми думками з нами в коментарях!

ФОП – платник єдиного податку на протязі 2026 року перераховувала на свою особисту картку кошти з призначенням «Дохід, з якого виплачено податки». Зараз ФОП хоче повернути частину цих коштів на рахунок ФОП. З яким призначенням платежу повернути кошти на підприємницький рахунок, щоб вони повторно не потрапили до доходу та річного ліміту єдиного податку? Як довести, що це повернення раніше знятих з рахунку коштів?
Чи обов'язково видавати працівникам розрахункові листи у 2026 році? Чи є відповідальність, якщо роботодавець не видає працівникам розрахункові листи? Їх потрібно видавати під кожну виплату чи один раз на місяць?
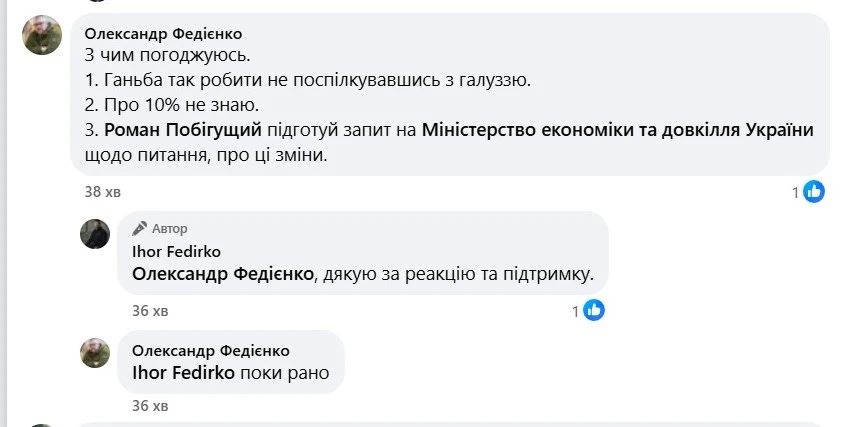
Мінекономіки, за інформацією волонтера Ігоря Федірка, запропонувало обмежити бронювання працівників критично важливих підприємств оборонно-промислового комплексу до 85% замість 100%. Проєкт постанови надійшов на погодження до Міноборони. Представники галузі наголошують, що виробництву зброї потрібні додаткові працівники, а можливі зловживання варто перевіряти на рівні конкретних підприємств. Це питання вже зацікавило народного депутата Олександра Федієнка, який готує запит до Мінекономіки
Пояснено,чому наявність боргу не означає автоматичного продажу квартири чи будинку. З 23 жовтня 2026 року поріг захисту єдиного житла збільшиться з 20 до 50 мінімальних зарплат – у 2026 році це 432 350 грн: якщо сума стягнення не перевищує цей розмір, стягнення на єдине житло та земельну ділянку під ним не здійснюватиметься
Із 10 жовтня 2026 року до 1 березня 2027 року заборонено вилов струмкової форелі (пструга) у водоймах Закарпатської, Івано-Франківської, Львівської та Чернівецької областей. За кожну незаконно виловлену особину передбачено відшкодування збитків у розмірі 7 225 грн, а порушникам також може загрожувати адміністративна або кримінальна відповідальність
Мінекономіки доопрацьовує законопроєкт щодо вдосконалення колективного управління майновими авторськими та суміжними правами. Серед пріоритетів – прозорість роботи організацій колективного управління (ОКУ), обґрунтовані тарифи, посилення державного нагляду, врегулювання спорів і своєчасна виплата винагород правовласникам
CERT-UA повідомила про масштабну кампанію UAC-0277 із використанням техніки ClickFix: лише у вересні 2026 року фахівці виявили понад 100 скомпрометованих вебресурсів. Через підроблену перевірку Cloudflare користувачів Windows спонукають самостійно виконати команду, що призводить до зараження комп’ютера шкідливим ПЗ
Якщо в ДТП брали участь лише два автомобілі, немає потерпілих і пошкодженого іншого майна, а водії тверезі, мають чинні поліси ОСЦПВ та погоджуються щодо обставин пригоди, Європротокол можна оформити через застосунок Дія. Для цього потрібно перевірити дані, додати інформацію про ДТП, фото та схему, а потім підписати документ Дія.Підписом
У «Резерв+» може з’явитися повідомлення «Вас розшукує ТЦК» навіть за наявності чинної відстрочки від мобілізації. У Міноборони пояснюють: сповіщення може свідчити про зафіксоване порушення правил військового обліку та переданий до Нацполіції запит на доставлення до ТЦК. Відстрочка не звільняє від відповідальності за порушення правил військового обліку

Обов’язок пенсіонера протягом 10 днів повідомити Пенсійний фонд про зміни у своєму трудовому статусі або реєстрації підприємницької діяльності. Це можна зробити шляхом подання заяви разом з документами, що підтверджують зміну статусу. Невчасне або неповідомлення призведе до незаконних пенсійних виплат, які доведеться повернути
Середній заробіток, виплачуваний роботодавцем мобілізованому працівнику, оподатковується військовим збором за ставкою 5%. Такий дохід включається до загального оподатковуваного доходу платника податків відповідно до вимог ПКУ
У ВРУ зареєстрували законопроєкт №16129, який пропонує запровадити окремий статус «доброволець Сил безпеки і оборони України» для визначених категорій осіб, які вже мають статус УБД. Серед передбачених преференцій – додатковий тиждень оплачуваної відпустки, безоплатне відвідування державних і комунальних спортивних та культурних закладів, а також перевага під час визначення переможця конкурсу на посаду державної служби за рівної кількості балів
Пенсія за віком призначається після досягнення 60 років і за умови наявності відповідного страхового стажу. Мінімальна кількість стажу поступово зростає від 31 року у 2024 році до 35 років у 2028 році. При досягненні 63 років можливо призначення пенсії за менших вимог до страхового стажу. Після 65 років пенсія може бути призначена зі стажем від 15 років, але вимога до стажу також зростатиме щороку

Верховний Суд роз’яснив, чи застосовується 1095-денний строк давності до стягнення коштів за користування комунальною землею без договору оренди. Такі вимоги мають цивільно-правовий, а не податковий характер, адже йдеться про повернення безпідставно збережених коштів власнику земельної ділянки. Тому строки давності за ст. 102 ПКУ до таких спорів не застосовуються
Скасування доплат за роботу в шкідливих умовах праці, проведене за результатами атестації робочих місць, є зміною істотних умов праці. У такому разі роботодавець зобов’язаний повідомити працівників про відповідні зміни завчасно – залежно від періоду дії воєнного стану або мирного часу
Дитина загиблого військовослужбовця, якого посмертно нагородили орденом Богдана Хмельницького ІІІ ступеня, може мати право на надбавку до пенсії у зв’язку з втратою годувальника. Для одного непрацездатного члена сім’ї надбавка становить 70% від надбавки за орден, яка могла бути встановлена померлому