


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Якщо платник при продажу ОЗ відвантажив об’єкт перебуваючи на спрощенці, а оплату за нього отримав після переходу на загальну систему, то він повинен розрахувати перехідні різниці: збільшити фінрезультат на суму бухдоходу та зменшити фінрезультат на суму залишкової вартості ОЗ, врахованої у складі бухвитрат
У платника виникло запитання щодо порядку продажу основних засобів (ОЗ) юридичною особою, яка перейшла зі спрощеної системи оподаткування на загальну. Під час перебування на спрощеній системі товариство відвантажило покупцю ОЗ, оплату за який товариство отримало у безготівковій формі вже після переходу із спрощеної на загальну систему оподаткування:
Згідно з пп. 134.1.1 ПКУ об'єктом оподаткування податком на прибуток є прибуток із джерелом походження з України та за її межами, який визначається шляхом коригування (збільшення або зменшення) фінансового результату до оподаткування (прибутку або збитку), визначеного у фінансовій звітності підприємства відповідно до НП(С)БО або МСФЗ, на різниці, які визначені ПКУ.
Відповідно до п. 41 підрозділу 4 розділу XX ПКУ:
Дану норму ПКУ застосовують незалежно від того, чи прийняв платник відповідно до пп. 134.1.1 ПКУ рішення про незастосування коригувань фінансового результату до оподаткування на усі різниці (крім від'ємного значення об'єкта оподаткування минулих податкових (звітних) років та коригувань, визначених пп. 140.4.8 та пп. 140.5.16 ПКУ), визначені відповідно до положень розділу III ПКУ.
Положення п. 41 підр. 4 розд. XX ПКУ не поширюються на платників податків, які були платниками єдиного податку четвертої групи.
В рядку 4.1.5.1 Додатка РІ до рядка 03 РІ Декларації відображається різниця, на яку збільшується фінансовий результат, а саме:
сума доходу, отриманого як оплата за товари (роботи, послуги), відвантажені (надані) під час перебування на спрощеній системі оподаткування, вартість яких згідно з правилами НП(С)БО або МСФЗ визнано у складі доходу під час перебування на такій системі (п. 41 підрозділу 4 розділу XX ПКУ).
| В рядку 4.2.5.1 Додатка РІ до рядка 03 РІ Декларації відображається різниця, на яку зменшується фінансовий результат, а саме:
сума собівартості товарів (робіт, послуг), що врахована у складі витрат згідно з правилами НП(С)БО або МСФЗ під час перебування платника на спрощеній системі оподаткування (п. 41 підрозділу 4 розділу XX ПКУ). |
Таким чином, платник податку на прибуток, який перейшов зі спрощеної системи оподаткування на загальну систему оподаткування і не був платником єдиного податку четвертої групи:
Джерело: лист ДПС від 29.10.2025 №7727/К/99-00-21-02-02-09
Читайте більше:
«Штрафне» коригування із пп. 140.5.11 ПКУ: хто і коли його має застосовувати
Способи виправлення помилок минулих періодів у декларації з податку на прибуток
Виправлення помилок у декларації з податку на прибуток: загальні правила
Оновлена форма декларації з податку на прибуток: коли подавати
Чи враховуються штрафи, нараховані контролюючими органами, у складі витрат
🎂Святкуємо 7EMINAR DAY разом! Даруємо найвигідніші ціни року та сюрпризи – лише раз на рік, не пропустіть!
КЗпП не покладає на працівника обов’язку самостійно шукати собі заміну перед звільненням за власним бажанням. Водночас працівникові важливо мати доказ отримання роботодавцем заяви про звільнення, а Верховний Суд звертав увагу, що саме відправлення заяви поштою ще не підтверджує її отримання
ВС зазначив: якщо після укладення попереднього договору основний договір купівлі-продажу так і не укладено, передані покупцем кошти є авансом, а не завдатком. Такий аванс підлягає поверненню незалежно від причин неукладення основного договору та вини сторін
Якщо за звільненою від ПДВ операцією платник помилково склав та зареєстрував ПН із ПДВ за ставкою 20%, показники такої ПН не підлягають відображенню в декларації. Не відображається в декларації й розрахунок коригування, яким показники помилкової ПН виведено в нуль
Уряд ухвалив постанову про державну субсидію для незалежних книгарень, які працюють у громадах із населенням до 100 тисяч осіб. Перші виплати заплановані на І квартал 2027 року – за оренду приміщень у IV кварталі 2026 року. Компенсовані кошти книгарні мають спрямувати на закупівлю книжок або оплату вже реалізованих видань
ДПС роз’яснила, які дані зазначати в реквізитах «Отримувач», «Код отримувача» та «Рахунок отримувача» під час сплати внеску на підтримку працевлаштування осіб з інвалідністю. У полі «Код виду сплати» зазначають 101, а в додатковій інформації – відомості про період та вид платежу; для зарахування внеску застосовується код бюджетної класифікації 50070100
З вересня 2026 року педагогічні працівники закладів загальної середньої освіти можуть оформлювати та продовжувати відстрочку через «Резерв+» без особистого звернення до ТЦК або ЦНАП. Для цього дані працівника мають бути повними й актуальними в АІКОМ, а в разі зміни основного місця роботи відстрочка, оформлена за попереднім місцем, автоматично не продовжується
Підприємство не відображало частину продажів у податковому обліку та документально оформлювало послуги з мерчандайзингу на 2,6 млн грн, які фактично не надавалися. Для пояснення відсутності частини продукції в документах зазначили нестачу товару на понад 20 млн грн, але згодом державі відшкодовано понад 5 млн грн несплачених податків
Держспецзв’язку розпочала дослідну експлуатацію нового Порталу електронних послуг, через який фізичні особи та суб’єкти господарювання можуть подавати документи онлайн. Наразі доступні 2 сервіси – ліцензування у сфері криптографічного та технічного захисту інформації й авторизація з безпеки
Військовий облік на підприємстві у 2026 – 2027 роках – обов’язок юридичних осіб незалежно від форми власності. У цьому матеріалі розбираємо, хто має вести військовий облік працівників, коли виникає обов’язок, кого призначити відповідальним, які списки та документи оформити, як проводити звіряння з ТЦК, подавати повідомлення про зміни та проходити перевірки. Також розглянемо відповідальність і штрафи за порушення правил військового обліку
Як пояснює відома адвокат, наявність оформленої відстрочки від призову сама по собі не означає, що військовозобов’язаний у будь-якому випадку зможе перетнути державний кордон. Постанова КМУ №57 встановлює окремі обмеження, а на практиці значення можуть мати підстава для відстрочки, необхідність супроводу та документи, які пред’являються на кордоні
Україна домовилася з партнерами з ЄС про тестування транскордонного обміну даними через систему OOTS, використовуючи інфраструктуру «Трембіти». Першим тестують взаємодію з реєстром ДРАЦС, далі планують підключити ЄДР юридичних осіб, а також розгорнути системи iSupport та eCODEX для цифрової взаємодії у сфері юстиції
Для отримання компенсації за знищене житло в межах програми єВідновлення власнику не варто поспішати з припиненням права власності. Спочатку подається заява, комісія визначає розмір компенсації та приймається рішення про її надання, а вже після цього припиняється право власності на знищений об’єкт
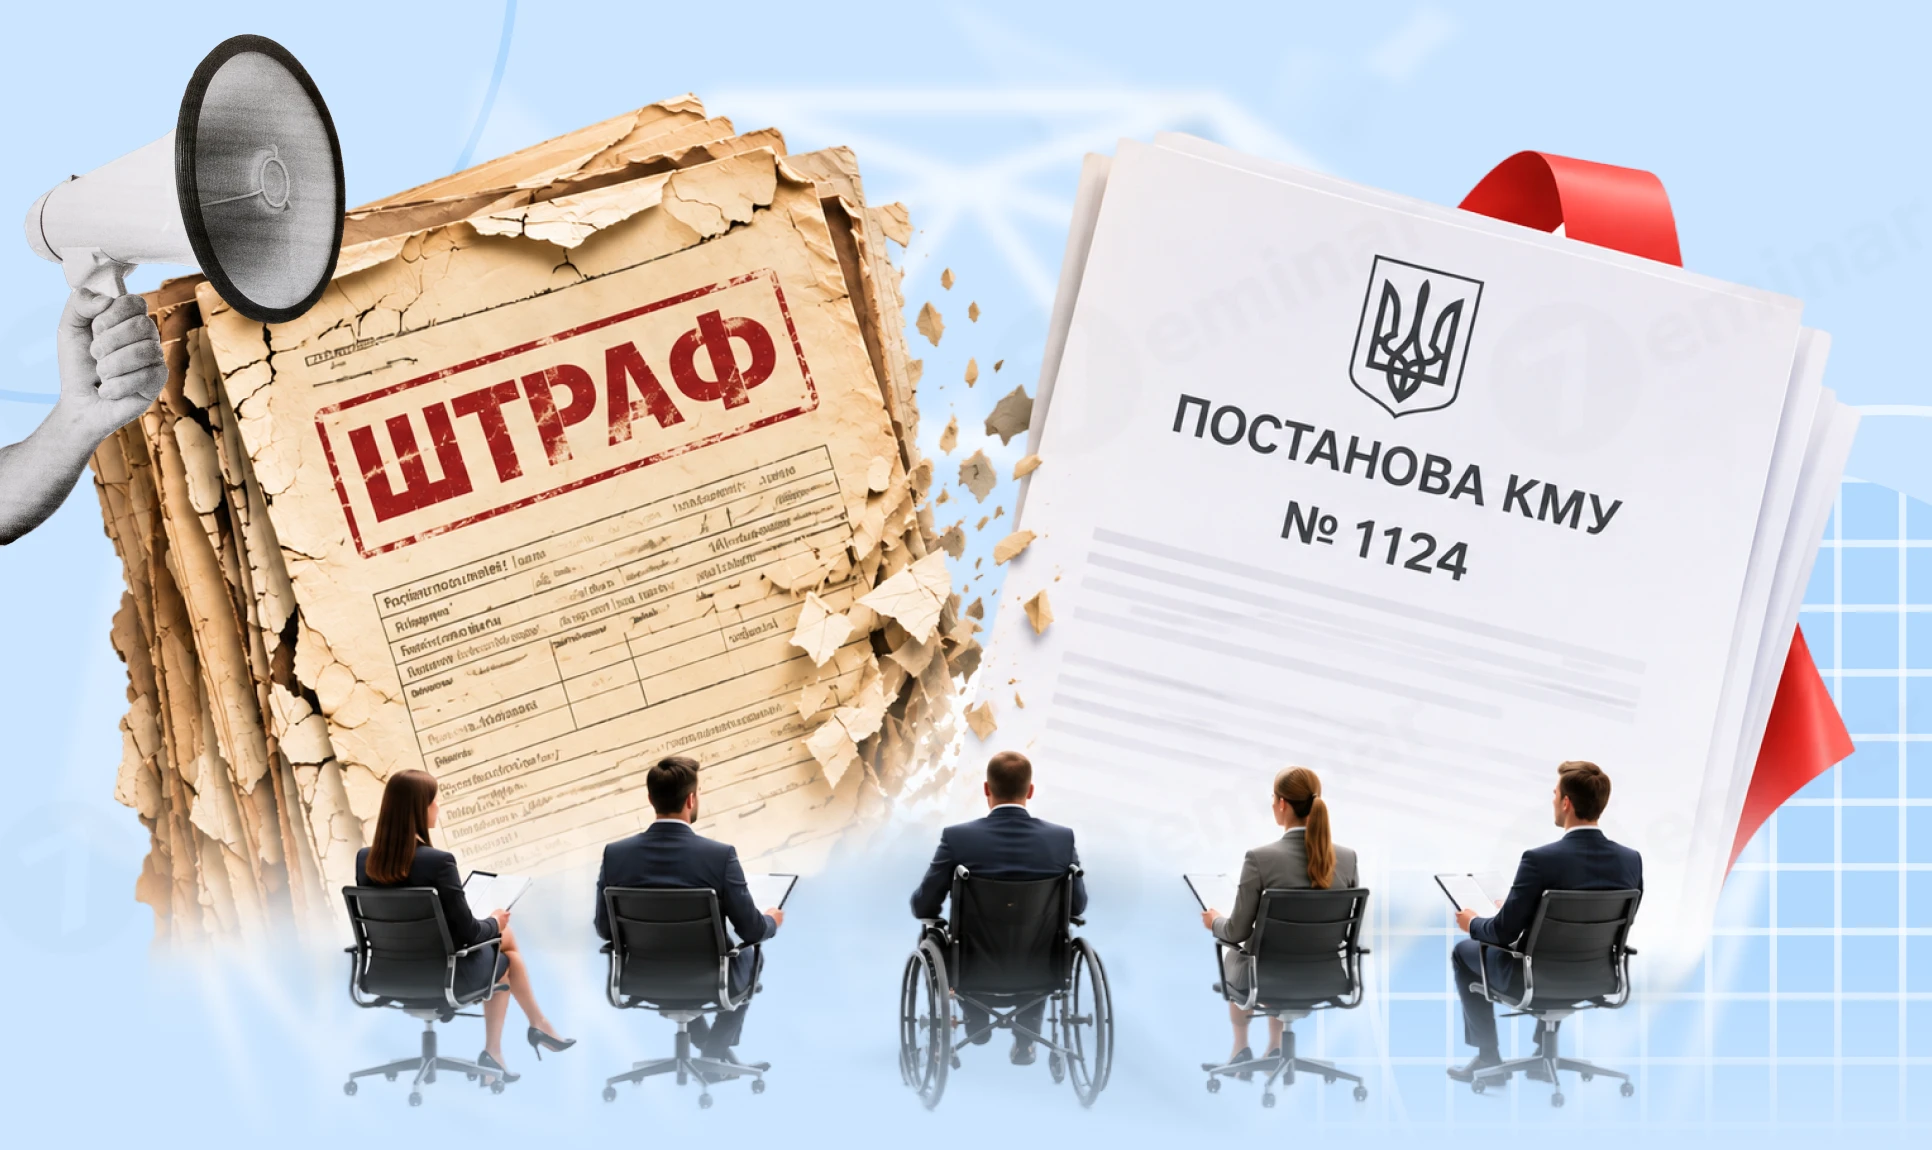
З 16 вересня 2026 року діє новий порядок обліку старих санкцій за невиконання нормативу працевлаштування осіб з інвалідністю. Розповідаємо, кому Фонд може надіслати повідомлення про борг, як перевірити його суму та чи справді підприємство зобов’язане сплачувати стару заборгованість
КМУ пропонує усунути правову невизначеність щодо встановлення надбавки за володіння англійською мовою на рівні не нижче B2 за шкалою CEFR для окремих категорій осіб. Також законопроєкт №16107 передбачає повноваження Кабміну визначати посадові обов’язки, що потребують обов’язкового використання англійської мови
Оскільки в чоловіка і жінки, які проживають однією сім’єю без реєстрації шлюбу, не виникає прав та обов’язків подружжя, то грошові перекази між таким чоловіком та жінкою в розумінні ПКУ слід розглядати як інший дохід, який включається до загального місячного (річного) оподатковуваного доходу платника податків та оподатковується податком на доходи фізичних осіб і військовим збором на загальних підставах
З 1 січня 2026 року в Україні запроваджено нову допомогу для догляду за дитиною «єЯсла», яка покликана підтримати батьків, що поєднують виховання дітей із професійною діяльністю. Однак чинна редакція законодавства фактично обмежила доступ до цієї виплати для ФОП та осіб, які здійснюють незалежну професійну діяльність. У відповідь у Верховній Раді зареєстровано законопроєкт №15265 та альтернативний законопроєкт №15265-1, який пропонує надати право на отримання допомоги «єЯсла» самозайнятим батькам. Ініціатива спрямована на розширення соціального захисту, підтримку жіночого підприємництва та створення рівних умов для всіх категорій працюючих батьків. За результатами розгляду Комітет ухвалив рішення: рекомендувати Верховній Раді України прийняти за основу альтернативний законопроєкт (реєстр. №15265-1), а законопроєкт (реєстр. №15265) – відхилити
Незаконне звільнення або переведення працівника може призвести не лише до його поновлення на роботі, а й до матеріальних втрат роботодавця. Якщо підприємство виплатило працівникові середній заробіток за час вимушеного прогулу або різницю в заробітку за період виконання нижчеоплачуваної роботи, суд може покласти обов’язок відшкодувати завдану шкоду на винну службову особу
Платники, які подають звіти №1-ВП та №1-ОП, часто стикаються з питанням: як правильно відображати обсяги продукції, якщо для одного коду передбачено кілька одиниць виміру. Порядок заповнення чітко визначає, коли потрібно використовувати дві одиниці, а коли – лише одну, навіть якщо облік ведеться інакше

Скасування податків для бізнесу за прикладом пільг, запроваджених у 2022 році, наразі не розглядається. Водночас підвищувати податки для підприємців на 1% також не планують, заявив голова парламентського податкового комітету Данило Гетманцев під час «Форуму економічної стійкості» Forbes Ukraine
Первинні водокористувачі, які мають чинний дозвіл на спеціальне водокористування, зобов’язані подавати декларацію з рентної плати разом із Додатком 5 навіть у звітних періодах, коли фактично не забирали та не використовували воду. При цьому подавати окрему заяву про відсутність об’єкта оподаткування не потрібно. Якщо строк дії дозволу закінчився або його анульовано, а водокористування припинено, останню декларацію з Додатком 5 подають за звітний період, у якому закінчився строк дії дозволу